- Chi tiết 14 hành vi vi phạm xử phạt hành chính trong kê khai sai, trốn thuế mà HKD cần lưu ý khi chuyển sang phương pháp kê khai?
- Hướng dẫn hộ kinh doanh cách chuyển đổi phương pháp tính thuế trên trang dichvucong gdt gov vn?
- Hướng dẫn lựa chọn phương pháp kê khai thuế đối với Hộ kinh doanh khi bỏ thuế khoán từ 1/1/2026 theo Công văn 1587?
Chi tiết 14 hành vi vi phạm xử phạt hành chính trong kê khai sai, trốn thuế mà HKD cần lưu ý khi chuyển sang phương pháp kê khai?
Dưới đây là thông tin chi tiết 14 hành vi vi phạm xử phạt hành chính trong kê khai sai, trốn thuế mà HKD cần lưu ý khi chuyển sang phương pháp kê khai:
BẢNG TỔNG HỢP 14 HÀNH VI VI PHẠM XỬ PHẠT HÀNH CHÍNH - KÊ KHAI SAI, TRỐN THUẾ
STT | HÀNH VI | MỨC PHẠT | CƠ SỞ PHÁP LÝ |
1 | Vi phạm về thời hạn đăng ký thuế; thông báo tiếp tục kinh doanh trước thời hạn đã thông báo. | Vi phạm về thời hạn đăng ký thuế; thông báo tạm ngừng hoạt động kinh doanh; thông báo tiếp tục kinh doanh trước thời hạn đã thông báo. | Điều 10 Nghị định 125/2020/NĐ-CP |
2 | Vi phạm về thời hạn thông báo thay đổi thông tin trong đăng ký thuế. | Cảnh báo hoặc bị phạt tiền từ 500 nghìn đồng đến 7 triệu đồng tùy từng thời hạn. | Điều 11 Nghị định 125/2020/NĐ-CP |
3 | Vi phạm về khai sai, khai không đầy đủ các nội dung trong hồ sơ tiền thuế phải nộp hoặc không dẫn đến tăng số tiền thuế được miễn, giảm, hoàn. | Phạt tiền từ 500 nghìn đồng đến 8 triệu đồng. | Điều 12 Nghị định 125/2020/NĐ-CP |
4 | Vi phạm về thời hạn nộp hồ sơ khai thuế. | Cảnh báo hoặc bị phạt tiền từ 2 triệu đồng đến 15 triệu đồng tùy từng thời hạn. | Điều 13 Nghị định 125/2020/NĐ-CP |
5 | Vi phạm quy định về cung cấp thông tin liên quan đến xác định nghĩa vụ thuế. | Phạt tiền từ 2 triệu đồng đến 5 triệu đồng. | Điều 14 Nghị định 125/2020/NĐ-CP |
6 | Vi phạm quy định về chấp hành quyết định kiểm tra thuế, cưỡng chế thi hành quyết định hành chính thuế. | Phạt tiền từ 2 triệu đồng đến 10 triệu đồng. | Điều 15 Nghị định 125/2020/NĐ-CP |
7 | Hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn. | Phạt 20% số tiền thuế khai thiếu hoặc số tiền thuế đã được miễn, giảm, hoàn cao hơn so với quy định. | Điều 16 Nghị định 125/2020/NĐ-CP |
8 | Hành vi trốn thuế. | Phạt từ 1 lần đến 3 lần thuế trốn. | Điều 17 Nghị định 125/2020/NĐ-CP |
9 | Vi phạm quy định về phát hành hóa đơn. | Phạt tiền từ 500 nghìn đồng đến 18 triệu đồng. | Điều 23 Nghị định 125/2020/NĐ-CP |
10 | Vi phạm quy định về lập hóa đơn khi bán hàng hóa, dịch vụ. | Cảnh báo hoặc bị phạt tiền từ 500 nghìn đồng đến 20 triệu đồng. | Điều 24 Nghị định 125/2020/NĐ-CP |
11 | Hành vi sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn. | Phạt tiền từ 20 triệu đồng đến 50 triệu đồng. | Điều 28 Nghị định 125/2020/NĐ-CP |
12 | Hành vi vi phạm quy định về lập, gửi thông báo, báo cáo về hóa đơn. | Cảnh báo hoặc bị phạt tiền từ 1 triệu đồng đến 15 triệu đồng tùy từng thời hạn. | Điều 29 Nghị định 125/2020/NĐ-CP |
13 | Hành vi vi phạm quy định về chuyển dữ liệu hóa đơn điện tử. | Phạt tiền từ 2 triệu đồng đến 6 triệu đồng. | Điều 30 Nghị định 125/2020/NĐ-CP |
14 | Hành vi vi phạm quy định về cung cấp dịch vụ hóa đơn. | Phạt tiền từ 2 triệu đồng đến 8 triệu đồng. | Điều 31 Nghị định 125/2020/NĐ-CP |
**Trên đây là nội dung về Chi tiết 14 hành vi vi phạm xử phạt hành chính trong kê khai sai, trốn thuế mà HKD cần lưu ý khi chuyển sang phương pháp kê khai?
Chi tiết 14 hành vi vi phạm xử phạt hành chính trong kê khai sai, trốn thuế mà HKD cần lưu ý khi chuyển sang phương pháp kê khai? (Hình từ Internet)
Hướng dẫn hộ kinh doanh cách chuyển đổi phương pháp tính thuế trên trang dichvucong gdt gov vn?
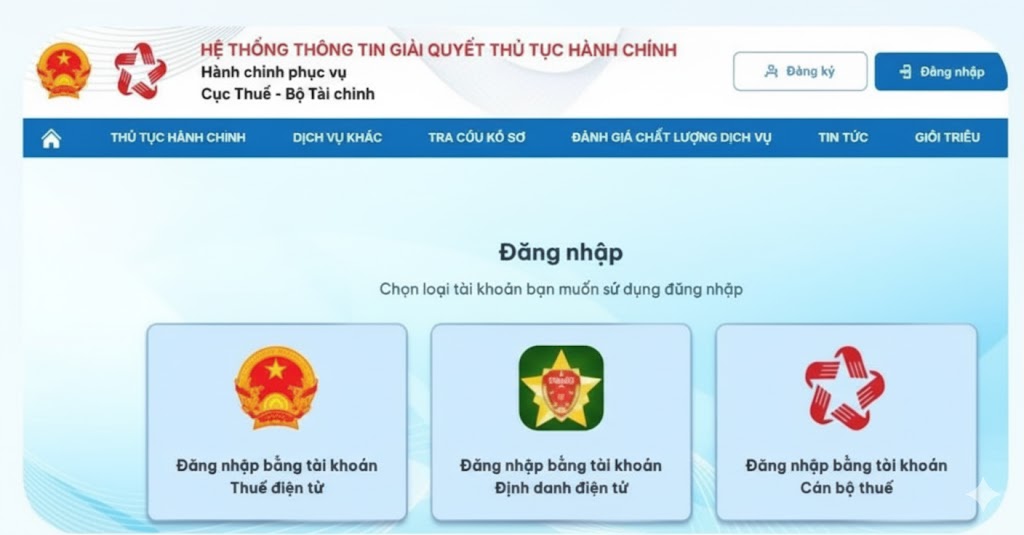
Bước 1: Đăng nhập Cổng Dịch vụ công ngành thuế tại địa chỉ: https://dichvucong.gdt.gov.vn
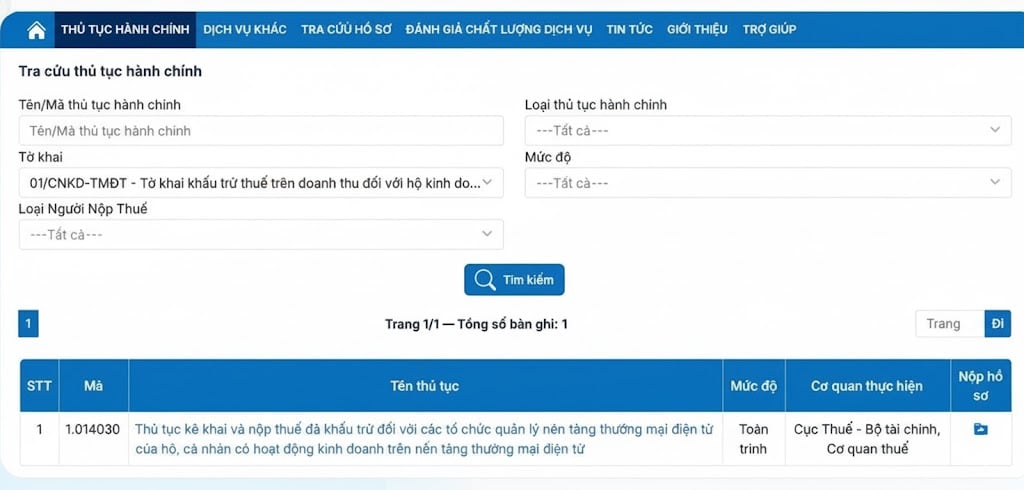
Bước 2: Người nộp thuế (NNT) vào tab thủ tục hành chính tại “Tờ khai”, nhập tìm kiếm “01/ CNKD”. NNT lựa chọn mẫu 01/ CNKD theo TT40, sau đó nhấn “Tìm kiếm”

Bước 3: Lựa chọn mã TTHC 2.002259 nhấn chọn biểu tượng nộp hồ sơ. Chọn “Tờ khai thuế đối với cá nhân kinh doanh TT40” và nhấn chọn “Tiếp tục”
Bước 4: Chọn địa điểm kinh doanh sau đó nhấn chọn “Tiếp tục”
Bước 5: Chọn Chọn “Hình thức kê khai” và nhấn “Tiếp tục”
Bước 6: Tích chọn “Hộ kinh doanh chuyển đổi phương pháp tính thuế” và kê khai đầy đủ thông tin trong tờ khai
Bước 7: Sau khi khai xong NNT hãy nhấp chọn “Hoàn thành”
Lưu ý: Thông tin trên về Hướng dẫn hộ kinh doanh cách chuyển đổi phương pháp tính thuế trên trang dichvucong gdt gov vn? chỉ mang tính tham khảo.
Hướng dẫn lựa chọn phương pháp kê khai thuế đối với Hộ kinh doanh khi bỏ thuế khoán từ 1/1/2026 theo Công văn 1587?
Căn cứ Nghị quyết 198/2025/QH15 được Quốc hội ban hành ngày 17/05/2025, trong đó tại khoản 6 Điều 10 Nghị quyết 198/2025/QH15 nêu rõ hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01 tháng 01 năm 2026. Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo pháp luật về quản lý thuế
Theo đó, ngày 08/10/2025 Thuế tỉnh Cao Bằng đã ban hành Công văn 1587/CBA-NVDTPC năm 2025 về việc tuyên truyền bỏ thuế khoán từ 01/01/2026.
>> Tải về Công văn 1587/CBA-NVDTPC năm 2025
Trong đó, tại mục 3 Công văn 1587/CBA-NVDTPC năm 2025 thì Thuế tỉnh Cao Bằng có nêu rõ hướng dẫn về việc lựa chọn kê khai thuế cho hộ kinh doanh sau khi bỏ thuế khoán từ 01/01/2026 như sau:
3. Các lựa chọn sau khi bỏ thuế khoán
Sau khi bỏ thuế khoán, hộ kinh doanh có thể lựa chọn:
- Kê khai thuế theo từng lần phát sinh: Áp dụng đối với cá nhân kinh doanh không thường xuyên và không có địa điểm kinh doanh cố định. Kinh doanh không thường xuyên được xác định tùy theo đặc điểm hoạt động sản xuất, kinh doanh của từng lĩnh vực, ngành nghề và do cá nhân tự xác định để lựa chọn phương pháp khai thuế theo hướng dẫn tại Thông tư 40/2021/TT-BTC của Bộ Tài chính. Địa điểm kinh doanh cố định là nơi cả nhân tiến hành hoạt động sản xuất, kinh doanh như: địa điểm giao dịch, cửa hàng, cửa hiệu, nhà xưởng, nhà kho, bến, bãi hoặc địa điểm tương tự khác.
- Chuyển hộ kê khai và thực hiện kê khai theo tháng hoặc theo quý;
- Chuyển đổi thành doanh nghiệp.
Như vậy, theo nội dung hướng dẫn trên thì việc việc lựa chọn phương pháp kê khai thuế đối với hộ kinh doanh sau khi bỏ thuế khoán từ 01/01/2026, cụ thể như sau:
- Kê khai thuế theo từng lần phát sinh: Áp dụng đối với cá nhân kinh doanh không thường xuyên và không có địa điểm kinh doanh cố định. Kinh doanh không thường xuyên được xác định tùy theo đặc điểm hoạt động sản xuất, kinh doanh của từng lĩnh vực, ngành nghề và do cá nhân tự xác định để lựa chọn phương pháp khai thuế theo hướng dẫn tại Thông tư 40/2021/TT-BTC của Bộ Tài chính.
Địa điểm kinh doanh cố định là nơi cá nhân tiến hành hoạt động sản xuất, kinh doanh như: địa điểm giao dịch, cửa hàng, cửa hiệu, nhà xưởng, nhà kho, bến, bãi hoặc địa điểm tương tự khác.
- Chuyển hộ kê khai và thực hiện kê khai theo tháng hoặc theo quý;
- Chuyển đổi thành doanh nghiệp.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];