Cách xin chứng từ khấu trừ thuế TNCN tiếp thị liên kết Shoppe mới nhất 2026?
Dưới đây là cách xin chứng từ khấu trừ thuế TNCN tiếp thị liên kết Shoppe mới nhất 2026 như sau:
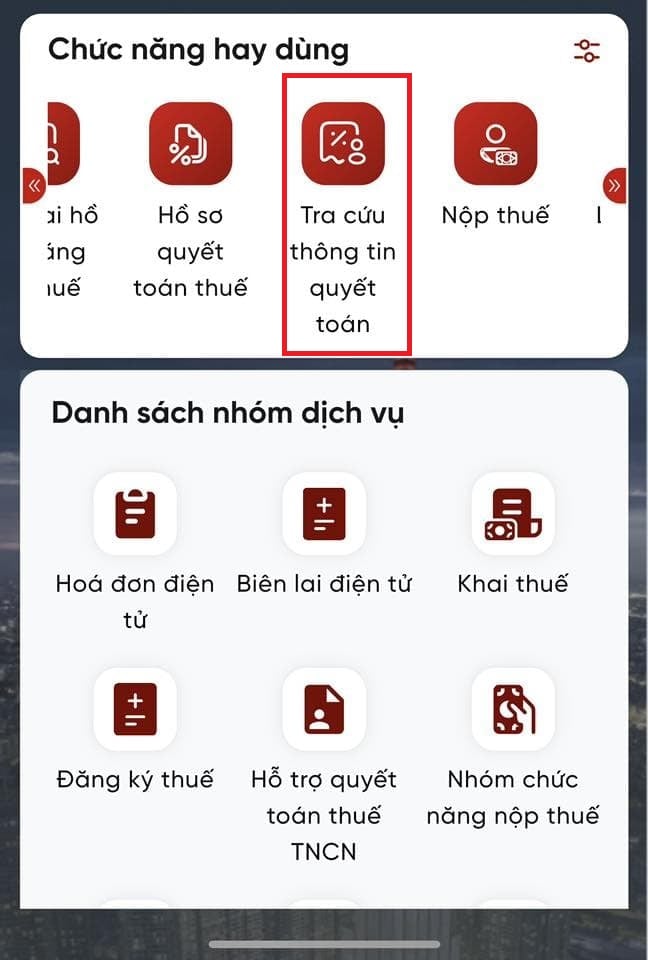
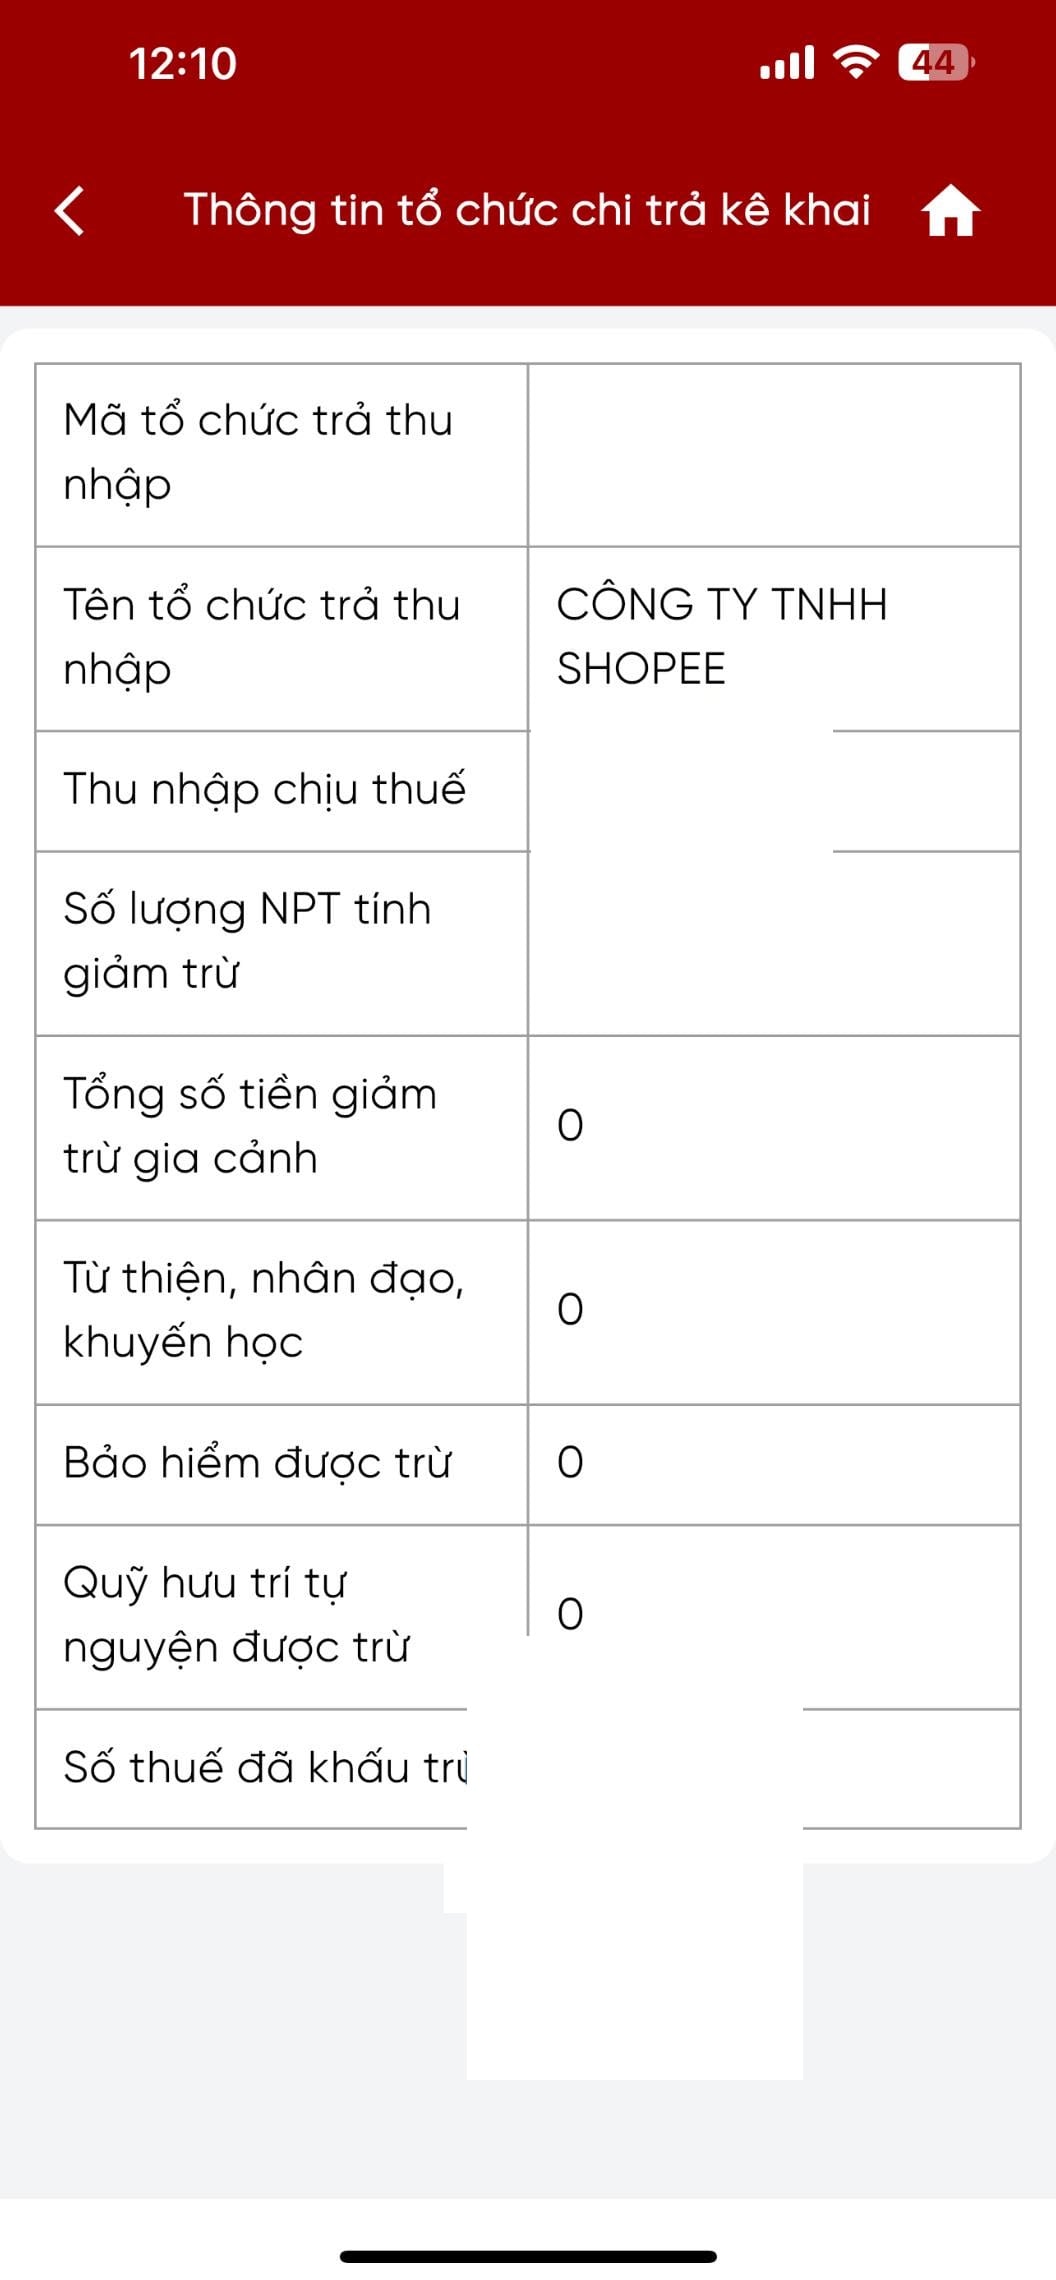
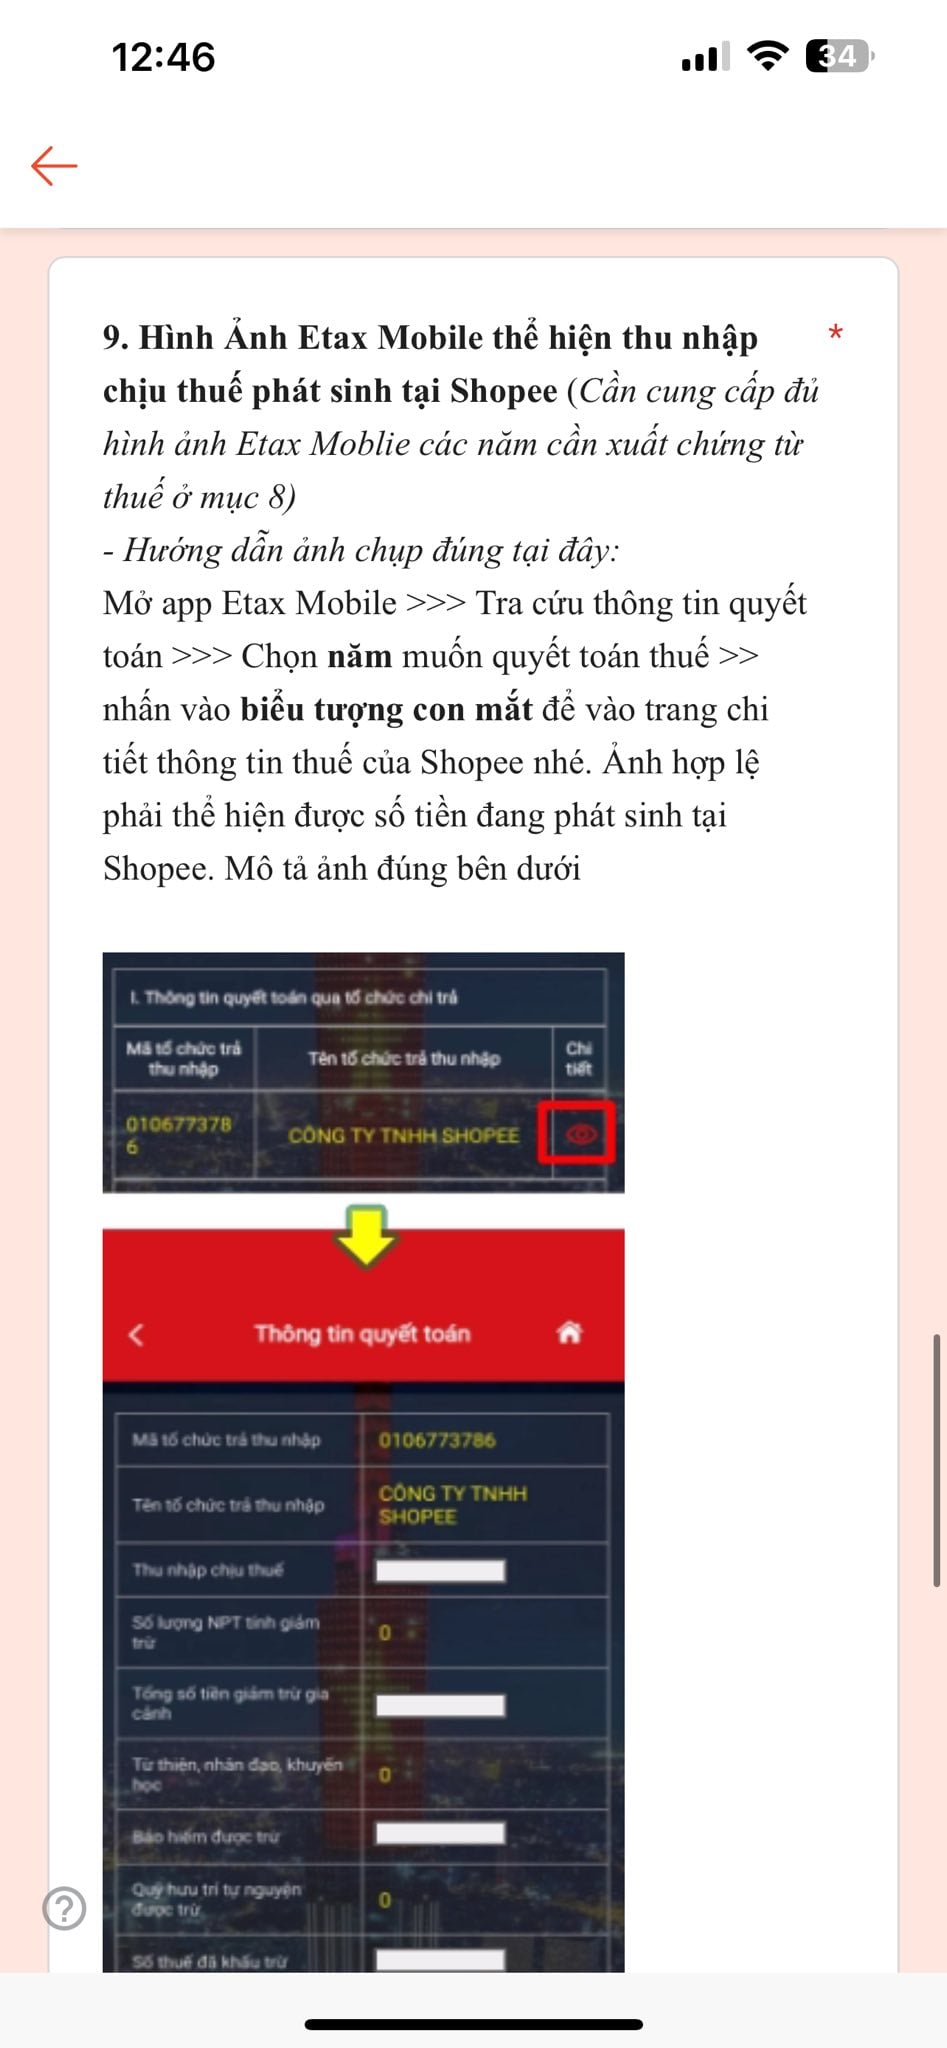
Bước 1: Lấy hình ảnh Etax Mobile thể hiện thu nhập
- Mở app Etax Mobile
- Chọn Tra cứu thông tin quyết toán
- Chọn đúng năm cần tra cứu
- Bấm Tra cứu
- Nhấn biểu tượng mắt xem để xem chi tiết thu nhập từ Shopee
- Chụp màn hình thể hiện đầy đủ số tiền phát sinh
Lưu ý: Ảnh phải rõ số tiền, rõ tên đơn vị chi trả là Shopee.
Bước 2: Vào Shopee:
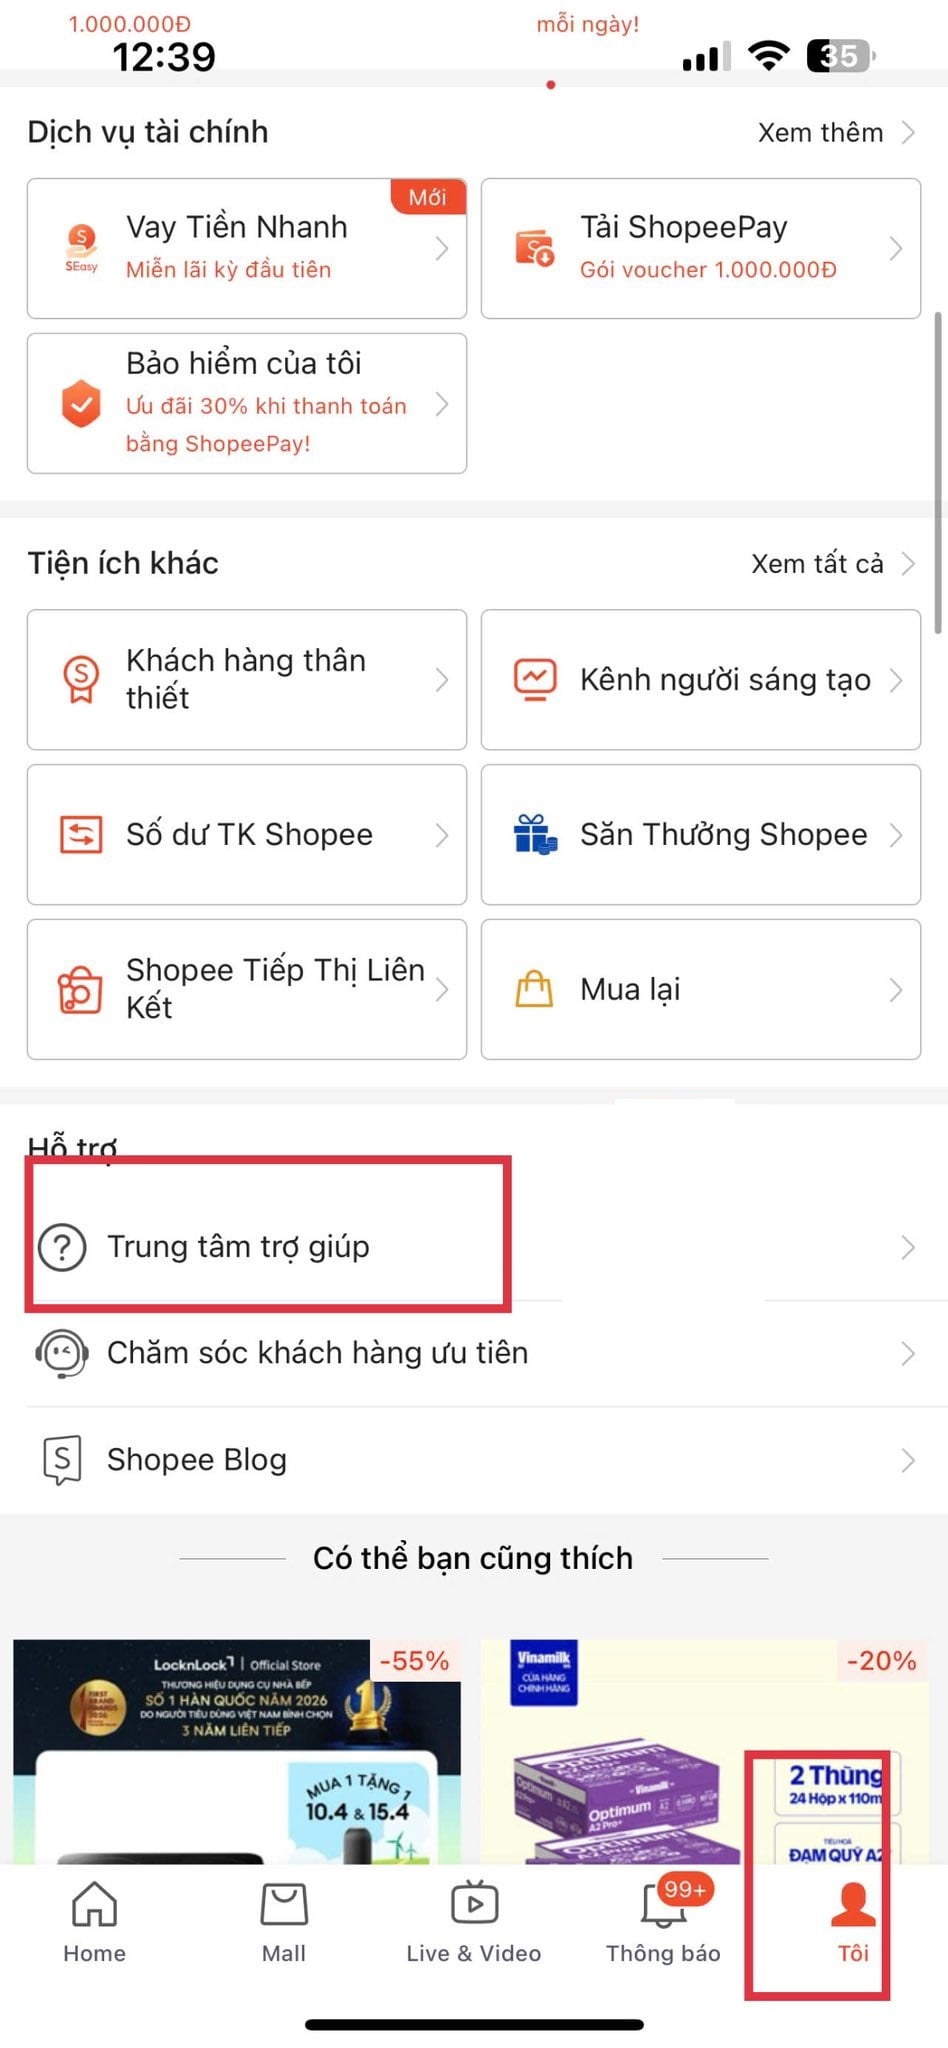
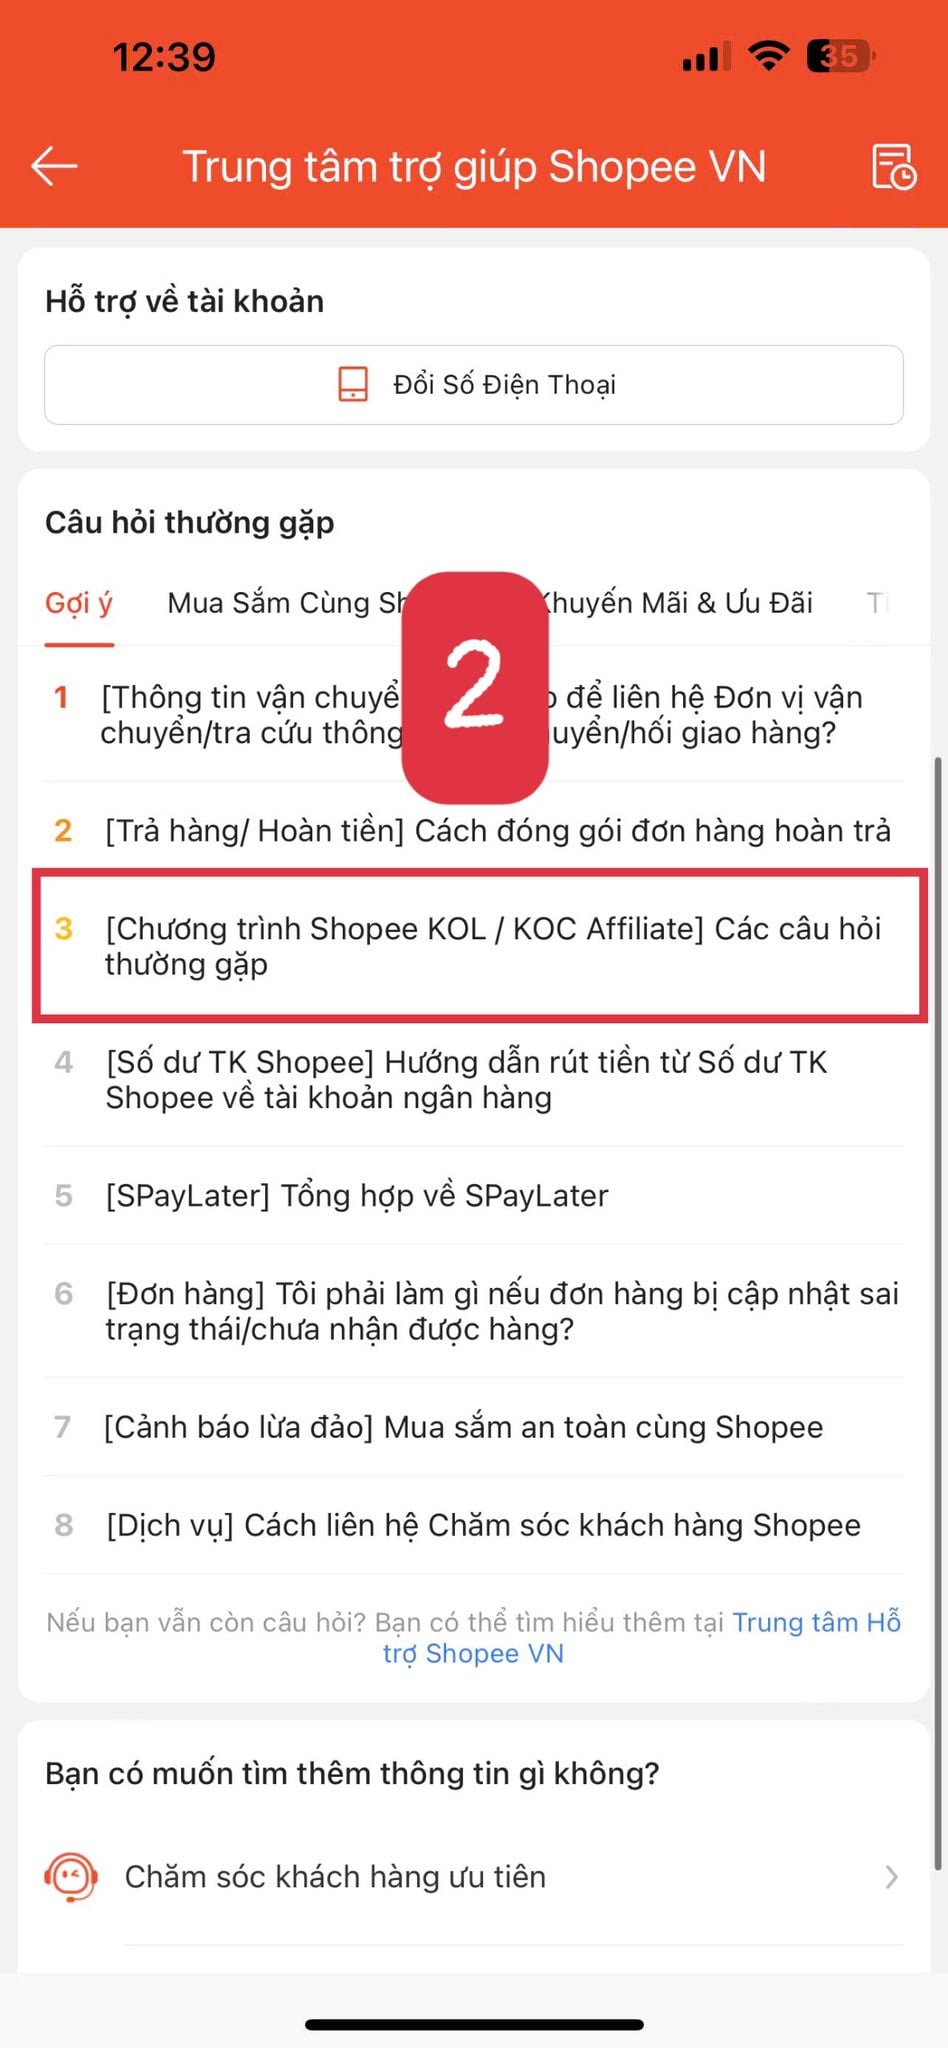
Chủ động liên hệ Shopee để xin chứng từ >> Ở mục Tôi, chọn trung tâm trợ giúp, chọn "Chương trình KOL/KOC affiliate. Các câu hỏi thường gặp"
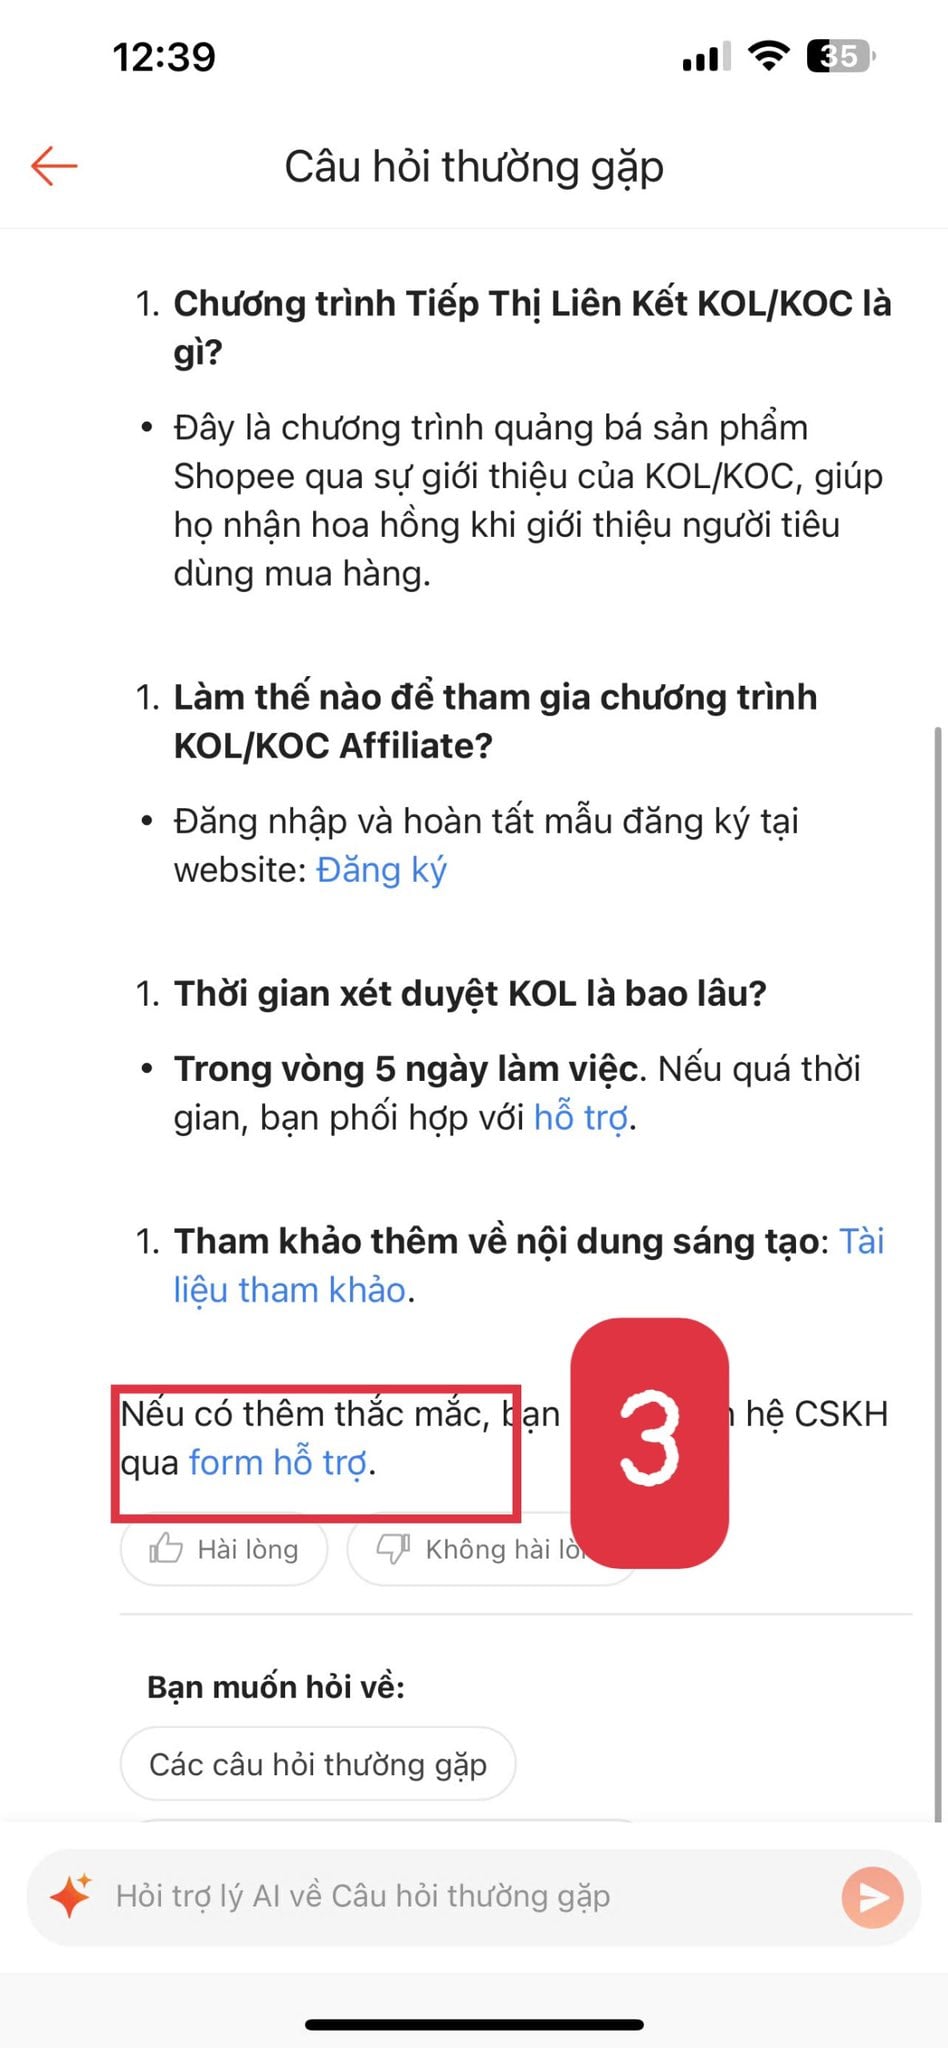
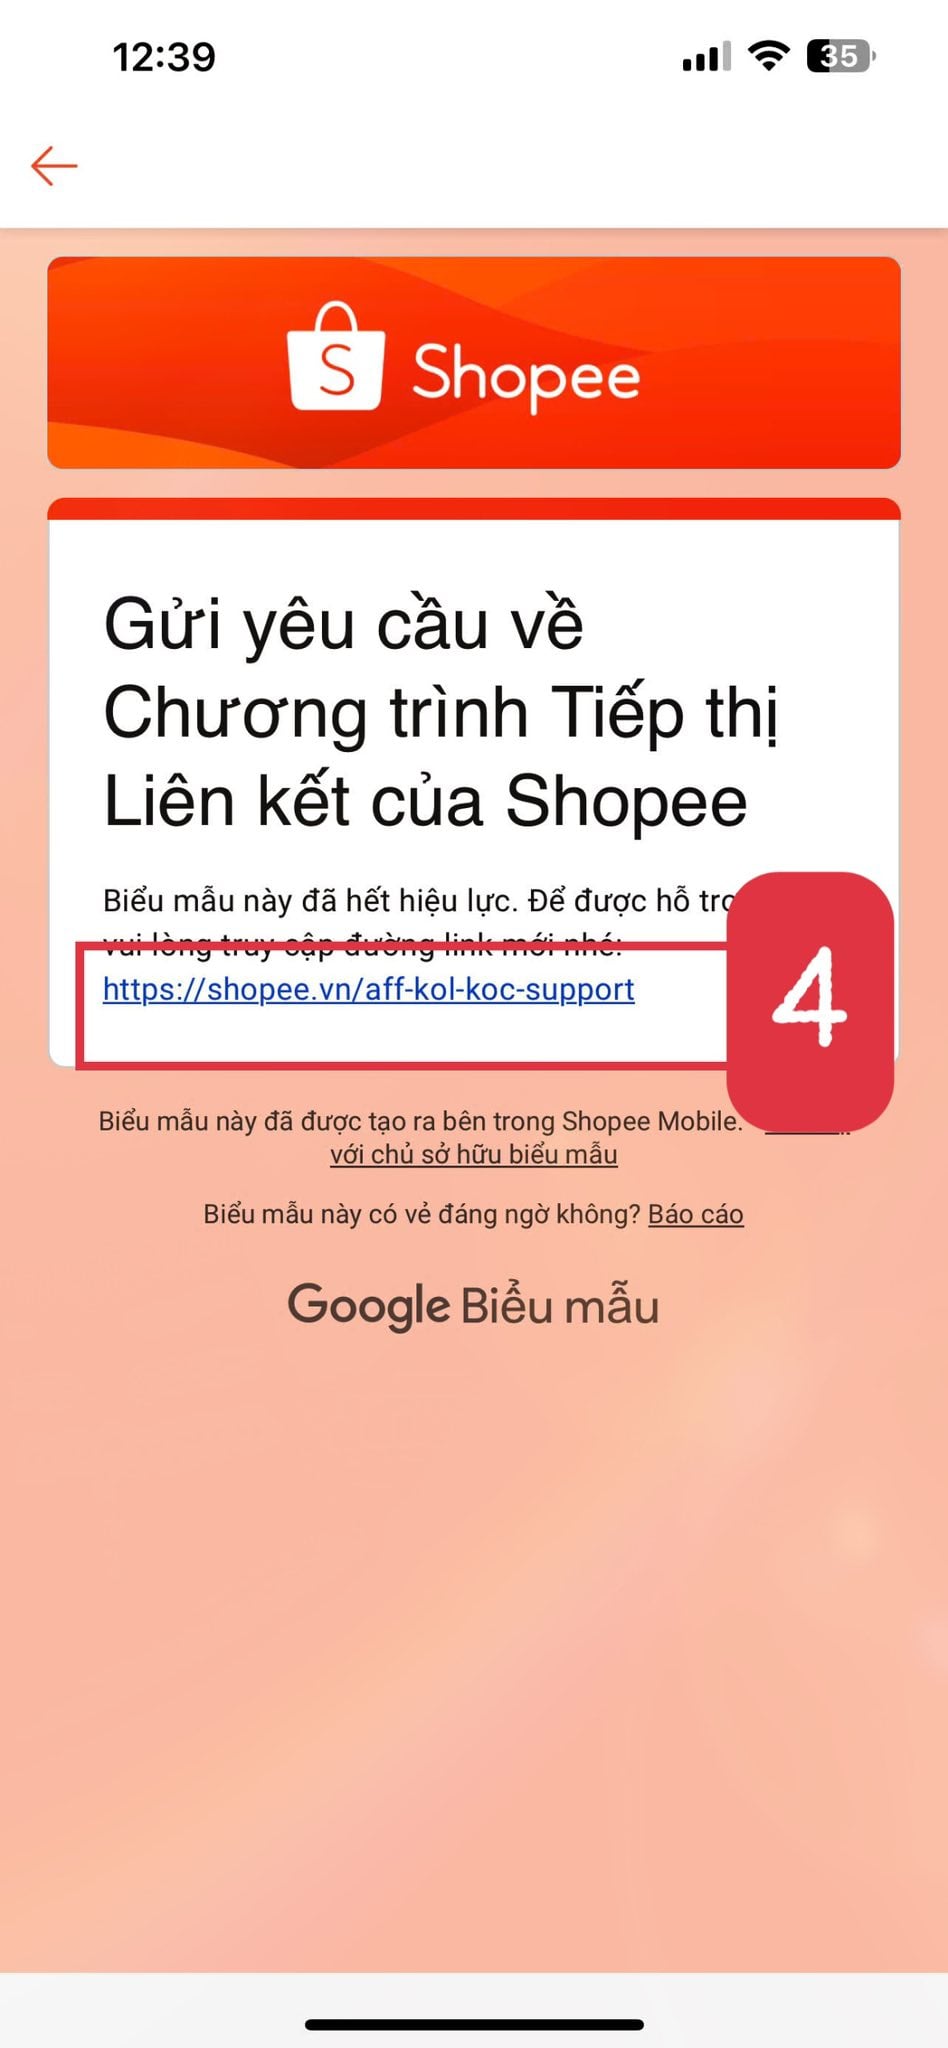
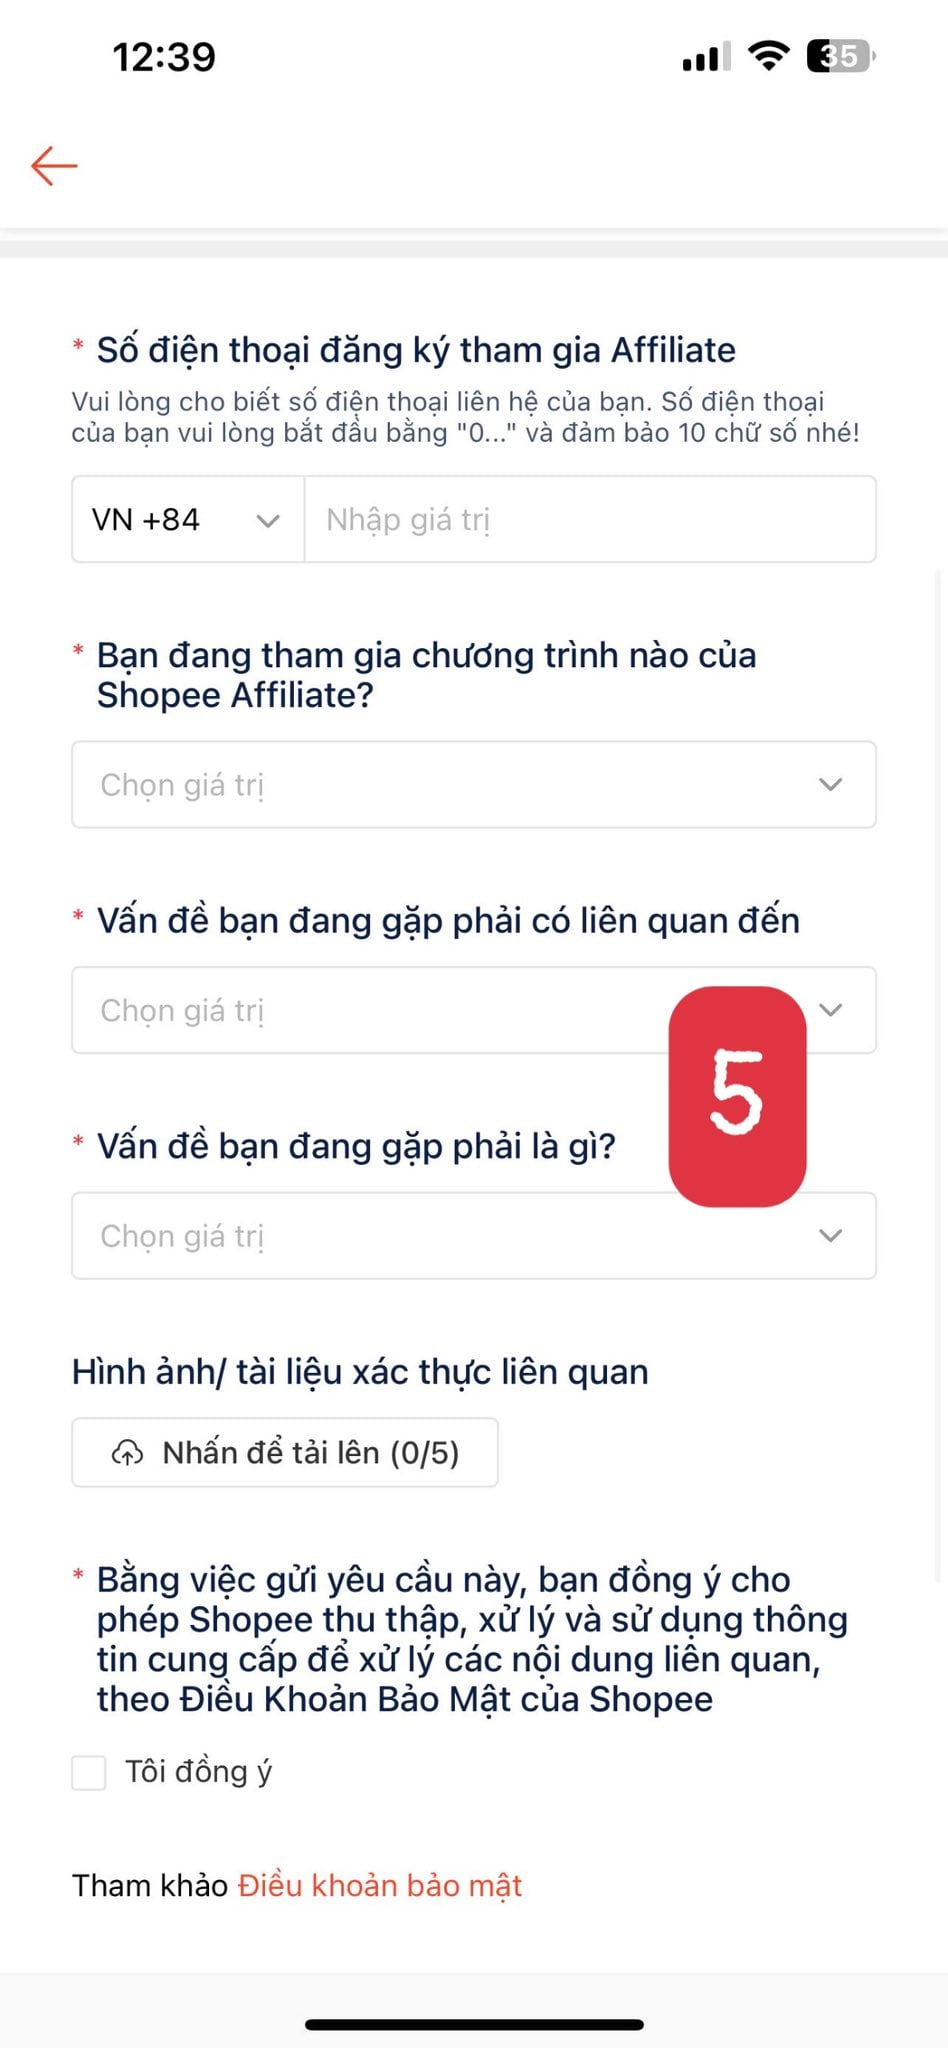
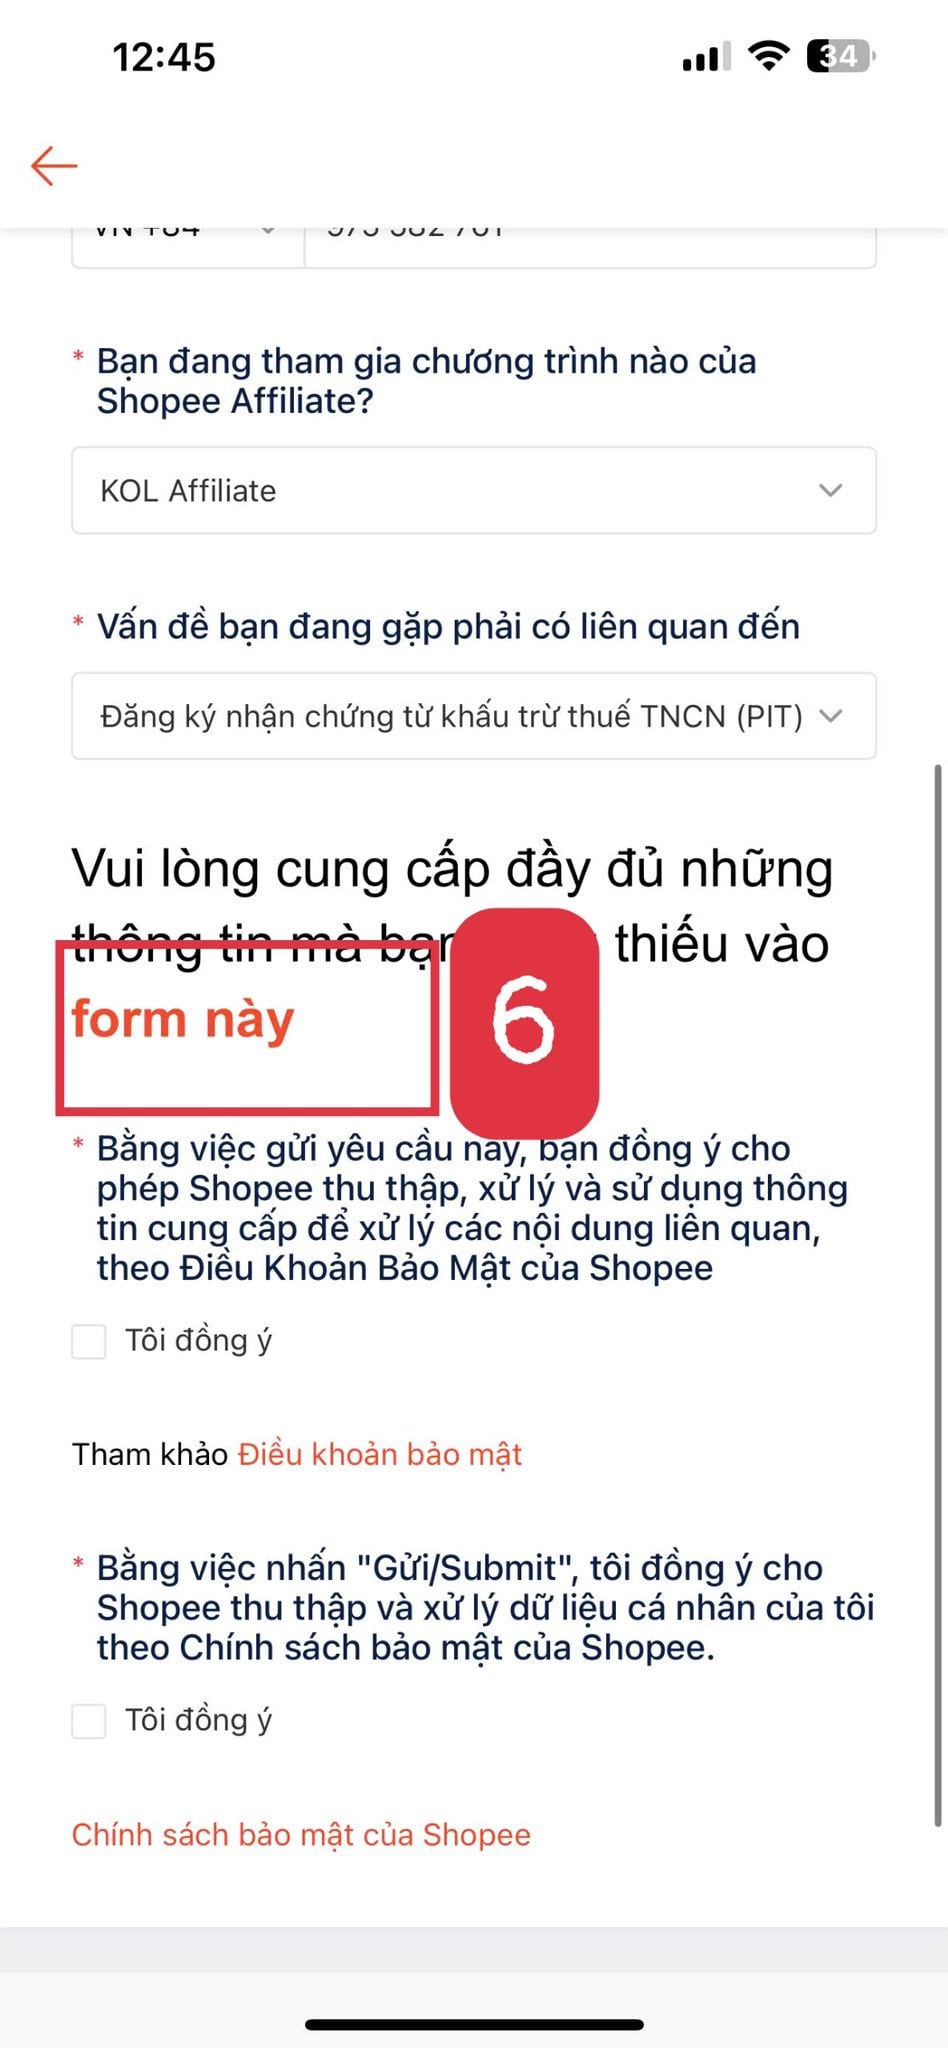
Đăng kí nhận chứng từ khấu trừ thuế TNCN
Điền form biểu mẫu:
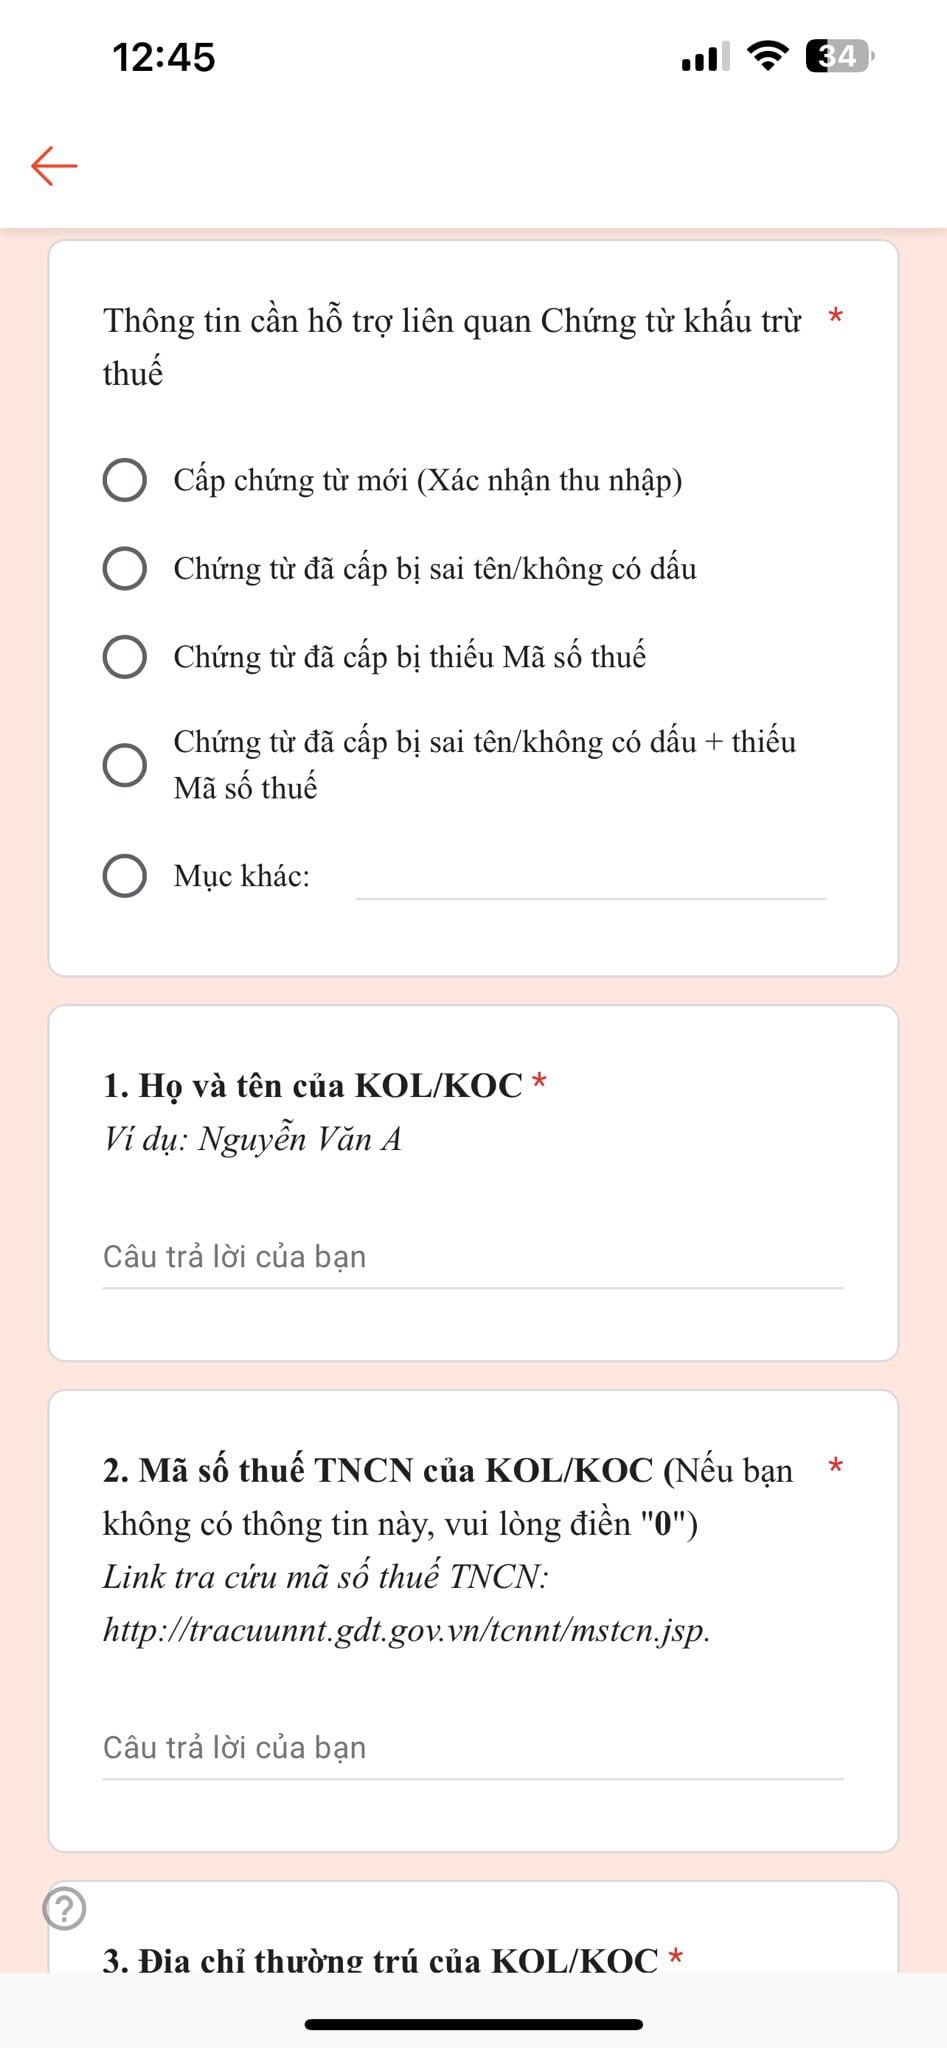
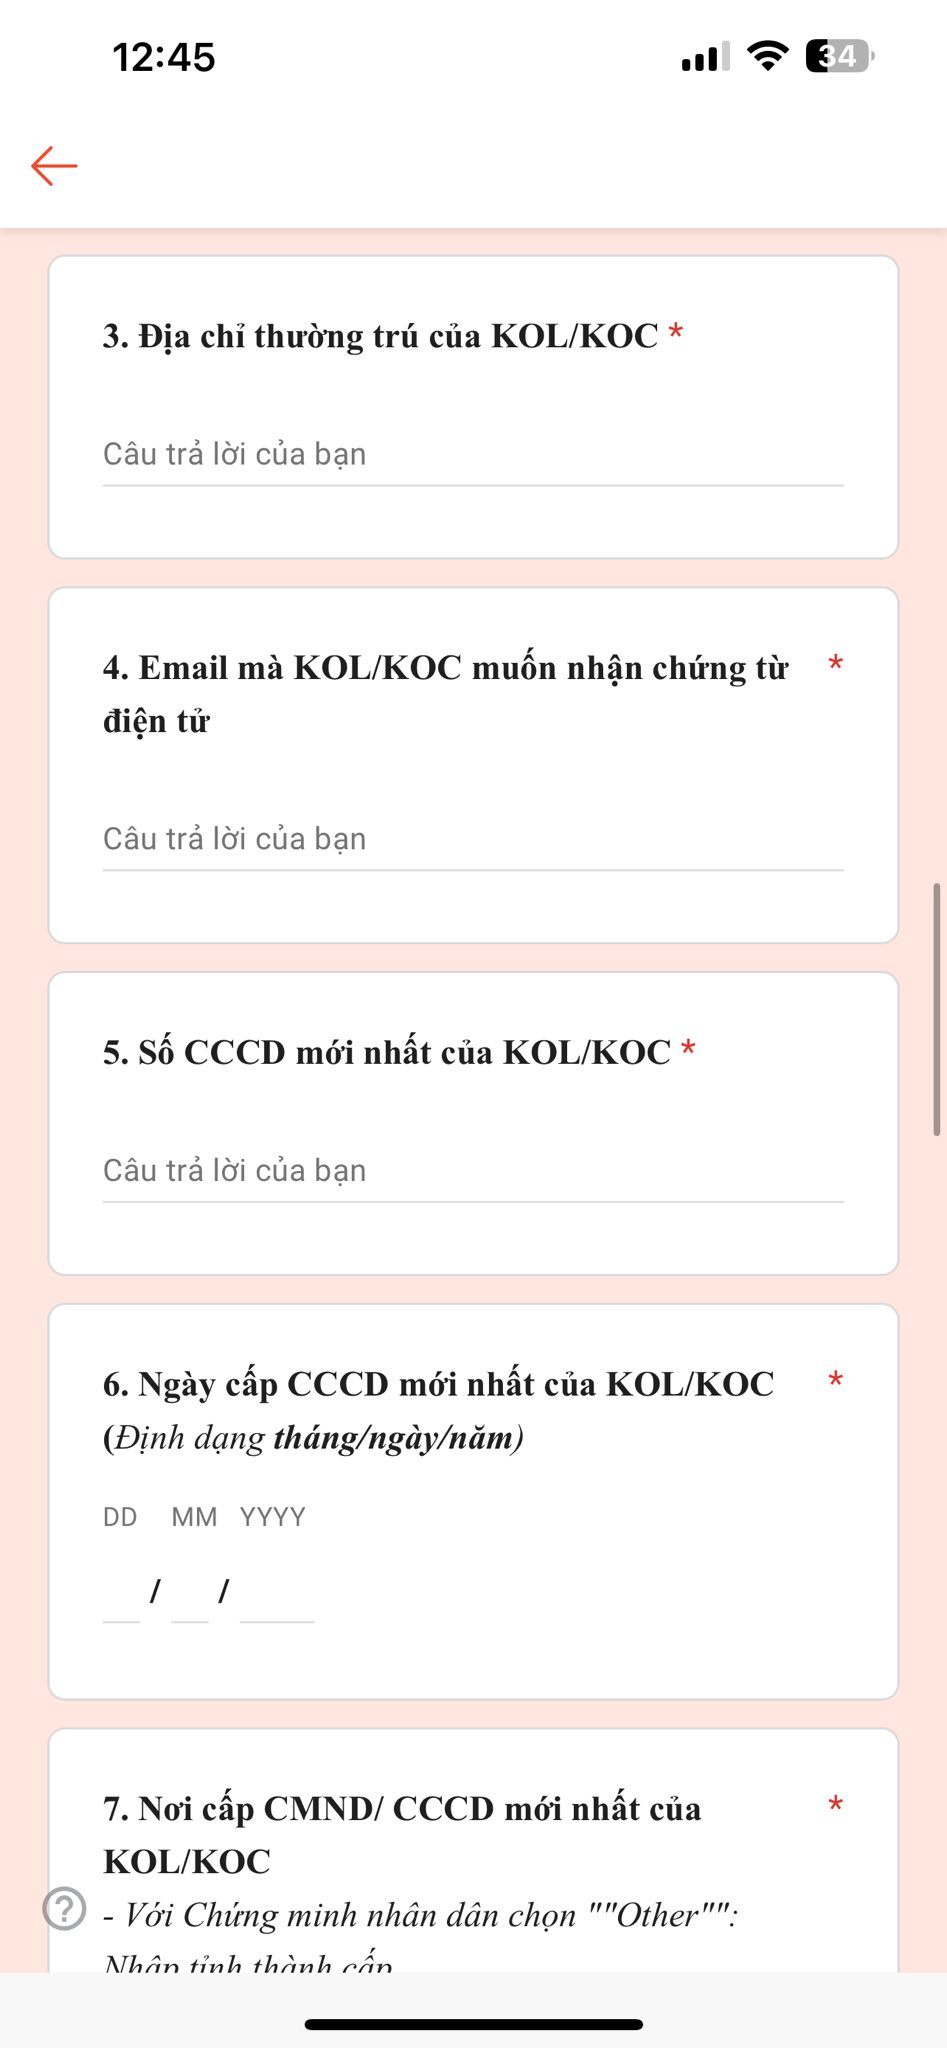
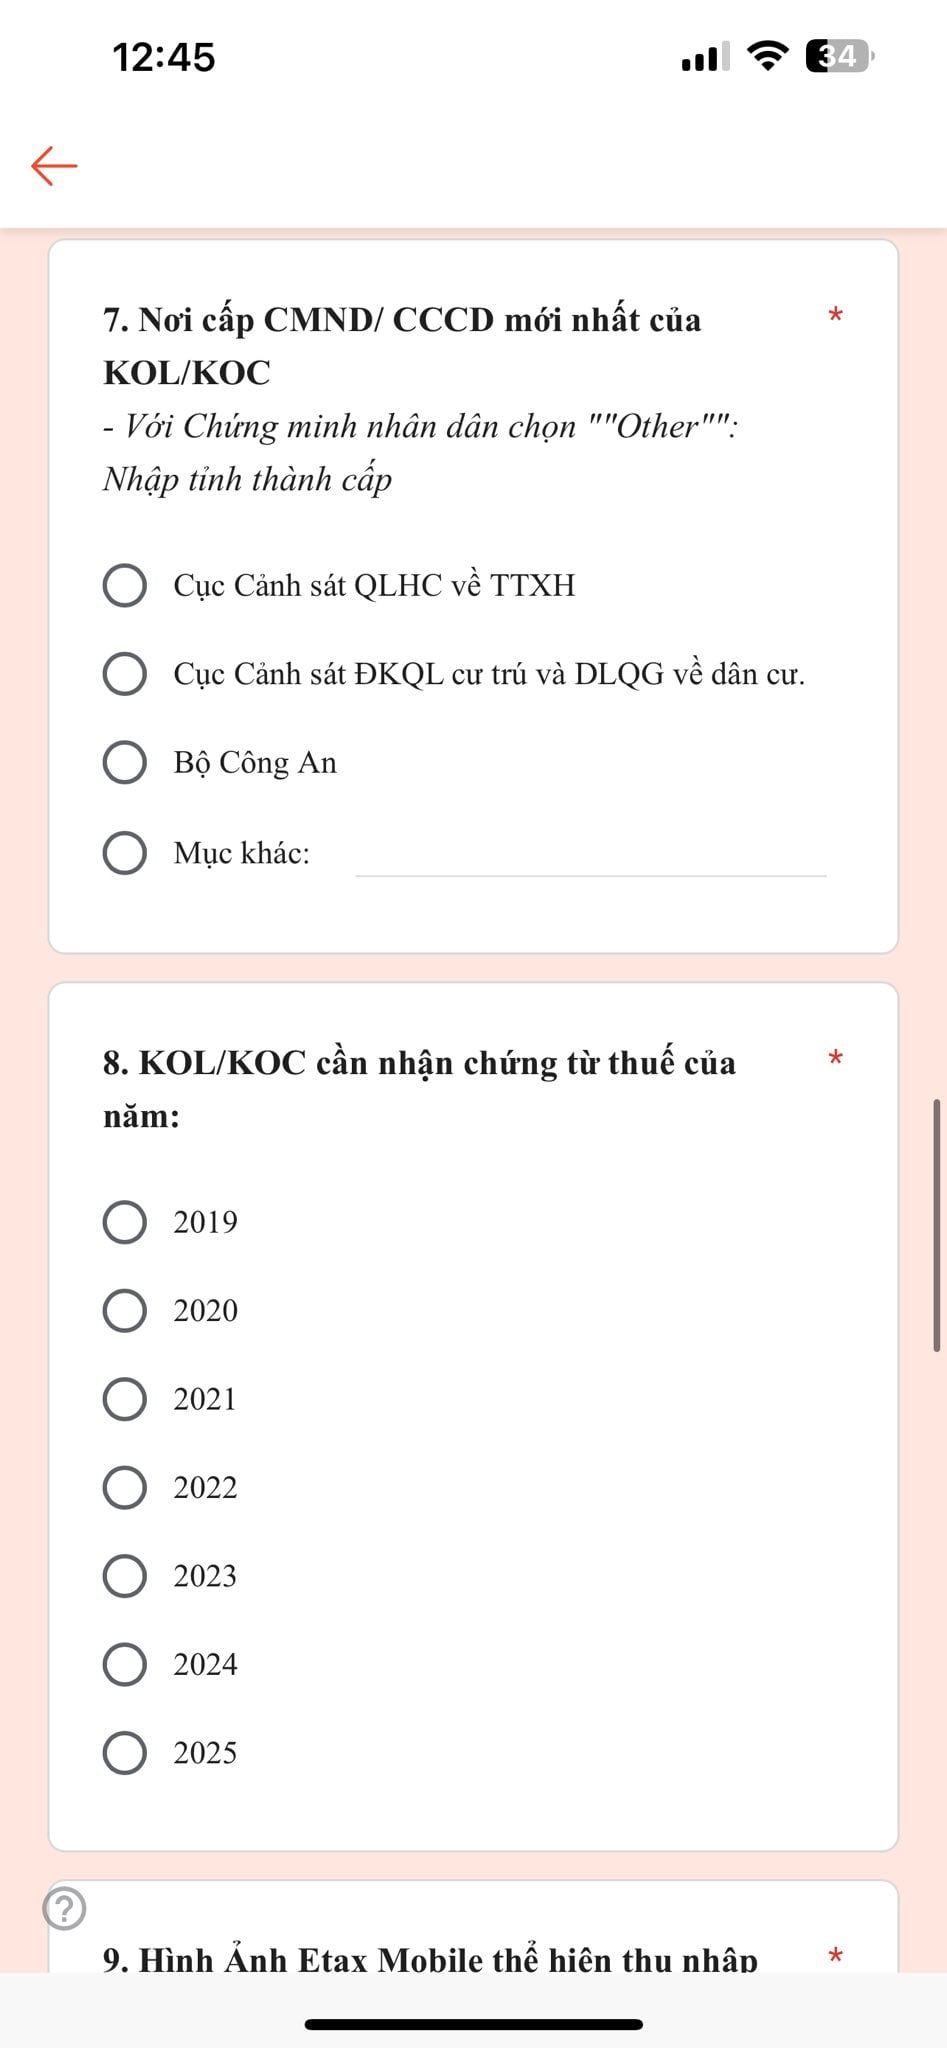
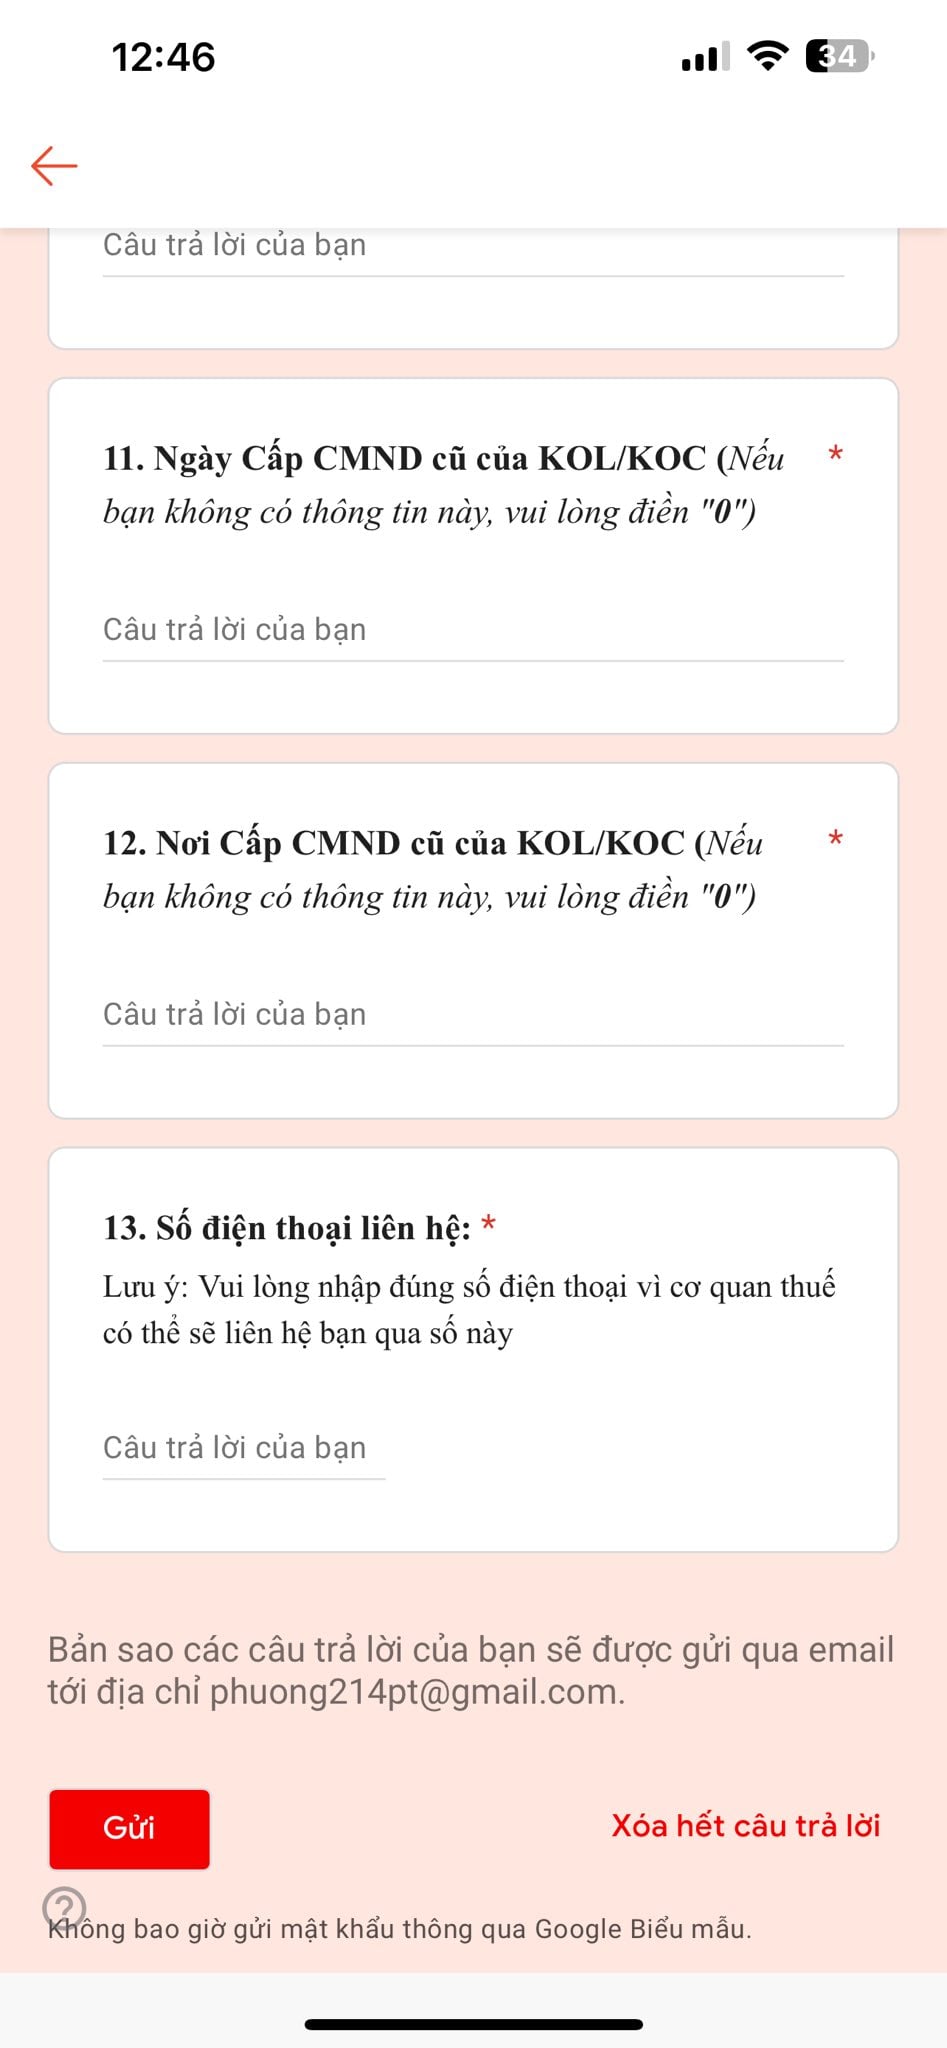
(*) Trên đây là Cách xin chứng từ khấu trừ thuế TNCN tiếp thị liên kết Shoppe mới nhất 2026 có thể tham khảo.
Cách xin chứng từ khấu trừ thuế TNCN tiếp thị liên kết Shoppe mới nhất 2026? (Hình từ Internet)
Tổng hợp chính sách thuế đối với cá nhân có thu nhập từ hoạt động tiếp thị liên kết (Affiliate)?
Tiếp thị liên kết (Affiliate Marketing) là một phương thức quảng bá trong đó cá nhân hoặc đối tác hợp tác với doanh nghiệp để giới thiệu sản phẩm, dịch vụ thông qua các đường link riêng biệt. Khi có giao dịch thành công như mua hàng hoặc đăng ký phát sinh từ các liên kết này, đối tác sẽ nhận được hoa hồng.
Hình thức này đóng vai trò trung gian, mang lại lợi ích cho cả hai bên: doanh nghiệp gia tăng doanh thu, còn đối tác có cơ hội tạo thu nhập.
Thuế Thuế cơ sở 4 thành phố Đà Nẵng đã công bố các chính sách thuế đối với cá nhân có thu nhập từ hoạt động tiếp thị liên kết (Affiliate) cụ thể với 02 trường hợp như sau:
*Trường hợp 1: Cá nhân đã đăng ký hộ kinh doanh hoặc ngoài hoạt động tiếp thị liên kết còn phát sinh hoạt động kinh doanh khác
Trường hợp cá nhân đã đăng ký hộ kinh doanh hoặc đồng thời có phát sinh hoạt động sản xuất, kinh doanh khác ngoài hoạt động tiếp thị liên kết, nghĩa vụ thuế được thực hiện theo quy định áp dụng đối với hộ kinh doanh, cá nhân kinh doanh.
Doanh thu làm căn cứ tính thuế là toàn bộ khoản hoa hồng tiếp thị liên kết thực tế được nhận trong kỳ tính thuế.
Nghĩa vụ thuế thực hiện như sau:
- Thuế giá trị gia tăng (GTGT) áp dụng theo phương pháp trực tiếp trên doanh thu với tỷ lệ 5%.
- Trường hợp doanh thu năm < 500 triệu đồng thì không thuộc diện phải nộp thuế GTGT.
Thuế thu nhập cá nhân (TNCN):
Từ 01/01/2026 Luật Thuế Thu nhập cá nhân 2025 ngưỡng doanh thu chịu thuế là từ 500 triệu đồng/năm.
Trường hợp doanh thu năm trên 3 tỷ đồng, cá nhân thực hiện xác định thuế TNCN trên cơ sở thu nhập tính thuế (doanh thu trừ chi phí hợp lệ); thuế suất áp dụng theo mức 17% hoặc 20% theo quy định hiện hành.
Đồng thời, hộ kinh doanh/cá nhân kinh doanh có trách nhiệm thực hiện đầy đủ các nghĩa vụ theo Nghị định 68/2026/NĐ-CP và Thông tư 18/2026/TT-BTC, bao gồm:
- Mở và ghi chép sổ sách kế toán theo quy định;
- Thông báo tài khoản ngân hàng kinh doanh hoặc số hiệu ví điện tử sử dụng trong hoạt động kinh doanh;
- Thực hiện thông báo doanh thu năm thuộc diện không phải nộp thuế hoặc kê khai, nộp thuế theo quy định;
- Chấp hành đầy đủ chế độ kê khai, nộp thuế và lưu giữ chứng từ liên quan.
*Trường hợp 2: Cá nhân không đăng ký hộ kinh doanh, không phát sinh hoạt động kinh doanh khác
Trường hợp cá nhân chỉ phát sinh thu nhập từ hoạt động tiếp thị liên kết, không đăng ký hộ kinh doanh và không có hoạt động kinh doanh khác, khoản thu nhập từ hoa hồng được xác định là thu nhập từ tiền lương, tiền công.
- Thu nhập tính thuế TNCN được xác định trên cơ sở:
Thu nhập tính thuế = Thu nhập nhận được – các khoản giảm trừ theo quy định |
Căn cứ theo Điều 10, Điều 11 Luật Thuế thu nhập cá nhân 2025 các khoản giảm trừ bao gồm: Giảm trừ gia cảnh cho bản thân; Giảm trừ người phụ thuộc; Các khoản bảo hiểm bắt buộc; Khoản đóng góp từ thiện, nhân đạo, khuyến học hợp lệ.
- Thuế TNCN được tính theo biểu thuế lũy tiến từng phần: Đối với trường hợp tổ chức, sàn thương mại điện tử hoặc doanh nghiệp chi trả hoa hồng:
+ Không ký hợp đồng lao động hoặc hợp đồng lao động dưới 03 tháng;
+ Mức chi trả từ 2 triệu đồng/lần trở lên
+ Tổ chức chi trả có trách nhiệm khấu trừ 10% trên thu nhập trước khi thanh toán cho cá nhân.
- Cá nhân thực hiện quyết toán thuế năm trong các trường hợp:
+ Có số thuế phải nộp thêm trên 50.000 đồng;
+ Hoặc không phát sinh số thuế phải nộp nhưng đã bị khấu trừ 10% và có nhu cầu hoàn thuế.
Mức giảm trừ gia cảnh với người nộp thuế từ 01/01/2026 là bao nhiêu?
Căn cứ tại Nghị quyết 110/2025/UBTVQH15 Về điều chỉnh mức giảm trừ gia cảnh của thuế thu nhập cá nhân có hiệu lực thi hành từ ngày 01 tháng 01 năm 2026 và áp dụng từ kỳ tính thuế năm 2026.
Mức giảm trừ gia cảnh của thuế thu nhập cá nhân
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân như sau:
a) Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
b) Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Theo đó, mức giảm trừ gia cảnh 2026 như sau:
- Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
- Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];