- Cách khắc phục lỗi Etax không hiện 2 dòng đầu tiên Kê khai đối với hộ cá nhân kinh doanh và thông báo số tài khoản/số ví điện tử trong mục khai thuế?
- Phương pháp tính thuế TNCN hộ kinh doanh có doanh thu trên 3 tỷ ra sao?
- Hộ kinh doanh tự xác định doanh thu nộp thuế TNCN, thuế GTGT trong trường hợp nào?
Cách khắc phục lỗi Etax không hiện 2 dòng đầu tiên Kê khai đối với hộ cá nhân kinh doanh và thông báo số tài khoản/số ví điện tử trong mục khai thuế?
>> Bảng giá xăng dầu Petrolimex ngày 10/4/2026 như thế nào?
>> Giá xăng dầu hôm nay ngày 10/4/2026 tăng hay giảm?
Đối với lỗi Etax không hiện 2 dòng đầu tiên Kê khai đối với hộ cá nhân kinh doanh và thông báo số tài khoản/số ví điện tử trong mục khai thuế thì liên hệ cơ quan thuế để cập nhật lại.
Cụ thể, nguyên nhân trường hợp lỗi nêu trên >> Không phải MST kinh doanh hoặc chưa cập nhật GPKD trên hệ thống thuế
- Cách khắc phục: Liên hệ CQT để cập nhật lại.
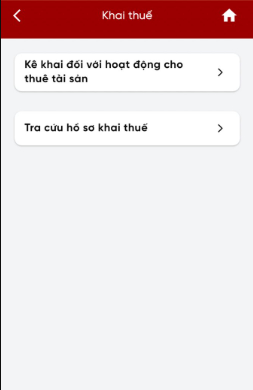
Như vậy, đối với lỗi Etax không hiện 2 dòng đầu tiên Kê khai đối với hộ cá nhân kinh doanh và thông báo số tài khoản/số ví điện tử trong mục khai thuế thì người nộp thuế liên hệ cơ quan thuế để cập nhật lại.
Cách khắc phục lỗi Etax không hiện 2 dòng đầu tiên Kê khai đối với hộ cá nhân kinh doanh và thông báo số tài khoản/số ví điện tử trong mục khai thuế? (Hình từ Internet)
Phương pháp tính thuế TNCN hộ kinh doanh có doanh thu trên 3 tỷ ra sao?
Theo điểm d khoản 5 Điều 4 Nghị định 68/2026/NĐ-CP quy định phương pháp tính thuế TNCN hộ kinh doanh có doanh thu trên 3 tỷ như sau:
Thuế thu nhập cá nhân
...
5.. Phương pháp tính thuế
...
d) Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 03 tỷ đồng hoặc có doanh thu năm trên 500 triệu đồng đến 03 tỷ đồng đang áp dụng phương pháp tính thuế thu nhập cá nhân theo thu nhập tính thuế nhân (x) thuế suất thì thực hiện ổn định phương pháp tính thuế trong 02 năm liên tục kể từ năm đầu tiên áp dụng. Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 500 triệu đồng đến 03 tỷ đồng đang áp dụng phương pháp tính thuế thu nhập cá nhân theo thuế suất nhân (x) doanh thu tính thuế, nếu hết năm xác định doanh thu thực tế năm trên 03 tỷ đồng thì từ năm tiếp theo phải chuyển sang áp dụng phương pháp tính thuế thu nhập cá nhân theo thu nhập tính thuế nhân (x) thuế suất.
Như vậy, phương pháp tính thuế đối với hộ kinh doanh có doanh thu trên 03 tỷ đồng là phương pháp tính TNCN theo thu nhập tính thuế nhân (x) thuế suất.
- Trường hợp hộ kinh doanh đang áp dụng phương pháp này thì thực hiện ổn định phương pháp tính thuế trong 02 năm liên tục kể từ năm đầu tiên áp dụng.
- Trường hợp hộ kinh doanh có doanh thu năm trên 500 triệu đồng đến 03 tỷ đồng đang áp dụng phương pháp tính thuế TNCN theo thuế suất nhân (x) doanh thu tính thuế, nếu hết năm xác định doanh thu thực tế năm trên 03 tỷ đồng thì từ năm tiếp theo phải chuyển sang áp dụng phương pháp tính thuế TNCN theo thu nhập tính thuế nhân (x) thuế suất.
Hộ kinh doanh tự xác định doanh thu nộp thuế TNCN, thuế GTGT trong trường hợp nào?
Căn cứ theo khoản 1 Điều 13 Luật Quản lý thuế 2025 quy định:
Khai thuế, khoản thu khác; tính thuế, khoản thu khác; khấu trừ thuế đối với hộ kinh doanh, cá nhân kinh doanh
1. Đối với thuế giá trị gia tăng, thuế thu nhập cá nhân:
a) Trường hợp hộ kinh doanh, cá nhân kinh doanh tự xác định có mức doanh thu hằng năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ thuộc đối tượng không chịu thuế, đối tượng không phải nộp thuế theo quy định của pháp luật về thuế giá trị gia tăng, thuế thu nhập cá nhân, hộ kinh doanh, cá nhân kinh doanh thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế;
b) Trường hợp hộ kinh doanh, cá nhân kinh doanh xác định có mức doanh thu hằng năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ thuộc đối tượng chịu thuế, đối tượng phải nộp thuế theo quy định của pháp luật về thuế, hộ kinh doanh, cá nhân kinh doanh tự xác định số thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp theo quy định của pháp luật về thuế giá trị gia tăng, thuế thu nhập cá nhân.
Trường hợp hộ kinh doanh, cá nhân kinh doanh sử dụng hóa đơn điện tử, hoá đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế, Hệ thống thông tin quản lý thuế tự động tạo lập tờ khai thuế để hỗ trợ hộ kinh doanh, cá nhân kinh doanh trong việc khai thuế và tính thuế trên cơ sở dữ liệu hóa đơn điện tử, cơ sở dữ liệu quản lý thuế và các nguồn cơ sở dữ liệu khác mà cơ quan thuế có được từ cơ quan nhà nước khác, tổ chức, cá nhân cung cấp.
…
Theo đó, hộ kinh doanh tự xác định doanh thu nộp thuế TNCN, thuế GTGT trong các trường hợp sau:
- Trường hợp hộ kinh doanh, cá nhân kinh doanh tự xác định có mức doanh thu hằng năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ thuộc đối tượng không chịu thuế, đối tượng không phải nộp thuế theo quy định của pháp luật về thuế giá trị gia tăng, thuế thu nhập cá nhân, hộ kinh doanh, cá nhân kinh doanh thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế;
- Trường hợp hộ kinh doanh, cá nhân kinh doanh xác định có mức doanh thu hằng năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ thuộc đối tượng chịu thuế, đối tượng phải nộp thuế theo quy định của pháp luật về thuế, hộ kinh doanh, cá nhân kinh doanh tự xác định số thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp theo quy định của pháp luật về thuế giá trị gia tăng, thuế thu nhập cá nhân.
+ Trường hợp hộ kinh doanh, cá nhân kinh doanh sử dụng hóa đơn điện tử, hoá đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế, Hệ thống thông tin quản lý thuế tự động tạo lập tờ khai thuế để hỗ trợ hộ kinh doanh, cá nhân kinh doanh trong việc khai thuế và tính thuế trên cơ sở dữ liệu hóa đơn điện tử, cơ sở dữ liệu quản lý thuế và các nguồn cơ sở dữ liệu khác mà cơ quan thuế có được từ cơ quan nhà nước khác, tổ chức, cá nhân cung cấp.
Lưu ý: Luật Quản lý thuế 2025 có hiệu lực từ ngày 01/07/2026, trừ quy định tại Điều 13, Điều 26 Luật Quản lý thuế 2025 có hiệu lực từ ngày 01/01/2026.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];