Các bước nộp công văn giải trình thuế theo yêu cầu của cơ quan thuế trên Dịch vụ công đơn giản, chi tiết?
Sau đây là các bước nộp công văn giải trình thuế trên Dịch vụ công theo yêu cầu của cơ quan thuế đơn giản, chi tiết:
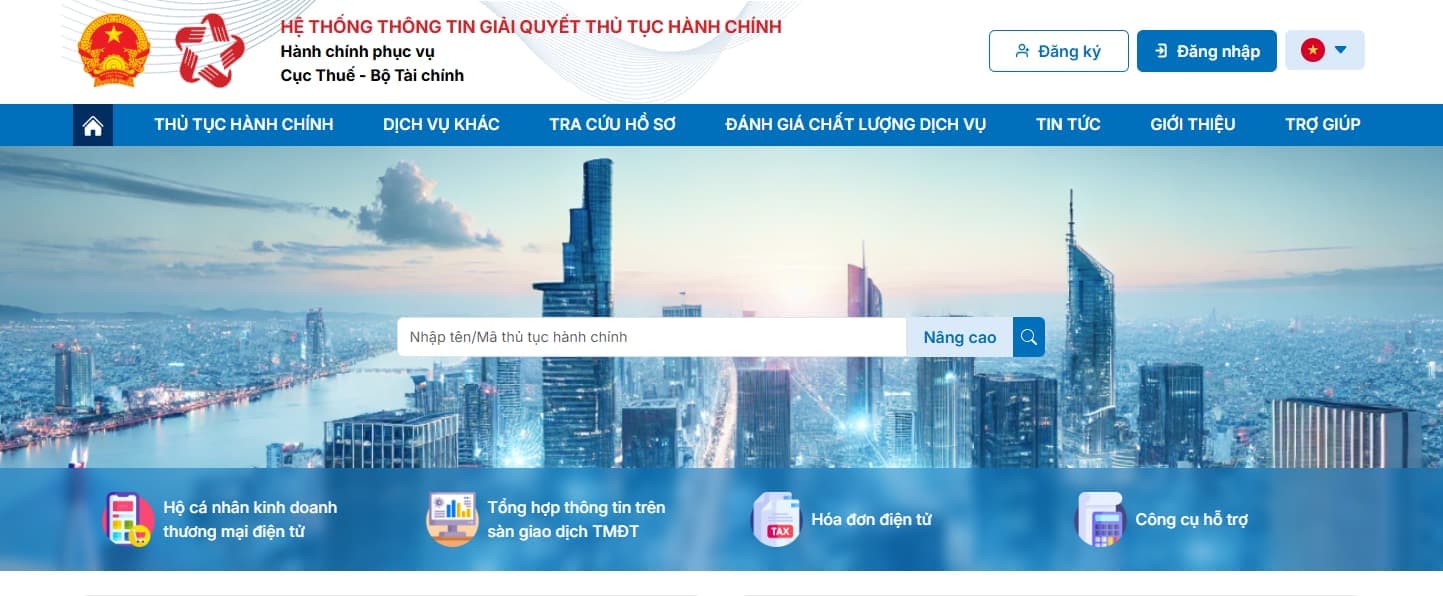
Bước 1: Truy cập vào Hệ thống thông tin giải quyết thủ tục hành chính có địa chỉ:
https://dichvucong.gdt.gov.vn/tthc/homelogin
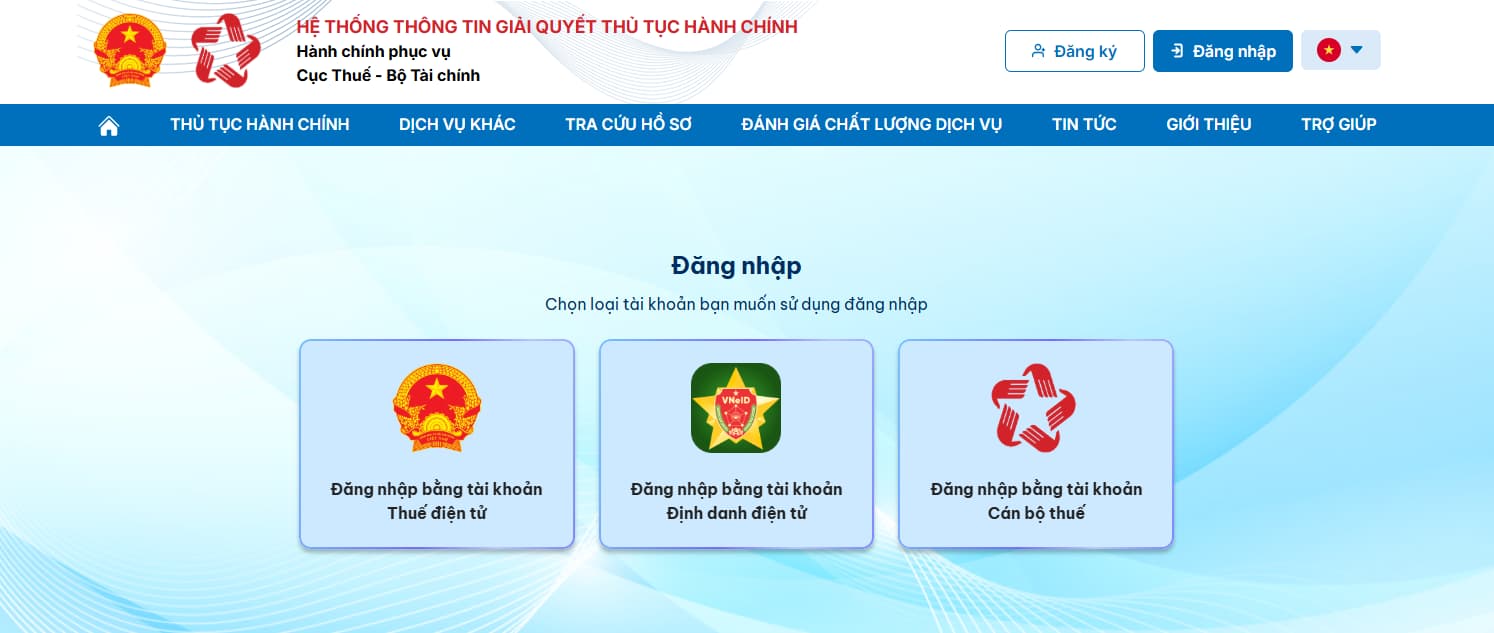
Bước 2: Đăng nhập bằng tài khoản thuế điện tử hoặc tài khoản định danh điện tử. Nhấn chọn Tra cứu hồ sơ => Tra cứu hồ sơ đã nộp
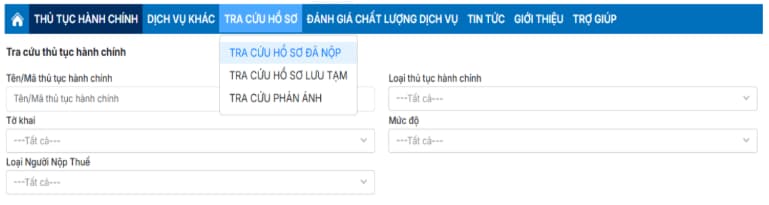
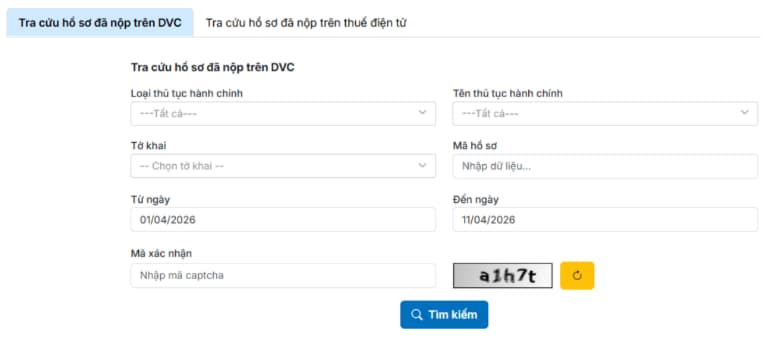
Bước 3: Tiến hành tra cứu: Tra cứu hồ sơ đã nộp trên DVC hoặc Tra cứu hồ sơ đã nộp trên thuế điện tử.
Nhập thông tin tìm kiếm: Từ ngày ... Đến ngày...; Mã xác nhận
=> Nhấn chọn Tìm kiếm
Lưu ý: Khoảng thời gian tìm kiếm không được quá 30 ngày
Bước 4: Chọn biểu tượng nộp hồ sơ để nộp hồ sơ bổ sung
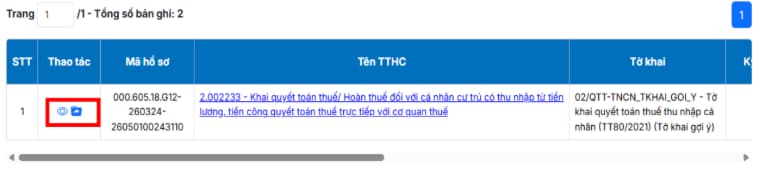
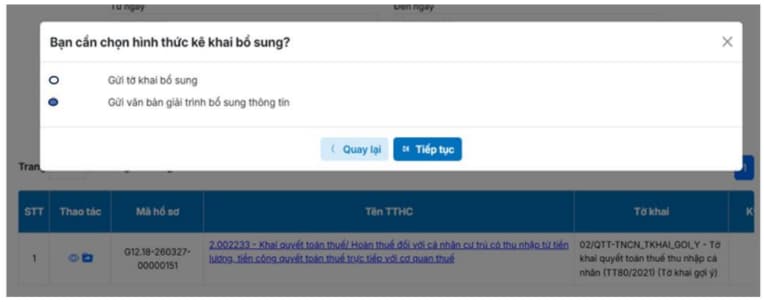
Bước 5: Hiển thị màn hình chọn hình thức gửi giải trình bổ sung
+ NNT chọn “Gửi tờ khai bổ sung”: nếu thực hiện nộp bổ sung tờ khai quyết toán thuế TNCN
+ NNT chọn “Gửi văn bản giải trình bổ sung thông tin”
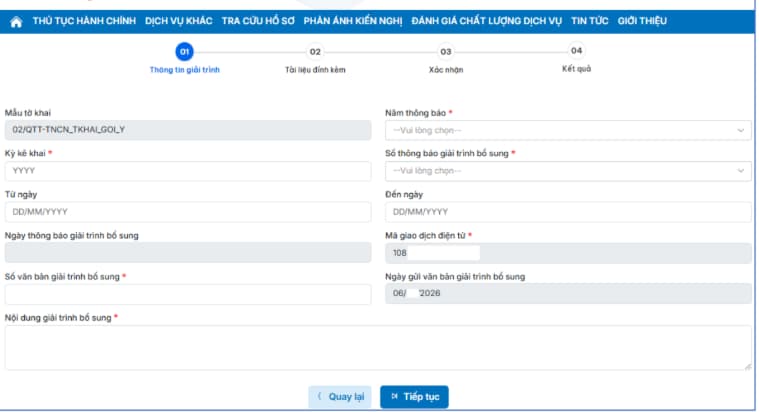
Bước 6: Hệ thống hiển thị màn hình Nhập thông tin giải trình
Hệ thống hiển thị chi tiết thông tin nhập Văn bản giải trình bổ sung
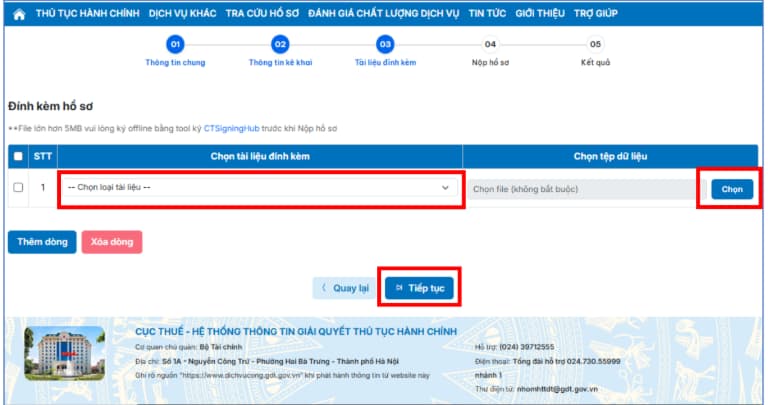
Bước 7: Xuất hiện màn hình Đính kèm phụ lục
- Hệ thống hiển thị màn hình kê khai đính kèm các phụ lục. Tiến hành thực hiện lựa chọn loại tài liệu đính kèm và đính tài liệu. Nhấn chọn Tiếp tục
- Trường hợp người nộp thuế muốn thêm hoặc xóa tài liệu đính kèm, nhấn chọn Thêm dòng hoặc Xóa dòng.
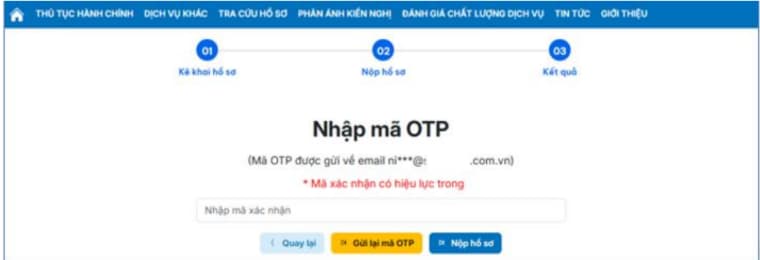
Bước 8: Nhập mã OTP gửi về số điện thoại/email đăng ký tài khoản
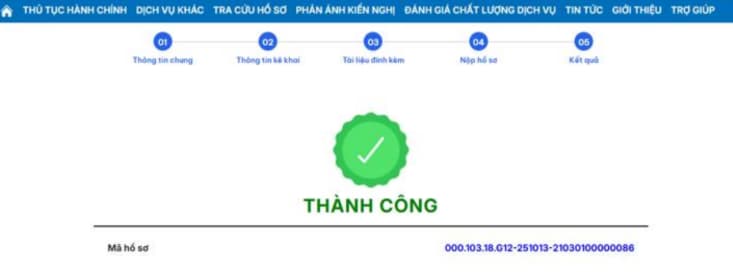
Bước 9: Hệ thống hiển thị màn hình nộp hồ sơ thành công
Trên đây là thông tin các bước nộp công văn giải trình thuế theo yêu cầu của cơ quan thuế trên Dịch vụ công đơn giản, chi tiết?
Lưu ý: Thông tin chỉ mang tính tham khảo!

Các bước nộp công văn giải trình thuế theo yêu cầu của cơ quan thuế trên Dịch vụ công đơn giản, chi tiết? (Hình từ Internet)
Khi nào người nộp thuế sẽ bị giám sát trọng điểm?
Căn cứ vào điểm d khoản 1 Điều 9 Thông tư 94/2026/TT-BTC có quy định người nộp thuế thuộc trường hợp giám sát trọng điểm về thuế là người nộp thuế có một trong các dấu hiệu sau:
(1) Người nộp thuế thực hiện các giao dịch qua ngân hàng có dấu hiệu đáng ngờ theo quy định của pháp luật về phòng, chống rửa tiền có liên quan đến trốn thuế, gian lận thuế.
(2) Người nộp thuế hoặc người đại diện hợp pháp của người nộp thuế bị khởi tố về các hành vi vi phạm về thuế, hóa đơn, chứng từ.
(3) Người nộp thuế có dấu hiệu rủi ro cao về thuế thuộc chuyên đề trọng điểm hoặc qua thu thập thông tin từ công tác quản lý của cơ quan thuế cần giám sát quản lý thuế.
(4) Người nộp thuế thuộc mức không tuân thủ pháp luật thuế theo quy định tại Điều 10 Thông tư này; người nộp thuế không giải trình, bổ sung thông tin hoặc có giải trình, bổ sung thông tin nhưng không đầy đủ theo yêu cầu và thời hạn tại thông báo bằng văn bản của cơ quan thuế.
Lưu ý: Căn cứ vào khoản 12 Điều 3 Thông tư 94/2026/TT-BTC có quy định giám sát trọng điểm là việc cơ quan thuế áp dụng các biện pháp nghiệp vụ quản lý thuế để theo dõi, kiểm soát chặt chẽ hoạt động của người nộp thuế có dấu hiệu rủi ro cao hoặc có dấu hiệu vi phạm pháp luật thuế trong một khoảng thời gian nhất định.
Khi nào người nộp thuế được xóa tiền thuế nợ theo quy định mới nhất?
Theo khoản 1 Điều 21 Luật Quản lý thuế 2025 có quy định về xóa tiền thuế nợ như sau:
Xoá tiền thuế nợ
1. Các trường hợp được xóa tiền thuế nợ:
a) Cá nhân đã chết, cá nhân bị Tòa án tuyên bố là đã chết hoặc mất năng lực hành vi dân sự mà cá nhân đó không có tài sản, bao gồm cả tài sản được thừa kế;
b) Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã bị Tòa án tuyên bố phá sản và đã thực hiện thanh toán các khoản nợ theo quy định của pháp luật về phục hồi, phá sản mà không còn tài sản;
c) Người nộp thuế không thuộc trường hợp quy định tại điểm a và điểm b khoản này mà cơ quan quản lý thuế đã áp dụng biện pháp cưỡng chế quy định tại điểm h khoản 1 Điều 49 của Luật này và khoản tiền thuế nợ này đã quá 10 năm kể từ ngày hết thời hạn nộp nhưng không có khả năng thu hồi;
d) Các trường hợp bị ảnh hưởng do thiên tai, thảm họa, dịch bệnh có phạm vi rộng đã được xem xét miễn tiền chậm nộp theo quy định tại khoản 5 Điều 16 của Luật này và đã được gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt theo quy định tại điểm a khoản 7 Điều 14 của Luật này nhưng vẫn không có khả năng phục hồi sản xuất, kinh doanh và không có khả năng nộp tiền thuế nợ.
...
Như vậy, theo quy định trên, các trường hợp được xóa tiền thuế nợ bao gồm:
- Cá nhân đã chết, cá nhân bị Tòa án tuyên bố là đã chết hoặc mất năng lực hành vi dân sự mà cá nhân đó không có tài sản, bao gồm cả tài sản được thừa kế;
- Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã bị Tòa án tuyên bố phá sản và đã thực hiện thanh toán các khoản nợ theo quy định của pháp luật về phục hồi, phá sản mà không còn tài sản;
- Người nộp thuế không thuộc trường hợp quy định tại điểm a và điểm b khoản 1 Điều 21 Luật Quản lý thuế 2025 mà cơ quan quản lý thuế đã áp dụng biện pháp cưỡng chế quy định tại điểm h khoản 1 Điều 49 Luật Quản lý thuế 2025 và khoản tiền thuế nợ này đã quá 10 năm kể từ ngày hết thời hạn nộp nhưng không có khả năng thu hồi;
- Các trường hợp bị ảnh hưởng do thiên tai, thảm họa, dịch bệnh có phạm vi rộng đã được xem xét miễn tiền chậm nộp theo quy định tại khoản 5 Điều 16 Luật Quản lý thuế 2025 và đã được gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt theo quy định tại điểm a khoản 7 Điều 14 Luật Quản lý thuế 2025 nhưng vẫn không có khả năng phục hồi sản xuất, kinh doanh và không có khả năng nộp tiền thuế nợ.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];