Bảng so sánh quy định pháp luật giữa hộ kinh doanh và doanh nghiệp nhỏ tại Quyết định 3389?
Vừa qua, Bộ Tài chính đã đã có Quyết định 3389/QĐ-BTC năm 2025 về việc Phê duyệt Đề án “Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xóa bỏ thuế khoán.
Theo đó tại Biểu 1 Đề án ban hành kèm theo Quyết định 3389/QĐ-BTC năm 2025 đã có bảng so sánh quy định pháp luật giữa hộ kinh doanh và doanh nghiệp nhỏ về thủ tục đăng ký kinh doanh, chính sách thuế, thực hiện chế độ kế toán, thực hiện quy định về BHXH.
Hệ thống chính sách pháp luật hiện hành tạo ra sự khác biệt tương đối giữa HKD và doanh nghiệp, thể hiện trên các phương diện: thủ tục đăng ký, nghĩa vụ thuế và hóa đơn, chế độ kế toán, và các quy định quản lý chuyên ngành. Cụ thể bảng so sánh quy định pháp luật giữa hộ kinh doanh và doanh nghiệp nhỏ như sau:
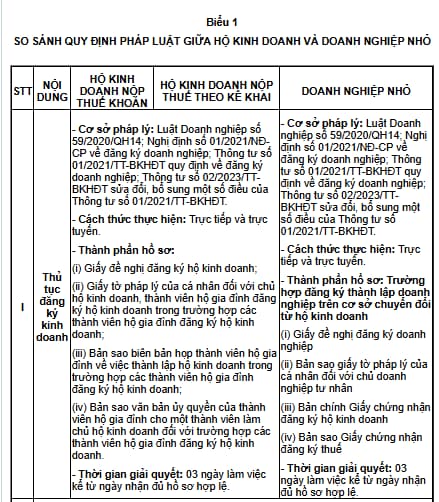
>> Tải về đầy đủ bảng so sánh quy định pháp luật giữa hộ kinh doanh và doanh nghiệp nhỏ tại đây
Xem thêm:
Bảng mô hình quản lý thuế đối với hộ cá nhân kinh doanh khi xóa bỏ thuế khoán?
Hộ kinh doanh như thế nào thì được miễn thuế?
Bảng so sánh quy định pháp luật giữa hộ kinh doanh và doanh nghiệp nhỏ tại Quyết định 3389? (Hình từ Internet)
Hộ kinh doanh có thể chọn chuyển đổi sang loại hình doanh nghiệp nào?
Căn cứ Luật Doanh nghiệp 2020 (được sửa đổi bởi Luật Doanh nghiệp sửa đổi 2025) và Cổng thông tin hỗ trợ hộ kinh doanh, doanh nghiệp của Cục Thuế.
Theo đó, khi hộ kinh doanh quyết định nâng cấp từ hộ kinh doanh chuyển đổi sang loại hình doanh nghiệp, việc lựa chọn loại hình phù hợp sẽ giúp tận dụng được lợi thế pháp lý, quản trị và phát triển bền vững. Mỗi loại hình doanh nghiệp đều có ưu – nhược điểm riêng, phù hợp với quy mô vốn, số lượng người góp vốn và kế hoạch kinh doanh của từng trường hợp.
Sau đây là các loại hình doanh nghiệp mà hộ kinh doanh có thể lựa chọn khi chuyển đổi:
Tiêu chí | Công ty TNHH 1 thành viên | Công ty TNHH 2 thành viên trở lên | Công ty cổ phần | Doanh nghiệp tư nhân |
Số lượng chủ sở hữu | 1 cá nhân hoặc 1 tổ chức | Từ 2 đến tối đa 50 thành viên góp vốn | Tối thiểu 3 cổ đông, không giới hạn tối đa | 1 cá nhân |
Trách nhiệm tài sản | Giới hạn trong phạm vi vốn góp | Giới hạn trong phạm vi vốn góp | Giới hạn trong phạm vi vốn góp | Vô hạn – toàn bộ tài sản cá nhân |
Khả năng huy động vốn | Hạn chế (chỉ tăng vốn từ chủ sở hữu hoặc huy động thêm thành viên để chuyển sang loại hình khác) | Hạn chế hơn so với công ty cổ phần | Cao, dễ kêu gọi nhà đầu tư và phát hành cổ phần | Rất hạn chế |
Cơ cấu quản lý | Gọn nhẹ, dễ kiểm soát | Chặt chẽ, có Hội đồng thành viên | Phức tạp hơn, có Đại hội đồng cổ đông, Hội đồng quản trị | Đơn giản, chủ sở hữu toàn quyền |
Ưu điểm | Cơ cấu gọn nhẹ, dễ kiểm soát; tách biệt tài sản cá nhân với tài sản công ty; giảm rủi ro về trách nhiệm tài chính. | Cơ cấu quản lý chặt chẽ, quyền lợi và nghĩa vụ được phân định rõ; tách bạch tài sản cá nhân và tài sản công ty. | Dễ huy động vốn từ nhiều nguồn, kể cả từ các nhà đầu tư bên ngoài; linh hoạt trong chuyển nhượng cổ phần; thuận lợi nếu có kế hoạch mở rộng mạnh mẽ hoặc niêm yết sau này. | Thủ tục thành lập đơn giản, toàn quyền quyết định hoạt động kinh doanh. |
Nhược điểm | Khả năng huy động vốn hạn chế hơn so với công ty cổ phần. | Thủ tục chuyển nhượng vốn phức tạp hơn so với công ty cổ phần. | Cơ cấu quản trị phức tạp hơn; chi phí tuân thủ cao hơn. | Rủi ro cao do chủ doanh nghiệp phải chịu trách nhiệm vô hạn. Chủ doanh nghiệp tư nhân không được đồng thời là chủ hộ kinh doanh, thành viên hợp danh của công ty hợp danh |
Phù hợp với | Hộ kinh doanh do một cá nhân làm chủ, muốn mở rộng quy mô nhưng vẫn giữ quyền kiểm soát tuyệt đối | Hộ kinh doanh có nhiều người cùng góp vốn, muốn phân chia quyền lợi và rủi ro theo tỷ lệ sở hữu. | Hộ kinh doanh muốn huy động vốn lớn, hợp tác với nhiều đối tác và mở rộng quy mô nhanh. | Trường hợp muốn duy trì cơ chế quản lý giống hộ kinh doanh nhưng vẫn có tư cách pháp nhân để giao dịch. |
Trên đây là các loại hình doanh nghiệp mà hộ kinh doanh có thể lựa chọn khi chuyển đổi. Hộ kinh doanh cá thể có thể tham khảo và lựa chọn loại hình phù hợp với khả năng và quy mô của hộ kinh doanh.
Mọi hộ kinh doanh có nghĩa vụ nộp thuế theo quy định đúng không?
Căn cứ Điều 5 Luật Quản lý thuế 2019 được sửa đổi bởi Khoản 1 Điều 6 Luật sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024 quy định nguyên tắc quản lý thuế cụ thể như sau:
Nguyên tắc quản lý thuế
1. Mọi tổ chức, hộ gia đình, hộ kinh doanh, cá nhân có nghĩa vụ nộp thuế theo quy định của luật.
2. Cơ quan quản lý thuế, các cơ quan khác của Nhà nước được giao nhiệm vụ quản lý thu thực hiện việc quản lý thuế theo quy định của Luật này và quy định khác của pháp luật có liên quan, bảo đảm công khai, minh bạch, bình đẳng và bảo đảm quyền, lợi ích hợp pháp của người nộp thuế.
Công chức quản lý thuế chịu trách nhiệm giải quyết hồ sơ thuế trong phạm vi hồ sơ, tài liệu, thông tin của người nộp thuế cung cấp, cơ sở dữ liệu của cơ quan quản lý thuế, thông tin của cơ quan nhà nước có thẩm quyền cung cấp có liên quan đến người nộp thuế, kết quả áp dụng quản lý rủi ro trong quản lý thuế, bảo đảm theo đúng chức trách, nhiệm vụ, tuân thủ quy định của pháp luật về quản lý thuế và quy định pháp luật khác về thuế có liên quan.
3. Cơ quan, tổ chức, cá nhân có trách nhiệm tham gia quản lý thuế theo quy định của pháp luật.
4. Thực hiện cải cách thủ tục hành chính và ứng dụng công nghệ thông tin hiện đại trong quản lý thuế; áp dụng các nguyên tắc quản lý thuế theo thông lệ quốc tế, trong đó có nguyên tắc bản chất hoạt động, giao dịch quyết định nghĩa vụ thuế, nguyên tắc quản lý rủi ro trong quản lý thuế và các nguyên tắc khác phù hợp với điều kiện của Việt Nam.
5. Áp dụng biện pháp ưu tiên khi thực hiện các thủ tục về thuế đối với hàng hóa xuất khẩu, nhập khẩu theo quy định của pháp luật về hải quan và quy định của Chính phủ.
Như vậy, mọi tổ chức, hộ gia đình, hộ kinh doanh, cá nhân có nghĩa vụ nộp thuế theo quy định của luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];