Bảng mã loại hình xuất nhập khẩu mới nhất 2026 như thế nào?
Căn cứ Quyết định 1357/QĐ-TCHQ năm 2021 của Tổng cục Hải quan (nay là Cục Hải quan) ban hành kèm theo Bảng mã loại hình xuất khẩu, nhập khẩu và hướng dẫn sử dụng, theo đó, bảng mã loại hình xuất nhập khẩu mới nhất 2026 cụ thể như sau:
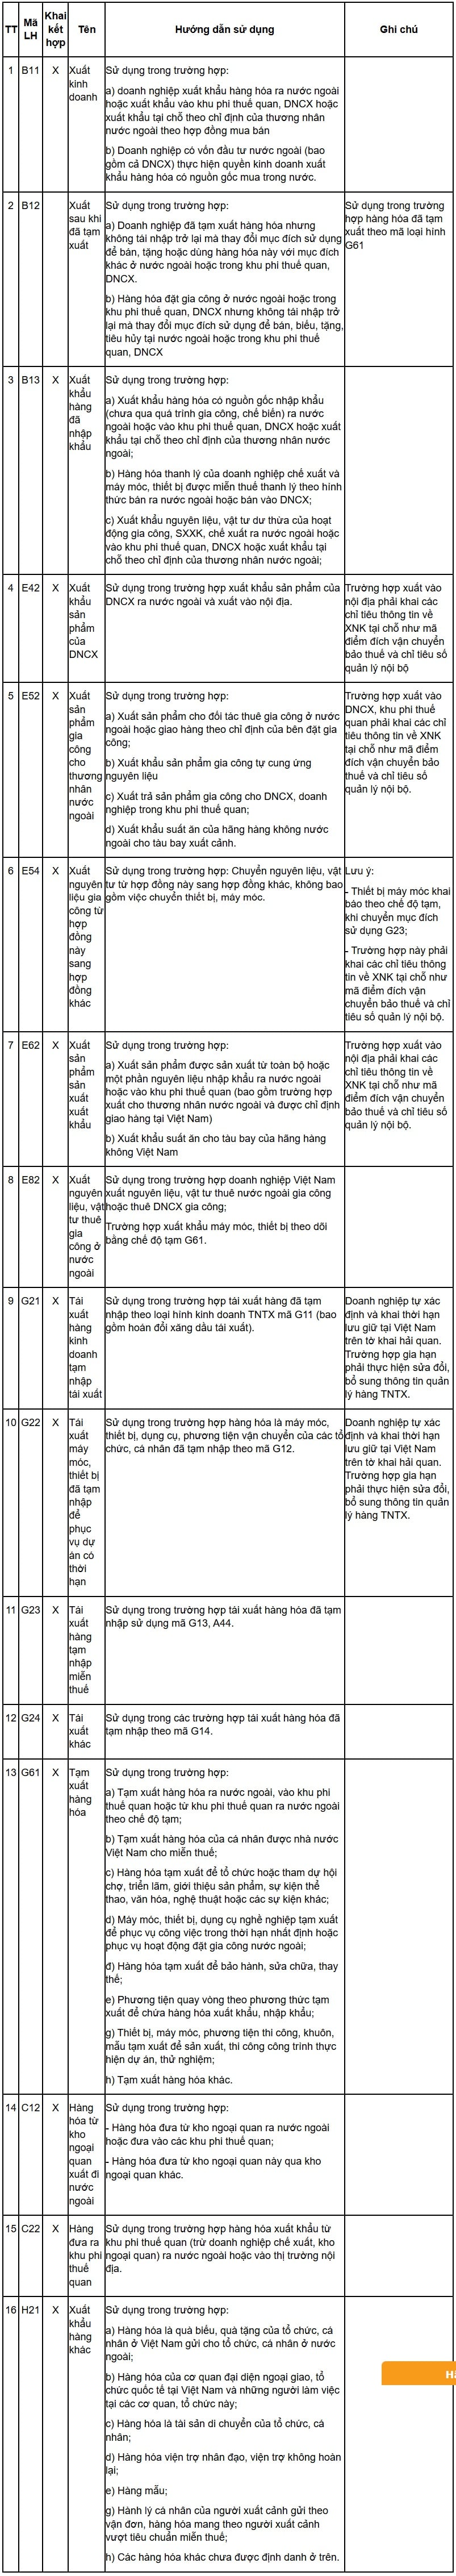
(1) Mã loại hình xuất khẩu
(2) Mã loại hình nhập khẩu
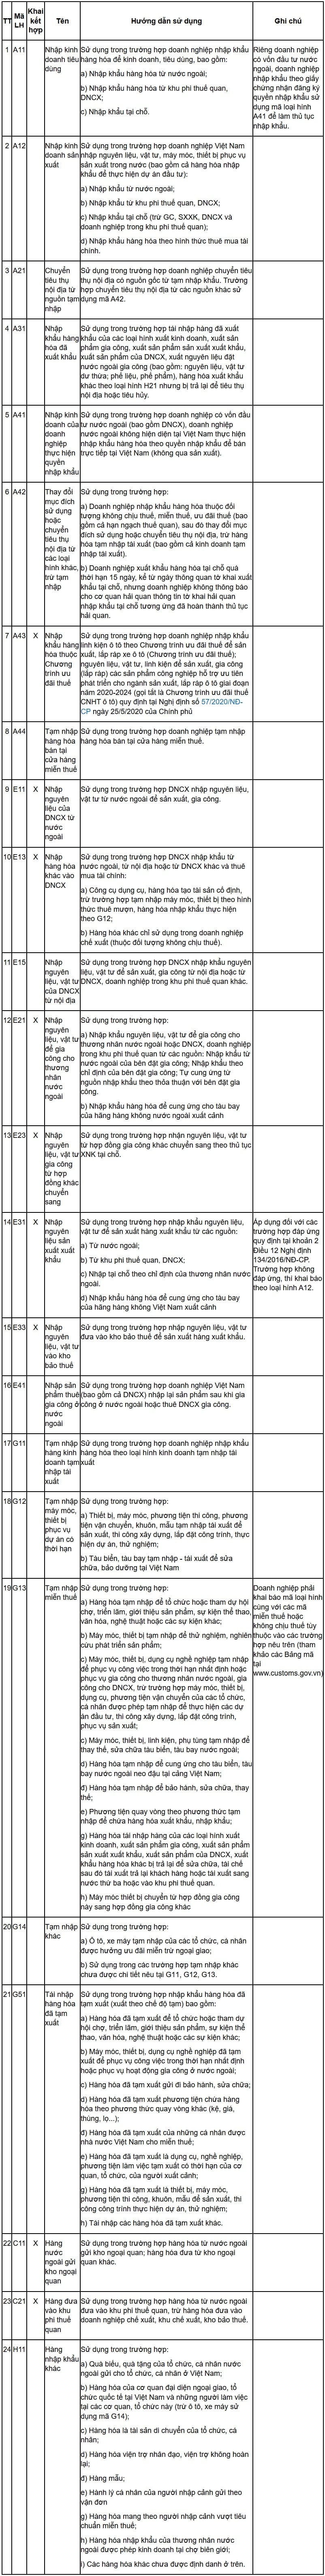
Trên đây là bảng mã loại hình xuất nhập khẩu mới nhất 2026.
>>> Tra cứu MST doanh nghiệp: Tại đây >>> Tra cứu MST cá nhân: Tại đây >>> Xem thêm: Công văn 1900/HQHG mã loại hình đối với hàng hóa nhập khẩu của doanh nghiệp chế xuất? |
Bảng mã loại hình xuất nhập khẩu mới nhất 2026 như thế nào? (Hình từ Internet)
Chính sách thuế đối với hàng hóa xuất nhập khẩu được áp dụng khi nào?
Căn cứ Điều 29 Luật Hải quan 2014 quy định về khai hải quan như sau:
Khai hải quan
1. Người khai hải quan phải khai đầy đủ, chính xác, rõ ràng các tiêu chí thông tin tờ khai hải quan.
2. Khai hải quan được thực hiện theo phương thức điện tử, trừ trường hợp người khai hải quan được khai trên tờ khai hải quan giấy theo quy định của Chính phủ.
3. Tờ khai hải quan đã đăng ký có giá trị làm thủ tục hải quan. Chính sách quản lý hàng hóa, chính sách thuế đối với hàng hóa xuất khẩu, nhập khẩu được áp dụng tại thời điểm đăng ký tờ khai hải quan, trừ trường hợp pháp luật về thuế xuất khẩu, thuế nhập khẩu có quy định khác.
4. Người khai hải quan xác định có sai sót trong việc khai hải quan được thực hiện khai bổ sung trong các trường hợp sau đây:
a) Đối với hàng hóa đang làm thủ tục hải quan: trước thời điểm cơ quan hải quan thông báo việc kiểm tra trực tiếp hồ sơ hải quan;
b) Đối với hàng hóa đã được thông quan: trong thời hạn 60 ngày kể từ ngày thông quan và trước thời điểm cơ quan hải quan quyết định kiểm tra sau thông quan, thanh tra, trừ trường hợp nội dung khai bổ sung liên quan đến giấy phép xuất khẩu, nhập khẩu; kiểm tra chuyên ngành về chất lượng hàng hóa, y tế, văn hóa, kiểm dịch động vật, thực vật, an toàn thực phẩm.
Quá thời hạn quy định tại điểm a và điểm b khoản này, người khai hải quan mới phát hiện sai sót trong việc khai hải quan thì thực hiện khai bổ sung và xử lý theo quy định của pháp luật về thuế, pháp luật về xử lý vi phạm hành chính.
5. Người khai hải quan được nộp tờ khai hải quan chưa hoàn chỉnh hoặc chứng từ thay thế tờ khai hải quan để thông quan và hoàn chỉnh tờ khai hải quan trong thời hạn quy định tại Điều 43 và Điều 50 của Luật này, khai một lần để xuất khẩu, nhập khẩu nhiều lần trong một thời gian nhất định đối với mặt hàng nhất định.
6. Hàng hóa đang được làm thủ tục hải quan hoặc đã hoàn thành thủ tục hải quan nhưng vẫn đang chịu sự giám sát hải quan, người khai hải quan được thay đổi loại hình xuất khẩu, nhập khẩu theo quy định của pháp luật về hải quan.
Như vậy, chính sách thuế đối với hàng hóa xuất nhập khẩu được áp dụng tại thời điểm đăng ký tờ khai hải quan, trừ trường hợp pháp luật về thuế xuất khẩu, thuế nhập khẩu có quy định khác.
Đối tượng chịu thuế xuất nhập khẩu gồm những hàng hóa nào?
Căn cứ Điều 2 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định đối tượng chịu thuế như sau:
Đối tượng chịu thuế
1. Hàng hóa xuất khẩu, nhập khẩu qua cửa khẩu, biên giới Việt Nam.
2. Hàng hóa xuất khẩu từ thị trường trong nước vào khu phi thuế quan, hàng hóa nhập khẩu từ khu phi thuế quan vào thị trường trong nước.
3. Hàng hóa xuất khẩu, nhập khẩu tại chỗ và hàng hóa xuất khẩu, nhập khẩu của doanh nghiệp thực hiện quyền xuất khẩu, quyền nhập khẩu, quyền phân phối.
4. Đối tượng chịu thuế xuất khẩu, thuế nhập khẩu không áp dụng đối với các trường hợp sau:
a) Hàng hóa quá cảnh, chuyển khẩu, trung chuyển;
b) Hàng hóa viện trợ nhân đạo, hàng hóa viện trợ không hoàn lại;
c) Hàng hóa xuất khẩu từ khu phi thuế quan ra nước ngoài; hàng hóa nhập khẩu từ nước ngoài vào khu phi thuế quan và chỉ sử dụng trong khu phi thuế quan; hàng hóa chuyển từ khu phi thuế quan này sang khu phi thuế quan khác;
d) Phần dầu khí được dùng để trả thuế tài nguyên cho Nhà nước khi xuất khẩu.
5. Chính phủ quy định chi tiết Điều này.
Như vậy, đối tượng chịu thuế xuất nhập khẩu bao gồm:
- Hàng hóa xuất khẩu, nhập khẩu qua cửa khẩu, biên giới Việt Nam.
- Hàng hóa xuất khẩu từ thị trường trong nước vào khu phi thuế quan, hàng hóa nhập khẩu từ khu phi thuế quan vào thị trường trong nước.
- Hàng hóa xuất khẩu, nhập khẩu tại chỗ và hàng hóa xuất khẩu, nhập khẩu của doanh nghiệp thực hiện quyền xuất khẩu, quyền nhập khẩu, quyền phân phối.
- Đối tượng chịu thuế xuất khẩu, thuế nhập khẩu không áp dụng đối với các trường hợp sau:
+ Hàng hóa quá cảnh, chuyển khẩu, trung chuyển;
+ Hàng hóa viện trợ nhân đạo, hàng hóa viện trợ không hoàn lại;
+ Hàng hóa xuất khẩu từ khu phi thuế quan ra nước ngoài; hàng hóa nhập khẩu từ nước ngoài vào khu phi thuế quan và chỉ sử dụng trong khu phi thuế quan; hàng hóa chuyển từ khu phi thuế quan này sang khu phi thuế quan khác;
+ Phần dầu khí được dùng để trả thuế tài nguyên cho Nhà nước khi xuất khẩu.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];