
Chính thức 34 Bảo hiểm xã hội khu vực mới sau sáp nhập tỉnh thành từ 12/5/2025?
Quyết định 2282/QĐ-BTC sửa đổi cơ cấu tổ chức Bảo hiểm xã hội Việt Nam? Không còn BHXH khu vực?
Ngày 12/5/2025, Bộ Tài chính ban hành Quyết định 1733/QĐ-BTC năm 2025 sửa đổi bổ sung Quyết định 391/QĐ-BTC năm 2025 quy định về Cơ cấu tổ chứ Bảo hiểm xã hội khu vực sau sáp nhập tỉnh thành.
Quyết định 1733/QĐ-BTC năm 2025: Tải về
Căn cứ Điều 1 Quyết định 1733/QĐ-BTC năm 2025 Bảo hiểm xã hội khu vực trực thuộc Bảo hiểm xã hội Việt Nam được tổ chức theo 34 khu vực.
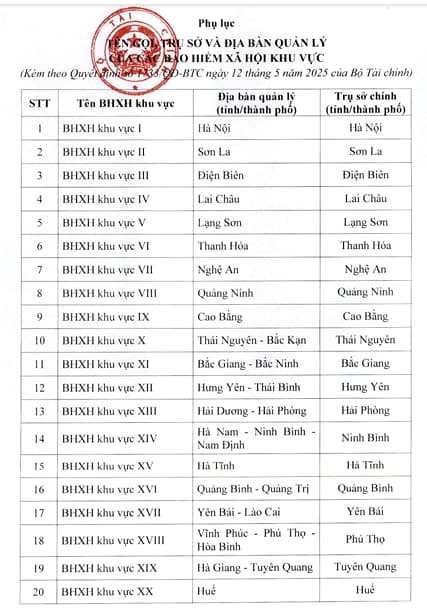
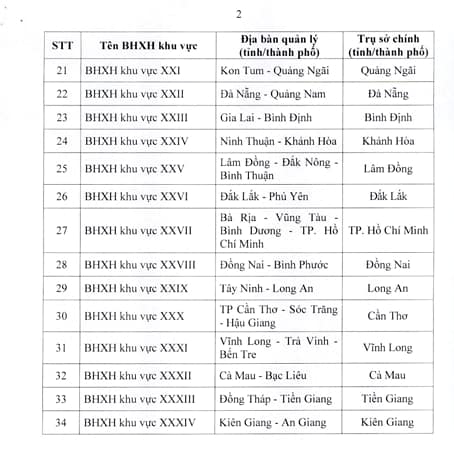
Tên gọi, trụ sở và địa bàn quản lý của từng Bảo hiểm xã hội khu vực theo phụ lục kèm theo Quyết định này. Bảo hiểm xã hội khu vực có tư cách pháp nhân, con dấu và tài khoản riêng theo quy định của pháp luật.
Bảo hiểm xã hội khu vực được tổ chức bình quân không quá 10 phòng tham mưu.
Tên gọi, trụ sở và địa bàn quản lý của 34 Bảo hiểm xã hội khu vực ban hành kèm theo Quyết định 1733/QĐ-BTC năm 2025 như sau:
>> Cập nhật quy định mới: Ngày 09/7/2025, Bảo hiểm xã hội Việt Nam đã ban hành Công văn 1521/BHXH-TCCB năm 2025 về việc triển khai thực hiện Quyết định 2286/QĐ-BTC năm 2025 của Bộ trưởng Bộ Tài chính.
Theo đó, Bảo hiểm xã hội Việt Nam yêu cầu Thủ trưởng các đơn vị trực thuộc BHXH Việt Nam ở Trung ương; Giám đốc BHXH khu vực chủ động, đảm bảo tốt nhất các điều kiện về cơ sở vật chất, trang thiết bị, công nghệ thông tin, thay đổi chứng thư số chủ tài khoản, kế toán trưởng theo pháp nhân mới phục vụ hoạt động của đơn vị trước và sau khi đổi tên BHXH khu vực thành BHXH tỉnh, thành phố trực thuộc Trung ương (gọi chung là BHXH cấp tỉnh) nhằm bảo đảm vận hành thông suốt, ổn định, không gián đoạn việc phục vụ người dân, doanh nghiệp.
Thực hiện thay đổi tên gọi của BHXH khu vực thành BHXH cấp tỉnh (Phụ lục số 01 kèm theo); đồng thời, triển khai ngay việc thực hiện thủ tục thay đổi con dấu và thông báo thay đổi tên gọi đối với BHXH cấp tỉnh.
Do đó, dưới đây là Danh sách 34 BHXH tỉnh, thành phố trực thuộc trung ương sau sáp nhập cụ thể như sau:
STT | Tên đơn vị | Tên đơn vị (Trước khi đổi tên gọi) | Trụ sở chính |
1 | Bảo hiểm xã hội thành phố Hà Nội | Bảo hiểm xã hội khu vực I | TP. Hà Nội |
2 | Bảo hiểm xã hội Thành phố Hồ Chí Minh | Bảo hiểm xã hội khu vực XXVII | TP. Hồ Chí Minh |
3 | Bảo hiểm xã hội thành phố Hải Phòng | Bảo hiểm xã hội khu vực XIII | TP. Hải Phòng |
4 | Bảo hiểm xã hội thành phố Đà Nẵng | Bảo hiểm xã hội khu vực XXII | TP. Đà Nẵng |
5 | Bảo hiểm xã hội thành phố Cần Thơ | Bảo hiểm xã hội khu vực XXX | TP. Cần Thơ |
6 | Bảo hiểm xã hội thành phố Huế | Bảo hiểm xã hội khu vực XX | TP. Huế |
7 | Bảo hiểm xã hội tỉnh An Giang | Bảo hiểm xã hội khu vực XXXIV | Tỉnh An Giang |
8 | Bảo hiểm xã hội tỉnh Bắc Ninh | Bảo hiểm xã hội khu vực XI | Tỉnh Bắc Ninh |
9 | Bảo hiểm xã hội tỉnh Cao Bằng | Bảo hiểm xã hội khu vực IX | Tỉnh Cao Bằng |
10 | Bảo hiểm xã hội tỉnh Cà Mau | Bảo hiểm xã hội khu vực XXXII | Tỉnh Cà Mau |
11 | Bảo hiểm xã hội tỉnh Đắk Lắk | Bảo hiểm xã hội khu vực XXVI | Tỉnh Đắk Lắk |
12 | Bảo hiểm xã hội tỉnh Đồng Nai | Bảo hiểm xã hội khu vực XXVIII | Tỉnh Đồng Nai |
13 | Bảo hiểm xã hội tỉnh Đồng Tháp | Bảo hiểm xã hội khu vực XXXIII | Tỉnh Đồng Tháp |
14 | Bảo hiểm xã hội tỉnh Điện Biên | Bảo hiểm xã hội khu vực III | Tỉnh Điện Biên |
15 | Bảo hiểm xã hội tỉnh Gia Lai | Bảo hiểm xã hội khu vực XXIII | Tỉnh Gia Lai |
16 | Bảo hiểm xã hội tỉnh Hà Tĩnh | Bảo hiểm xã hội khu vực XV | Tỉnh Hà Tĩnh |
17 | Bảo hiểm xã hội tỉnh Hưng Yên | Bảo hiểm xã hội khu vực XII | Tỉnh Hưng Yên |
18 | Bảo hiểm xã hội tỉnh Khánh Hòa | Bảo hiểm xã hội khu vực XXIV | Tỉnh Khánh Hòa |
19 | Bảo hiểm xã hội tỉnh Lai Châu | Bảo hiểm xã hội khu vực IV | Tỉnh Lai Châu |
20 | Bảo hiểm xã hội tỉnh Lạng Sơn | Bảo hiểm xã hội khu vực V | Tỉnh Lạng Sơn |
21 | Bảo hiểm xã hội tỉnh Lào Cai | Bảo hiểm xã hội khu vực XVII | Tỉnh Lào Cai |
22 | Bảo hiểm xã hội tỉnh Lâm Đồng | Bảo hiểm xã hội khu vực XXV | Tỉnh Lâm Đồng |
23 | Bảo hiểm xã hội tỉnh Ninh Bình | Bảo hiểm xã hội khu vực XIV | Tỉnh Ninh Bình |
24 | Bảo hiểm xã hội tỉnh Nghệ An | Bảo hiểm xã hội khu vực VII | Tỉnh Nghệ An |
25 | Bảo hiểm xã hội tỉnh Phú Thọ | Bảo hiểm xã hội khu vực XVIII | Tỉnh Phú Thọ |
26 | Bảo hiểm xã hội tỉnh Quảng Ngãi | Bảo hiểm xã hội khu vực XXI | Tỉnh Quảng Ngãi |
27 | Bảo hiểm xã hội tỉnh Quảng Ninh | Bảo hiểm xã hội khu vực VIII | Tỉnh Quảng Ninh |
28 | Bảo hiểm xã hội tỉnh Quảng Trị | Bảo hiểm xã hội khu vực XVI | Tỉnh Quảng Trị |
29 | Bảo hiểm xã hội tỉnh Sơn La | Bảo hiểm xã hội khu vực II | Tỉnh Sơn La |
30 | Bảo hiểm xã hội tỉnh Tây Ninh | Bảo hiểm xã hội khu vực XXIX | Tỉnh Tây Ninh |
31 | Bảo hiểm xã hội tỉnh Thanh Hóa | Bảo hiểm xã hội khu vực VI | Tỉnh Thanh Hóa |
32 | Bảo hiểm xã hội tỉnh Thái Nguyên | Bảo hiểm xã hội khu vực X | Tỉnh Thái Nguyên |
33 | Bảo hiểm xã hội tỉnh Tuyên Quang | Bảo hiểm xã hội khu vực XIX | Tỉnh Tuyên Quang |
34 | Bảo hiểm xã hội tỉnh Vĩnh Long | Bảo hiểm xã hội khu vực XXXI | Tỉnh Vĩnh Long |
Mức đóng BHXH tự nguyện cao nhất khi Luật Bảo hiểm xã hội 2024 có hiệu lực?
Từ ngày 01/07/2025 áp dụng Luật Bảo hiểm xã hội 2024, theo đó, tại Điều 36 Luật Bảo hiểm xã hội 2024 quy định mức đóng bảo hiểm xã hội tự nguyện hàng tháng bằng 22% mức thu nhập làm căn cứ đóng bảo hiểm xã hội tự nguyện.
Cụ thể, mức thu nhập này phải nằm trong khoảng từ mức chuẩn hộ nghèo của khu vực nông thôn cho đến 20 lần mức lương cơ sở tại thời điểm đóng.
Mức đóng BHXH tự nguyện hằng tháng:
Mức đóng BHXH tự nguyện/tháng = 22% x Mức thu nhập làm căn cứ đóng BHXH tự nguyện - Mức nhà nước hỗ trợ đóng
Trong đó, mức thu nhập chọn đóng bảo hiểm xã hội tự nguyện sẽ do người lao động tự lựa chọn nhưng phải tuân thủ các giới hạn sau:
Mức thu nhập chọn đóng BHXH tự nguyện:
- Mức thấp nhất: Bằng mức chuẩn hộ nghèo khu vực nông thôn. Theo khoản 1 Điều 3 Nghị định 07/2021/NĐ-CP, mức chuẩn hộ nghèo khu vực nông thôn hiện nay là 1.500.000 đồng/tháng.
Do đó, mức đóng bảo hiểm xã hội tự nguyện tối thiểu được tính là:
22% x 1.500.000 = 330.000 đồng/tháng
- Mức cao nhất: Bằng 20 lần mức lương cơ sở. Hiện nay, mức lương cơ sở là 2.340.000 đồng theo quy định tại khoản 2 Điều 3 Nghị định 73/2024/NĐ-CP.
Vì vậy, mức đóng bảo hiểm xã hội tự nguyện tối đa là:
22% x 20 x 2.340.000 = 10.296.000 đồng/tháng
- Mức nhà nước hỗ trợ đóng: Căn cứ vào điều kiện phát triển kinh tế - xã hội, khả năng ngân sách nhà nước từng thời kỳ, Chính phủ quy định mức hỗ trợ, đối tượng hỗ trợ và thời gian thực hiện chính sách hỗ trợ tiền đóng bảo hiểm xã hội cho người tham gia bảo hiểm xã hội tự nguyện, giúp giảm bớt gánh nặng tài chính và khuyến khích người dân tham gia bảo hiểm xã hội. Mức hỗ trợ này phụ thuộc vào các đối tượng và quy định cụ thể của từng giai đoạn.
Như vậy, mức đóng BHXH tự nguyện cao nhất từ ngày 01/07/2025 là 10.296.000 đồng/tháng.
Tiền đóng BHXH có được trừ khi tính thuế TNCN không?
Tại khoản 2 Điều 9 Thông tư 111/2013/TT-BTC được sửa đổi bởi Điều 15 Thông tư 92/2015/TT-BTC quy định về các khoản giảm trừ khi tính thuế TNCN, trong đó:
Các khoản giảm trừ
Các khoản giảm trừ theo hướng dẫn tại Điều này là các khoản được trừ vào thu nhập chịu thuế của cá nhân trước khi xác định thu nhập tính thuế từ tiền lương, tiền công, từ kinh doanh. Cụ thể như sau:
...
2. Giảm trừ đối với các khoản đóng bảo hiểm, Quỹ hưu trí tự nguyện
a) Các khoản đóng bảo hiểm bao gồm: bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành nghề phải tham gia bảo hiểm bắt buộc.
b) Các khoản đóng vào Quỹ hưu trí tự nguyện, mua bảo hiểm hưu trí tự nguyện
Mức đóng vào quỹ hưu trí tự nguyện, mua bảo hiểm hưu trí tự nguyện được trừ ra khỏi thu nhập chịu thuế theo thực tế phát sinh nhưng tối đa không quá một (01) triệu đồng/tháng đối với người lao động tham gia các sản phẩm hưu trí tự nguyện theo hướng dẫn của Bộ Tài chính bao gồm cả số tiền do người sử dụng lao động đóng cho người lao động và cả số tiền do người lao động tự đóng (nếu có), kể cả trường hợp tham gia nhiều quỹ. Căn cứ xác định thu nhập được trừ là bản chụp chứng từ nộp tiền (hoặc nộp phí) do quỹ hưu trí tự nguyện, doanh nghiệp bảo hiểm cấp.
c) Người nước ngoài là cá nhân cư trú tại Việt Nam, người Việt Nam là cá nhân cư trú nhưng làm việc tại nước ngoài có thu nhập từ kinh doanh, từ tiền lương, tiền công ở nước ngoài đã tham gia đóng các khoản bảo hiểm bắt buộc theo quy định của quốc gia nơi cá nhân cư trú mang quốc tịch hoặc làm việc tương tự quy định của pháp luật Việt Nam như bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp bắt buộc và các khoản bảo hiểm bắt buộc khác (nếu có) thì được trừ các khoản phí bảo hiểm đó vào thu nhập chịu thuế từ kinh doanh, từ tiền lương, tiền công khi tính thuế thu nhập cá nhân.
Cá nhân người nước ngoài và người Việt Nam có tham gia đóng các khoản bảo hiểm nêu trên ở nước ngoài sẽ được tạm giảm trừ ngay vào thu nhập để khấu trừ thuế trong năm (nếu có chứng từ) và tính theo số chính thức nếu cá nhân thực hiện quyết toán thuế theo quy định. Trường hợp không có chứng từ để tạm giảm trừ trong năm thì sẽ giảm trừ một lần khi quyết toán thuế.
d) Khoản đóng góp bảo hiểm, đóng góp vào Quỹ hưu trí tự nguyện của năm nào được trừ vào thu nhập chịu thuế của năm đó.
đ) Chứng từ chứng minh đối với các khoản bảo hiểm được trừ nêu trên là bản chụp chứng từ thu tiền của tổ chức bảo hiểm hoặc xác nhận của tổ chức trả thu nhập về số tiền bảo hiểm đã khấu trừ, đã nộp (trường hợp tổ chức trả thu nhập nộp thay).
...
Như vậy, tiền đóng BHXH là khoản tiền sẽ được trừ khi tính thuế TNCN.
Lưu ý: Từ 01/01/2026 các quy định về thu nhập từ kinh doanh, tiền lương, tiền công của cá nhân cư trú trong Luật Thuế thu nhập cá nhân 2025 có hiệu lực.
Theo đó, tại khoản 2 Điều 8 Luật Thuế thu nhập cá nhân 2025 quy định về thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công như sau:
Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công
1. Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú được xác định bằng thu nhập tính thuế quy định tại khoản 2 Điều này, không phân biệt nơi trả thu nhập, nhân (x) với thuế suất tại Biểu thuế lũy tiến từng phần quy định tại Điều 9 của Luật này.
2. Thu nhập tính thuế đối với thu nhập từ tiền lương, tiền công là tổng thu nhập chịu thuế quy định tại khoản 2 Điều 3 của Luật này mà người nộp thuế nhận được trong kỳ tính thuế, trừ (-) đi các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ không vượt quá mức do Chính phủ quy định và các khoản giảm trừ quy định tại Điều 10 và Điều 11 của Luật này.
...
Theo quy định trên thì khi xác định thu nhập tính thuế thu nhập cá nhân các khoản chi được trừ bao gồm:
- Các khoản đóng BHXH
- Các khoản giảm trừ gia cảnh
- Các khoản đóng từ thiện nhân đạo.
Như vậy, tiền đóng BHXH sẽ được trừ khi tính thuế thu nhập cá nhân từ tiền lương, tiền công.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];






































