Tải giấy xác nhận thời gian thực tế làm kiểm toán mới nhất 2026 ở đâu?
Hiện nay, giấy xác nhận thời gian thực tế làm kiểm toán được quy định tại Thông tư 202/2012/TT-BTC bị sửa đổi bởi khoản 1 Điều 8 Thông tư 43/2023/TT-BTC và khoản 1 Điều 1 Thông tư 22/2024/TT-BTC.
Theo đó, giấy xác nhận thời gian thực tế làm kiểm toán có dạng như sau:
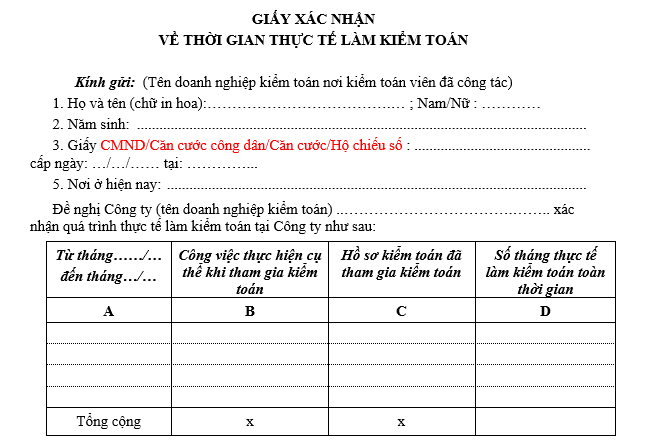
Tải về =>> Giấy xác nhận thời gian thực tế làm kiểm toán mới nhất 2026.
Tải giấy xác nhận thời gian thực tế làm kiểm toán mới nhất 2026 ở đâu? (Hình từ Internet)
Xác nhận thời gian thực tế làm kiểm toán như thế nào?
Căn cứ vào Điều 3 Thông tư 202/2012/TT-BTC quy định như sau:
Đăng ký hành nghề kiểm toán
...
3. Kiểm toán viên được coi là có hợp đồng lao động làm toàn bộ thời gian tại doanh nghiệp kiểm toán khi:
a) Hợp đồng lao động ký kết giữa kiểm toán viên và doanh nghiệp kiểm toán phải bảo đảm các yếu tố theo quy định của Bộ Luật lao động;
b) Thời gian làm việc quy định trong hợp đồng và thời gian thực tế làm việc hàng ngày, hàng tuần của kiểm toán viên bảo đảm đúng và phù hợp với thời gian làm việc hàng ngày, hàng tuần của doanh nghiệp kiểm toán nơi kiểm toán viên đăng ký hành nghề;
Ví dụ: thời gian làm việc của doanh nghiệp kiểm toán từ 08h00 - 17h00 và 06 ngày/tuần thì kiểm toán viên phải làm việc đầy đủ thời gian từ 08h00 - 17h00 hàng ngày và 06 ngày/tuần không bao gồm thời gian làm thêm, ngày nghỉ, ngày lễ.
c) Không đồng thời làm đại diện theo pháp luật, giám đốc (tổng giám đốc), chủ tịch hội đồng quản trị, chủ tịch hội đồng thành viên, kế toán trưởng (hoặc phụ trách kế toán), nhân viên kế toán, kiểm toán nội bộ hoặc các chức danh khác tại đơn vị, tổ chức khác trong thời gian thực tế làm việc hàng ngày, hàng tuần tại doanh nghiệp kiểm toán theo quy định tại điểm b khoản này.
4. Xác định thời gian thực tế làm kiểm toán:
a) Thời gian thực tế làm kiểm toán được tính là thời gian đã làm kiểm toán tại doanh nghiệp kiểm toán theo hợp đồng lao động làm toàn bộ thời gian;
b) Thời gian thực tế làm kiểm toán được tính cộng dồn trong khoảng thời gian kể từ khi được cấp bằng tốt nghiệp đại học đến thời điểm nộp hồ sơ đề nghị cấp Giấy chứng nhận đăng ký hành nghề kiểm toán theo nguyên tắc tròn tháng;
c) Thời gian thực tế làm kiểm toán phải có xác nhận của người đại diện theo pháp luật hoặc người được uỷ quyền của người đại diện theo pháp luật của doanh nghiệp kiểm toán nơi kiểm toán viên đã thực tế làm việc. Trường hợp doanh nghiệp kiểm toán nơi kiểm toán viên làm việc đã giải thể, phá sản, chia, tách, sáp nhập, hợp nhất, chuyển đổi hình thức sở hữu thì phải có xác nhận của người đại diện theo pháp luật của doanh nghiệp kiểm toán phù hợp với thời gian mà kiểm toán viên đã làm việc tại doanh nghiệp kiểm toán đó. Trường hợp người đại diện theo pháp luật của doanh nghiệp kiểm toán thời điểm đó đã không còn hoạt động trong lĩnh vực kiểm toán độc lập thì phải có Bản giải trình kèm theo các tài liệu chứng minh về thời gian thực tế làm kiểm toán như bản sao sổ bảo hiểm xã hội, bản sao hợp đồng lao động.
Theo đó, Xác nhận thời gian thực tế làm kiểm toán như sau:
- Thời gian thực tế làm kiểm toán được tính là thời gian đã làm kiểm toán tại doanh nghiệp kiểm toán theo hợp đồng lao động làm toàn bộ thời gian;
- Thời gian thực tế làm kiểm toán được tính cộng dồn trong khoảng thời gian kể từ khi được cấp bằng tốt nghiệp đại học đến thời điểm nộp hồ sơ đề nghị cấp Giấy chứng nhận đăng ký hành nghề kiểm toán theo nguyên tắc tròn tháng;
- Thời gian thực tế làm kiểm toán phải có xác nhận của người đại diện theo pháp luật hoặc người được uỷ quyền của người đại diện theo pháp luật của doanh nghiệp kiểm toán nơi kiểm toán viên đã thực tế làm việc. Trường hợp doanh nghiệp kiểm toán nơi kiểm toán viên làm việc đã giải thể, phá sản, chia, tách, sáp nhập, hợp nhất, chuyển đổi hình thức sở hữu thì phải có xác nhận của người đại diện theo pháp luật của doanh nghiệp kiểm toán phù hợp với thời gian mà kiểm toán viên đã làm việc tại doanh nghiệp kiểm toán đó. Trường hợp người đại diện theo pháp luật của doanh nghiệp kiểm toán thời điểm đó đã không còn hoạt động trong lĩnh vực kiểm toán độc lập thì phải có Bản giải trình kèm theo các tài liệu chứng minh về thời gian thực tế làm kiểm toán như bản sao sổ bảo hiểm xã hội, bản sao hợp đồng lao động.
Khi nào giấy chứng nhận đăng ký hành nghề kiểm toán không còn giá trị?
Căn cứ Điều 8 Thông tư 202/2012/TT-BTC được sửa đổi bởi khoản 1 Điều 1 Thông tư 05/2025/TT-BTC quy định về giấy chứng nhận đăng ký hành nghề kiểm toán hết hiệu lực hoặc không còn giá trị, cụ thể như sau:
Giấy chứng nhận đăng ký hành nghề kiểm toán hết hiệu lực hoặc không còn giá trị
1. Giấy chứng nhận đăng ký hành nghề kiểm toán hết hiệu lực hoặc không còn giá trị trong các trường hợp sau:
a) Giấy chứng nhận đăng ký hành nghề kiểm toán hết thời hạn;
b) Giấy chứng nhận đăng ký hành nghề kiểm toán bị thu hồi;
c) Trong thời gian kiểm toán viên bị đình chỉ hành nghề kiểm toán;
d) Kiểm toán viên hành nghề không còn làm việc và chấm dứt hợp đồng lao động làm toàn bộ thời gian tại doanh nghiệp kiểm toán ghi trên Giấy chứng nhận đăng ký hành nghề kiểm toán;
đ) Hợp đồng lao động làm toàn bộ thời gian tại doanh nghiệp kiểm toán hết thời hạn hoặc bị chấm dứt hoặc có các thay đổi dẫn đến không còn bảo đảm là hợp đồng lao động làm toàn bộ thời gian theo quy định tại khoản 3 Điều 3 Thông tư này;
e) Giấy phép lao động tại Việt Nam của kiểm toán viên hành nghề là người nước ngoài hết hiệu lực hoặc không còn giá trị;
g) Kiểm toán viên hành nghề không tiếp tục hành nghề kiểm toán;
h) Doanh nghiệp kiểm toán bị chấm dứt hoạt động, giải thể, phá sản, chia, tách, sáp nhập, hợp nhất, chuyển đổi hình thức sở hữu;
i) Kiểm toán viên hành nghề bị cấm hành nghề kiểm toán theo bản án, quyết định của Tòa án đã có hiệu lực pháp luật; bị truy cứu trách nhiệm hình sự; bị kết án một trong các tội xâm phạm trật tự quản lý kinh tế, tội phạm về chức vụ liên quan đến tài chính, kế toán, kiểm toán mà chưa được xóa án tích; bị áp dụng biện pháp xử lý hành chính giáo dục tại xã, phường, thị trấn, đưa vào cơ sở cai nghiện bắt buộc, đưa vào cơ sở giáo dục bắt buộc;
k) Các trường hợp khác theo quy định của pháp luật.
2. Kiểm toán viên hành nghề sẽ bị xóa tên khỏi danh sách kiểm toán viên đăng ký hành nghề tại doanh nghiệp kiểm toán trong thời hạn 15 ngày kể từ ngày Giấy chứng nhận đăng ký hành nghề kiểm toán hết hiệu lực hoặc không còn giá trị.
Theo đó, giấy chứng nhận đăng ký hành nghề kiểm toán không còn giá trị khi:
- Giấy chứng nhận đăng ký hành nghề kiểm toán hết thời hạn.
- Giấy chứng nhận đăng ký hành nghề kiểm toán bị thu hồi.
- Trong thời gian kiểm toán viên bị đình chỉ hành nghề kiểm toán.
- Kiểm toán viên hành nghề không còn làm việc và chấm dứt hợp đồng lao động làm toàn bộ thời gian tại doanh nghiệp kiểm toán ghi trên Giấy chứng nhận đăng ký hành nghề kiểm toán.
- Hợp đồng lao động làm toàn bộ thời gian tại doanh nghiệp kiểm toán hết thời hạn hoặc bị chấm dứt hoặc có các thay đổi dẫn đến không còn bảo đảm là hợp đồng lao động làm toàn bộ thời gian.
- Giấy phép lao động tại Việt Nam của kiểm toán viên hành nghề là người nước ngoài hết hiệu lực hoặc không còn giá trị.
- Kiểm toán viên hành nghề không tiếp tục hành nghề kiểm toán.
- Doanh nghiệp kiểm toán bị chấm dứt hoạt động, giải thể, phá sản, chia, tách, sáp nhập, hợp nhất, chuyển đổi hình thức sở hữu.
- Kiểm toán viên hành nghề bị cấm hành nghề kiểm toán theo bản án, quyết định của Tòa án đã có hiệu lực pháp luật; bị truy cứu trách nhiệm hình sự; bị kết án một trong các tội xâm phạm trật tự quản lý kinh tế, tội phạm về chức vụ liên quan đến tài chính, kế toán, kiểm toán mà chưa được xóa án tích; bị áp dụng biện pháp xử lý hành chính giáo dục tại xã, phường, thị trấn, đưa vào cơ sở cai nghiện bắt buộc, đưa vào cơ sở giáo dục bắt buộc;
- Các trường hợp khác theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];