Từ 1/7/2026, người giữ chức vụ từ Trưởng phòng có phụ cấp chức vụ từ 0,25 trở lên có nghĩa vụ kê khai tài sản thu nhập hằng năm?
Nghị định 164/2026/NĐ-CP có hiệu lực từ ngày 1/7/2026 quy định người giữ chức vụ từ Trưởng phòng và tương đương có phụ cấp chức vụ từ 0,25 trở lên công tác tại các cơ quan nhà nước phải kê khai tài sản hằng năm.
Tại Điều 10 Nghị định 164/2026/NĐ-CP có quy định về người có nghĩa vụ kê khai hằng năm như sau:
Điều 10. Người có nghĩa vụ kê khai hằng năm
Người có nghĩa vụ kê khai theo quy định tại điểm b khoản 3 Điều 36 của Luật Phòng, chống tham nhũng bao gồm:
1. Người giữ chức vụ từ Trưởng phòng và tương đương có phụ cấp chức vụ từ 0,25 trở lên công tác tại các cơ quan nhà nước; Trưởng phòng và tương đương trở lên công tác tại doanh nghiệp nhà nước ở các vị trí việc làm phụ trách trực tiếp công tác; tổ chức cán bộ, quản lý tài chính công, tài sản công, đầu tư công hoặc trực tiếp tiếp xúc và giải quyết công việc của cơ quan, tổ chức, đơn vị, cá nhân.
2. Người đại diện phần vốn nhà nước tại doanh nghiệp.
3. Bộ trưởng, Thủ trưởng cơ quan ngang bộ, Chủ tịch Ủy ban nhân dân cấp tỉnh ban hành danh mục người có nghĩa vụ kê khai theo quy định tại khoản 1 Điều này.
Như vậy, từ 1/7/2026, người giữ chức vụ từ Trưởng phòng có phụ cấp chức vụ từ 0,25 trở lên có nghĩa vụ kê khai tài sản thu nhập hằng năm.
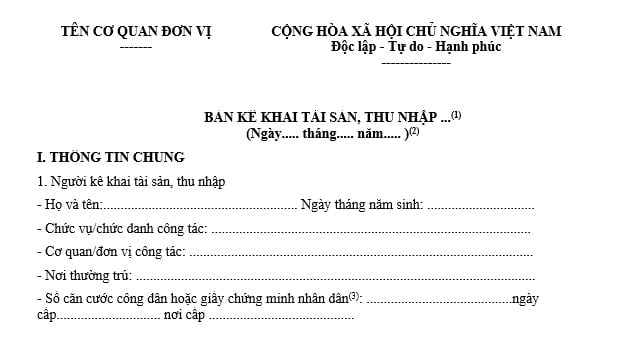
Từ 1/7/2026, người giữ chức vụ từ Trưởng phòng có phụ cấp chức vụ từ 0,25 trở lên có nghĩa vụ kê khai tài sản thu nhập hằng năm? (Hình từ Internet)
Thời hạn kê khai bổ sung hoặc kê khai lại tài sản thu nhập là bao nhiêu ngày?
Tại Điều 37 Luật Phòng chống tham nhũng 2018 quy định về tiếp nhận, quản lý, bàn giao bản kê khai tài sản, thu nhập như sau:
Điều 38. Tiếp nhận, quản lý, bàn giao bản kê khai tài sản, thu nhập
1. Cơ quan, tổ chức, đơn vị quản lý, sử dụng người có nghĩa vụ kê khai có trách nhiệm tiếp nhận, quản lý bản kê khai.
2. Trường hợp bản kê khai không đúng theo mẫu hoặc không đầy đủ về nội dung thì cơ quan, tổ chức, đơn vị yêu cầu kê khai bổ sung hoặc kê khai lại. Thời hạn kê khai bổ sung hoặc kê khai lại là 07 ngày kể từ ngày nhận được yêu cầu, trừ trường hợp có lý do chính đáng.
3. Trong thời hạn 20 ngày kể từ ngày nhận được bản kê khai, cơ quan, tổ chức, đơn vị quản lý, sử dụng người có nghĩa vụ kê khai rà soát, kiểm tra bản kê khai và bàn giao 01 bản kê khai cho Cơ quan kiểm soát tài sản, thu nhập có thẩm quyền.
Như vậy, thời hạn kê khai bổ sung hoặc kê khai lại tài sản thu nhập là 07 ngày kể từ ngày nhận được yêu cầu, trừ trường hợp có lý do chính đáng.
Kết luận xác minh tài sản thu nhập phải bao gồm những nội dung nào?
Tại Điều 49 Luật Phòng chống tham nhũng 2018 quy định về kết luận xác minh tài sản thu nhập như sau:
Điều 49. Kết luận xác minh tài sản, thu nhập
1. Trong thời hạn 10 ngày kể từ ngày nhận được Báo cáo kết quả xác minh tài sản, thu nhập, người ra quyết định xác minh phải ban hành Kết luận xác minh tài sản, thu nhập; trường hợp phức tạp thì thời hạn có thể kéo dài nhưng không quá 20 ngày.
2. Kết luận xác minh tài sản, thu nhập bao gồm các nội dung sau đây:
a) Tính trung thực, đầy đủ, rõ ràng của việc kê khai tài sản, thu nhập;
b) Tính trung thực trong việc giải trình về nguồn gốc của tài sản, thu nhập tăng thêm;
c) Kiến nghị người có thẩm quyền xử lý vi phạm quy định của pháp luật về kiểm soát tài sản, thu nhập.
3. Người ban hành Kết luận xác minh tài sản, thu nhập phải chịu trách nhiệm về tính khách quan, trung thực của Kết luận xác minh.
4. Kết luận xác minh tài sản, thu nhập phải được gửi cho người được xác minh và cơ quan, tổ chức, đơn vị, cá nhân yêu cầu, kiến nghị xác minh quy định tại Điều 42 của Luật này.
5. Người được xác minh có quyền khiếu nại Kết luận xác minh tài sản, thu nhập theo quy định của pháp luật về khiếu nại.
Như vậy, kết luận xác minh tài sản, thu nhập bao gồm các nội dung sau:
- Tính trung thực, đầy đủ, rõ ràng của việc kê khai tài sản, thu nhập;
- Tính trung thực trong việc giải trình về nguồn gốc của tài sản, thu nhập tăng thêm;
- Kiến nghị người có thẩm quyền xử lý vi phạm quy định của pháp luật về kiểm soát tài sản, thu nhập.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];