Thông báo 8362: Người đã có sổ BHXH điện tử có phải nộp sổ giấy nữa không?
Ngày 05/10/2026, Bảo hiểm Xã hội TP HCM ban hành Thông báo 8362/TB-BHXH năm 2026 tải về hướng dẫn nhận và sử dụng sổ BHXH điện tử như sau:
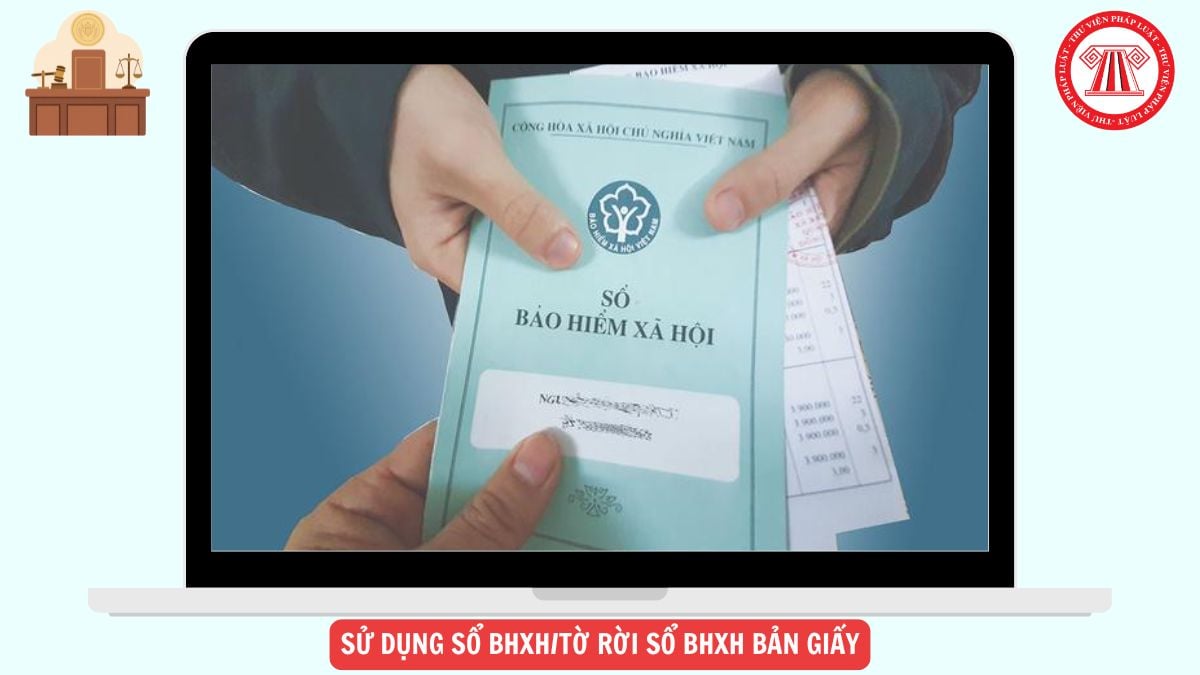
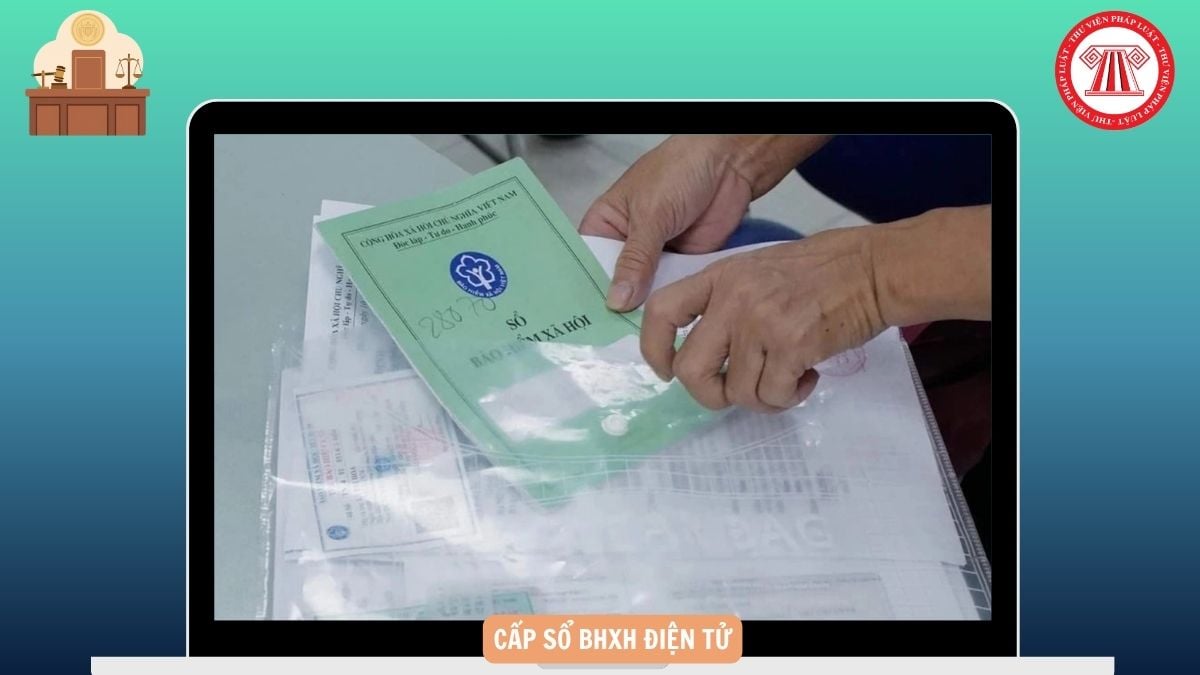
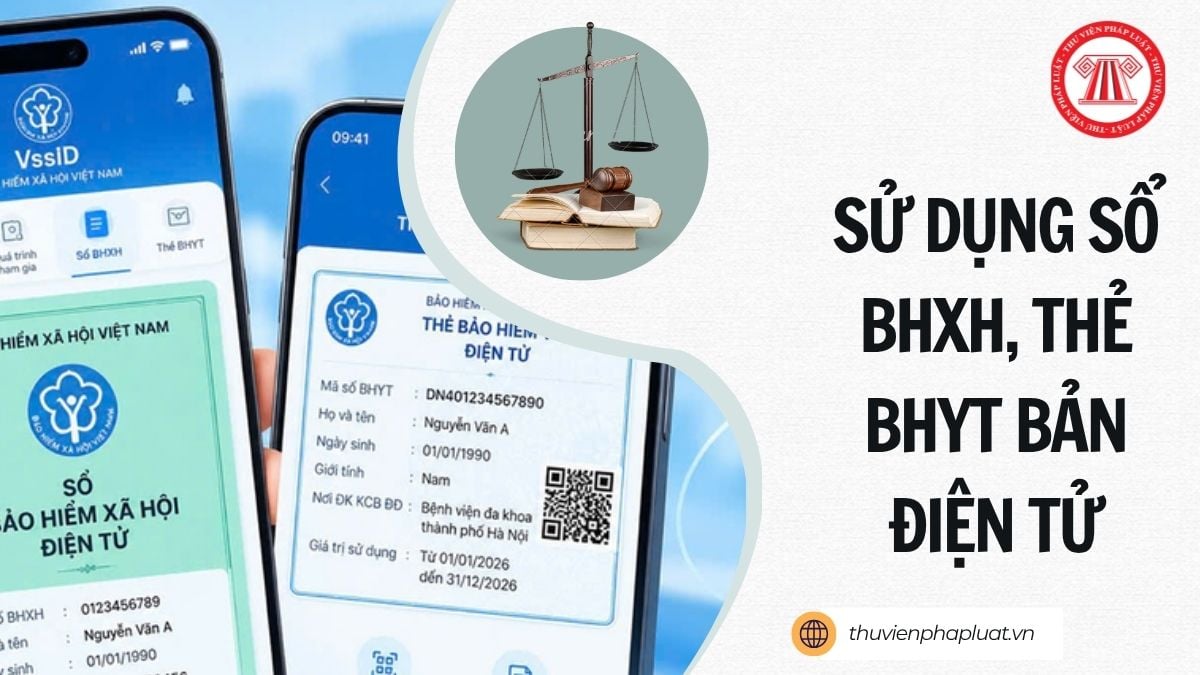
1. Đơn vị sử dụng lao động, Cơ quan quản lý người chỉ tham gia BHYT, Tổ chức hỗ trợ phát triển đối tượng (gọi chung là đơn vị) hướng dẫn 100% người tham gia cài đặt, đăng ký tài khoản trên ứng dụng: VNeID (mức độ 2) và VssID, đồng thời cung cấp chính xác địa chỉ Email cá nhân để nhận sổ BHXH điện tử. Đối với trường hợp người tham gia chưa cập nhật thông tin Email, đơn vị tổng hợp gửi cho cơ quan BHXH nơi đang quản lý theo hồ sơ điện tử 608 để được cập nhật vào phần mềm quản lý của ngành BHXH phục vụ cho việc nhận và sử dụng sổ BHXH điện tử. Thời gian sổ BHXH điện tử được gửi về email cá nhân người tham gia sẽ được cơ quan BHXH thông báo khi đã được đơn vị cung cấp đầy đủ dữ liệu email của từng người lao động. Lưu ý: Email của người tham gia phải thuộc sở hữu cá nhân không phải là email được cấp do tổ chức sở hữu và cá nhân người tham gia phải kiểm soát tài khoản email, không cung cấp mật khẩu cho người khác để tránh lộ lọt dữ liệu, trục lợi quỹ BHXH. Việc quản lý, sử dụng sổ BHXH điện tử trong các trường hợp này phải bảo đảm tuân thủ quy định về bảo vệ bí mật nhà nước trong lĩnh vực quốc phòng, an ninh và trật tự, an toàn xã hội. Trường hợp cung cấp thông tin email không chính xác ảnh hưởng đến quyền lợi của người tham gia BHXH, BHYT, BHTN đơn vị chịu hoàn toàn trách nhiệm. 2. Kể từ ngày thông báo này có hiệu lực, cơ quan BHXH sẽ thực hiện cấp sổ BHXH bản điện tử (theo Điều 27 Luật Bảo hiểm xã hội 2024 và Điều 5 Nghị định 164/2025/NĐ-CP, sổ BHXH điện tử có giá trị pháp lý như sổ BHXH giấy, được sử dụng trong các giao dịch hành chính, khi giải quyết chế độ BHXH, BHYT, BHTN và khi chuyển quá trình đóng BHXH giữa các đơn vị) khi người tham gia có phát sinh điều chỉnh thông tin tham gia (thay đổi họ tên, ngày sinh,...), điều chỉnh nội dung đã ghi trên sổ, gộp sổ BHXH hoặc xác nhận bảo lưu thời gian đóng BHXH, BHTN Sổ BHXH bản điện tử được gửi vào kho dữ liệu điện tử, ứng dụng VssID, đảm bảo nguyên tắc mỗi mã số BHXH chỉ có 01 tờ rời/bản điện tử hiệu lực duy nhất, đồng thời thu hồi/hủy hiệu lực sổ BHXH bản cũ. Cơ quan BHXH chỉ in sổ BHXH bản giấy khi người tham gia yêu cầu 3. Người tham gia đã được cấp sổ BHXH bản điện tử: truy cập ứng dụng BHXH số (VssID) để nhận và sử dụng dữ liệu sổ BHXH bản điện tử khi giao dịch hồ sơ về thu – sổ, thẻ và giải quyết các chế độ BHXH, BHTN. Cơ quan BHXH không yêu cầu phải nộp sổ BHXH bản giấy hay tờ rời sổ BHXH giấy đối với các trường hợp đã được cấp sổ BHXH điện tử theo Quyết định 366/QĐ-BHXH Trường hợp người lao động đang tham gia BHXH hoặc đã bảo lưu trước ngày 01/10/2026 mà chưa được cấp sổ BHXH bản điện tử thì vẫn tiếp tục sử dụng sổ BHXH/tờ rời bản giấy để thực hiện giao dịch hồ sơ với cơ quan BHXH. |
=> Như vậy, Cơ quan BHXH không yêu cầu phải nộp sổ BHXH bản giấy hay tờ rời sổ BHXH giấy đối với các trường hợp đã được cấp sổ BHXH điện tử theo Quyết định 366/QĐ-BHXH. Trường hợp người lao động đang tham gia BHXH hoặc đã bảo lưu trước ngày 01/10/2026 mà chưa được cấp sổ BHXH bản điện tử thì vẫn tiếp tục sử dụng sổ BHXH/tờ rời bản giấy để thực hiện giao dịch hồ sơ với cơ quan BHXH.
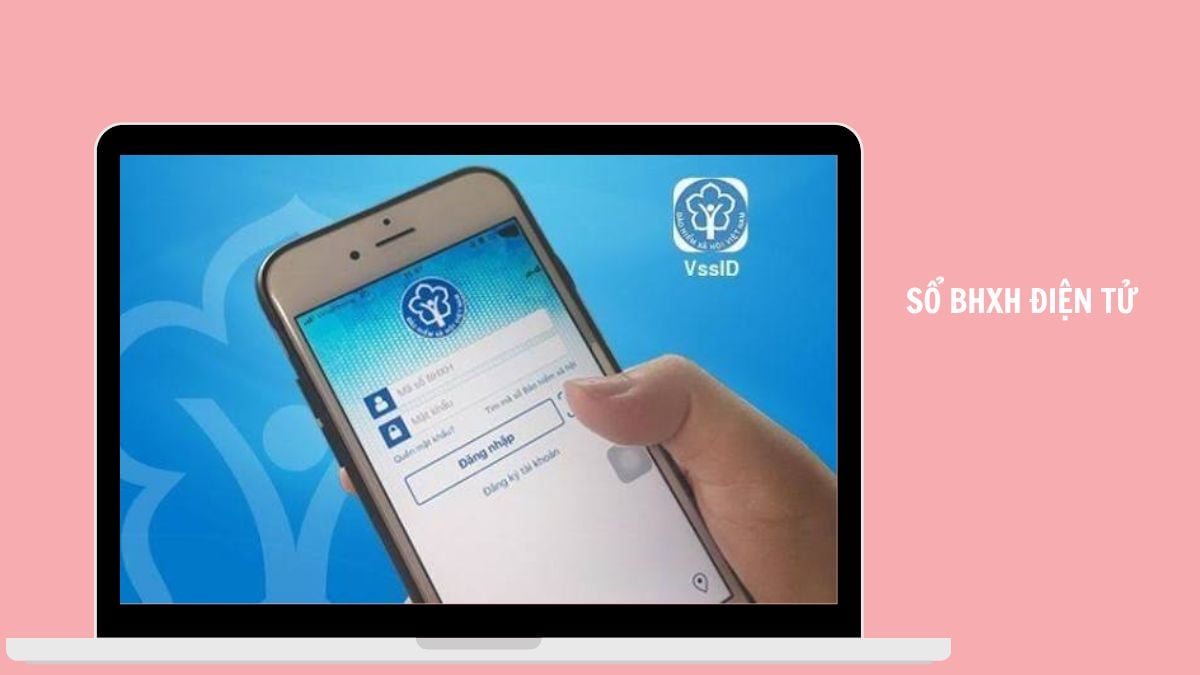
Thông báo 8362: Người đã có sổ BHXH điện tử có phải nộp sổ giấy nữa không? (Hình từ Internet)
Cơ sở tính mức hưởng bảo hiểm xã hội bắt buộc và BHXH tự nguyện là gì?
Căn cứ theo khoản 1 Điều 5 Luật Bảo hiểm xã hội 2024 quy định như sau:
Điều 5. Nguyên tắc bảo hiểm xã hội
1. Mức hưởng bảo hiểm xã hội bắt buộc và bảo hiểm xã hội tự nguyện được tính trên cơ sở mức đóng và thời gian đóng bảo hiểm xã hội; có chia sẻ giữa những người tham gia bảo hiểm xã hội theo quy định của Luật này.
2. Mức đóng bảo hiểm xã hội bắt buộc được tính trên cơ sở tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc. Mức đóng bảo hiểm xã hội tự nguyện được tính trên cơ sở thu nhập làm căn cứ đóng bảo hiểm xã hội tự nguyện do người tham gia lựa chọn.
3. Người vừa có thời gian đóng bảo hiểm xã hội bắt buộc vừa có thời gian đóng bảo hiểm xã hội tự nguyện được hưởng chế độ trợ cấp hằng tháng, chế độ hưu trí và chế độ tử tuất trên cơ sở thời gian đã đóng bảo hiểm xã hội bắt buộc và bảo hiểm xã hội tự nguyện.
Thời gian đóng bảo hiểm xã hội đã được tính hưởng bảo hiểm xã hội một lần thì không được tính vào thời gian làm cơ sở tính hưởng chế độ bảo hiểm xã hội.
4. Quỹ bảo hiểm xã hội được quản lý tập trung, thống nhất, công khai, minh bạch; được sử dụng đúng mục đích và được hạch toán độc lập theo các quỹ thành phần, các nhóm đối tượng thực hiện chế độ tiền lương do Nhà nước quy định và chế độ tiền lương do người sử dụng lao động quyết định.
5. Việc thực hiện bảo hiểm xã hội phải đơn giản, dễ dàng, thuận tiện, bảo đảm kịp thời và đầy đủ quyền lợi của người tham gia, người thụ hưởng chế độ bảo hiểm xã hội.
6. Thời gian đóng bảo hiểm xã hội tối thiểu để xác định điều kiện hưởng lương hưu và trợ cấp tuất hằng tháng tính theo năm, một năm phải tính đủ 12 tháng. Trường hợp tính mức hưởng, thời gian đóng bảo hiểm xã hội có tháng lẻ từ 01 tháng đến 06 tháng được tính là nửa năm, từ 07 tháng đến 11 tháng được tính là một năm.
7. Việc giải quyết các chế độ bảo hiểm xã hội được xác định theo quy định của pháp luật về bảo hiểm xã hội tại thời điểm hưởng chế độ bảo hiểm xã hội.
Như vậy, cơ sở tính mức hưởng bảo hiểm xã hội bắt buộc và bảo hiểm xã hội tự nguyện là mức đóng và thời gian đóng bảo hiểm xã hội; có chia sẻ giữa những người tham gia bảo hiểm xã hội theo quy định của Luật Bảo hiểm xã hội 2024.
Tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc được quy định ra sao?
Căn cứ tại khoản 1 Điều 31 Luật Bảo hiểm xã hội 2024 quy định về tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc được quy định như sau:
- Người lao động thuộc đối tượng thực hiện chế độ tiền lương do Nhà nước quy định thì tiền lương làm căn cứ đóng bảo hiểm xã hội là tiền lương tháng theo chức vụ, chức danh, ngạch, bậc, cấp bậc quân hàm và các khoản phụ cấp chức vụ, phụ cấp thâm niên vượt khung, phụ cấp thâm niên nghề, hệ số chênh lệch bảo lưu lương (nếu có);
- Người lao động thuộc đối tượng thực hiện chế độ tiền lương do người sử dụng lao động quyết định thì tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc là tiền lương tháng, bao gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác được thỏa thuận trả thường xuyên, ổn định trong mỗi kỳ trả lương.
Trường hợp người lao động ngừng việc vẫn hưởng tiền lương tháng bằng hoặc cao hơn tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc thấp nhất thì đóng theo tiền lương được hưởng trong thời gian ngừng việc;
- Đối tượng quy định tại các điểm đ, e và k khoản 1 Điều 2 Luật Bảo hiểm xã hội 2024 thì tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc do Chính phủ quy định;
- Đối tượng quy định tại các điểm g, h, m và n khoản 1 Điều 2 Luật Bảo hiểm xã hội 2024 được lựa chọn tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc nhưng thấp nhất bằng mức tham chiếu và cao nhất bằng 20 lần mức tham chiếu tại thời điểm đóng.
Sau ít nhất 12 tháng thực hiện đóng bảo hiểm xã hội theo tiền lương làm căn cứ đóng bảo hiểm xã hội đã lựa chọn thì người lao động được lựa chọn lại tiền lương làm căn cứ đóng bảo hiểm xã hội;
- Tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc thấp nhất bằng mức tham chiếu và cao nhất bằng 20 lần mức tham chiếu tại thời điểm đóng.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];