Mẫu thông báo về việc xác nhận người nộp thuế hủy chuyển địa điểm mới nhất 2025?
Mẫu thông báo về việc xác nhận người nộp thuế hủy chuyển địa điểm mới nhất 2025 là Mẫu 36/TB-ĐKT được quy định tại Phụ lục 2 ban hành kèm theo Thông tư 86/2024/TT-BTC, mẫu có dạng như sau:
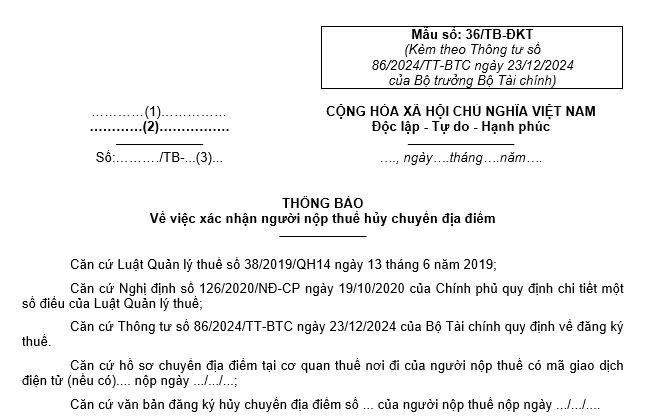
Tải Mẫu thông báo về việc xác nhận người nộp thuế hủy chuyển địa điểm mới nhất 2025
Mẫu thông báo về việc xác nhận người nộp thuế hủy chuyển địa điểm mới nhất 2025? (Hình từ Internet)
Đăng ký thuế trực tiếp với cơ quan thuế thì địa điểm nộp hồ sơ đăng ký thuế được quy định thế nào?
Căn cứ khoản 2 Điều 32 Luật Quản lý thuế 2019 quy định về địa điểm nộp hồ sơ đăng ký thuế lần đầu như sau:
Điều 32. Địa điểm nộp hồ sơ đăng ký thuế lần đầu
1. Người nộp thuế đăng ký thuế cùng với đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh thì địa điểm nộp hồ sơ đăng ký thuế là địa điểm nộp hồ sơ đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh theo quy định của pháp luật.
2. Người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế thì địa điểm nộp hồ sơ đăng ký thuế được quy định như sau:
a) Tổ chức, hộ kinh doanh, cá nhân kinh doanh nộp hồ sơ đăng ký thuế tại cơ quan thuế nơi tổ chức, hộ kinh doanh, cá nhân kinh doanh đó có trụ sở;
b) Tổ chức, cá nhân có trách nhiệm khấu trừ và nộp thuế thay nộp hồ sơ đăng ký thuế tại cơ quan thuế quản lý trực tiếp tổ chức, cá nhân đó;
c) Hộ gia đình, cá nhân không kinh doanh nộp hồ sơ đăng ký thuế tại cơ quan thuế nơi phát sinh thu nhập chịu thuế, nơi đăng ký hộ khẩu thường trú hoặc nơi đăng ký tạm trú hoặc nơi phát sinh nghĩa vụ với ngân sách nhà nước.
3. Cá nhân ủy quyền cho tổ chức, cá nhân chi trả thu nhập đăng ký thuế thay cho bản thân và người phụ thuộc nộp hồ sơ đăng ký thuế thông qua tổ chức, cá nhân chi trả thu nhập. Tổ chức, cá nhân chi trả thu nhập có trách nhiệm tổng hợp và nộp hồ sơ đăng ký thuế thay cho cá nhân đến cơ quan thuế quản lý trực tiếp tổ chức, cá nhân chi trả đó.
Như vậy, người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế thì địa điểm nộp hồ sơ đăng ký thuế được quy định như sau:
- Tổ chức, hộ kinh doanh, cá nhân kinh doanh nộp hồ sơ đăng ký thuế tại cơ quan thuế nơi tổ chức, hộ kinh doanh, cá nhân kinh doanh đó có trụ sở;
- Tổ chức, cá nhân có trách nhiệm khấu trừ và nộp thuế thay nộp hồ sơ đăng ký thuế tại cơ quan thuế quản lý trực tiếp tổ chức, cá nhân đó;
- Hộ gia đình, cá nhân không kinh doanh nộp hồ sơ đăng ký thuế tại cơ quan thuế nơi phát sinh thu nhập chịu thuế, nơi đăng ký hộ khẩu thường trú hoặc nơi đăng ký tạm trú hoặc nơi phát sinh nghĩa vụ với ngân sách nhà nước.
Nội dung quản lý thuế gồm những gì?
Căn cứ Điều 4 Luật Quản lý thuế 2019 quy định cụ thể như sau:
Điều 4. Nội dung quản lý thuế
1. Đăng ký thuế, khai thuế, nộp thuế, ấn định thuế.
2. Hoàn thuế, miễn thuế, giảm thuế, không thu thuế.
3. Khoanh tiền thuế nợ; xóa nợ tiền thuế, tiền chậm nộp, tiền phạt; miễn tiền chậm nộp, tiền phạt; không tính tiền chậm nộp; gia hạn nộp thuế; nộp dần tiền thuế nợ.
4. Quản lý thông tin người nộp thuế.
5. Quản lý hóa đơn, chứng từ.
6. Kiểm tra thuế, thanh tra thuế và thực hiện biện pháp phòng, chống, ngăn chặn vi phạm pháp luật về thuế.
7. Cưỡng chế thi hành quyết định hành chính về quản lý thuế.
8. Xử phạt vi phạm hành chính về quản lý thuế.
9. Giải quyết khiếu nại, tố cáo về thuế.
10. Hợp tác quốc tế về thuế.
11. Tuyên truyền, hỗ trợ người nộp thuế.
Như vậy, nội dung quản lý thuế gồm:
- Đăng ký thuế, khai thuế, nộp thuế, ấn định thuế.
- Hoàn thuế, miễn thuế, giảm thuế, không thu thuế.
- Khoanh tiền thuế nợ; xóa nợ tiền thuế, tiền chậm nộp, tiền phạt; miễn tiền chậm nộp, tiền phạt; không tính tiền chậm nộp; gia hạn nộp thuế; nộp dần tiền thuế nợ.
- Quản lý thông tin người nộp thuế.
- Quản lý hóa đơn, chứng từ.
- Kiểm tra thuế, thanh tra thuế và thực hiện biện pháp phòng, chống, ngăn chặn vi phạm pháp luật về thuế.
- Cưỡng chế thi hành quyết định hành chính về quản lý thuế.
- Xử phạt vi phạm hành chính về quản lý thuế.
- Giải quyết khiếu nại, tố cáo về thuế.
- Hợp tác quốc tế về thuế.
- Tuyên truyền, hỗ trợ người nộp thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];