Biên lai thu tiền là gì?
Biên lai thu tiền là giấy biên nhận của doanh nghiệp, cá nhân đã thu tiền hoặc thu séc của người nộp được dùng để làm căn cứ lập phiếu thu, nộp tiền vào quỹ, đồng thời để người nộp thanh toán với cơ quan hoặc lưu quỹ.
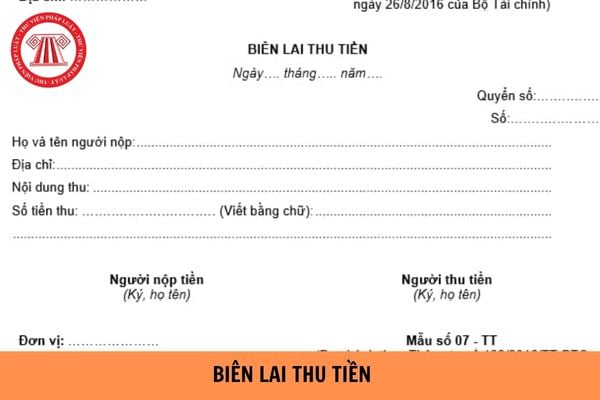
Mẫu biên lai thu tiền theo mới nhất hiện nay? (Hình từ Internet)
Mẫu biên lai thu tiền theo Thông tư 200?
Mẫu biên lai thu tiền theo Thông tư 200 là mẫu 06-TT được ban hành kèm theo Thông tư 200/2014/TT-BTC được áp dụng đối với các doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế.
Bên cạnh đó, các doanh nghiệp vừa và nhỏ đang thực hiện kế toán theo Chế độ kế toán áp dụng cho doanh nghiệp vừa và nhỏ cũng có thể sử dụng mẫu phiếu nhập kho này.
Mẫu biên lai thu tiền theo Thông tư 200 như sau:

Tải Mẫu biên lai thu tiền theo Thông tư 200 tại đây. Tải về.
Hướng dẫn ghi biên lai thu tiền theo Thông tư 200 như sau:
Biên lai thu tiền phải đóng thành quyển, phải ghi rõ tên đơn vị, địa chỉ của đơn vị thu tiền và đóng dấu đơn vị, phải đánh số từng quyển. Trong mỗi quyển phải ghi rõ số hiệu của từng tờ biên lai thu tiền liên tục trong 1 quyển.
Ghi rõ họ tên, địa chỉ của người nộp tiền.
- Dòng “Nội dung thu” ghi rõ nội dung thu tiền.
- Dòng “Số tiền thu” ghi bằng số và bằng chữ số tiền nộp, ghi rõ đơn vị tính là “đồng” hoặc USD…
Nếu thu bằng séc phải ghi rõ số, ngày, tháng, năm của tờ séc bắt đầu lưu hành và họ tên người sử dụng séc.
Biên lai thu tiền được lập thành 02 liên (Đặt giấy than viết một lần).
- Sau khi thu tiền, người thu tiền và người nộp tiền cùng ký và ghi rõ họ tên để xác nhận số tiền đã thu, đã nộp. Ký xong người thu tiền lưu 1 liên, còn liên 2 giao cho người nộp tiền giữ.
- Cuối ngày, người được đơn vị giao nhiệm vụ thu tiền phải căn cứ vào bản biên lai lưu để lập Bảng kê biên lai thu tiền trong ngày (Nếu thu séc phải lập Bảng kê thu séc riêng) và nộp cho kế toán để kế toán lập phiếu thu làm thủ tục nhập quỹ hoặc làm thủ tục nộp ngân hàng. Tiền mặt thu được ngày nào, người thu tiền phải nộp quỹ ngày đó.
Mẫu biên lai thu tiền theo Thông tư 133?
Mẫu biên lai thu tiền theo Thông tư 133 là mẫu số 06-TT ban hành kèm theo Thông tư 133/2016/TT-BTC được áp dụng đối với đối tượng như sau:
- Doanh nghiệp nhỏ và vừa (bao gồm cả doanh nghiệp siêu nhỏ) thuộc mọi lĩnh vực, mọi thành phần kinh tế theo quy định của pháp luật về hỗ trợ doanh nghiệp nhỏ và vừa trừ doanh nghiệp Nhà nước, doanh nghiệp do Nhà nước sở hữu trên 50% vốn điều lệ, công ty đại chúng theo quy định của pháp luật về chứng khoán, các hợp tác xã, liên hiệp hợp tác xã theo quy định tại Luật Hợp tác xã.
- Doanh nghiệp có quy mô nhỏ và vừa thuộc lĩnh vực đặc thù như điện lực, dầu khí, bảo hiểm, chứng khoán ... đã được Bộ Tài chính ban hành hoặc chấp thuận áp dụng chế độ kế toán đặc thù.
Mẫu biên lai thu tiền theo Thông tư 133 như sau:

Tải Mẫu biên lai thu tiền theo Thông tư 133 tại đây. Tải về.
Hướng dẫn ghi biên lai thu tiền theo Thông tư 133 như sau:
[1] Biên lai thu tiền phải đóng thành quyển, phải ghi rõ tên đơn vị, địa chỉ của đơn vị thu tiền và đóng dấu đơn vị, phải đánh số từng quyển. Trong mỗi quyển phải ghi rõ số hiệu của từng tờ biên lai thu tiền liên tục trong 1 quyển.
[2] Ghi rõ họ tên, địa chỉ của người nộp tiền.
[3] Dòng “Nội dung thu” ghi rõ nội dung thu tiền.
[4] Dòng “Số tiền thu” ghi bằng số và bằng chữ số tiền nộp, ghi rõ đơn vị tính là “đồng” hoặc USD…
[5] Nếu thu bằng séc phải ghi rõ số, ngày, tháng, năm của tờ séc bắt đầu lưu hành và họ tên người sử dụng séc.
[6] Biên lai thu tiền được lập thành hai liên (Đặt giấy than viết một lần).
[7] Sau khi thu tiền, người thu tiền và người nộp tiền cùng ký và ghi rõ họ tên để xác nhận số tiền đã thu, đã nộp. Ký xong người thu tiền lưu 1 liên, còn liên 2 giao cho người nộp tiền giữ.
[8] Cuối ngày, người được đơn vị giao nhiệm vụ thu tiền phải căn cứ vào bản biên lai lưu để lập Bảng kê biên lai thu tiền trong ngày (Nếu thu séc phải lập Bảng kê thu séc riêng) và nộp cho kế toán để kế toán lập phiếu thu làm thủ tục nhập quỹ hoặc làm thủ tục nộp ngân hàng. Tiền mặt thu được ngày nào, người thu tiền phải nộp quỹ ngày đó.
Trân trọng!

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];