INFOGRAPHIC, điểm mới trọng tâm, câu hỏi thường gặp về THUẾ và HÓA ĐƠN ĐIỆN TỬ trong TMĐT và bán hàng đa kênh 2026?
Mới đây Cục Thuế đã công bố Tài liệu về thuế và hóa đơn điện tử trong TMĐT và bán hàng đa kênh.
Tải về Tài liệu của Cục Thuế về thuế và hóa đơn điện tử trong TMĐT và bán hàng đa kênh
INFOGRAPHIC, điểm mới trọng tâm, câu hỏi thường gặp về THUẾ và HÓA ĐƠN ĐIỆN TỬ trong TMĐT và bán hàng đa kênh cần nắm 2026 như sau:
NHỮNG ĐIỂM MỚI TRỌNG TÂM về thuế và hóa đơn điện tử trong TMĐT và bán hàng đa kênh
1. Nhóm điểm mới về quản lý thuế
- Cơ chế quản lý riêng đối với hoạt động trên nền tảng thương mại điện tử, nền tảng số khác
Thiết lập cơ chế khai, nộp thuế đối với kinh doanh trên nền tảng TMĐT, nền tảng số; phân định trách nhiệm của chủ quản nền tảng, tổ chức khấu trừ và người bán.
- Nhà cung cấp nước ngoài
Không phải đăng ký thuế khi toàn bộ doanh thu tại VN đã được khấu trừ, khai thay, nộp thay; trường hợp phải đăng ký thì khai đầy đủ tài khoản ngân hàng, ví điện tử.
- Kỳ khai và chấm dứt hoạt động
Phân biệt kinh doanh thường xuyên và không thường xuyên; bổ sung xử lý nộp thừa và nghĩa vụ khi chấm dứt hoạt động tại Việt Nam.
- Cá nhân không cư trú
Thực hiện đăng ký, khai, nộp thuế điện tử đối với hoạt động trên nền tảng không có chức năng đặt hàng trực tuyến và chức năng thanh toán theo quy định pháp luật.
- Khấu trừ, khai thay, nộp thay
Hoàn thiện cơ chế theo từng giao dịch; xác định thời điểm khấu trừ; thông báo điện tử; lưu giữ dữ liệu; xử lý giao dịch hủy, trả lại hàng.
2. Nhóm điểm mới về thuế thu nhập cá nhân
- Người nộp thuế và phạm vi thu nhập: Làm rõ theo tình trạng cư trú; thu nhập từ kinh doanh TMĐT là thu nhập từ kinh doanh khi đáp ứng bản chất và điều kiện tương ứng.
- Phân loại thu nhập: Phân định thu nhập từ kinh doanh với tiền lương, tiền công theo bản chất hoạt động, đăng ký kinh doanh, hợp đồng.
- Ngành nghề, thuế suất: Quy định danh mục ngành nghề và thuế suất trên doanh thu tính thuế, có nhóm sản phẩm, dịch vụ nội dung thông tin số.
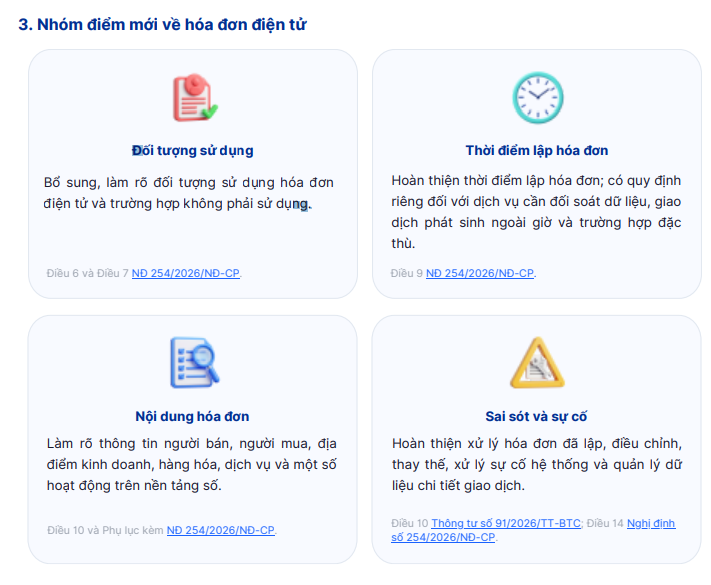
3. Nhóm điểm mới về hóa đơn điện tử
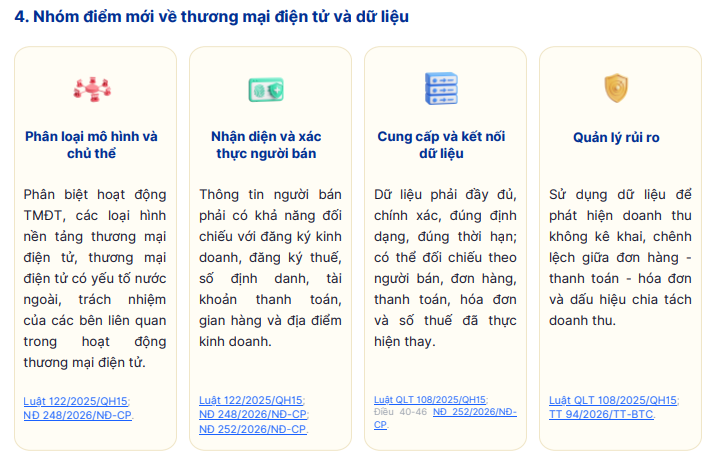
4. Nhóm điểm mới về thương mại điện tử và dữ liệu
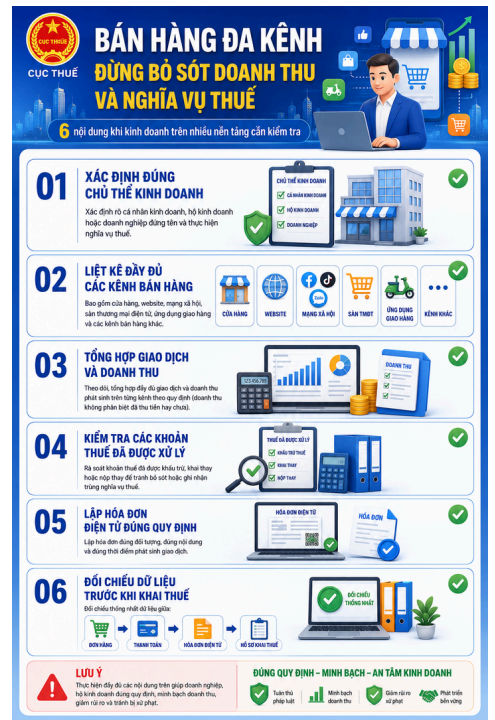
INFOGRAPHIC về thuế và hóa đơn điện tử trong TMĐT và bán hàng đa kênh
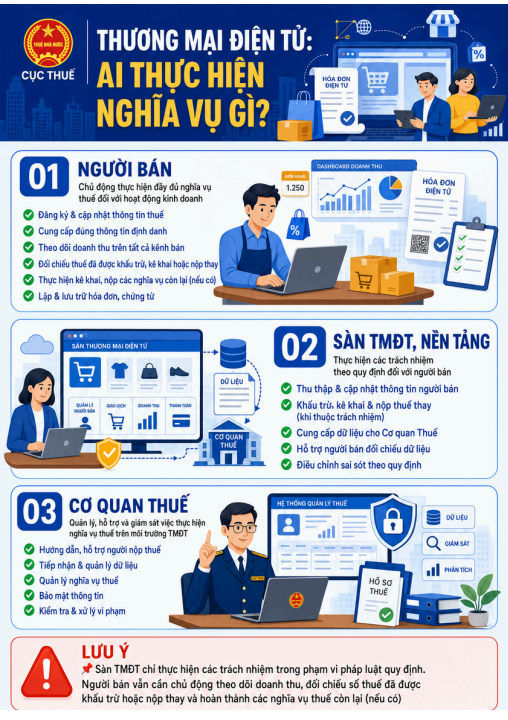
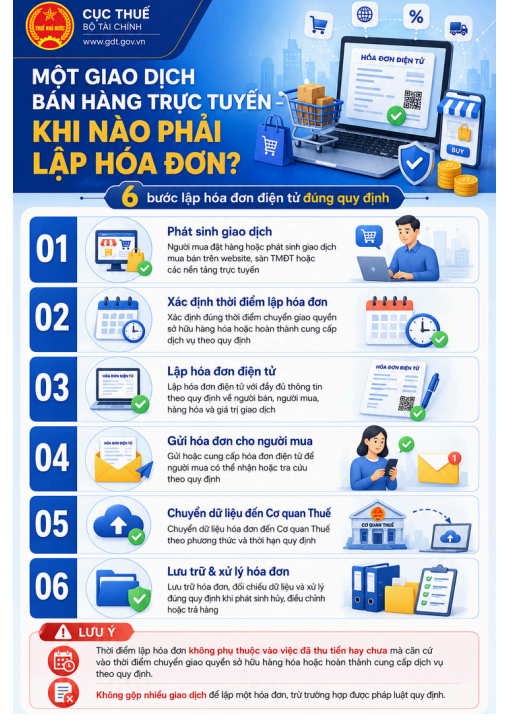
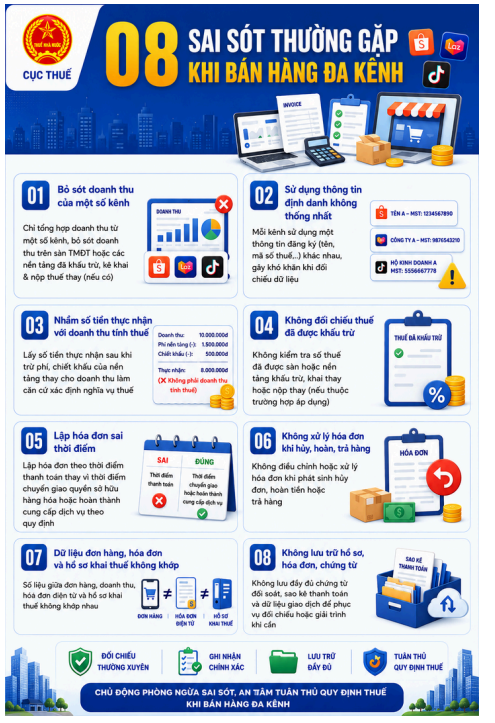
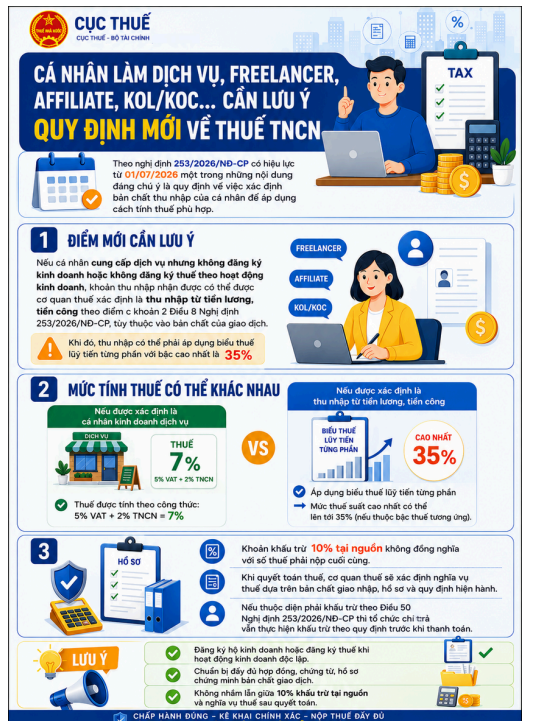
CÂU HỎI THƯỜNG GẶP về thuế và hóa đơn điện tử trong TMĐT và bán hàng đa kênh
Câu 1: Em đang bán online trên sàn Shopee, Grab, Be. Các sàn đã khấu trừ thuế của em thì năm 2026 em có cần khai báo doanh thu không? Căn cứ khoản 1 Điều 8 Nghị định 68/2026/NĐ-CP (được sửa đổi, bổ sung tại Điều 1 Nghị định 141/2026/NĐ-CP), trường hợp bạn bán hàng qua Shopee, Grab, Be và đã được nền tảng khấu trừ, nộp thuế thay thì không phải khai, nộp lại số thuế đối với các giao dịch đã được thực hiện thay. Tuy nhiên, bạn vẫn phải tổng hợp doanh thu thực tế phát sinh trong năm để xác định nghĩa vụ thông báo doanh thu hoặc quyết toán thuế, cụ thể như sau: + Nếu tổng doanh thu thực tế trong năm từ 01 tỷ đồng trở xuống, bạn thông báo doanh thu thực tế với cơ quan thuế chậm nhất ngày 31 tháng 01 của năm dương lịch tiếp theo. Nếu số thuế nền tảng đã khấu trừ, nộp thay lớn hơn số phải nộp, bạn được đề nghị hoàn thuế theo quy định; hồ sơ sử dụng mẫu số 01/TKN-CNKD ban hành kèm theo Thông tư 89/2026/TT-BTC. + Nếu tổng doanh thu năm trên 03 tỷ đồng, hoặc trên 01 tỷ đồng đến 03 tỷ đồng nhưng bạn lựa chọn phương pháp tính thuế TNCN theo thu nhập tính thuế nhân (×) thuế suất, bạn phải tổng hợp doanh thu và khai quyết toán thuế TNCN theo năm. Số thuế đã được nền tảng khấu trừ, nộp thay được trừ khi xác định số thuế còn phải nộp; nếu nộp thừa thì được đề nghị hoàn theo quy định. Hồ sơ quyết toán sử dụng mẫu số 02/QTT-TNCN-CNKD ban hành kèm theo Thông tư 89/2026/TT-BTC. Câu 2: Tôi là hộ kinh doanh bán trên sàn thương mại điện tử. Tôi muốn hỏi là tôi có doanh thu năm trên 3 tỷ và dưới 50 tỷ. Hiện tại sàn đang kê khai và nộp thuế thay cho tôi. Tôi tìm hiểu thì được biết nếu tôi lựa chọn phương pháp nộp thuế theo lợi nhuận thì mới phải quyết toán thuế (lợi nhuận x 17%) Vậy tôi xin hỏi là cuối năm tôi có bắt buộc phải quyết toán thuế để nộp thuế thu nhập cá nhân là 17% trên lợi nhuận không? Hay tôi lựa chọn đóng thuế theo thuế suất 1.5% (1% thuế GTGT và 0.5% thuế TNCN) doanh thu trên sàn là được? Theo Điều 43 Nghị định 252/2026/NĐ-CP, đối với giao dịch thuộc phạm vi nền tảng khấu trừ, khai thay, nộp thay, số thuế GTGT và TNCN được xác định theo tỷ lệ phần trăm (%) trên doanh thu của từng giao dịch. Việc nền tảng khấu trừ theo giao dịch là cơ chế tạm thực hiện nghĩa vụ thuế và không làm thay đổi phương pháp tính thuế TNCN phải áp dụng khi xác định nghĩa vụ cả năm. Theo khoản 5 Điều 4 Nghị định 68/2026/NĐ-CP (được sửa đổi, bổ sung tại Điều 1 Nghị định 141/2026/NĐ-CP), nếu doanh thu năm của bạn trên 03 tỷ đồng đến 50 tỷ đồng thì bạn thuộc trường hợp bắt buộc áp dụng phương pháp tính thuế TNCN theo thu nhập tính thuế nhân (×) thuế suất 17% và phải khai quyết toán thuế TNCN theo năm. Số thuế TNCN nền tảng đã khấu trừ, nộp thay được trừ khi xác định số thuế TNCN phải nộp theo quyết toán. Câu 3: Tôi kinh doanh trên sàn thương mại điện tử. Doanh thu 6 tháng đầu năm 2026 trên Shopee của tôi là 2,5 tỷ đồng. Tuy nhiên, tôi chỉ bán trên sàn nên chưa đủ để kê khai theo phương pháp khấu trừ (doanh thu - chi phí) x 17%. Tôi có thể chọn kê khai đóng thuế như sàn đã đóng là doanh thu x1,5% được không? Việc doanh thu 6 tháng đầu năm 2026 của bạn là 2,5 tỷ đồng chưa đủ để kết luận phương pháp tính thuế TNCN của cả năm. Trường hợp sàn TMĐT đã khấu trừ, nộp thay thuế GTGT và thuế TNCN của bạn thì bạn không phải kê khai, nộp thuế GTGT, TNCN tháng/quý đối với các hoạt động kinh doanh trên nền tảng thương mại điện tử đã khấu trừ, nộp thuế thay. Theo quy định tại khoản 5 Điều 4 Nghị định 68/2026/NĐ-CP (sửa đổi, bổ sung tại Điều 1 Nghị định số 141/2026/NĐ-CP) thì nếu tổng doanh thu năm trên 03 tỷ đồng thì phải tính thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (×) thuế suất; nếu tổng doanh thu trên 01 tỷ đồng đến 03 tỷ đồng thì được lựa chọn phương pháp tính theo thuế suất nhân (x) doanh thu hoặc phương pháp thu nhập tính thuế nhân (x) thuế suất. Số thuế TNCN đã được chủ quản nền tảng thương mại điện tử, nền tảng số khấu trừ, nộp thay được trừ khi xác định số thuế thu nhập cá nhân phải nộp. Câu 4: Tôi có doanh thu 3 tỷ 1 năm nhưng chỉ kinh doanh trên sàn Shopee và Tiktok. Vì sàn đã khấu trừ thuế và tôi không phải kê khai. Tôi muốn biết cuối năm có phải quyết toán và kê khai không? Vì tôi đọc thông tin là được lựa chọn. Tôi đang hiểu lựa chọn là có thể lựa chọn có hoặc không. Từ năm 2026, căn cứ khoản 3 Điều 11 Nghị định 68/2026/NĐ-CP (sửa đổi, bổ sung tại Điều 1 Nghị định 141/2026/NĐ-CP) thì trường hợp bạn chỉ có hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số nếu có doanh thu năm tổng hợp trên 03 tỷ đồng thì cuối năm bạn thực hiện tổng hợp doanh thu để khai quyết toán thuế thu nhập cá nhân theo năm theo mẫu số 02/QTT-TNCN-CNKD ban hành kèm theo Thông tư 89/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính. Số thuế thu nhập cá nhân đã được chủ quản nền tảng thương mại điện tử, nền tảng số khấu trừ, nộp thay được trừ khi xác định số thuế thu nhập cá nhân phải nộp. Câu 5: Tôi chỉ bán hàng trên Shopee, doanh thu trên 3 tỷ đồng/ năm. Tôi có bắt buộc phải xuất hoá đơn điện tử từ máy tính tiền liên thông với hoá đơn giá trị gia tăng không? Việc xuất hóa đơn như vậy có ảnh hưởng gì đến việc đã đóng thuế không? Do thuế đã được sàn tạm thu 1.5% trên doanh thu rồi. Căn cứ quy định tại khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP (sửa đổi, bổ sung tại Nghị định 141/2026/NĐ-CP) và Điều 6 Nghị định 254/2026/NĐ-CP thì hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng phải áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Trường hợp bạn đã áp dụng hóa đơn điện tử từ máy tính tiền có kết nối dữ liệu hóa đơn điện tử tới cơ quan thuế thì không phải sử dụng hóa đơn giá trị gia tăng. Việc xuất hóa đơn là đề ghi nhận doanh thu bán hàng hóa, cung cấp dịch vụ không làm phát sinh thêm nghĩa vụ thuế. Số thuế thu nhập cá nhân đã được chủ quản nền tảng thương mại điện tử, nền tảng số khấu trừ, nộp thay được trừ khi xác định số thuế thu nhập cá nhân phải nộp. Câu 6: Tôi bán trên sàn thương mại điện tử Shoppe, khi có đơn khách hoàn về của sàn TMĐT bị hư hỏng, bên sàn TMĐT đền tiền cho shop không cần trả lại hàng cho khách, nhưng đơn này đã lập hoá đơn rồi thì tôi cần xử lý như thế nào? Trường hợp HKD, CNKD bán hàng trên sàn thương mại điện tử như Shopee đã lập hóa đơn cho đơn hàng, nhưng sau đó khách trả hàng do hàng hóa bị hư hỏng trong quá trình vận chuyển và sàn thương mại điện tử bồi thường tiền cho shop, không yêu cầu trả lại hàng cho khách, thì đơn hàng này được xác định là giao dịch bán hàng không thành công. Do đó, hộ kinh doanh thực hiện lập hóa đơn điện tử điều chỉnh giảm toàn bộ giá trị của hóa đơn đã lập. Trường hợp HKD, CNKD áp dụng phương pháp tính thuế TNCN theo doanh thu, thì HKD, CNKD cần lưu giữ chứng từ, thông tin hàng hỏng từ sàn để phục vụ việc đối chiếu, giải trình khi cần thiết. Trường hợp HKD, CNKD áp dụng phương pháp tính thuế TNCN theo thu nhập, thì chỉ chi phí được trừ theo quy định tại Điều 6 Nghị định 68/2026/NĐ-CP mới được ghi nhận vào chi phí và HKD, CNKD cần lưu giữ chứng từ, thông tin hàng hỏng từ sàn để phục vụ việc đối chiếu, giải trình khi cần thiết. Câu 7: Trường hợp xuất hóa đơn, trong đó có bao gồm phí vận chuyển, phí này là phí do khách chịu, công nợ của Hộ kinh doanh với bên dv vận chuyển sẽ được cấn trừ với COD. Vậy khi xuất hóa đơn, HKD có phải xuất bao gồm phí vận chuyển không ạ? Còn phí vận chuyển lúc này nếu ko xuất hóa đơn thì là 1 khoản thu hộ đúng ko ạ. Nhờ Anh/ Chị hướng dẫn giúp! Đối với HKD, CNKD bán hàng, khi lập hóa đơn điện tử cần căn cứ vào bản chất khoản thu. - Trường hợp HKD, CNKD trực tiếp thu tiền vận chuyển của khách như một phần của giao dịch bán hàng, thì khi lập hóa đơn cần ghi cả tiền hàng và tiền vận chuyển trên hóa đơn. - Trường hợp phí vận chuyển là khoản thu hộ cho đơn vị vận chuyển (ví dụ đơn vị vận chuyển giao hàng và thu tiền COD, sau đó cấn trừ lại), thì khoản phí vận chuyển này không phải doanh thu của HKD, CNKD. Khi đó đơn vị vận chuyển sẽ xuất hóa đơn dịch vụ vận chuyển theo quy định, còn HKD, CNKD không phải lập hóa đơn cho khoản phí thu hộ này. Để tránh nhầm lẫn, HKD, CNKD nên thể hiện rõ trên đơn hàng hoặc chứng từ rằng đây là khoản phí vận chuyển thu hộ đơn vị vận chuyển, còn hóa đơn bán hàng chỉ thể hiện giá trị hàng hóa, dịch vụ do HKD, CNKD cung cấp. Câu 8: Tôi bán hàng online chỉ qua kênh Facebook, đã có mã số thuế (những năm trước đã đóng thuế kê khai theo từng tháng). Doanh thu dự kiến năm 2026 sẽ trên 1 tỷ dưới 3 tỷ yêu cầu phải sử dụng hoá đơn điện tử, cho hỏi làm thế nào để việc sử dụng hoá đơn điện tử cho đúng luật ạ? Hàng hoá bán là quần áo, giày dép, đồ chơi,… khi có đơn khách đặt tôi mới mua lại của người khác không có hoá đơn đầu vào thì có được sử dụng hoá đơn điện tử để xuất ra không? Trường hợp bạn có doanh thu dự kiến năm 2026 trên 01 tỷ thì thuộc đối tượng sử dụng hóa đơn điện tử theo khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP (được sửa đổi, bổ sung tại Điều 1 Nghị định 141/2026/NĐ-CP ngày 29/4/2026 của Chính phủ). Bạn đăng ký sử dụng hóa đơn điện tử theo Mẫu 01/ĐKTĐ-HĐĐT theo Thông tư 91/2026/TT-BTC ngày 30/6/2026 và gửi cơ quan thuế để đăng ký sử dụng hóa đơn điện tử qua các tổ chức cung cấp dịch vụ hóa đơn điện tử. Trường hợp của bạn không có hóa đơn đầu vào và có doanh thu trên 01 tỷ đồng đến 03 tỷ đồng có thể lựa chọn phương pháp tính thuế theo thuế suất nhân với doanh thu và ghi chép sổ sách theo quy định tại Thông tư 152/2025/TT-BTC. Câu 9: Tôi bán hàng ăn uống trên sàn TMĐT và truyền thống. Trên app doanh thu của em >01 tỷ và truyền thống dưới 01 tỷ. Tổng doanh thu của cả 2 chưa đến 03 tỷ. App đã đóng thuế thay và có hoá đơn điện tử vậy thì bán tại chỗ có cần xuất hoá đơn không? Không xuất thì có bị xử phạt không? Theo Nghị định 68/2026/NĐ-CP, doanh thu của HKD, CNKD được xác định là tổng doanh thu từ tất cả các kênh (bao gồm sàn TMĐT và bán trực tiếp). Trường hợp bán trên sàn thì sàn đã khấu trừ, nộp thuế thay. Theo quy định của Luật Quản lý thuế thì khi bán hàng hóa, cung cấp dịch vụ người bán phải lập và giao hóa đơn cho người mua. Trường hợp doanh thu năm trên 1 tỷ thì HKD, CNKD đăng ký sử dụng hóa đơn điện tử với cơ quan thuế sau 30 ngày kể từ thời điểm doanh thu lũy kế năm vượt 1 tỷ. Sau khi bạn đã đăng ký sử dụng hóa đơn mà bạn không xuất hóa đơn hoặc xuất hóa đơn không đúng thời điểm khi bán hàng hóa thì bạn sẽ bị xử phạt về hành vi không xuất hóa đơn hoặc xử phạt về hành vi xuất hóa đơn không đúng thời điểm quy định tại Điều 24 Nghị định 125/2020/NĐ-CP (sửa đổi, bổ sung tại khoản 14 Điều 1 Nghị định 310/2025/NĐ-CP) Câu 10: Hiện tôi đang kinh doanh trên sàn TMĐT Shopee và Tiktok, các sàn TMĐT đều che thông tin khách hàng thì hộ/cá nhân kinh doanh như tôi phải xuất hóa đơn như thế nào khi không có thông tin khách hàng ạ. Tôi bán lẻ các phụ kiện nhỏ lẻ, giá trị thấp 20-30 nghìn mỗi ngày có khoảng 700-800 đơn hàng, thì tôi phải xuất hóa đơn riêng lẻ từng đơn hay có thể xuất hóa đơn chung cho các đơn hàng trong ngày đó không ạ? Tại khoản 1 Điều 17 Nghị định 254/2026/NĐ-CP ngày 30/6/2026 của Chính phủ quy định quyền của người bán hàng hóa là được yêu cầu chủ quản nền tảng thương mại điện tử, nền tảng số cung cấp thông tin người mua, thông tin liên quan đến giao dịch, thời điểm giao hàng và xác nhận trạng thái hoàn tất đơn hàng trên hệ thống để người bán lập hóa đơn điện tử theo quy định đối với trường hợp bán hàng hóa, cung cấp dịch vụ qua nền tảng thương mại điện tử, nền tảng số. Tại khoản 2 Điều 19 Nghị định 254/2026/NĐ-CP ngày 30/6/2026 của Chính phủ quy định về trách nhiệm của chủ quản nền tảng thương mại điện tử, nền tảng số phải cung cấp thông tin người mua, thông tin liên quan đến giao dịch, thời điểm giao hàng và xác nhận trạng thái hoàn tất đơn hàng trên hệ thống để người bán lập hóa đơn điện tử theo quy định đối với trường hợp bán hàng hóa, cung cấp dịch vụ qua nền tảng thương mại điện tử, nền tảng số. Do đó, bạn có thể yêu cầu chủ quản nền tảng thương mại điện tử, nền tảng số cung cấp thông tin người mua để lập hóa đơn. Theo quy định tại Điều 26 Luật Quản lý số 108/2025/QH15 thuế thì người bán phải lập hóa đơn điện tử giao cho người mua khi bán hàng hóa, cung cấp dịch vụ. Do đó, bạn sẽ lập hóa đơn cho từng người mua. Câu 11: Tôi là hộ kinh doanh cá thể mới đăng ký hoạt động trong lĩnh vực tiếp thị liên kết (Affiliate Marketing). Hiện tại tôi hợp tác với các công ty và nền tảng ở nước ngoài, nhận hoa hồng từ việc giới thiệu sản phẩm/dịch vụ. Khoản hoa hồng này được thanh toán từ nước ngoài về cho tôi thông qua chuyển khoản vào tài khoản ngân hàng tại Việt Nam. Tôi xin được hỏi một số vấn đề liên quan đến việc ghi nhận doanh thu và xuất hóa đơn như sau: 1. Thời điểm ghi nhận doanh thu của hộ kinh doanh được xác định khi nào? 2. Trong trường hợp cần xuất hóa đơn, thời điểm xuất hóa đơn được xác định khi nào? - Thời điểm ghi nhận doanh thu: Theo quy định tại khoản 3 Điều 5 Nghị định 68/2026/NĐ-CP, thời điểm xác định doanh thu đối với hoạt động bán hàng hóa là thời điểm chuyển giao quyền sở hữu, quyền sử dụng hàng hóa cho người mua; đối với hoạt động cung ứng dịch vụ là thời điểm hoàn thành việc cung ứng dịch vụ hoặc hoàn thành từng phần việc cung ứng dịch vụ cho người mua. - Thời điểm lập hóa đơn: Theo quy định tại Nghị định số Nghị định 254/2026/NĐ-CP ngày 30/6/2026 thì: + Thời điểm lập hóa đơn đối với bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền. + Thời điểm lập hóa đơn đối với cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ (bao gồm cả cung cấp dịch vụ cho tổ chức, cá nhân nước ngoài) không phân biệt đã thu được tiền hay chưa thu được tiền. Trường hợp người cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền (không bao gồm trường hợp thu tiền đặt cọc theo quy định Bộ luật Dân sự để đảm bảo thực hiện hợp đồng cung cấp dịch vụ). Câu 12: Tôi bán hàng online, tôi phải lập hóa đơn khi đem hàng đi gửi, hay là lúc khách hàng thanh toán? Theo quy định tại Nghị định số Nghị định 254/2026/NĐ-CP ngày 30/6/2026 thì: Thời điểm lập hóa đơn đối với bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền: do đó thời điểm lập hóa đơn là lúc có xác nhận giao hàng thành công (thời điểm khách nhận hàng). Câu 13: Hiện tại hộ kinh doanh của tôi chỉ kinh doanh trên các sàn thương mại điện tử (Shopee, TikTok Shop) và không phát sinh doanh thu ngoài sàn. Các sàn thương mại điện tử đã thực hiện kê khai và nộp thuế thay theo quy định. Theo dự kiến, doanh thu năm 2026 của hộ kinh doanh dưới 3 tỷ đồng. Tôi có một thắc mắc mong được cơ quan thuế hướng dẫn: Trong trường hợp tại thời điểm dự kiến đầu năm 2026 doanh thu dưới 3 tỷ đồng, nhưng đến cuối năm 2026 tổng doanh thu thực tế lại vượt mức 3 tỷ đồng, thì: 1. Hộ kinh doanh của tôi sẽ được tiếp tục áp dụng phương thức thuế hiện tại cho hết năm 2026 hay sẽ phải chuyển sang phương thức kê khai thuế theo Doanh thu - Chi phí ngay trong năm? 2. Nếu phải chuyển phương thức tính thuế, thì việc chuyển đổi sẽ được áp dụng từ thời điểm nào? Căn cứ Điều 4 Nghị định 68/2026/NĐ-CP (sửa đổi, bổ sung tại Điều 1 Nghị định 141/2026/NĐ-CP), trường hợp HKD, CNKD có doanh thu năm trên 1 tỷ đồng đến 03 tỷ đồng đang áp dụng phương pháp tính thuế thu nhập cá nhân theo thuế suất nhân (x) doanh thu tính thuế, nếu hết năm xác định doanh thu thực tế năm trên 03 tỷ đồng thì từ năm tiếp theo phải chuyển sang áp dụng phương pháp tính thuế thu nhập cá nhân theo thu nhập tính thuế nhân (x) thuế suất. Câu 14: Tôi hiện tại đang làm Affiliate Marketing Global và đã đăng ký kinh doanh. Doanh thu của tôi mỗi năm thì vượt trên 3 tỷ năm. Như vậy có bắt buộc phải có kế toán làm như doanh nghiệp nhỏ để đóng 17% trên lãi không? Trường hợp cá nhân/hộ kinh doanh hoạt động affiliate marketing (tiếp thị liên kết) và có doanh thu trên 3 tỷ đồng/năm thì vẫn thuộc diện hộ kinh doanh, cá nhân kinh doanh và thực hiện nghĩa vụ thuế theo quy định chung. Trường hợp cá nhân/hộ kinh doanh có doanh thu trên 3 tỷ đồng/năm thì phải áp dụng phương pháp tính thuế theo thu nhập tính thuế, tức là (doanh thu trừ chi phí) × thuế suất 17%. Do đó, người kinh doanh cần thực hiện ghi chép, lưu giữ chứng từ để xác định doanh thu, chi phí phục vụ việc kê khai và quyết toán thuế theo quy định. Câu 15: Hộ kinh doanh online có bắt buộc phải lập tài khoản hộ kinh doanh không hay có thể dùng 1 tài khoản cá nhân cho việc nhận tiền từ việc kinh doanh? Hộ kinh doanh có thể sử dụng nhiều tài khoản ngân hàng hoặc ví điện tử để nhận tiền từ các kênh bán hàng khác nhau; quy định pháp luật không bắt buộc chỉ sử dụng một tài khoản duy nhất. Tuy nhiên, hộ kinh doanh có trách nhiệm thông báo với cơ quan thuế tất cả các tài khoản ngân hàng, số hiệu ví điện tử liên quan đến hoạt động sản xuất, kinh doanh và kê khai đầy đủ doanh thu phát sinh từ tất cả các kênh bán hàng, không phụ thuộc doanh thu được nhận qua tài khoản nào. Câu 16: Hộ kinh doanh em bán trên sàn thương mại điện tử doanh thu trên 3 tỉ đóng thuế trên thu nhập tính thuế nhân thuế suất 17%. Vậy các khoản phí sàncó được tính là chi phí hợp lí được trừ ra không ạ? Phí quảng cáo có được tính là chi phí không ạ? Căn cứ quy định tại Điều 6 Nghị định 68/2026/NĐ-CP ngày 05/03/2026 của Chính phủ, các khoản phí sàn và phí quảng cáo được xác định là chi phí hợp lý được trừ khi tính thuế TNCN từ hoạt động kinh doanh nếu đáp ứng đủ các điều kiện sau: - Là khoản chi thực tế phát sinh liên quan trực tiếp đến hoạt động sản xuất, kinh doanh trên sàn TMĐT. - Có đầy đủ hóa đơn, chứng từ theo quy định của pháp luật về hóa đơn và kế toán (ví dụ: hóa đơn điện tử xuất từ sàn). - Có chứng từ thanh toán không dùng tiền mặt đối với các khoản thanh toán từng lần có giá trị từ 05 triệu đồng trở lên theo pháp luật về thuế giá trị gia tăng. Câu 17: Tôi hiện tại đang làm video đăng tải lên nền tảng Youtube và có phát sinh doanh thu từ hoạt động kinh doanh này được 4 tháng rồi. Xin cho hỏi tôi có cần kê khai thuế không và mong cơ quan thuế hướng dẫn kê khai. Câu hỏi của bạn chưa nêu rõ thông tin bạn kinh doanh gì nữa không ngoài việc bạn đang làm trên Youtube (Ví dụ: kinh doanh tại địa điểm cố định, kinh doanh trên Sàn TMĐT có chức năng thanh toán) và tổng doanh thu của bạn phát sinh là bao nhiêu. Trường hợp doanh thu của bạn chỉ phát sinh từ việc làm Youtube thì bạn có trách nhiệm tự kê khai, nộp thuế TNCN và thuế GTGT. Căn cứ quy định tại khoản 1 Điều 8 Nghị định 68/2026/NĐ-CP (sửa đổi, bổ sung tại Điều 1 Nghị định 141/2026/NĐ-CP): + Nếu bạn tự xác định mức doanh thu năm từ hoạt động làm Youtube từ 01 tỷ đồng trở xuống thì bạn chỉ cần thực hiện thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo. Trường hợp bạn mới ra kinh doanh trong 6 tháng đầu năm 2026 thì bạn thực hiện thông báo doanh thu thực tế phát sinh kể từ khi bắt đầu hoạt động kinh doanh đến hết ngày 30/6/2026 với cơ quan thuế chậm nhất ngày 31/7/2026 và thông báo doanh thu thực tế phát sinh trong 6 tháng cuối năm chậm nhất là 31/01 của năm dương lịch tiếp theo. + Nếu bạn tự xác định tổng mức doanh thu năm từ hoạt động làm Youtube trên 01 tỷ đồng thì bạn thực hiện khai thuế, nộp thuế kể từ quý phát sinh doanh thu trên 01 tỷ đông. Trường hợp nếu bạn có doanh thu năm tổng hợp trên 03 tỷ đồng hoặc có doanh thu năm trên 01 tỷ đồng và lựa chọn khai thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) thuế suất thì bạn thực hiện tổng hợp doanh thu để khai quyết toán thuế thu nhập cá nhân theo năm. Thời hạn khai quyết toán thuế thu nhập cá nhân theo năm chậm nhất là ngày 31 tháng 3 của năm dương lịch tiếp theo. Câu 18: Dự định sắp tới tôi sẽ dạy học ngoại ngữ cho 1 số bạn thi TOEIC theo hình thức online. Nơi tôi tạm trú cũng là nơi tôi dạy học online luôn. Dự kiến doanh thu khoảng 500 triệu đồng/năm. Tôi có cần phải ĐKKD để khai báo thuế không ạ? Nếu có thì tôi nên ĐKKD theo địa chỉ nào là tiện nhất cho việc kê khai thuế sau này? Kể cả trường hợp phải chuyển địa chỉ tạm trú? Trường hợp như tôi là hộ kinh doanh hay cá nhân kinh doanh? Bạn căn cứ vào quy định của pháp luật về đăng ký kinh doanh (Nghị định 168/2025/NĐ-CP ngày 30/6/2025), các pháp luật chuyên ngành khác để thực hiện đăng ký thành lập hộ kinh doanh. Trường hợp bạn đăng ký thành lập hộ kinh doanh thì việc đăng ký kinh doanh và đăng ký thuế được thực hiện đồng thời thông qua cơ chế một cửa liên thông. Trường hợp cá nhân kinh doanh không đăng ký kinh doanh thì cá nhân đăng ký thuế trực tiếp cơ quan thuế. Theo quy định pháp luật về đăng ký kinh doanh, Trụ sở của hộ kinh doanh là nơi hộ kinh doanh thực hiện hoạt động kinh doanh và là địa chỉ liên lạc do hộ kinh doanh đăng ký để cơ quan quản lý nhà nước liên hệ, được xác định theo địa giới đơn vị hành chính trên lãnh thổ Việt Nam. Với việc dạy học online, địa điểm kinh doanh được xác định là nơi bạn thực tế điều hành và giảng dạy. Dự kiến doanh thu năm của bạn từ dưới 1 tỷ đồng trở xuống thì bạn không thuộc đối tượng chịu thuế GTGT và không phải nộp thuế thu nhập cá nhân nhưng bạn cần phải thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế chậm nhất là ngày 31/1 năm dương lịch tiếp theo. Câu 19: Em làm tiếp thị liên kết bán hàng ăn hoa hồng trên TMĐT Shopee, doanh thu của em chính là tiền hoa hồng em nhận được phải không ạ? Vì em không trực tiếp bán hàng mà chỉ quảng cáo giới thiệu sản phẩm thôi ạ, em mua áo quần về giới thiệu thôi ạ, và khai thuế như thế nào ạ? Khai theo tháng hay theo quý hay theo năm ạ? Câu hỏi của bạn chưa rõ thông tin bạn có đăng ký kinh doanh, đăng ký thuế theo đúng ngành nghề bạn đang làm hay không, tổng tiền hoa hồng bạn nhận được 1 năm là bao nhiêu. Căn cứ quy định tại khoản 6 Điều 7 và điểm c khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP, thì trường hợp bạn chỉ làm tiếp thị liên kết trên TikTok thì: - Nếu bạn không đăng ký kinh doanh, đăng ký thuế đối với hoạt động làm tiếp thị liên kết thì tiền hoa hồng từ hoạt động tiếp thị liên kết trên Sàn TMĐT Shopee mà bạn được hưởng trong trường hợp này là khoản thu nhập có tính chất tiền lương, tiền công. Sàn TMĐT Shopee có trách nhiệm khấu trừ, nộp thay thuế TNCN đối với thu nhập từ tiền lương, tiền công theo quy định. Khi kết thúc năm tính thuế, bạn cần phải tổng hợp thu nhập đối với thu nhập từ tiền lương, tiền công để thực hiện quyết toán thuế theo quy định của pháp luật. - Nếu bạn có đăng ký kinh doanh, đăng ký thuế đối với hoạt động làm tiếp thị liên kết thì tiền hoa hồng mà bạn nhận được là doanh thu từ hoạt động kinh doanh. Bạn phải thực hiện kê khai, nộp thuế như sau: 1.Trường hợp bạn tự xác định có mức doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 01 tỷ đồng trở xuống thì bạn chỉ cần thực hiện thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo. 2.Trường hợp bạn tự xác định có tổng doanh thu năm trên 01 tỷ đồng: - Khai thuế tháng/quý: + Khai thuế GTGT: Trường hợp có doanh thu năm từ 50 tỷ đồng trở xuống thực hiện khai thuế, nộp thuế GTGT theo quý; Trường hợp có doanh thu năm trên 50 tỷ đồng thực hiện khai thuế, nộp thuế GTGT theo tháng. Thuế GTGT áp dụng theo phương pháp tính trực tiếp theo doanh thu (bằng tỷ lệ % nhân (x) doanh thu). + Khai thuế TNCN: Trường hợp doanh thu của bạn trên 01 tỷ đến 3 tỷ và bạn lựa chọn nộp thuế thu nhập cá nhân theo phương pháp thuế suất nhân (x) doanh thu tính thuế thì bạn thực hiện khai, nộp thuế thu nhập cá nhân theo quý cùng thời hạn khai, nộp thuế giá trị gia tăng. Trường hợp tổng doanh thu năm của bạn trên 3 tỷ đồng hoặc có doanh thu năm trên 01 tỷ đồng và lựa chọn khai thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) thuế suất thì bạn thực hiện khai tạm nộp thuế thu nhập cá nhân theo tháng, quý trên cùng hồ sơ khai thuế giá trị gia tăng. Số thuế thu nhập cá nhân tạm nộp bằng thuế suất nhân (x) doanh thu tính thuế của tháng, quý. - Khai quyết toán thuế TNCN theo năm: Trường hợp nếu bạn có doanh thu năm tổng hợp trên 03 tỷ đồng hoặc có doanh thu năm trên 01 tỷ đồng và lựa chọn khai thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) thuế suất thì bạn phải thực hiện quyết toán thuế TNCN. Bạn cần phải tổng hợp toàn bộ doanh thu đối với hoạt động kinh doanh của mình (bao gồm cả tiền hoa hồng mà bạn đã nhận được trong năm) để thực hiện quyết toán thuế TNCN theo quy định pháp luật. Câu 20: Tôi đang kinh doanh dịch vụ ăn uống. Tôi có đăng ký bán hàng online qua Grabfood, Grab đã khấu trừ, nộp thay thuế TNCN và GTGT cho tôi. Cuối năm tôi tổng hợp doanh thu bán online + offline dưới 1 tỷ đồng thì tôi có được hoàn số thuế mà Grab đã đóng không ạ? Căn cứ khoản 1 Điều 12 Nghị định 68/2026/NĐ-CP ngày 05/3/2026 của Chính phủ, trường hợp hộ kinh doanh, cá nhân kinh doanh đã được Grab thực hiện khấu trừ và nộp thuế thay số thuế GTGT và thuế TNCN đối với các giao dịch phát sinh trong năm nhưng có doanh thu thực tế phát sinh của năm từ 1 tỷ đồng trở xuống thì HKD, CNKD được hoàn số thuế mà Grab đã khấu trừ, nộp thay cho bạn. Để được hoàn thuế, HKD, CNKD nộp tờ khai thuế theo mẫu số 01/TKN-CNKD ban hành kèm theo Thông tư 89/2026/TT-BTC. |
* Trên đây là Thông tin INFOGRAPHIC, điểm mới trọng tâm, câu hỏi thường gặp về THUẾ và HÓA ĐƠN ĐIỆN TỬ trong TMĐT và bán hàng đa kênh cần nắm 2026?
INFOGRAPHIC, điểm mới trọng tâm, câu hỏi thường gặp về THUẾ và HÓA ĐƠN ĐIỆN TỬ trong TMĐT và bán hàng đa kênh năm 2026? (Hình từ Internet)
Việc tra cứu, cung cấp thông tin hóa đơn điện tử phải đảm bảo điều gì?
Tại Điều 34 Nghị định 254/2026/NĐ-CP quy định nguyên tắc tra cứu, cung cấp, sử dụng thông tin hóa đơn điện tử như sau:
Điều 34. Nguyên tắc tra cứu, cung cấp, sử dụng thông tin hóa đơn điện tử
1. Việc tra cứu, cung cấp, sử dụng thông tin hóa đơn điện tử được áp dụng để thực hiện các thủ tục về thuế, thủ tục thanh toán qua ngân hàng và các thủ tục hành chính khác; chứng minh tính hợp pháp của hàng hóa lưu thông trên thị trường.
2. Việc tra cứu, cung cấp thông tin hóa đơn điện tử phải đảm bảo đầy đủ, chính xác, kịp thời và đúng đối tượng.
3. Việc sử dụng thông tin hóa đơn điện tử được cung cấp phải đảm bảo đúng mục đích, phục vụ cho hoạt động nghiệp vụ theo chức năng, nhiệm vụ của bên sử dụng thông tin; đồng thời phải đảm bảo đúng quy định của pháp luật về bảo vệ bí mật nhà nước.
Như vậy, việc tra cứu, cung cấp thông tin hóa đơn điện tử phải đảm bảo đầy đủ, chính xác, kịp thời và đúng đối tượng.
Tra cứu thông tin hóa đơn điện tử phục vụ kiểm tra hàng hóa lưu thông trên thị trường thế nào?
Tại Điều 35 Nghị định 254/2026/NĐ-CP quy định Tra cứu thông tin hóa đơn điện tử phục vụ kiểm tra hàng hóa lưu thông trên thị trường như sau:
- Khi kiểm tra hàng hóa lưu thông trên thị trường, đối với trường hợp sử dụng hóa đơn điện tử, cơ quan nhà nước, người có thẩm quyền truy cập Hệ thống thông tin quản lý thuế để tra cứu thông tin về hóa đơn điện tử phục vụ yêu cầu quản lý, không yêu cầu cung cấp hóa đơn giấy. Các cơ quan có liên quan có trách nhiệm sử dụng các thiết bị để truy cập tra cứu dữ liệu hóa đơn điện tử.
- Trường hợp bất khả kháng do sự cố, thiên tai gây ảnh hưởng đến việc truy cập mạng Internet dẫn đến không tra cứu được dữ liệu hóa đơn thì cơ quan nhà nước, người có thẩm quyền đang thực hiện kiểm tra thực hiện các biện pháp phù hợp để tra cứu thông tin hóa đơn điện tử.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];