Hướng dẫn nâng cấp eTax Mobile 2 6 1 xử lý lỗi quyết toán thuế TNCN 2026 như thế nào?
Ngày 13/4/2026, hệ thống đã phát hành thông báo yêu cầu nâng cấp ứng dụng eTax Mobile lên phiên bản 2.6.1 nhằm khắc phục một số lỗi phát sinh trong quá trình sử dụng, đặc biệt là lỗi khi thực hiện quyết toán thuế TNCN năm 2026.
Hướng dẫn nâng cấp eTax Mobile 261 xử lý lỗi quyết toán thuế TNCN 2026 như sau:
[1] Trường hợp ứng dụng hiển thị thông báo yêu cầu cập nhật
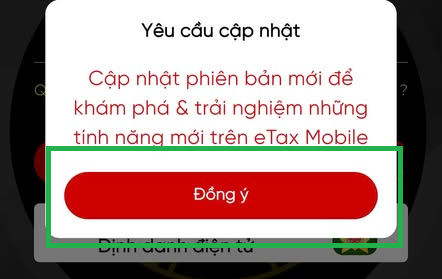
- Khi đăng nhập ứng dụng eTax Mobile, hệ thống sẽ hiển thị thông báo “Yêu cầu cập nhật”.
- Nhấn chọn “Đồng ý” để chuyển đến kho ứng dụng và tiến hành cập nhật phiên bản mới.
[2] Trường hợp không hiển thị thông báo cập nhật
- Truy cập kho ứng dụng trên thiết bị:
+ Đối với hệ điều hành Android: vào CH Play (Google Play);
+ Đối với hệ điều hành iOS: vào App Store.
- Tìm kiếm từ khóa “eTax Mobile”;
Chọn ứng dụng và nhấn “Cập nhật” để nâng cấp lên phiên bản 2.6.1.
[3] Sau khi cập nhật
- Mở lại ứng dụng eTax Mobile và đăng nhập lại tài khoản;
- Kiểm tra và thực hiện lại chức năng quyết toán thuế TNCN.
Hướng dẫn nâng cấp eTax Mobile 2.6.1 xử lý lỗi quyết toán thuế TNCN 2026 như thế nào? (Hình từ Internet)
Nội dung nâng cấp eTax Mobile 261 là gì?
Phiên bản eTax Mobile 261 được nâng cấp tập trung vào chức năng sau:
- Nâng cấp chức năng Tra cứu thông tin quyết toán thuế và bổ sung chức năng Tạo tờ khai 02 QTT-TNCN gợi ý:
- Hỗ trợ NNT tạo tờ khai quyết toán thuế thu nhập cá nhân mẫu số 02/QTT-TNCN gợi ý từ dữ liệu Cơ quan Thuế tổng hợp từ tất cả các nguồn thu nhập.
- Chỉ hỗ trợ NNT tra cứu thông tin quyết toán thuế của năm hiện tại -1 sau thời điểm 31/03 hàng năm.
- Nâng cấp chức năng Thông báo (notification): Bổ sung tab thông báo ‘Biến động nghĩa vụ thuế và ‘Thông báo khác".
Được thực hiện nộp hồ sơ thuế điện tử, nộp thuế điện tử trên eTax Mobile vào thời gian nào?
Căn cứ khoản 1 Điều 8 Thông tư 19/2021/TT-BTC quy định người nộp thuế thực hiện nộp hồ sơ thuế điện tử, nộp thuế điện tử vào thời gian như sau:
- Người nộp thuế được thực hiện các giao dịch thuế điện tử 24 giờ trong ngày (kể từ 00:00:00 giờ đến 23:59:59 giờ) và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết.
- Thời gian người nộp thuế nộp hồ sơ được xác định là trong ngày nếu hồ sơ được ký gửi thành công trong khoảng thời gian từ 00:00:00 giờ đến 23:59:59 giờ của ngày.
Bên cạnh đó thời điểm xác nhận nộp hồ sơ thuế điện tử được xác định như sau:
(1) Đối với hồ sơ đăng ký thuế điện tử: là ngày hệ thống của cơ quan thuế nhận được hồ sơ và được ghi trên Thông báo tiếp nhận hồ sơ đăng ký thuế điện tử của cơ quan thuế gửi cho người nộp thuế (theo mẫu số 01-1/TB-TĐT ban hành kèm theo Thông tư 19/2021/TT-BTC).
(2) Đối với hồ sơ khai thuế (trừ các hồ sơ khai thuế thuộc trường hợp cơ quan quản lý thuế tính thuế, thông báo nộp thuế theo quy định tại Điều 13 Nghị định 126/2020/NĐ-CP): là ngày hệ thống của cơ quan thuế nhận được hồ sơ và được ghi trên Thông báo tiếp nhận hồ sơ khai thuế điện tử của cơ quan thuế gửi cho người nộp thuế (theo mẫu số 01-1/TB-TĐT ban hành kèm theo Thông tư 19/2021/TT-BTC) nếu hồ sơ khai thuế được cơ quan thuế chấp nhận tại Thông báo chấp nhận hồ sơ khai thuế điện tử của cơ quan thuế gửi cho người nộp thuế (theo mẫu số 01-2/TB-TĐT ban hành kèm theo Thông tư 19/2021/TT-BTC).
Riêng đối với hồ sơ khai thuế có bao gồm tài liệu kèm theo được nộp trực tiếp hoặc gửi qua đường bưu chính: Thời điểm xác nhận nộp hồ sơ khai thuế được tính theo ngày người nộp thuế hoàn thành việc nộp đầy đủ hồ sơ theo quy định.
- Đối với các hồ sơ không thuộc quy định tại điểm (1) (2) nêu trên: là ngày hệ thống của cơ quan thuế nhận được hồ sơ và được ghi trên Thông báo chấp nhận hồ sơ điện tử của cơ quan thuế gửi cho người nộp thuế (theo mẫu số 01-2/TB-TĐT ban hành kèm theo Thông tư 19/2021/TT-BTC).
- Thời điểm xác nhận nộp hồ sơ thuế điện tử nêu tại khoản này là căn cứ để cơ quan thuế xác định thời gian nộp hồ sơ thuế; tính thời gian chậm nộp hồ sơ thuế hoặc tính thời gian để giải quyết hồ sơ thuế theo quy định của Luật Quản lý thuế, các văn bản hướng dẫn thi hành và các quy định tại Thông tư 19/2021/TT-BTC.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];