- Hướng dẫn lập Mẫu 03 3D TNDN Phụ lục thuế TNDN được ưu đãi đối với doanh nghiệp khoa học công nghệ 2026?
- Nguyên tắc trong hoạt động khoa học, công nghệ và đổi mới sáng tạo quy định chi tiết ra sao?
- Nguyên tắc liêm chính khoa học, đạo đức nghề nghiệp trong nghiên cứu khoa học, phát triển công nghệ được quy định cụ thể ra sao?
Hướng dẫn lập Mẫu 03 3D TNDN Phụ lục thuế TNDN được ưu đãi đối với doanh nghiệp khoa học công nghệ 2026?
Ngày 30/6/2026, Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC Quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ quy định chỉ tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
Theo đó, mẫu Phụ lục thuế thu nhập doanh nghiệp được ưu đãi (Áp dụng đối với doanh nghiệp khoa học công nghệ, doanh nghiệp thực hiện chuyển giao công nghệ thuộc lĩnh vực ưu tiên chuyển giao) mới nhất 2026 là Mẫu 03-3D/TNDN được quy định tại Phụ lục 1 ban hành kèm theo Thông tư 89/2026/TT-BTC, mẫu phụ lục có dạng như sau:
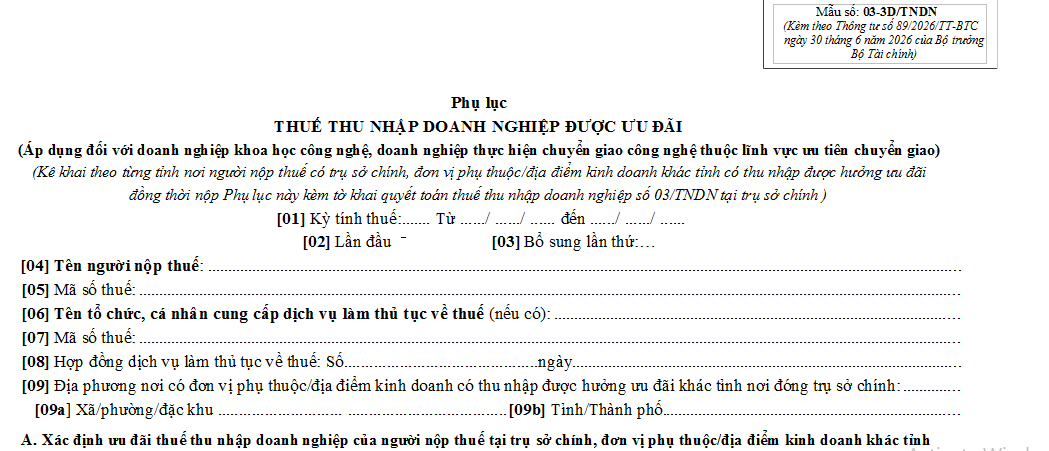
Tải Mẫu 03 3D TNDN Phụ lục thuế TNDN được ưu đãi đối với doanh nghiệp khoa học công nghệ 2026
Hướng dẫn lập Mẫu 03 3D TNDN Phụ lục thuế TNDN được ưu đãi đối với doanh nghiệp khoa học công nghệ 2026 như sau:
1. NNT kê khai Phụ lục này theo từng tỉnh/thành phố nơi người nộp thuế có đơn vị phụ thuộc/địa điểm kinh doanh khác tỉnh có thu nhập được hưởng ưu đãi và nộp cho cơ quan thuế quản lý trực tiếp kèm tờ khai quyết toán thuế thu nhập doanh nghiệp số 03/TNDN.
2. TNDN: Thu nhập doanh nghiệp;
3. Số liệu chỉ tiêu [11] tổng hợp vào chỉ tiêu C12 của tờ khai 03/TNDN;
4. Số liệu chỉ tiêu [12] tổng hợp vào chỉ tiêu C13 của tờ khai 03/TNDN;
5. NNT không phải kê khai mục B nếu hoạt động được hưởng ưu đãi thuế TNDN của trụ sở chính.
6. Chỉ tiêu [09a], [09b]: Khai thông tin của đơn vị phụ thuộc, địa điểm kinh doanh khác tỉnh có thu nhập được hưởng ưu đãi. Trường hợp có nhiều đơn vị phụ thuộc, địa điểm kinh doanh đóng trên nhiều địa bàn cấp xã/phường/đặc khu do Thuế tỉnh quản lý thì chọn 1 đơn vị đại diện để kê khai vào chỉ tiêu này. Trường hợp có nhiều đơn vị phụ thuộc, địa điểm kinh doanh do Thuế cơ sở quản lý thì chọn 1 đơn vị đại diện cho địa bàn cấp xã/phường/đặc khu do Thuế cơ sở quản lý để kê khai vào chỉ tiêu này.
* Trên đây là thông tin Hướng dẫn lập Mẫu 03 3D TNDN Phụ lục thuế TNDN được ưu đãi đối với doanh nghiệp khoa học công nghệ 2026?
Hướng dẫn lập Mẫu 03-3D/TNDN Phụ lục thuế TNDN được ưu đãi đối với doanh nghiệp khoa học công nghệ 2026? (Hình từ Internet)
Nguyên tắc trong hoạt động khoa học, công nghệ và đổi mới sáng tạo quy định chi tiết ra sao?
Điều 5 Luật Khoa học, Công nghệ và đổi mới sáng tạo 2025 quy định chi tiết về nguyên tắc trong hoạt động khoa học, công nghệ và đổi mới sáng tạo như sau:
- Xuất phát từ yêu cầu thực tiễn và dự báo xu hướng phát triển; phục vụ phát triển kinh tế - xã hội, bảo đảm quốc phòng, an ninh, nâng cao chất lượng cuộc sống, bảo vệ môi trường và phát triển bền vững; lấy con người làm trung tâm, tôn trọng quyền con người.
- Nghiên cứu trong lĩnh vực y tế, công nghệ sinh học, trí tuệ nhân tạo và lĩnh vực khác liên quan trực tiếp đến con người phải bảo đảm tuân thủ quy định của Luật này, quy định khác của pháp luật có liên quan và bảo đảm việc phát triển, ứng dụng công nghệ luôn đặt dưới sự giám sát, kiểm soát của con người.
- Bảo đảm quyền tự do nghiên cứu và sáng tạo; đề cao, tuân thủ đạo đức nghề nghiệp, yêu cầu chuyên môn, tính trung thực, khách quan và tinh thần trách nhiệm trong hoạt động khoa học, công nghệ và đổi mới sáng tạo.
- Phát triển hệ thống tiêu chuẩn làm nền tảng thiết lập chuẩn mực trình độ công nghệ, định hướng nghiên cứu, phát triển, ứng dụng công nghệ, tạo cơ sở cho việc ngăn chặn, loại bỏ công nghệ lạc hậu, công nghệ ảnh hưởng xấu đến kinh tế - xã hội, quốc phòng, an ninh, môi trường, sức khỏe con người; hỗ trợ đăng ký, bảo hộ, quản lý, khai thác quyền sở hữu trí tuệ; thúc đẩy hoạt động đổi mới sáng tạo.
- Nhà nước quản lý hoạt động khoa học, công nghệ và đổi mới sáng tạo chủ yếu theo nguyên tắc hậu kiểm, tập trung đánh giá kết quả thực hiện, không can thiệp vào phương pháp, quy trình thực hiện; bảo đảm quyền tự chủ và trách nhiệm giải trình của tổ chức, doanh nghiệp, cá nhân. Trường hợp cần thiết, được áp dụng nguyên tắc tiền kiểm nhưng bảo đảm không gây cản trở hoạt động khoa học, công nghệ và đổi mới sáng tạo.
Nguyên tắc liêm chính khoa học, đạo đức nghề nghiệp trong nghiên cứu khoa học, phát triển công nghệ được quy định cụ thể ra sao?
Tại Điều 8 Luật Khoa học, Công nghệ và đổi mới sáng tạo 2025 quy định nguyên tắc liêm chính khoa học, đạo đức nghề nghiệp trong nghiên cứu khoa học, phát triển công nghệ như sau:
- Cơ quan, tổ chức, cá nhân có trách nhiệm bảo đảm tuân thủ liêm chính khoa học và đạo đức nghề nghiệp trong nghiên cứu khoa học, phát triển công nghệ. Hành vi ngụy tạo dữ liệu, đạo văn, che giấu xung đột lợi ích hoặc hành vi làm sai lệch bản chất nghiên cứu là hành vi vi phạm nghiêm trọng liêm chính khoa học.
- Cơ quan quản lý nhà nước về khoa học, công nghệ và đổi mới sáng tạo có trách nhiệm hướng dẫn áp dụng việc tuân thủ liêm chính khoa học và đạo đức nghề nghiệp trong phạm vi quản lý.
- Tổ chức khoa học và công nghệ có trách nhiệm xây dựng, ban hành quy tắc về liêm chính khoa học và đạo đức nghề nghiệp phù hợp với hướng dẫn của cơ quan quản lý nhà nước có thẩm quyền.
- Chính phủ quy định chi tiết Điều này; quy định trường hợp cập nhật thông tin về hành vi vi phạm liêm chính khoa học và đạo đức nghề nghiệp trên Nền tảng số quản lý khoa học, công nghệ và đổi mới sáng tạo quốc gia.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];