Hướng dẫn kê khai Tờ khai 01 CNKD trên dichvucong gdt gov vn chi tiết ra sao?
Dưới đây là hướng dẫn kê khai Tờ khai 01 CNKD trên dichvucong gdt gov vn chi tiết như sau:
Bước 1: Đăng nhập Cổng dịch vụ công
Truy cập vào cổng thông tin dichvucong.gdt.gov.vn, chọn chức năng Đăng nhập.
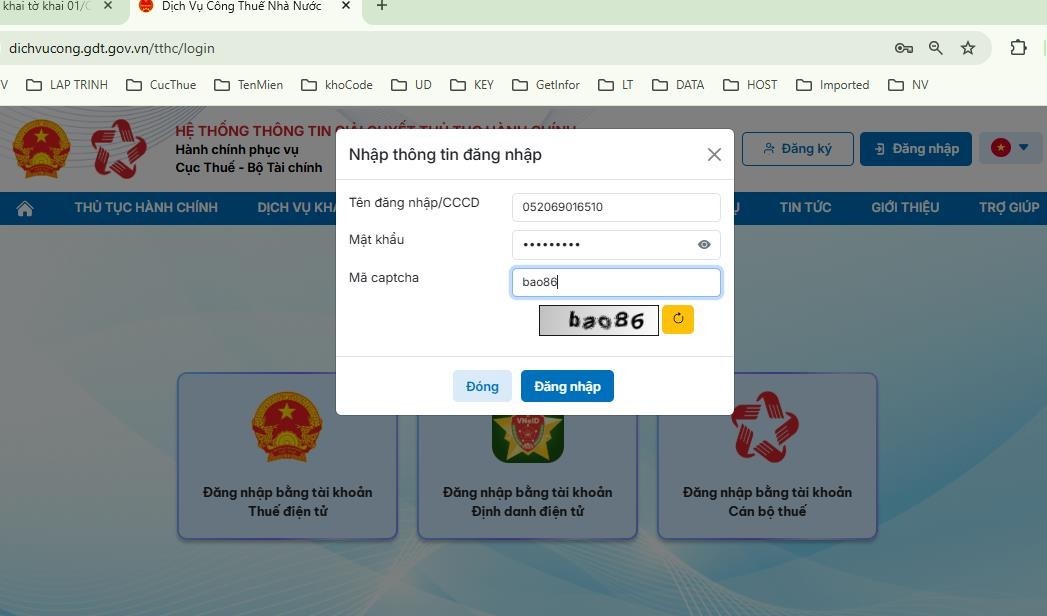
- Lựa chọn hình thức đăng nhập bằng Tài khoản Thuế điện tử hoặc đăng nhập bằng Tài khoản định danh điện tử ( VNeID):
- Trường hợp đăng nhập bằng Tài khoản Thuế điện tử, hệ thống sẽ yêu cầu nhập tên đăng nhập và mật khẩu tài khoản.
- Trường hợp đăng nhập bằng VNeID, hệ thống sẽ yêu cầu nhập số định danh, mật khẩu, mã OTP gửi về số điện thoại và passcode tài khoản VNeID.
Sau khi đăng nhập, bạn sẽ được chuyển đến màn hình thao tác chính.
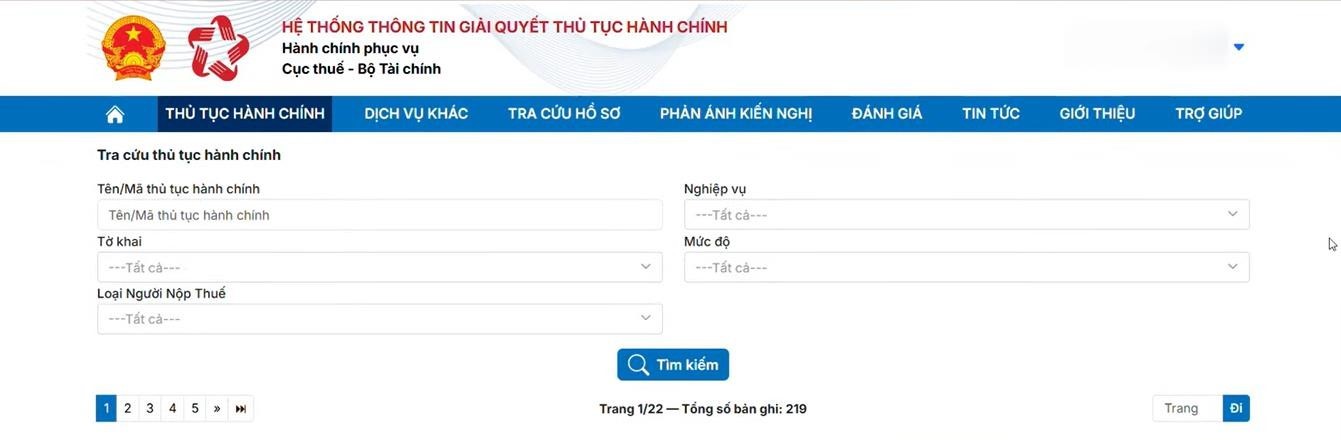
Bước 2: Chọn thủ tục hành chính
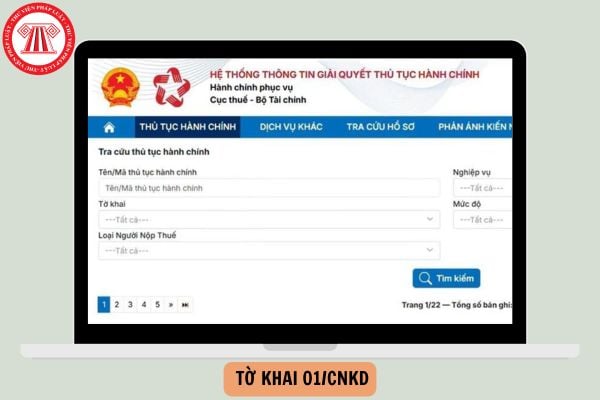
- Vào mục Thủ tục hành chính
- Tại ô tìm kiếm tờ khai,nhập “01/CNKD”
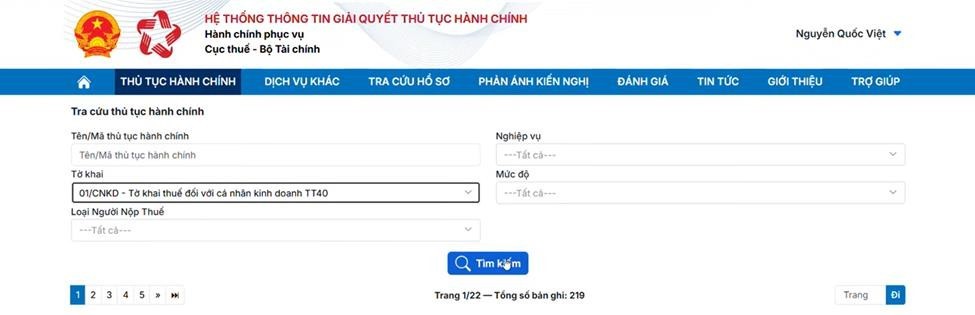
Tìm biểu mẫu: Khai thuế đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai – Thông tư 40
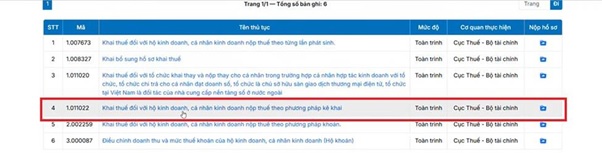
Nhấn chọn thư mục màu xanh ngay sau biểu mẫu: Khai thuế đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai – Thông tư 40, lúc này hệ thống sẽ hiển thị như sau:
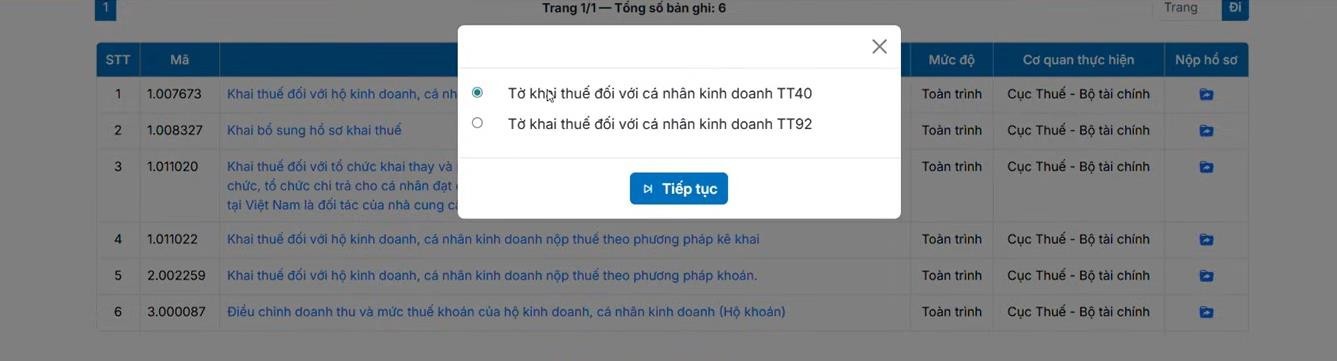
- Tiếp tục chọn Tờ khai đối với cá nhân kinh doanh TT40
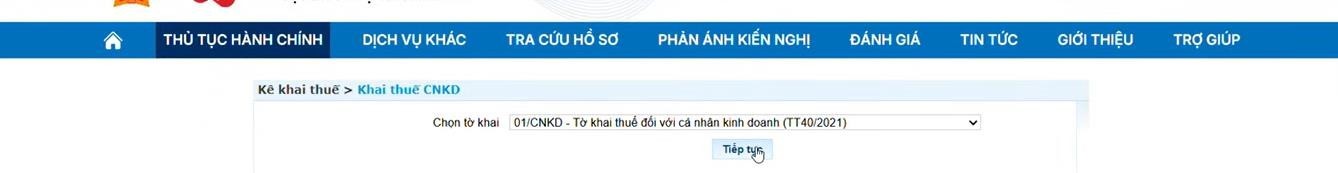
- Ở mục Chọn tờ khai, vẫn chọn Tờ khai 01/CNKD theo Thông tư 40, sau đó bấm Tiếp tục.
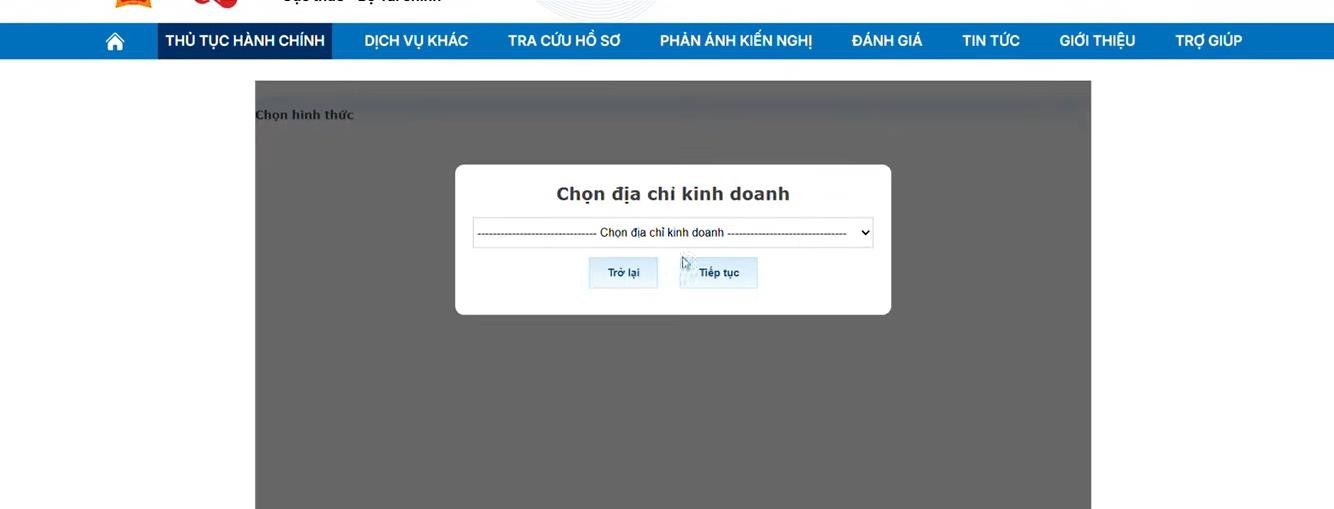
- Chọn địa chỉ kinh doanh rồi bấm Tiếp tục.
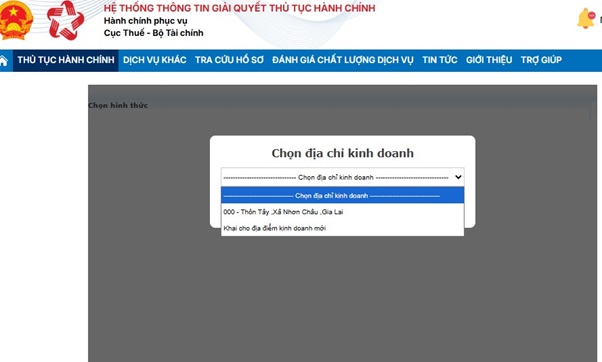
Bước 3:
- Kiểm tra lại thông tin cơ quan thuế quản lý trên hệ thống để đảm bảo nộp tờ khai đúng cơ quan thuế quản lý
- Hệ thống sẽ hiển thị thông tin thuộc cơ quan thuế. NNT kiểm tra lại thông tin (thông tin cơ quan thuế,...)
- Tại mục Loại tờ khai, có hai lựa chọn:
+ Tờ khai chính thức: Tờ khai lần đầu gửi cho cơ quan thuế.
+ Tờ khai bổ sung: Dùng khi đã nộp tờ khai chính thức nhưng phát sinh sai sót cần điều chỉnh.
- Hình thức kê khai: chọn 1 trong 2 hình thức là kê khai theo “Tháng” hoặc “Quý”
- Năm kê khai: Nhập năm kê khai.
- Nhấn Tiếp tục.
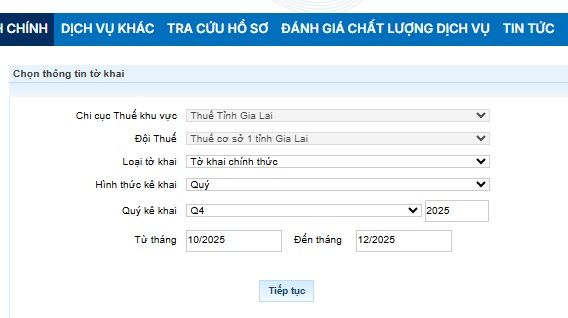
Bước 4:
Tại bước tiếp theo:
- Chọn Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai.
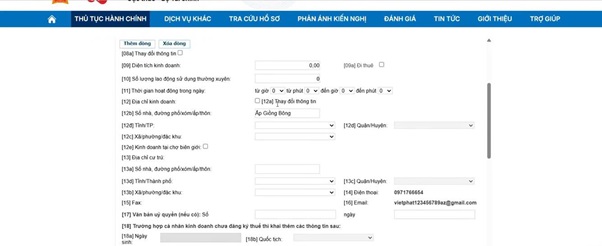
- Kiểm tra thông tin: tên cửa hàng, mã số thuế, ngành nghề kinh doanh… Các mục này hệ thống đã mặc định.
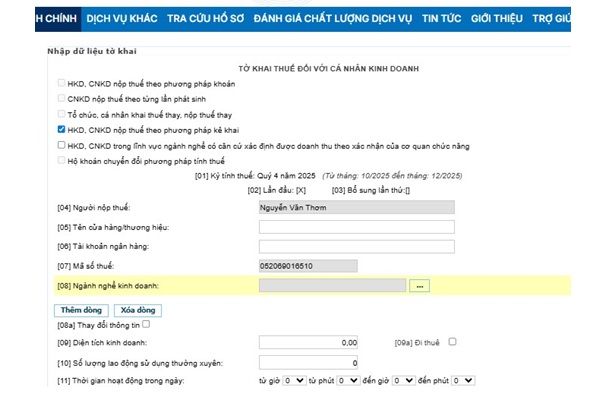
Ở phần Ngành nghề kinh doanh
- Chọn theo ngành nghề ghi trên Giấy phép kinh doanh. Nhấn vào biểu tượng ba chấm để tìm ngành phù hợp.Ví dụ: Bán lẻ hàng hóa, hoặc buôn bán thức ăn và nguyên liệu chăn nuôi,… tùy thực tế.
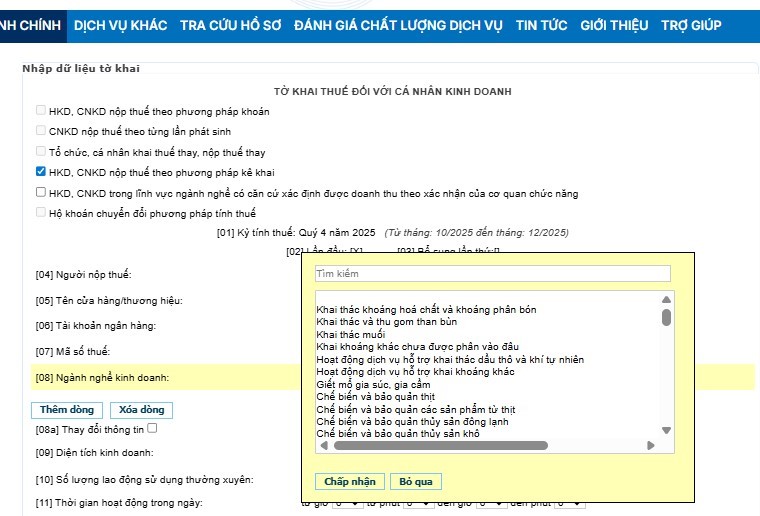
Sau khi chọn ngành nghề, tiếp tục khai:
- Diện tích kinh doanh
- Có thuê/mượn lao động hay không
- Thời gian hoạt động
- Địa chỉ kinh doanh, địa chỉ thường trú
Bước 5:
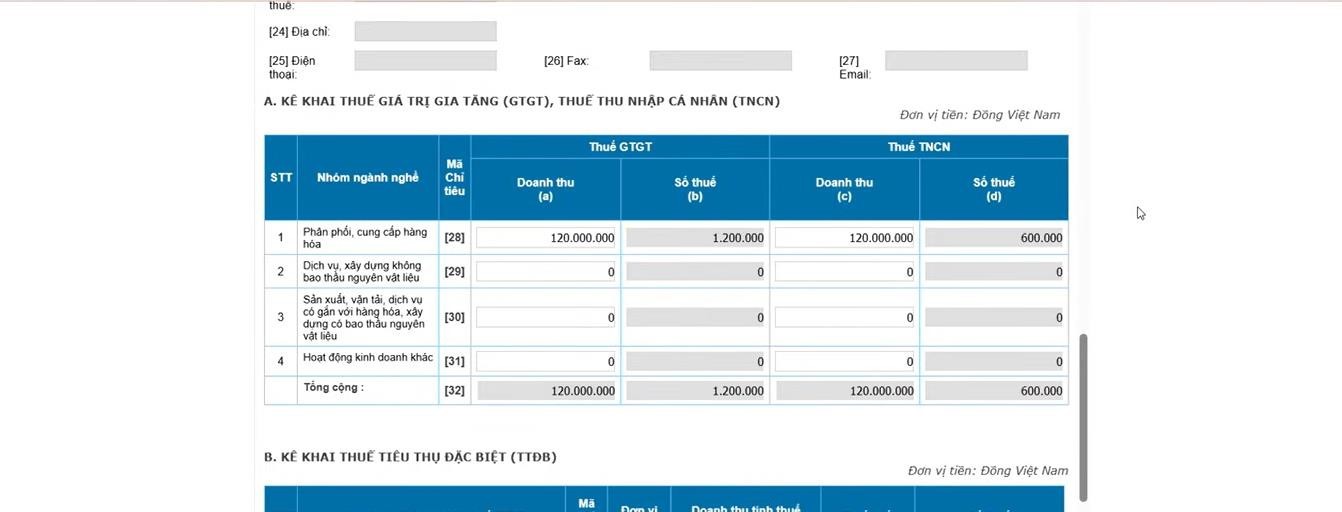
Đến mục A – Khai thuế GTGT, Thuế TNCN, nhập doanh thu trong kỳ. Ở mục này NNT tập hợp các thông tin về Doanh thu trong kì.
Ví dụ: Hộ kinh doanh phân phối – cung cấp hàng hóa (mua về bán lại, không thay đổi tính chất sản phẩm), muốn kê khai cho Quý 4/2025 thì tổng hợp doanh thu bán ra trong tháng 10, 11,12.
Trường hợp doanh thu là 120 triệu, thì nhập 120 triệu vào cột doanh thu GTGT, và 120 triệu vào cột doanh thu TNCN.
Bước 6:
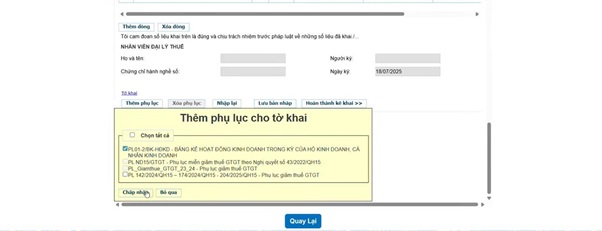
Sau khi nhập doanh thu, chuyển đến phần Phụ lục vì đối với tờ khai 01/CNKD, bắt buộc khai thêm Phụ lục 01-2.
- Bấm Thêm phụ lục → chọn Phụ lục 01-2 → Chấp nhận.
- Kéo xuống cuối trang để kê khai phụ lục.
Ở phụ lục, khai các mặt hàng bán ra trong kỳ:
- Tên hàng hóa
- Đơn vị tính (khuyến khích chọn đơn vị nhỏ nhất, ví dụ trong thùng có nhiều gói, Hộ kinh doanh bán theo gói thì chọn Đơn vị tính theo gói)
- Số dư đầu kỳ
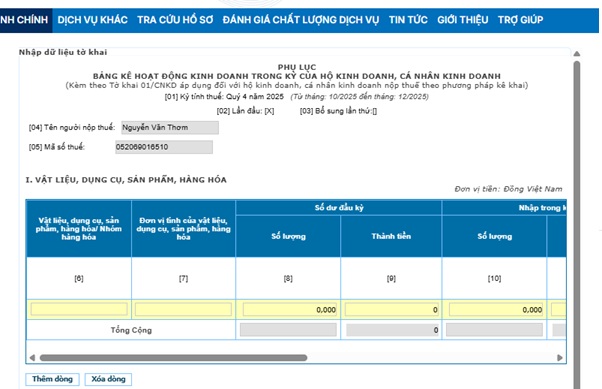
- Nhập trong kỳ (tất cả hàng hóa mua vào trong kỳ)
- Xuất trong kỳ (lượng hàng bán ra)
Lưu ý: Đối với Cột thành tiền (Cột thành tiền = giá vốn × số lượng xuất, không dùng giá bán.)
Bước 7:
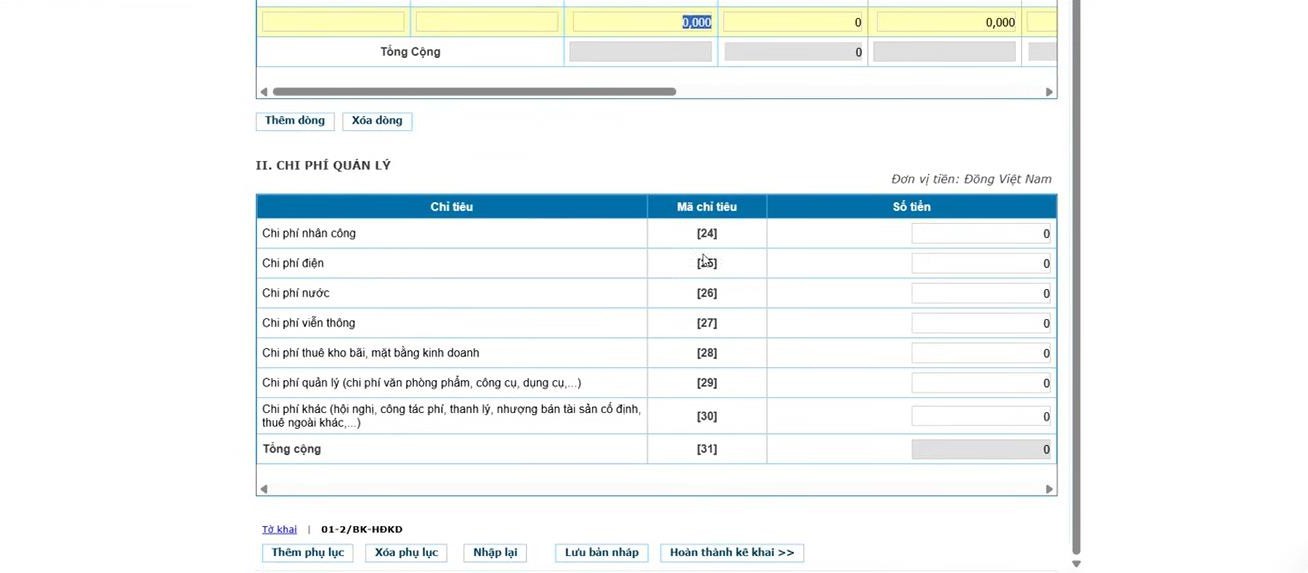
Khai Mục II – Chi phí quản lý: chi phí nhân công, điện, nước, viễn thông,… kê đầy đủ theo thực tế.
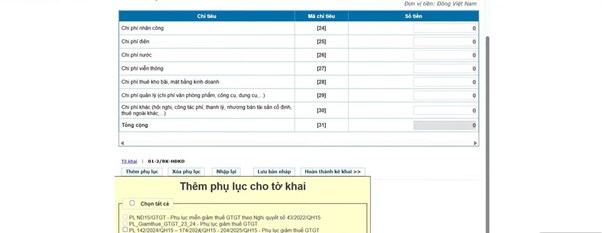
Lưu ý: Nếu thuộc đối tượng giảm thuế GTGT, thêm Phụ lục 142/2024/QH15 - 174/2024/QH15.
Chỉ áp dụng với hàng hóa chịu thuế suất 10%, và NNT phải chọn đúng ngành hàng được giảm thuế.
Bước 8:
Trên dữ liệu tờ khai chính:
- Nếu muốn lưu tờ khai, bạn nhấn Lưu bản nháp, tiến hành kiểm tra thông tin kê khai.
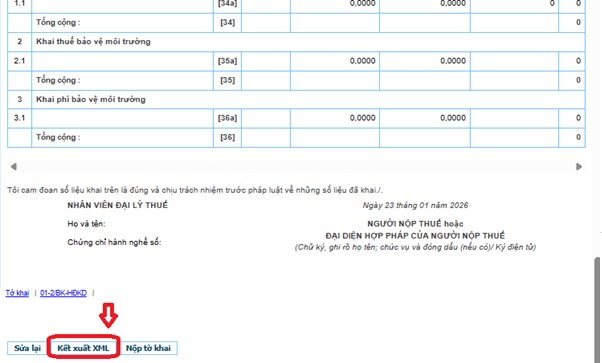
- Nếu muốn tải file dữ liệu hợp đồng, nhấn Hoàn thành kê khai.
- Tiếp tục nhấn nút Kết xuất XML như hình bên dưới:
Bước 9:
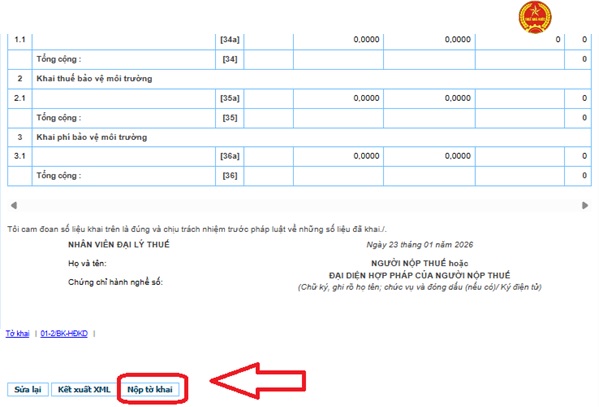
Trên giao diện hiển thị:
- Nhấn nút Nộp tờ khai
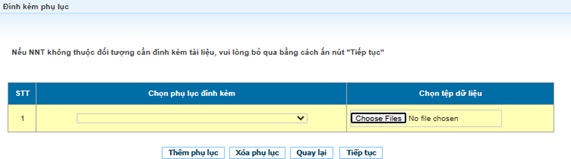
Trong cửa sổ hiện ra, nếu không có tài liệu đính kèm thì nhấn Tiếp tục.
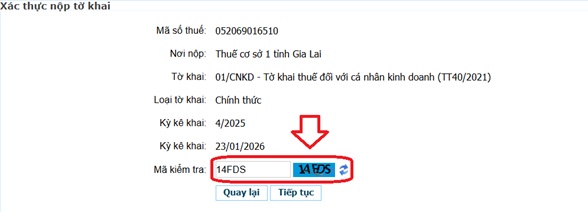
Trong cửa sổ hiện ra, nhập mã Capcha, và nhấn Tiếp tục.
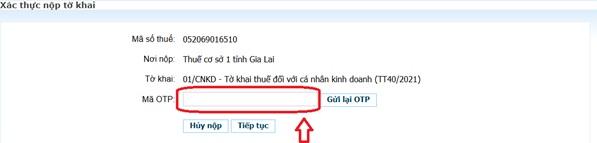
Nhập mã OTP được gửi về cho số điện thoại của chủ hộ và nhấn Tiếp tục để hoàn tất việc nộp tờ khai 01/CNKD trên Cổng dịch vụ công.
Trên đây là thông tin về "Hướng dẫn kê khai Tờ khai 01 CNKD trên dichvucong gdt gov vn chi tiết ra sao?".
Hướng dẫn kê khai Tờ khai 01 CNKD trên dichvucong gdt gov vn chi tiết ra sao? (Hình từ Internet)
Tải Mẫu số 01 CNKD Thông tư 40/2021/TT-BTC mới nhất ở đâu?
Căn cứ theo Điều 2 Thông tư 94/2025/TT-BTC có quy định như sau:
Điều 2. Bổ sung chỉ tiêu thông tin trên các mẫu biểu ban hành kèm theo Thông tư số 40/2021/TT-BTC ngày 01 tháng 6 năm 2021 của Bộ Tài chính (đã được sửa đổi, bổ sung tại Thông tư số 40/2025/TT-BTC ngày 13 tháng 6 năm 2025) hướng dẫn thuế giá trị gia tăng, thuế thu nhập cá nhân và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh như sau:
Bổ sung cụm từ “Định danh cá nhân” vào các trường thông tin chứa cụm từ “CMND”, “CCCD” tại các mẫu biểu ban hành kèm theo Thông tư số 40/2021/TT-BTC.
Theo đó, Thông tư 94/2025/TT-BTC bổ sung cụm từ “Định danh cá nhân” vào các trường thông tin chứa cụm từ “CMND”, “CCCD” tại các mẫu biểu ban hành kèm theo Thông tư 40/2021/TT-BTC.
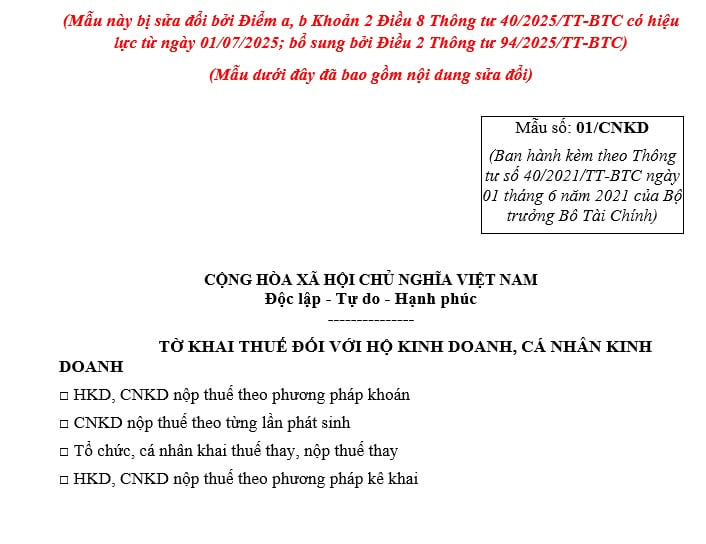
Tải file pdf, word Mẫu số 01/CNKD theo Thông tư 94/2025/TT-BTC sửa đổi Thông tư 40/2021/TT-BTC như sau:
File word: Tải về
File pdf: Tải về
Người đại diện hộ kinh doanh có thể bố trí ai trong gia đình làm kế toán cho hộ kinh doanh của mình?
Theo Điều 2 Thông tư 152/2025/TT-BTC quy định tổ chức công tác kế toán như sau:
Điều 2. Tổ chức công tác kế toán
Người đại diện hộ kinh doanh, cá nhân kinh doanh tự ghi chép sổ sách kế toán hoặc bố trí người làm kế toán hoặc thuê dịch vụ làm kế toán cho hộ kinh doanh, cá nhân kinh doanh theo quy định của pháp luật. Người đại diện hộ kinh doanh, cá nhân kinh doanh có thể bố trí cha đẻ, mẹ đẻ, cha nuôi, mẹ nuôi, vợ, chồng, con đẻ, con nuôi, anh, chị, em ruột của mình làm kế toán cho hộ kinh doanh, cá nhân kinh doanh hoặc bố trí người làm quản lý, điều hành, thủ kho, thủ quỹ, người được giao nhiệm vụ thường xuyên mua, bán tài sản kiêm nhiệm làm kế toán cho hộ kinh doanh, cá nhân kinh doanh.
Theo đó, người đại diện hộ kinh doanh có thể bố trí cha đẻ, mẹ đẻ, cha nuôi, mẹ nuôi, vợ, chồng, con đẻ, con nuôi, anh, chị, em ruột của mình làm kế toán cho hộ kinh doanh.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];