Đối tượng thực hiện giảm nhẹ phát thải khí nhà kính là ai?
Căn cứ theo Điều 5 Nghị định 06/2022/NĐ-CP quy định về đối tượng thực hiện giảm nhẹ phát thải khí nhà kính như sau:
Điều 5. Đối tượng thực hiện giảm nhẹ phát thải khí nhà kính
1. Các cơ sở thuộc danh mục lĩnh vực, cơ sở phát thải khí nhà kính phải kiểm kê khí nhà kính do Thủ tướng Chính phủ ban hành.
2. Các bộ quản lý lĩnh vực năng lượng, nông nghiệp, sử dụng đất và lâm nghiệp, quản lý chất thải, các quá trình công nghiệp là các Bộ: Công Thương, Giao thông vận tải, Nông nghiệp và Phát triển nông thôn, Tài nguyên và Môi trường, Xây dựng.
3. Các tổ chức, cá nhân không thuộc đối tượng quy định tại khoản 1 Điều này được khuyến khích thực hiện giảm nhẹ phát thải khí nhà kính phù hợp với điều kiện, hoạt động của mình.
Như vậy, đối tượng thực hiện giảm nhẹ phát thải khí nhà kính gồm:
(1) Các cơ sở thuộc danh mục lĩnh vực, cơ sở phát thải khí nhà kính phải kiểm kê khí nhà kính do Thủ tướng Chính phủ ban hành.
(2) Các bộ quản lý lĩnh vực năng lượng, nông nghiệp, sử dụng đất và lâm nghiệp, quản lý chất thải, các quá trình công nghiệp là các Bộ: Công Thương, Giao thông vận tải, Nông nghiệp và Phát triển nông thôn, Tài nguyên và Môi trường, Xây dựng.
(3) Các tổ chức, cá nhân không thuộc đối tượng quy định tại (1) được khuyến khích thực hiện giảm nhẹ phát thải khí nhà kính phù hợp với điều kiện, hoạt động của mình.
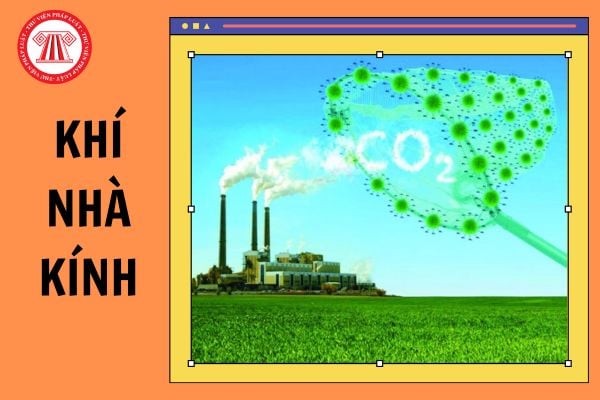
Đối tượng thực hiện giảm nhẹ phát thải khí nhà kính là ai? (Hình từ Internet)
Trường hợp nào cơ sở có mức phát thải khí nhà kính hằng năm từ 3.000 tấn CO2 tương đương trở lên phải thực hiện kiểm kê khí nhà kính?
Căn cứ tại khoản 1 Điều 6 Nghị định 06/2022/NĐ-CP quy định về xây dựng và cập nhật danh mục lĩnh vực, cơ sở phải kiểm kê khí nhà kính như sau:
Điều 6. Xây dựng và cập nhật danh mục lĩnh vực, cơ sở phải kiểm kê khí nhà kính
1. Các cơ sở phát thải khí nhà kính phải thực hiện kiểm kê khí nhà kính là cơ sở có mức phát thải khí nhà kính hằng năm từ 3.000 tấn CO2 tương đương trở lên hoặc thuộc một trong các trường hợp sau:
a) Nhà máy nhiệt điện, cơ sở sản xuất công nghiệp có tổng lượng tiêu thụ năng lượng hằng năm từ 1.000 tấn dầu tương đương (TOE) trở lên;
b) Công ty kinh doanh vận tải hàng hóa có tổng tiêu thụ nhiên liệu hằng năm từ 1.000 TOE trở lên;
c) Tòa nhà thương mại có tổng tiêu thụ năng lượng hằng năm từ 1.000 TOE trở lên;
d) Cơ sở xử lý chất thải rắn có công suất hoạt động hằng năm từ 65.000 tấn trở lên.
2. Bộ Tài nguyên và Môi trường chủ trì, phối hợp với các bộ quy định tại khoản 2 Điều 5 Nghị định này và Ủy ban nhân dân cấp tỉnh rà soát, tổng hợp, xây dựng danh mục lĩnh vực, cơ sở phải kiểm kê khí nhà kính trình Thủ tướng Chính phủ ban hành; định kỳ 02 năm một lần trình Thủ tướng Chính phủ quyết định cập nhật danh mục lĩnh vực, cơ sở phải kiểm kê khí nhà kính.
[...]
Như vậy, các cơ sở phát thải khí nhà kính phải thực hiện kiểm kê khí nhà kính là cơ sở có mức phát thải khí nhà kính hằng năm từ 3.000 tấn CO2 tương đương trở lên hoặc thuộc một trong các trường hợp sau:
- Nhà máy nhiệt điện, cơ sở sản xuất công nghiệp có tổng lượng tiêu thụ năng lượng hằng năm từ 1.000 tấn dầu tương đương (TOE) trở lên;
- Công ty kinh doanh vận tải hàng hóa có tổng tiêu thụ nhiên liệu hằng năm từ 1.000 TOE trở lên;
- Tòa nhà thương mại có tổng tiêu thụ năng lượng hằng năm từ 1.000 TOE trở lên;
- Cơ sở xử lý chất thải rắn có công suất hoạt động hằng năm từ 65.000 tấn trở lên.
Phương thức giảm nhẹ phát thải khí nhà kính gồm như thế nào?
Căn cứ tại khoản 6 Điều 7 Nghị định 06/2022/NĐ-CP quy định về mục tiêu, lộ trình và phương thức giảm nhẹ phát thải khí nhà kính như sau:
Điều 7. Mục tiêu, lộ trình và phương thức giảm nhẹ phát thải khí nhà kính
[...]
6. Phương thức giảm nhẹ phát thải khí nhà kính bao gồm:
a) Các biện pháp chính sách, quản lý hoạt động giảm nhẹ phát thải khí nhà kính;
b) Kế hoạch giảm nhẹ phát thải khí nhà kính cấp lĩnh vực, cấp cơ sở;
c) Công nghệ, quy trình sản xuất, dịch vụ ít phát thải khí nhà kính;
d) Các cơ chế, phương thức hợp tác về giảm nhẹ phát thải khí nhà kính phù hợp với quy định của pháp luật và điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
Như vậy, phương thức giảm nhẹ phát thải khí nhà kính bao gồm:
- Các biện pháp chính sách, quản lý hoạt động giảm nhẹ phát thải khí nhà kính;
- Kế hoạch giảm nhẹ phát thải khí nhà kính cấp lĩnh vực, cấp cơ sở;
- Công nghệ, quy trình sản xuất, dịch vụ ít phát thải khí nhà kính;
- Các cơ chế, phương thức hợp tác về giảm nhẹ phát thải khí nhà kính phù hợp với quy định của pháp luật và điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];