Công văn 2467/GLA-QLDN1 hướng dẫn khai nộp thay thuế TNCN từ chuyển nhượng BĐS sau đấu giá thi hành án như thế nào?
Căn cứ điểm g khoản 5 Điều 7 Nghị định 126/2020/NĐ-CP có quy định như sau:
Điều 7. Hồ sơ khai thuế
[...]
5. Tổ chức, cá nhân thực hiện khai thuế thay, nộp thuế thay cho người nộp thuế phải có trách nhiệm thực hiện đầy đủ các quy định về khai thuế, nộp thuế như quy định đối với người nộp thuế tại Nghị định này, bao gồm:
[...]
g) Bên mua bất động sản mà trong hợp đồng chuyển nhượng bất động sản có thoả thuận bên mua là người nộp thuế thay cho bên bán (trừ trường hợp được miễn thuế, không phải nộp thuế hoặc tạm thời chưa phải nộp thuế); bên thứ ba có liên quan được phép bán tài sản của cá nhân theo quy định của pháp luật thì bên mua, bên thứ ba có trách nhiệm khai thuế thay, nộp thuế thay cho cá nhân theo quy định.
[...]
Căn cứ điểm a3, a5 khoản 3 Điều 26 Thông tư 111/2013/TT-BTC có quy định như sau:
Điều 26. Khai thuế, quyết toán thuế
[...]
3. Khai thuế đối với thu nhập từ chuyển nhượng bất động sản
[...]
a.3) Trường hợp bất động sản do cá nhân chuyển nhượng cho tổ chức, cá nhân khác theo quyết định thi hành án của Tòa án thì cá nhân chuyển nhượng phải khai, nộp thuế hoặc tổ chức, cá nhân tổ chức bán đấu giá phải khai thuế, nộp thuế thu nhập cá nhân thay cho cá nhân chuyển nhượng. Riêng đối với bất động sản của cá nhân bị cơ quan Nhà nước có thẩm quyền thực hiện tịch thu, bán đấu giá nộp vào Ngân sách Nhà nước theo quy định của pháp luật thì không phải khai, nộp thuế thu nhập cá nhân.
[...]
a.5) Trường hợp khai thay hồ sơ khai thuế thu nhập cá nhân đối với hoạt động chuyển nhượng bất động sản, thì tổ chức, cá nhân khai thay ghi thêm
“Khai thay” vào phần trước cụm từ “Người nộp thuế hoặc Đại diện hợp pháp của người nộp thuế” đồng thời người khai ký, ghi rõ họ tên, nếu là tổ chức khai thay thì sau khi ký tên phải đóng dấu của tổ chức. Trên hồ sơ tính thuế, chứng từ thu thuế vẫn phải thể hiện đúng người nộp thuế là cá nhân chuyển nhượng bất động sản.
[...]
Tại Công văn 2467/GLA-QLDN1 năm 2025 tải về Thuế tỉnh Gia Lai có hướng dẫn như sau:
Căn cứ các quy định trên, trường hợp Thi hành án dân sự phát sinh thu nhập từ thực hiện kê biên, bán đấu giá bất động sản của cá nhân, hộ gia đình thì Thi hành án dân sự có trách nhiệm khai thuế thay, nộp thuế thay cho cá nhân theo quy định. Khi khai thay hồ sơ khai thuế thu nhập cá nhân đối với hoạt động chuyển nhượng bất động sản, đơn vị kê khai ghi thêm vào từ chỉ tiêu số 13 đến chỉ tiêu số 17 trên Tờ khai Thuế thu nhập cá nhân theo mẫu số 03/BĐS-TNCN (Ban hành kèm theo Thông tư 80/2021/TT-BTC ngày 29/09/2021 của Bộ Tài Chính) thông tin của đơn vị, cá nhân khai thay đồng thời trên chứng từ nộp thuế vẫn phải thể hiện đúng người nộp thuế là cá nhân chuyển nhượng bất động sản và người khai thay là Thi hành án dân sự.
Trên đây là nội dung Công văn 2467 GLA QLDN1 hướng dẫn khai nộp thay thuế TNCN từ chuyển nhượng BĐS sau đấu giá thi hành án
Công văn 2467 GLA QLDN1 hướng dẫn khai nộp thay thuế TNCN từ chuyển nhượng BĐS sau đấu giá thi hành án như thế nào? (Hình từ Internet)
Tải mẫu số 03/BĐS-TNCN theo Thông tư 80 mới nhất 2025 ở đâu?
Tờ khai thuế thu nhập cá nhân Mẫu số 03 BĐS TNCN được quy định tại Phụ lục 2 ban hành kèm theo Thông tư 80/2021/TT-BTC áp dụng đối với cá nhân có thu nhập từ chuyển nhượng bất động sản; thu nhập từ nhận thừa kế, quà tặng là bất động sản, mẫu tờ khai có dạng như sau:
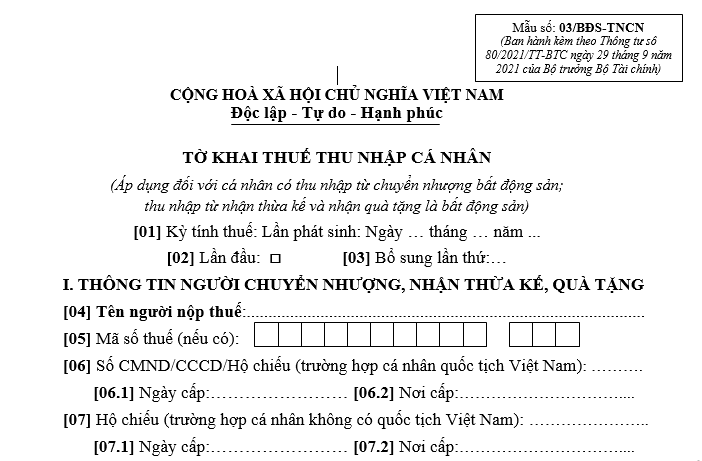
Tải về file Word Mẫu số 03 BĐS TNCN theo Thông tư 80 mới nhất 2025
Thời điểm xác định thu nhập chịu thuế từ chuyển nhượng bất động sản hiện nay là khi nào?
Căn cứ Điều 14 Luật Thuế thu nhập cá nhân 2007 được sửa đổi bởi khoản 6 Điều 2 Luật sửa đổi các Luật về thuế 2014 và được sửa đổi bởi Điều 247 Luật Đất đai 2024 quy định thu nhập chịu thuế từ chuyển nhượng bất động sản như sau:
Điều 14. Thu nhập chịu thuế từ chuyển nhượng bất động sản
1. Thu nhập chịu thuế từ chuyển nhượng bất động sản được xác định là giá chuyển nhượng từng lần; trường hợp chuyển nhượng quyền sử dụng đất thì thu nhập chịu thuế tính theo giá đất trong bảng giá đất
2. Chính phủ quy định nguyên tắc, phương pháp xác định giá chuyển nhượng bất động sản.
3. Thời điểm xác định thu nhập chịu thuế từ chuyển nhượng bất động sản là thời điểm hợp đồng chuyển nhượng có hiệu lực theo quy định của pháp luật.
Như vậy, thời điểm xác định thu nhập chịu thuế từ chuyển nhượng bất động sản là thời điểm hợp đồng chuyển nhượng có hiệu lực theo quy định của pháp luật.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];