Chỉ tiêu 34 Tờ khai 01/GTGT theo TT89/2026 là gì?
Mẫu tờ khai 01 GTGT quy định tại Phụ lục 1 ban hành kèm theo Thông tư 89/2026/TT-BTC là Tờ khai thuế giá trị gia tăng áp dụng đối với người nộp thuế tính thuế theo phương pháp khấu trừ có hoạt động sản xuất kinh doanh từ ngày 01/7/2026.
>>> Tải mẫu tờ khai 01 GTGT Thông tư 89 tại đây. TẢI VỀ.
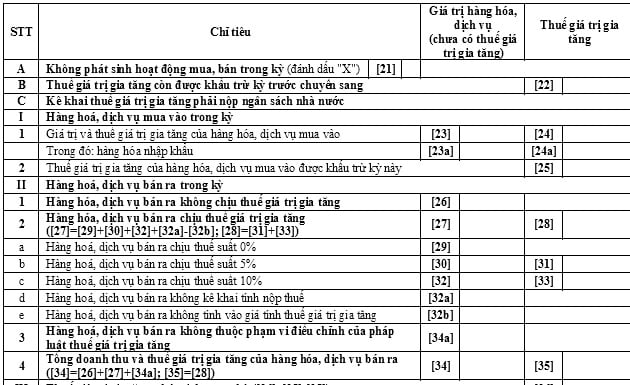
Theo đó, Chỉ tiêu 34 là "Tổng doanh thu và thuế giá trị gia tăng của hàng hóa, dịch vụ bán ra".
Chỉ tiêu [34]=[26]+[27]+[34a].
Trên đây là thông tin về "Chỉ tiêu 34 Tờ khai 01 GTGT theo TT89/2026 là gì?".
Chỉ tiêu 34 Tờ khai 01 GTGT theo TT89/2026 là gì? (Hình từ Internet)
Thời điểm lập hóa đơn GTGT bán hàng hóa, dịch vụ là khi nào?
Theo Điều 8 Luật Thuế giá trị gia tăng 2024 quy định nội dung sau:
Điều 8. Thời điểm xác định thuế giá trị gia tăng
1. Thời điểm xác định thuế giá trị gia tăng được quy định như sau:
a) Đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn, không phân biệt đã thu được tiền hay chưa thu được tiền;
b) Đối với dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm lập hóa đơn cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa thu được tiền.
[...]
Theo Điều 9 Nghị định 254/2026/NĐ-CP quy định như sau:
Điều 9. Thời điểm lập hóa đơn
1. Thời điểm lập hóa đơn đối với bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
Đối với xuất khẩu hàng hóa (bao gồm cả gia công xuất khẩu), thời điểm lập hóa đơn thương mại điện tử, hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử do người bán tự xác định nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định pháp luật về hải quan.
2. Thời điểm lập hóa đơn đối với cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ (bao gồm cả cung cấp dịch vụ cho tổ chức, cá nhân nước ngoài) không phân biệt đã thu được tiền hay chưa thu được tiền. Trường hợp người cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền (không bao gồm trường hợp thu tiền đặt cọc theo quy định Bộ luật Dân sự để đảm bảo thực hiện hợp đồng cung cấp dịch vụ).
[...]
Theo đó, thời điểm lập hóa đơn giá trị gia tăng (GTGT) đối với hoạt động bán hàng hóa và cung cấp dịch vụ được quy định chi tiết như sau:
(1) Đối với hóa đơn GTGT bán hàng hóa
- Trường hợp thông thường (bán hàng trong nước): Thời điểm lập hóa đơn là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua.
Quy định này áp dụng không phân biệt đã thu được tiền hay chưa thu được tiền (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia).
- Trường hợp xuất khẩu hàng hóa (bao gồm cả gia công xuất khẩu): Thời điểm lập hóa đơn (hóa đơn thương mại điện tử, hóa đơn GTGT điện tử hoặc hóa đơn bán hàng điện tử) do người bán tự xác định.
Chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định pháp luật về hải quan.
(2) Đối với hóa đơn GTGT cung cấp dịch vụ
- Thời điểm lập hóa đơn là thời điểm hoàn thành việc cung cấp dịch vụ (áp dụng cho cả cung cấp dịch vụ cho tổ chức, cá nhân nước ngoài). Không phân biệt đã thu được tiền hay chưa thu được tiền.
- Trường hợp có thu tiền trước hoặc trong khi cung cấp dịch vụ: Thời điểm lập hóa đơn là thời điểm thu tiền.
Lưu ý: Không áp dụng đối với trường hợp thu tiền đặt cọc theo quy định của Bộ luật Dân sự để đảm bảo thực hiện hợp đồng cung cấp dịch vụ.
Các hành vi nào bị nghiêm cấm trong khấu trừ, hoàn thuế GTGT?
Theo Điều 13 Luật Thuế Giá trị gia tăng 2024 quy định các hành vi bị nghiêm cấm trong khấu trừ, hoàn thuế GTGT bao gồm:
- Mua, cho, bán, tổ chức quảng cáo, môi giới mua, bán hóa đơn.
- Tạo lập giao dịch mua, bán hàng hóa, cung cấp dịch vụ không có thật hoặc giao dịch không đúng quy định của pháp luật.
- Lập hóa đơn bán hàng hóa, cung cấp dịch vụ trong thời gian tạm ngừng hoạt động kinh doanh, trừ trường hợp lập hóa đơn giao cho khách hàng để thực hiện các hợp đồng đã ký trước ngày thông báo tạm ngừng kinh doanh.
- Sử dụng hóa đơn, chứng từ không hợp pháp, sử dụng không hợp pháp hóa đơn, chứng từ theo quy định của Chính phủ.
- Không chuyển dữ liệu hóa đơn điện tử về cơ quan thuế theo quy định.
- Làm sai lệch, sử dụng sai mục đích, truy cập trái phép, phá hủy hệ thống thông tin về hóa đơn, chứng từ.
- Đưa, nhận, môi giới hối lộ hoặc thực hiện các hành vi khác liên quan đến hóa đơn, chứng từ để được khấu trừ thuế, hoàn thuế, chiếm đoạt tiền thuế, trốn thuế giá trị gia tăng.
- Thông đồng, bao che; móc nối giữa công chức quản lý thuế, cơ quan quản lý thuế và cơ sở kinh doanh, người nhập khẩu, giữa các cơ sở kinh doanh, người nhập khẩu trong việc sử dụng hóa đơn, chứng từ không hợp pháp, sử dụng không hợp pháp hóa đơn, chứng từ để được khấu trừ thuế, hoàn thuế, chiếm đoạt tiền thuế, trốn thuế giá trị gia tăng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];