Cách viết phiếu chi phiếu thu Thông tư 99 chi tiết ra sao?
Ngày 27/10/2025, Bộ Tài Chính đã ban hành Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp.
Theo đó, Thông tư 99/2025/TT-BTC thay thế Thông tư 200/2014 có hiệu lực thi hành kể từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026.
Dưới đây là Cách viết phiếu chi, cách viết phiếu thu Thông tư 99 chi tiết như sau:
[1] Mẫu Phiếu thu
Mẫu Phiếu thu là mẫu số 01-TT Phụ lục 1 ban hành kèm Thông tư 99/2025/TT-BTC: Tải về
Cách viết Phiếu thu như sau:
Góc trên bên trái của chứng từ ghi rõ tên đơn vị và địa chỉ đơn vị. - Phiếu chi phải đóng thành quyển, trong mỗi Phiếu chi phải ghi số quyển và số của từng Phiếu chi. Số phiếu chi phải đánh liên tục trong 1 kỳ kế toán. Từng Phiếu chi phải ghi rõ ngày, tháng, năm lập phiếu, ngày, tháng, năm chi tiền. - Ghi rõ họ, tên, địa chỉ người nhận tiền. - Dòng “Lý do chi” ghi rõ nội dung chi tiền. - Dòng “Số tiền”: Ghi bằng số hoặc bằng chữ số tiền xuất quỹ, ghi rõ đơn vị tính là đồng VN, hay USD ... - Dòng tiếp theo ghi số lượng chứng từ gốc kèm theo Phiếu chi. Phiếu chi được lập thành 3 liên và chỉ sau khi có đủ chữ ký (Ký theo từng liên) của người lập phiếu, kế toán trưởng, giám đốc, thủ quỹ mới được xuất quỹ. Sau khi nhận đủ số tiền người nhận tiền phải ghi số tiền đã nhận bằng chữ, ký tên và ghi rõ họ, tên vào Phiếu chi. Liên 1 lưu ở nơi lập phiếu. Liên 2 thủ quỹ dùng để ghi sổ quỹ và chuyển cho kế toán cùng với chứng từ gốc để vào sổ kế toán. Liên 3 giao cho người nhận tiền (Trường hợp phiếu chi lập bằng bản cứng). Chú ý: + Nếu là chi ngoại tệ phải ghi rõ tỷ giá, đơn giá tại thời điểm xuất quỹ để tính ra tổng số tiền theo đơn vị đồng tiền ghi sổ. + Liên phiếu chi gửi ra ngoài doanh nghiệp phải đóng dấu. |
[2] Mẫu phiếu chi
Mẫu Phiếu chi là Mẫu số 02-TT tại Phụ lục 1 ban hành kèm theo Thông tư 99/2025/TT-BTC: Tải về
Cách viết Phiếu chi như sau:
Góc trên bên trái của chứng từ ghi rõ tên đơn vị và địa chỉ đơn vị. - Phiếu chi phải đóng thành quyển, trong mỗi Phiếu chi phải ghi số quyển và số của từng Phiếu chi. Số phiếu chi phải đánh liên tục trong 1 kỳ kế toán. Từng Phiếu chi phải ghi rõ ngày, tháng, năm lập phiếu, ngày, tháng, năm chi tiền. - Ghi rõ họ, tên, địa chỉ người nhận tiền. - Dòng “Lý do chi” ghi rõ nội dung chi tiền. - Dòng “Số tiền”: Ghi bằng số hoặc bằng chữ số tiền xuất quỹ, ghi rõ đơn vị tính là đồng VN, hay USD ... - Dòng tiếp theo ghi số lượng chứng từ gốc kèm theo Phiếu chi. Phiếu chi được lập thành 3 liên và chỉ sau khi có đủ chữ ký (Ký theo từng liên) của người lập phiếu, kế toán trưởng, giám đốc, thủ quỹ mới được xuất quỹ. Sau khi nhận đủ số tiền người nhận tiền phải ghi số tiền đã nhận bằng chữ, ký tên và ghi rõ họ, tên vào Phiếu chi. Liên 1 lưu ở nơi lập phiếu. Liên 2 thủ quỹ dùng để ghi sổ quỹ và chuyển cho kế toán cùng với chứng từ gốc để vào sổ kế toán. Liên 3 giao cho người nhận tiền (Trường hợp phiếu chi lập bằng bản cứng). Chú ý: + Nếu là chi ngoại tệ phải ghi rõ tỷ giá, đơn giá tại thời điểm xuất quỹ để tính ra tổng số tiền theo đơn vị đồng tiền ghi sổ. + Liên phiếu chi gửi ra ngoài doanh nghiệp phải đóng dấu. |
* Trên đây là Thông tin Cách viết phiếu chi phiếu thu Thông tư 99 chi tiết ra sao?
MỚI NHẤT:
>>> Thông tư 99 2025 của Bộ Tài Chính thay thế những thông tư nào
>>> Thông tư 99/2025/TT-BTC thay thế Thông tư 200 áp dụng cho năm tài chính nào
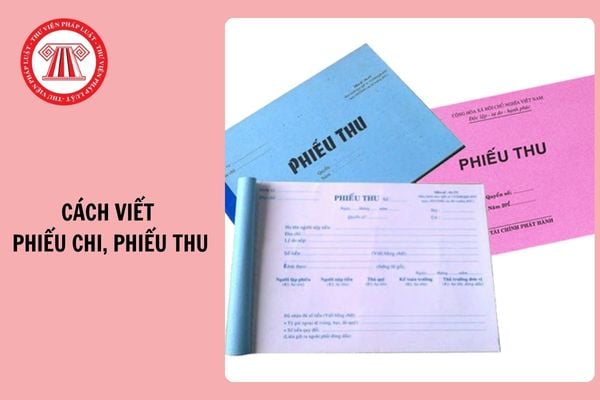
Cách viết phiếu chi, phiếu thu Thông tư 99 chi tiết ra sao? (Hình từ Internet)
Thông tư 99 có áp dụng cho doanh nghiệp nhỏ và vừa, cơ sở ngoài công lập không?
Căn cứ Điều 31 Thông tư 99/2025/TT-BTC quy định cụ thể như sau:
Điều 31. Điều khoản thi hành
1. Thông tư này có hiệu lực thi hành kể từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Thông tư này thay thế cho các Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính hướng dẫn chế độ kế toán doanh nghiệp (trừ trường hợp quy định tại khoản 2 Điều này), Thông tư số 75/2015/TT-BTC ngày 18/5/2015 của Bộ Tài chính về sửa đổi, bổ sung Điều 128 Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính, Thông tư số 53/2016/TT-BTC ngày 21/3/2016 về sửa đổi, bổ sung một số Điều của Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính và Thông tư số 195/2012/TT-BTC ngày 15/11/2012 hướng dẫn kế toán áp dụng cho đơn vị chủ đầu tư.
2. Các nội dung liên quan đến kế toán cổ phần hóa doanh nghiệp Nhà nước hướng dẫn tại các khoản 3.11, khoản 3.12 Điều 21; khoản 3.3 Điều 35; điểm h, i khoản 3 Điều 38; điểm c khoản 5 Điều 40; điểm c khoản 3.1, điểm d khoản 3.2, điểm e khoản 3.3, điểm d khoản 3.4 Điều 45; điểm k, l, m khoản 3 Điều 47; điểm l khoản 3 Điều 54; khoản 3.2, khoản 3.9 Điều 57; điểm đ khoản 3 Điều 62; điểm p khoản 3 Điều 63; khoản 3.13 Điều 67; Điều 71; điểm g khoản 3 Điều 74; điểm d khoản 3 Điều 77; khoản 3.15, khoản 3.16 Điều 92; điểm m khoản 3 Điều 93; điểm d khoản 3 Điều 94 Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính hướng dẫn chế độ kế toán doanh nghiệp vẫn tiếp tục thực hiện cho đến khi có văn bản thay thế.
Các doanh nghiệp vừa và nhỏ, cơ sở ngoài công lập, các đơn vị kế toán khác được lựa chọn áp dụng Thông tư này để kế toán phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý của đơn vị mình. Khi áp dụng Thông tư này, các đơn vị phải thực hiện nhất quán tối thiểu trong một kỳ kế toán năm. Khi doanh nghiệp thay đổi chế độ kế toán áp dụng thì phải trình bày lại số liệu, thông tin so sánh tương tự như khi thay đổi chính sách kế toán đồng thời giải trình lý do và ảnh hưởng của sự thay đổi đó trong phần thuyết minh Báo cáo tài chính theo quy định.
[...]
Như vậy, các doanh nghiệp vừa và nhỏ, cơ sở ngoài công lập, được lựa chọn áp dụng Thông tư 99 để kế toán phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý của đơn vị mình.
Tuy nhiên, khi áp dụng Thông tư 99, các đơn vị phải thực hiện nhất quán tối thiểu trong một kỳ kế toán năm.
Khi doanh nghiệp thay đổi chế độ kế toán áp dụng thì phải trình bày lại số liệu, thông tin so sánh tương tự như khi thay đổi chính sách kế toán đồng thời giải trình lý do và ảnh hưởng của sự thay đổi đó trong phần thuyết minh Báo cáo tài chính theo quy định.
Thông tư 99 hướng dẫn kế toán áp dụng cho các doanh nghiệp thuộc lĩnh vực nào?
Căn cứ Điều 2 Thông tư 99/2025/TT-BTC quy định cụ thể như sau:
Điều 2. Đối tượng áp dụng
1. Thông tư này hướng dẫn kế toán áp dụng cho các doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế.
2. Các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thực hiện chế độ kế toán hoặc văn bản quy phạm pháp luật về kế toán theo hướng dẫn của Ngân hàng Nhà nước Việt Nam.
Như vậy, Thông tư 99 hướng dẫn kế toán áp dụng cho các doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];