Tải Mẫu 02-TT Thông tư 99 Phiếu chi ở đâu?
Mẫu Phiếu chi theo Thông tư 99/2025/TT-BTC là Mẫu số 02-TT tại Phụ lục 1 ban hành kèm theo Thông tư 99/2025/TT-BTC.
Dưới đây là Mẫu Phiếu chi Mẫu 02 TT Thông tư 99:
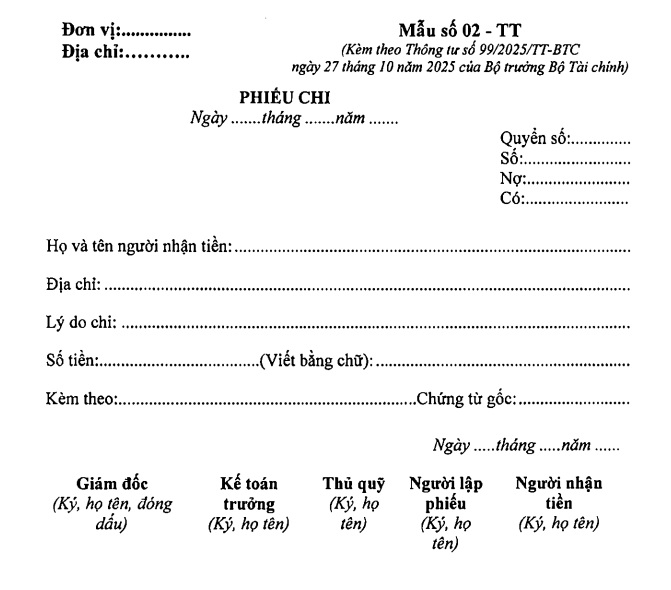
Tải Mẫu 02 TT Thông tư 99:
MỚI NHẤT:
>>> Thông tư 99 2025 của Bộ Tài Chính thay thế những thông tư nào
>>> Thông tư 99/2025/TT-BTC thay thế Thông tư 200 áp dụng cho năm tài chính nào
Tải Mẫu 02-TT Thông tư 99 Phiếu chi ở đâu? (Hình từ Internet)
Từ 1/1/2026 Báo cáo tài chính doanh nghiệp gồm những thông tin gì?
Căn cứ theo Điều 14 Thông tư 99/2025/TT-BTC Tải về, từ ngày 01/01/2026, báo cáo tài chính doanh nghiệp dùng để cung cấp thông tin về tình hình tài chính, kết quả kinh doanh và các luồng tiền của doanh nghiệp, đáp ứng yêu cầu quản lý của chủ sở hữu doanh nghiệp, cơ quan có thẩm quyền và nhu cầu của người sử dụng Báo cáo tài chính trong việc đưa ra các quyết định kinh tế.
Báo cáo tài chính doanh nghiệp gồm những thông tin của một doanh nghiệp về:
- Tài sản;
- Nợ phải trả;
- Vốn chủ sở hữu;
- Doanh thu, thu nhập khác, chi phí sản xuất kinh doanh và chi phí khác;
- Lãi, lỗ và phân chia kết quả kinh doanh;
- Các luồng tiền.
Ngoài các thông tin nêu trên, doanh nghiệp còn phải cung cấp các thông tin khác trong “Bản thuyết minh Báo cáo tài chính” nhằm giải trình thêm về các chi tiêu đã phản ánh trên các Báo cáo tài chính và các chính sách kế toán đã áp dụng để ghi nhận các nghiệp vụ kinh tế phát sinh, lập và trình bày Báo cáo tài chính của doanh nghiệp.
Từ 1/1/2026 Thông tin trình bày trên Báo cáo tài chính phải đáp ứng yêu cầu nào?
Căn cứ theo Điều 19 Thông tư 99/2025/TT-BTC Tải về, từ ngày 01/01/2026, thông tin trình bày trên Báo cáo tài chính phải đáp ứng yêu cầu sau:
- Thông tin trình bày trên Báo cáo tài chính phải phản ánh trung thực, hợp lý tình hình tài chính, kết quả kinh doanh, dòng tiền và các thông tin tài chính khác của doanh nghiệp. Thông tin trên Báo cáo tài chính phải đảm bảo tính đầy đủ, khách quan, không có sai sót.
+ Thông tin được coi là đầy đủ khi Báo cáo tài chính bao gồm tất cả các thông tin cần thiết để giúp người sử dụng Báo cáo tài chính hiểu được bản chất, hình thức và rủi ro của các giao dịch và sự kiện. Đối với một số khoản mục, việc trình bày đầy đủ còn phải mô tả thêm các thông tin về chất lượng, các yếu tố và tình huống có thể ảnh hưởng tới chất lượng và bản chất của khoản mục.
+ Thông tin khách quan là thông tin khi Báo cáo tài chính trình bày không thiên vị, phải đảm bảo tính trung lập, đúng với thực tế, không bị xuyên tạc, không bị bóp méo cũng như không làm thay đổi mức độ ảnh hưởng của thông tin tài chính theo hướng có lợi hoặc không có lợi cho người sử dụng Báo cáo tài chính.
+ Không có sai sót là Báo cáo tài chính không có sự bỏ sót, nhầm lẫn, gian lận khi mô tả hiện tượng, lựa chọn, áp dụng và cung cấp các thông tin báo cáo. Không có sai sót không có nghĩa là hoàn toàn chính xác trong tất cả các khía cạnh. Việc trình bày một ước tính được coi là không có sai sót nếu bản chất và các hạn chế của quá trình ước tính đó được giải thích, mô tả rõ ràng và không có sai sót trong việc lựa chọn số liệu phù hợp trong quá trình ước tính.
- Thông tin tài chính phải thích hợp để giúp người sử dụng Báo cáo tài chính dự đoán, phân tích và đưa ra các quyết định kinh tế.
- Thông tin tài chính phải được trình bày đầy đủ trên mọi khía cạnh trọng yếu. Thông tin được coi là trọng yếu nếu việc bỏ sót hoặc sai sót thông tin đó có thể làm sai lệch đáng kể Báo cáo tài chính, làm ảnh hưởng đến quyết định kinh tế của người sử dụng Báo cáo tài chính. Mức độ trọng yếu phụ thuộc vào quy mô hoặc tính chất hoặc cả quy mô và tính chất của các bỏ sót hoặc sai sót được đánh giá trong hoàn cảnh cụ thể.
- Thông tin phải đảm bảo có thể kiểm chứng, kịp thời và dễ hiểu.
- Thông tin tài chính phải được trình bày nhất quán, có thể so sánh giữa các kỳ kế toán và giữa các doanh nghiệp với nhau.
Khi doanh nghiệp thay đổi nguyên tắc lập và trình bày Báo cáo tài chính từ đáp ứng giả định hoạt động liên tục sang không đáp ứng giả định hoạt động liên tục hoặc ngược lại thì doanh nghiệp phải trình bày trên Thuyết minh Báo cáo tài chính về tính chất, số liệu và lý do việc phân loại lại số liệu so sánh các chỉ tiêu, khoản mục của Báo cáo tài chính nhằm đảm bảo khả năng so sánh với kỳ hiện tại (trừ khi việc này không thể thực hiện được).
Lưu ý: Thông tư 99/2025/TT-BTC Tải về hướng dẫn kế toán áp dụng cho các doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];