Cách làm tờ khai đăng ký người phụ thuộc trên HTKK 2025 chi tiết?
Cách làm tờ khai đăng ký người phụ thuộc trên HTKK 2025 chi tiết dưới đây:
Bước 1: Đăng nhập vào phần mềm HTTK bằng MST của doanh nghiệp muốn kê khai
Bước 2: Lựa chọn tờ khai:
- Chọn Mục “Thuế Thu Nhập Cá Nhân”
- Chọn tờ khai: chọn dòng “20-ĐK-TH-TCT Đăng ký thuế tổng hợp NPT của CN có thu nhập từ TL, TC” chính là tờ khai đăng ký NPT Mẫu số: 20-ĐK-TH-TCT theo Thông tư 86/2024/TT-BTC
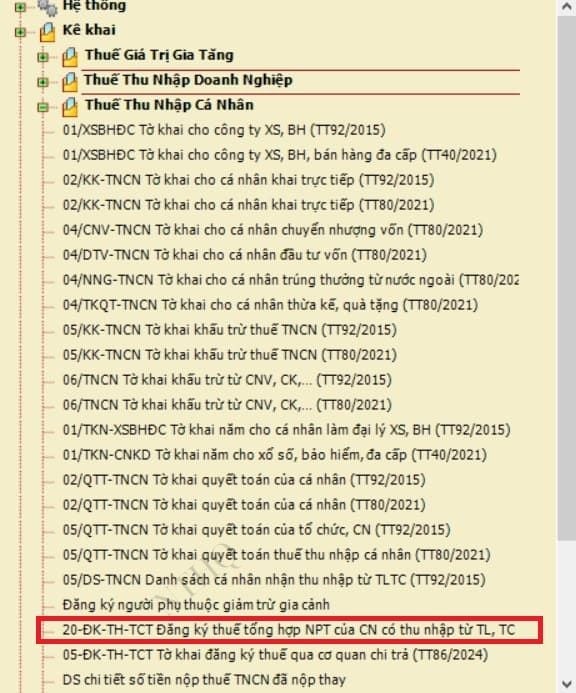
Lưu ý: Bắt đầu từ phiên bản phần mềm Hỗ trợ kê khai HTKK 5.2.8 phát hành ngày 13/02/2025 thì Tổng Cục Thuế mới nâng cấp mẫu biểu Tờ khai đăng ký thuế tổng hợp người phụ thuộc của cá nhân có thu nhập từ tiền lương, tiền công (20-ĐK-TH-TCT) theo Thông tư 86/2024/TT-BTC
=> Nên nếu máy tính của bạn đang cài phần mềm HTKK phiên bản thấp hơn phiên bản 5.2.8 thì hãy thực hiện cập nhật, nâng cấp lên phiên bản mới nhất hiện nay để có mẫu tờ khai đăng ký NPT theo Thông tư 86/2024/TT-BTC
Bước 3: Chọn kỳ tính thuế
Phần mềm HTTK tự động hiển thị theo ngày tháng trên máy tính => Phần mềm cho phép sửa lại ngày tháng năm (nếu muốn)
=> Chọn xong thông tin về kỳ tính thuế thì bấm vào “Đồng ý” để vào giao diện của tờ khai
Bước 4: Làm tờ khai đăng ký thuế tổng hợp người phụ thuộc
Căn cứ vào giấy ủy quyền và các giấy tờ của cá nhân đã nộp cho doanh nghiệp để kê khai thông tin vào tờ khai đăng ký NPT
1. Lựa chọn thông tin: “Đăng ký thuế” hay “Thay đổi thông tin đăng ký thuế"
Doanh nghiệp chỉ tích vào 1 trong 2 chỉ tiêu “Đăng ký thuế” hoặc “Thay đổi thông tin đăng ký thuế” tương ứng với hồ sơ của người phụ thuộc được cá nhân ủy quyền là hồ sơ đăng ký thuế lần đầu hoặc hồ sơ thay đổi thông tin đăng ký thuế.
2. Người phụ thuộc có quốc tịch Việt Nam thì khai số định danh cá nhân vào chỉ tiêu 6 và không cần kê khai các chỉ tiêu từ 7 đến 17. Cơ quan thuế tự động tích hợp dữ liệu “địa chỉ thường trú”, “địa chỉ hiện tại” của người phụ thuộc từ Cơ sở dữ liệu quốc gia về dân cư để đưa vào các chỉ tiêu từ 10 đến 17.
3. Trường hợp thay đổi thông tin đăng ký thuế: Khai mã số thuế đã cấp cho cá nhân hoặc số định danh cá nhân đã được cơ quan thuế thông báo sử dụng thay cho mã số thuế vào cột 3; các cột còn lại (trừ cột 2) cột nào có thông tin thay đổi mới khai, cột nào không có thông tin thay đổi thì để trống không khai.
4. Cách kê khai thông tin về thời gian tính giảm trừ cho 2 cột chỉ tiêu 21 và 22:
* Cột chỉ tiêu 21: Thời điểm bắt đầu tính giảm trừ (tháng/năm)
Trường hợp 1: đăng ký lần đầu: ghi tháng bắt đầu phát sinh nghĩa vụ nuôi dưỡng hoặc tháng đầu tiên trong năm đăng ký (trừ trường hợp 2)
Trường hợp 2: đăng ký giảm trừ NPT cho các năm trước thì ghi thời điểm (tháng/năm) muốn bắt đầu tính giảm trừ
Trường hợp NLĐ thay đổi nơi làm việc: thì khai là thời điểm bắt đầu tính giảm trừ NPT tại công ty đó.
Trường hợp chuyển đổi NPT từ NLĐ này sang NLĐ khác (Ví dụ chuyển NPT là con từ vợ sang chồng hoặc ngược lại) thì khai là thời điểm bắt đầu tính giảm trừ NPT cho NLĐ đó
* Cột chỉ tiêu 22: Thời điểm kết thúc tính giảm trừ (tháng/năm)
Trường hợp NLĐ chưa xác định được thời điểm kết thúc tính giảm trừ NPT thì bỏ trống.
Trường hợp NLĐ thay đổi thời điểm kết thúc tính giảm trừ NPT (bao gồm cả trường hợp đã khai hoặc bỏ trống cột chỉ tiêu 22 khi đăng ký trước đó) thì làm hồ sơ, thủ tục thay đổi thông tin đăng ký thuế để kê khai thông tin cho chỉ tiêu số 22 này theo thời điểm thực tế kết thúc tính giảm trừ NPT.
Bước 5: Kết xuất tờ khai Bảng tổng hợp đăng ký NPT giảm trừ gia cảnh dạng XML để nộp qua mạng
* Trên đây là Cách làm tờ khai đăng ký người phụ thuộc trên HTKK 2025 chi tiết?

Cách làm tờ khai đăng ký người phụ thuộc trên HTKK 2025 chi tiết? (Hình từ Internet)
Mức giảm trừ gia cảnh đối với người phụ thuộc mới nhất năm 2025 là bao nhiêu?
Mức giảm trừ gia cảnh đối với người phụ thuộc mới nhất năm 2025 được quy định tại khoản 2 Điều 1 Nghị quyết 954/2020/UBTVQH14 như sau:
Điều 1. Mức giảm trừ gia cảnh
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân số 04/2007/QH12 đã được sửa đổi, bổ sung một số điều theo Luật số 26/2012/QH13 như sau:
1. Mức giảm trừ đối với đối tượng nộp thuế là 11 triệu đồng/tháng (132 triệu đồng/năm);
2. Mức giảm trừ đối với mỗi người phụ thuộc là 4,4 triệu đồng/tháng.
Theo đó, mức giảm trừ gia cảnh đối với người phụ thuộc mới nhất là 4,4 triệu đồng/tháng đối với mỗi người phụ thuộc.
Hành vi vi phạm thủ tục thuế là những hành vi nào?
Căn cứ khoản 1 Điều 141 Luật Quản lý thuế 2019 quy định hành vi vi phạm thủ tục thuế bao gồm:
- Hành vi vi phạm về thời hạn đăng ký thuế; thời hạn thông báo thay đổi thông tin trong đăng ký thuế;
- Hành vi vi phạm về thời hạn nộp hồ sơ khai thuế trong khoảng thời gian 90 ngày kể từ ngày hết thời hạn nộp hồ sơ khai thuế hoặc ngày hết thời hạn gia hạn nộp hồ sơ khai thuế theo quy định Luật Quản lý thuế 2019
- Hành vi vi phạm về thời hạn nộp hồ sơ khai thuế trong khoảng thời gian từ ngày hết hạn phải nộp tờ khai hải quan đến trước ngày xử lý hàng hóa không có người nhận theo quy định của Luật Hải quan 2014;
- Hành vi khai sai, khai không đầy đủ các nội dung trong hồ sơ thuế nhưng không dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn, không thu thuế, trừ trường hợp người nộp thuế khai bổ sung trong thời hạn quy định;
- Hành vi vi phạm quy định về cung cấp thông tin liên quan đến xác định nghĩa vụ thuế;
- Hành vi vi phạm quy định về chấp hành quyết định kiểm tra thuế, thanh tra thuế, cưỡng chế thi hành quyết định hành chính về quản lý thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];