Cách ghi sổ chi tiết thuế GTGT đầu ra của doanh nghiệp siêu nhỏ theo Thông tư 132?
Mẫu sổ chi tiết thuế GTGT đầu ra của doanh nghiệp siêu nhỏ là Mẫu số S09-DNSN ban hành kèm theo Thông tư 132/2018/TT-BTC, mẫu có dạng như sau:
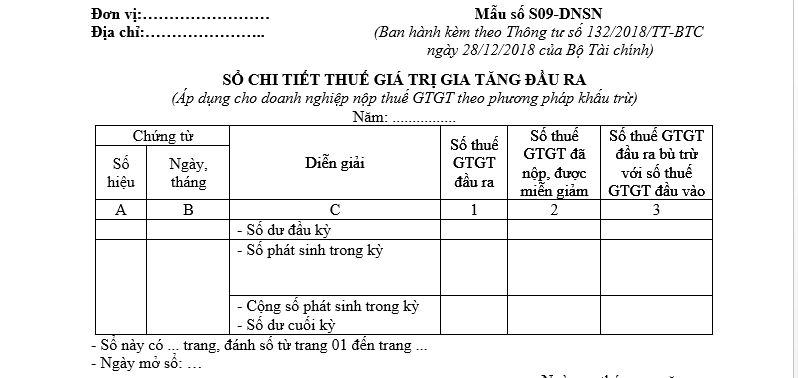
Tải Mẫu sổ chi tiết thuế GTGT đầu ra của doanh nghiệp siêu nhỏ theo Thông tư 132
* Cách ghi sổ chi tiết thuế GTGT đầu ra của doanh nghiệp siêu nhỏ theo Thông tư 132 như sau:
Sổ này chỉ áp dụng cho các doanh nghiệp siêu nhỏ nộp thuế GTGT theo phương pháp khấu trừ thuế để phản ánh tổng số thuế GTGT đầu ra phát sinh trong kỳ.
Sổ này được mở để ghi chép các Hóa đơn GTGT liên quan đến số thuế GTGT đầu ra (Mỗi hóa đơn ghi 01 dòng).
- Cột A, B: Ghi số hiệu, ngày tháng của chứng từ (Hoá đơn GTGT, chứng từ nộp thuế GTGT).
- Cột C: Ghi diễn giải nội dung nghiệp vụ kinh tế phát sinh.
- Cột 1: Ghi số tiền thuế GTGT đầu ra dư đầu kỳ, phát sinh trong kỳ và còn phải nộp cuối kỳ.
- Cột 2: Ghi số thuế GTGT đã nộp hoặc được miễn giảm phát sinh trong kỳ.
- Cột 3: Ghi số tiền thuế GTGT đầu ra bù trừ với số thuế GTGT đầu vào phát sinh trong kỳ.
Cuối kỳ, kế toán tiến hành khóa sổ, cộng số phát sinh thuế GTGT phải nộp, đã nộp hoặc được miễn giảm trong kỳ và tính ra số thuế GTGT còn phải nộp cuối kỳ.
Cách ghi sổ chi tiết thuế GTGT đầu ra của doanh nghiệp siêu nhỏ theo Thông tư 132? (Hình từ Internet)
Năm 2024, sổ kế toán của doanh nghiệp siêu nhỏ phải được lưu giữ tại đâu?
Căn cứ tại Điều 7 Thông tư 132/2018/TT-BTC quy định về lưu trữ, bảo quản tài liệu kế toán như sau:
Điều 7. Quy định về lưu trữ, bảo quản tài liệu kế toán
1. Chứng từ kế toán, sổ kế toán và các tài liệu kế toán khác phải lưu giữ tại doanh nghiệp để phục vụ cho ghi chép hàng ngày; xác định nghĩa vụ thuế của doanh nghiệp siêu nhỏ với ngân sách nhà nước và công tác kiểm tra, kiểm soát của chủ sở hữu doanh nghiệp, của cơ quan thuế hoặc các cơ quan nhà nước có thẩm quyền.
2. Việc bảo quản, lưu trữ tài liệu kế toán của doanh nghiệp siêu nhỏ thực hiện theo quy định tại Luật kế toán và Nghị định số 174/2016/NĐ-CP ngày 30/12/2016 của Chính phủ quy định chi tiết một số điều của Luật kế toán.
3. Doanh nghiệp siêu nhỏ được lưu trữ chứng từ kế toán, sổ kế toán và các tài liệu kế toán khác trên phương tiện điện tử theo quy định của Luật kế toán.
Theo đó, sổ kế toán và các tài liệu kế toán khác phải được lưu giữ tại doanh nghiệp siêu nhỏ để phục vụ cho việc ghi chép hàng ngày; xác định nghĩa vụ thuế của doanh nghiệp siêu nhỏ với ngân sách nhà nước và công tác kiểm tra, kiểm soát của chủ sở hữu doanh nghiệp, của cơ quan thuế hoặc các cơ quan nhà nước có thẩm quyền.
Lưu ý: Doanh nghiệp siêu nhỏ được lưu trữ chứng từ kế toán, sổ kế toán và các tài liệu kế toán khác trên phương tiện điện tử theo quy định của Luật Kế toán 2015.
Sổ kế toán của doanh nghiệp siêu nhỏ phải đảm bảo các nội dung gì?
Căn cứ Điều 24 Luật Kế toán 2015 co quy định cụ thể về sổ kế toán như sau:
Điều 24. Sổ kế toán
1. Sổ kế toán dùng để ghi chép, hệ thống và lưu giữ toàn bộ các nghiệp vụ kinh tế, tài chính đã phát sinh có liên quan đến đơn vị kế toán.
2. Sổ kế toán phải ghi rõ tên đơn vị kế toán; tên sổ; ngày, tháng, năm lập sổ; ngày, tháng, năm khóa sổ; chữ ký của người lập sổ, kế toán trưởng và người đại diện theo pháp luật của đơn vị kế toán; số trang; đóng dấu giáp lai.
3. Sổ kế toán phải có các nội dung chủ yếu sau đây:
a) Ngày, tháng, năm ghi sổ;
b) Số hiệu và ngày, tháng, năm của chứng từ kế toán dùng làm căn cứ ghi sổ;
c) Tóm tắt nội dung của nghiệp vụ kinh tế, tài chính phát sinh;
d) Số tiền của nghiệp vụ kinh tế, tài chính phát sinh ghi vào các tài khoản kế toán;
đ) Số dư đầu kỳ, số phát sinh trong kỳ, số dư cuối kỳ.
4. Sổ kế toán gồm sổ kế toán tổng hợp và sổ kế toán chi tiết.
5. Bộ Tài chính quy định chi tiết về sổ kế toán.
Như vậy, sổ kế toán của doanh nghiệp siêu nhỏ phải đảm bảo các nội dung sau đây:
- Ngày, tháng, năm ghi sổ;
- Số hiệu và ngày, tháng, năm của chứng từ kế toán dùng làm căn cứ ghi sổ;
- Tóm tắt nội dung của nghiệp vụ kinh tế, tài chính phát sinh;
- Số tiền của nghiệp vụ kinh tế, tài chính phát sinh ghi vào các tài khoản kế toán;
- Số dư đầu kỳ, số phát sinh trong kỳ, số dư cuối kỳ.
Trân trọng!

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];