Tra cứu danh sách đơn vị bị xử phạt VPHC về đóng BHXH BHYT tính đến ngày 13/7/2026 tại TPHCM
Ngày 17/7/2026, Bảo hiểm xã hội TP. HCM đã công khai danh sách đơn vị bị xử phạt vi phạm hành chính về đóng BHXH BHYT tính đến ngày 13/07/2026.
Dưới đây là danh sách đơn vị bị xử phạt VPHC về đóng BHXH BHYT tại TPHCM tính đến ngày 13/7/2026 theo công bố của BHXH TPHCM:
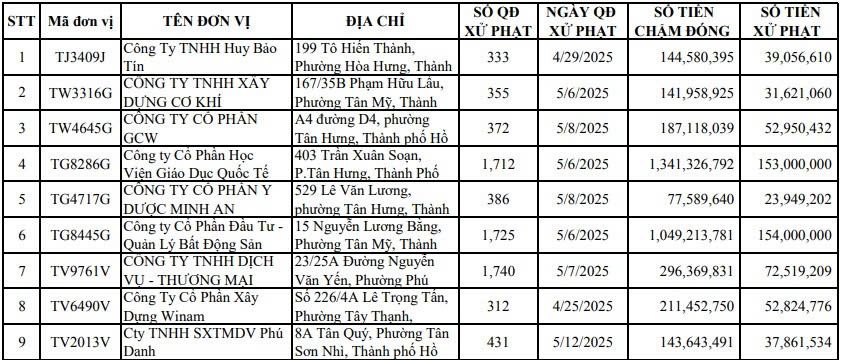
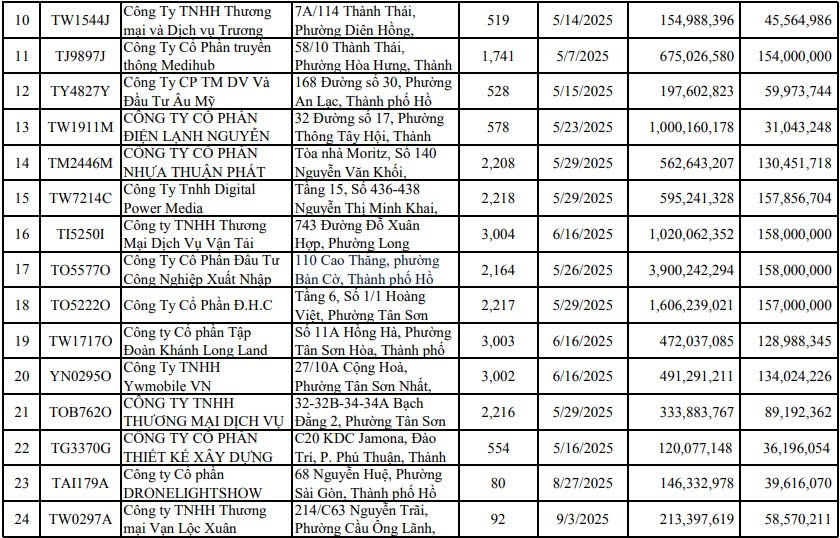
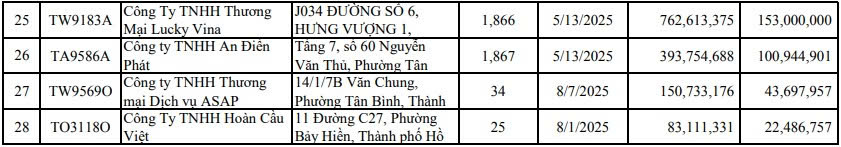
Tải FILE danh sách đơn vị bị xử phạt VPHC về đóng BHXH BHYT tại TPHCM tính đến ngày 13/7/2026: <<TẢI VỀ>>
Trên đây là thông tin về danh sách đơn vị bị xử phạt vi phạm hành chính về đóng BHXH BHYT tính đến ngày 13/07/2026 theo thông báo tại Cổng thông tin điện tử Bảo hiểm xã hội TP. HCM.
Tra cứu danh sách đơn vị bị xử phạt VPHC về đóng BHXH BHYT tính đến ngày 13 7 2026 tại TPHCM (hình từ internet)
Cách xác định số tiền trốn đóng BHXH bắt buộc, bảo hiểm thất nghiệp được quy định ra sao?
Căn cứ theo Điều 6 Nghị định 274/2025/NĐ-CP, cách xác định số tiền trốn đóng BHXH bắt buộc, bảo hiểm thất nghiệp được quy định như sau:
(1) Trốn đóng theo điểm a, b khoản 1 Điều 39 Luật Bảo hiểm xã hội 2024:
- Số tiền bảo hiểm xã hội bắt buộc trốn đóng là số tiền thuộc trách nhiệm của người sử dụng lao động theo quy định tại khoản 4 Điều 13 Luật Bảo hiểm xã hội 2024 phải đóng cho người lao động chưa được đăng ký tham gia bảo hiểm xã hội sau thời hạn 60 ngày kể từ ngày hết thời hạn quy định tại khoản 1 Điều 28 Luật này;
- Số tiền bảo hiểm thất nghiệp trốn đóng là số tiền thuộc trách nhiệm của người sự dụng lao động phải đóng cho người lao động chưa được đăng ký tham gia bảo hiểm thất nghiệp sau thời hạn 60 ngày kể từ ngày hết thời hạn phải tham gia bảo hiểm thất nghiệp theo quy định của pháp luật về bảo hiểm thất nghiệp.
(2) Trốn đóng theo điểm c, d khoản 1 Điều 39 Luật Bảo hiểm xã hội 2024:
- Số tiền bảo hiểm xã hội bắt buộc trốn đóng là số tiền thuộc trách nhiệm của người sử dụng lao động theo quy định tại khoản 4 Điều 13 Luật Bảo hiểm xã hội 2024 còn phải đóng vào quỹ bảo hiểm xã hội do đã đăng ký tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc thấp hơn quy định tại khoản 1 Điều 31 Luật này;
- Số tiền bảo hiểm thất nghiệp trốn đóng là số tiền thuộc trách nhiệm của người sử dụng lao động còn phải đóng vào quỹ bảo hiểm thất nghiệp do đã đăng ký tiền lương làm căn cứ đóng bảo hiểm thất nghiệp bắt buộc thấp hơn quy định của pháp luật về bảo hiểm thất nghiệp.
(3) Trốn đóng theo điểm đ, e khoản 1 Điều 39 Luật Bảo hiểm xã hội 2024:
- Số tiền bảo hiểm xã hội bắt buộc trốn đóng là số tiền thuộc trách nhiệm của người sử dụng lao động theo quy định tại khoản 4 Điều 13 Luật Bảo hiểm xã 2024 còn phải đóng theo đăng ký sau 60 ngày kể từ ngày đóng bảo hiểm xã hội bắt buộc chậm nhất quy định tại khoản 4 Điều 34 Luật Bảo hiểm xã hội 2024 và đã được cơ quan có thẩm quyền đôn đốc theo quy định tại Điều 35 Luật Bảo hiểm xã hội 2024, Điều 3 Nghị định 274/2025/NĐ-CP.
- Số tiền bảo hiểm thất nghiệp trốn đóng là số tiền thuộc trách nhiệm của người sử dụng lao động còn phải đóng theo đăng ký sau 60 ngày kể từ ngày đóng bảo hiểm thất nghiệp chậm nhất theo quy định của pháp luật về bảo hiểm thất nghiệp và đã được cơ quan có thẩm quyền đôn đốc theo quy định tại Điều 35 Luật Bảo hiểm xã hội 2024, Điều 3 Nghị định 274/2025/NĐ-CP.
Những trường hợp nào không bị coi là trốn đóng BHXH bắt buộc, bảo hiểm thất nghiệp theo quy định hiện nay?
Căn cứ theo Điều 4 Nghị định 274/2025/NĐ-CP, các trường hợp không bị coi là trốn đóng BHXH bắt buộc, bảo hiểm thất nghiệp được quy định như sau:
Các trường hợp theo quy định tại khoản 1 Điều 39 của Luật Bảo hiểm xã hội không bị coi là trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp khi có một trong các lý do sau theo công bố của cơ quan có thẩm quyền về phòng, tránh thiên tai, tình trạng khẩn cấp, phòng thủ dân sự và phòng, chống dịch bệnh, bao gồm:
(1) Bão, lũ, ngập lụt, động đất, hỏa hoạn lớn, hạn hán kéo dài và các loại thiên tai khác ảnh hưởng trực tiếp và nghiêm trọng đến hoạt động sản xuất, kinh doanh.
(2) Dịch bệnh nguy hiểm được cơ quan nhà nước có thẩm quyền công bố, gây ảnh hưởng nghiêm trọng đến hoạt động sản xuất, kinh doanh và khả năng tài chính của cơ quan, tổ chức, người sử dụng lao động.
(3) Tình trạng khẩn cấp theo quy định của pháp luật gây ảnh hưởng đột xuất, bất ngờ đến hoạt động của cơ quan, tổ chức, người sử dụng lao động.
(4) Các sự kiện bất khả kháng khác theo quy định của pháp luật dân sự.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];