Phụ lục Thông tư 123 2026 TT BTC Danh mục mã chương trình, mục tiêu và dự án quốc gia chi tiết ra sao?
Thông tư 123/2026/TT-BTC sửa đổi, bổ sung một số điều của Thông tư 103/2025/TT-BTC quy định Hệ thống Mục lục ngân sách nhà nước có hiệu lực từ ngày 21/8/2026.
TẢI VỀ Toàn văn Thông tư 123 2026 TT BTC
Theo đó, tại Điều 5 Thông tư 123 2026 TT BTC đã bổ sung mã số chương trình, mục tiêu và dự án quốc gia chi tiết tại Phụ lục ban hành kèm theo Thông tư này.
Xem chi tiết Phụ lục Thông tư 123 2026 TT BTC: TẢI VỀ
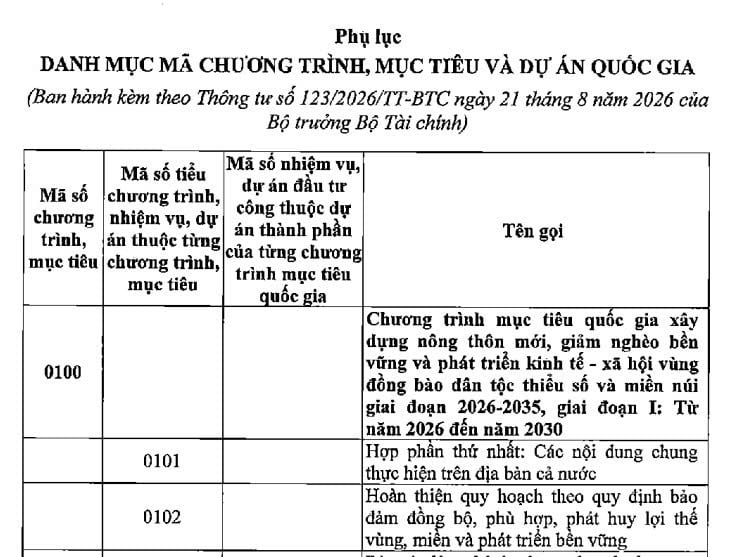
(*) Trên đây là Danh mục mã chương trình, mục tiêu và dự án quốc gia từ 21/8/2026 theo Phụ lục Thông tư 123 2026 TT BTC.
Phụ lục Thông tư 123 2026 TT BTC Danh mục mã chương trình, mục tiêu và dự án quốc gia chi tiết ra sao? (hình từ internet)
Nguyên tắc cân đối ngân sách nhà nước được quy định ra sao?
Căn cứ theo Điều 7 Luật Ngân sách nhà nước 2025, nguyên tắc cân đối ngân sách nhà nước được quy định như sau:
(1) Các khoản thu từ thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách theo quy định của pháp luật được tổng hợp đầy đủ vào cân đối ngân sách nhà nước, theo nguyên tắc không gắn với nhiệm vụ chi cụ thể. Trường hợp có khoản thu cần gắn với nhiệm vụ chi cụ thể theo quy định của pháp luật thì được bố trí tương ứng từ các khoản thu này trong dự toán chi ngân sách để thực hiện. Việc ban hành chính sách thu ngân sách phải bảo đảm nguyên tắc cân đối ngân sách trong trung hạn, dài hạn và thực hiện các cam kết về hội nhập quốc tế.
(2) Ngân sách nhà nước được cân đối theo nguyên tắc tổng số thu từ thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách phải lớn hơn tổng số chi thường xuyên và góp phần tích lũy ngày càng cao để chi đầu tư phát triển; trường hợp còn bội chi thì số bội chi phải nhỏ hơn số chi đầu tư phát triển, tiến tới cân bằng thu, chi ngân sách; trường hợp đặc biệt Chính phủ trình Quốc hội xem xét, quyết định.
(3) Vay để bù đắp bội chi ngân sách nhà nước chỉ được sử dụng cho chi đầu tư phát triển, không sử dụng cho chi thường xuyên.
(4) Bội chi ngân sách trung ương được bù đắp từ các nguồn sau đây:
- Vay trong nước từ phát hành trái phiếu Chính phủ, công trái xây dựng Tổ quốc và các khoản vay trong nước khác theo quy định của pháp luật;
- Vay ngoài nước từ các khoản vay của Chính phủ các nước, các tổ chức quốc tế và phát hành trái phiếu Chính phủ ra thị trường quốc tế, không bao gồm các khoản vay về cho vay lại.
(5) Bội chi ngân sách địa phương:
- Chỉ ngân sách địa phương cấp tỉnh được bội chi; bội chi ngân sách địa phương chỉ được sử dụng để đầu tư các dự án thuộc kế hoạch đầu tư công trung hạn đã được Hội đồng nhân dân cấp tỉnh quyết định;
- Bội chi ngân sách địa phương được bù đắp bằng các nguồn vay trong nước từ phát hành trái phiếu chính quyền địa phương, vay lại từ nguồn Chính phủ vay về cho vay lại và các khoản vay trong nước khác theo quy định của pháp luật;
- Bội chi ngân sách địa phương được tổng hợp vào bội chi ngân sách nhà nước và do Quốc hội quyết định.
(6) Mức dư nợ vay của ngân sách địa phương:
- Đối với các địa phương không nhận bổ sung cân đối từ ngân sách trung ương, mức dư nợ vay không vượt quá 120% số dự toán thu ngân sách địa phương được hưởng theo phân cấp;
- Đối với các địa phương nhận bổ sung cân đối từ ngân sách trung ương, mức dư nợ vay không vượt quá 80% số dự toán thu ngân sách địa phương được hưởng theo phân cấp;
- Trường hợp cần huy động vốn vay lớn hơn mức dư nợ vay quy định tại điểm a và điểm b khoản 6 Điều 7 Luật Ngân sách nhà nước 2025 để thực hiện dự án của địa phương, Ủy ban nhân dân cấp tỉnh báo cáo Hội đồng nhân dân cùng cấp hoặc báo cáo Thường trực Hội đồng nhân dân trong thời gian Hội đồng nhân dân không họp xem xét, cho ý kiến để báo cáo Chính phủ xem xét, trình Quốc hội quyết định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];