Nội dung, chương trình bồi dưỡng kế toán trưởng mới nhất từ 01/1/2027 theo TT 101 2026?
Bộ trưởng Bộ Tài chính đã ban hành Thông tư 101/2026/TT-BTC quy định về tổ chức bồi dưỡng và cấp Chứng chỉ bồi dưỡng kế toán trưởng, có hiệu lực từ ngày 01/01/2027.
TẢI VỀ Thông tư 101/2026/TT-BTC
Theo đó, nội dung, chương trình bồi dưỡng kế toán trưởng từ ngày 01/01/2027 như sau:
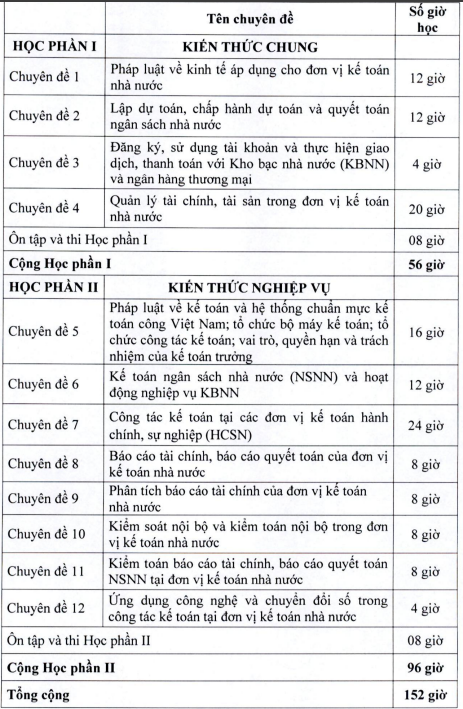
(1) Nội dung, chương trình và thời gian tối thiểu một khóa học bồi dưỡng kế toán trưởng cho cơ quan nhà nước, tổ chức chính trị, Mặt trận Tổ quốc Việt Nam, đơn vị sự nghiệp công lập và đơn vị lực lượng vũ trang (gọi chung là đơn vị kế toán nhà nước), như sau:
Tổng thời gian khóa học bồi dưỡng: 152 giờ (kể cả thời gian kiểm tra đánh giá).
(Trong đó, một giờ học được tính là 50 phút học và 10 phút nghỉ giải lao, tổng thời gian học không quá 08 giờ trong một ngày).
(2) Nội dung, chương trình và thời gian tối thiểu một khóa học bồi dưỡng kế toán trưởng cho các doanh nghiệp và hợp tác xã (gọi chung là đơn vị kế toán doanh nghiệp), như sau:
Tổng thời gian khóa học bồi dưỡng: 180 giờ (kể cả thời gian kiểm tra đánh giá).
(Trong đó, một giờ học được tính là 50 phút học và 10 phút nghỉ giải lao, tổng thời gian học không quá 08 giờ trong một ngày).
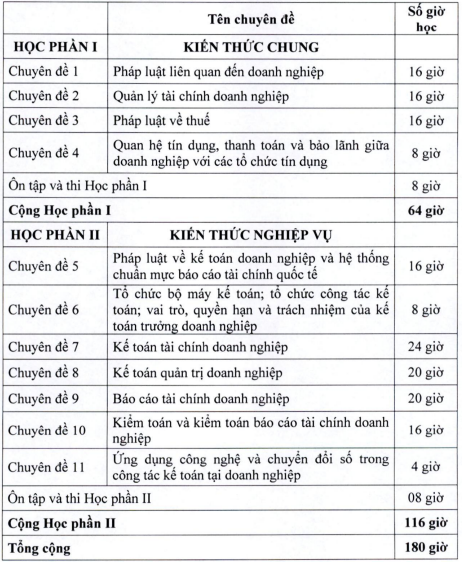
(3) Khung nội dung, chương trình cơ bản của các chuyên đề tại khoản (1), khoản (2) theo Phụ lục VI ban hành kèm theo Thông tư 101/2026/TT-BTC. TẢI VỀ
*Điều 6 Thông tư 101/2026/TT-BTC
Lưu ý: Việc biên soạn tài liệu bồi dưỡng kế toán trưởng từ năm 2027 thực hiện theo Điều 7 Thông tư 101/2026/TT-BTC như sau:
(1) Căn cứ nội dung, chương trình và thời gian tối thiểu bồi dưỡng kế toán trưởng theo quy định tại Điều 6 Thông tư 101/2026/TT-BTC, cơ sở bồi dưỡng có trách nhiệm biên soạn, thẩm định và phê duyệt tài liệu bồi dưỡng kế toán trưởng đảm bảo đầy đủ nội dung, phù hợp với quy định pháp luật có liên quan và đáp ứng yêu cầu, mục đích tại khoản 1 Điều 3 Thông tư 101/2026/TT-BTC.
(2) Cơ sở bồi dưỡng phải cập nhật kịp thời các quy định mới của pháp luật và tình hình thực tế liên quan đến nội dung các chuyên để vào tài liệu bồi dưỡng trong quá trình tổ chức bồi dưỡng kế toán trưởng.
Nội dung, chương trình bồi dưỡng kế toán trưởng mới nhất từ 01/1/2027 theo TT 101 2026? (Hình từ Internet)
Tiêu chuẩn học viên tham dự khóa học bồi dưỡng kế toán trưởng từ năm 2027 thế nào?
Tiêu chuẩn học viên tham dự khóa học bồi dưỡng kế toán trưởng từ 01/1/2027 được quy định tại Điều 4 Thông tư 101/2026/TT-BTC như sau:
(1) Cá nhân tham dự khóa học bồi dưỡng kế toán trưởng phải có trình độ chuyên môn, nghiệp vụ về kế toán theo quy định của pháp luật kế toán và có thời gian công tác thực tế về tài chính, kế toán, kiểm toán theo quy định tại khoản (2).
(2) Thời gian công tác thực tế về tài chính, kế toán, kiểm toán:
+ Tối thiểu 02 năm kể từ ngày ghi trên bằng tốt nghiệp từ đại học trở lên về tài chính, kế toán, kiểm toán.
+ Tối thiểu 03 năm kể từ ngày ghi trên bằng tốt nghiệp trung cấp hoặc cao đẳng về tài chính, kế toán, kiểm toán.
+ Cá nhân đã được cấp Chứng chỉ kiểm toán viên theo quy định của Luật kiểm toán độc lập; Chứng chỉ kế toán viên theo quy định của Luật Kế toán; Chứng chỉ chuyên gia kế toán hoặc Chứng chỉ kế toán do tổ chức nước ngoài hoặc tổ chức nghề nghiệp nước ngoài cấp được Bộ Tài chính Việt Nam thừa nhận không phải đáp ứng điều kiện về thời gian công tác thực tế theo quy định tại điểm a, điểm b, khoản 2 Điều 4 Thông tư 101/2026/TT-BTC.
(3) Cá nhân đăng ký tham dự khóa học bồi dưỡng kế toán trưởng phải có tài liệu chứng minh thời gian công tác thực tế về tài chính, kế toán, kiểm toán, trừ trường hợp quy định tại điểm c khoản 2 Điều 4 Thông tư 101/2026/TT-BTC.
Thời gian công tác thực tế được chứng minh thông qua văn bản xác nhận của cơ quan, tổ chức nơi cá nhân đang hoặc đã công tác hoặc các tài liệu hợp pháp khác như sổ bảo hiểm xã hội, hợp đồng lao động, quyết định tuyển dụng.
Quy định về kế toán trưởng hiện nay ra sao?
Tại Điều 53 Luật Kế toán 2015 quy định về kế toán trưởng như sau:
- Kế toán trưởng là người đứng đầu bộ máy kế toán của đơn vị có nhiệm vụ tổ chức thực hiện công tác kế toán trong đơn vị kế toán.
- Kế toán trưởng của cơ quan nhà nước, tổ chức, đơn vị sự nghiệp sử dụng ngân sách nhà nước và doanh nghiệp do Nhà nước nắm giữ trên 50% vốn điều lệ ngoài nhiệm vụ quy định tại khoản 1 Điều 53 Luật Kế toán 2015 còn có nhiệm vụ giúp người đại diện theo pháp luật của đơn vị kế toán giám sát tài chính tại đơn vị kế toán.
- Kế toán trưởng chịu sự lãnh đạo của người đại diện theo pháp luật của đơn vị kế toán; trường hợp có đơn vị kế toán cấp trên thì đồng thời chịu sự chỉ đạo và kiểm tra của kế toán trưởng của đơn vị kế toán cấp trên về chuyên môn, nghiệp vụ.
- Trường hợp đơn vị kế toán cử người phụ trách kế toán thay kế toán trưởng thì người phụ trách kế toán phải có các tiêu chuẩn, điều kiện quy định tại khoản 1 Điều 54 Luật Kế toán 2015 và phải thực hiện trách nhiệm và quyền quy định cho kế toán trưởng quy định tại Điều 55 Luật Kế toán 2015.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];