Mẫu số 18 Tờ khai đơn giản bằng giấy theo Nghị định 378 2026 NĐ CP có dạng ra sao?
Mẫu Tờ khai đơn giản bằng giấy áp dụng từ 01/10/2026 là Mẫu số 18 được quy định tại Phụ lục VI ban hành kèm theo Nghị định 378/2026/NĐ-CP, có dạng như sau:
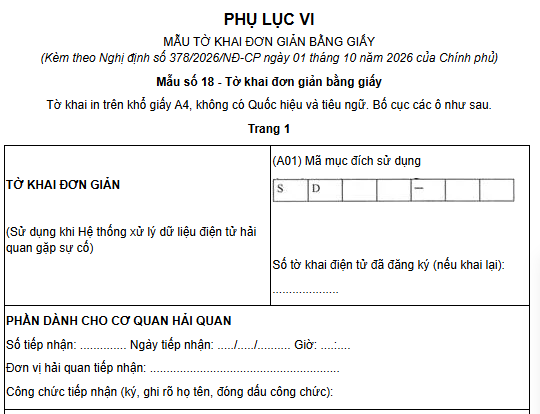
TẢI VỀ Mẫu số 18 Tờ khai đơn giản bằng giấy theo Nghị định 378 2026 NĐ CP
Hướng dẫn cách điền mẫu số 18 Tờ khai đơn giản bằng giấy:
- Ghi bằng bút mực, không tẩy xóa. Trường hợp ghi sai, gạch bỏ phần sai, ghi lại bên cạnh và ký xác nhận.
- Ô mã mục đích sử dụng ghi theo danh mục tại Phụ lục IV Nghị định này, mỗi ký tự vào một ô.
- Chỉ ghi các chỉ tiêu thuộc nhóm B được đánh dấu áp dụng cho mã mục đích đã chọn theo bảng tại Phần D Phụ lục V Nghị định này. Các chỉ tiêu nhóm B không in sẵn trên tờ khai được ghi vào phần dành cho chỉ tiêu khác, nêu rõ số hiệu chỉ tiêu.
- Số lượng, trọng lượng, trị giá ghi theo đơn vị tính đã khai, lấy đến 04 chữ số thập phân.
- Ô mã khu phi thuế quan ghi đủ 10 ký tự, ô mã địa điểm ghi đủ 16 ký tự theo mã đã được cơ quan hải quan cấp, mỗi ký tự vào một ô. Trường hợp địa điểm không thuộc diện được cấp mã thì gạch chéo ô mã.
- Doanh nghiệp giữ nguyên số thứ tự dòng hàng khi khai lại trên Hệ thống để bảo đảm đối chiếu.
Mẫu số 18 Tờ khai đơn giản bằng giấy theo Nghị định 378 2026 NĐ CP có dạng ra sao?
Việc khai tờ khai đơn giản được thực hiện bằng phương thức nào?
Theo Điều 30 Nghị định 378/2026/NĐ-CP quy định về nguyên tắc kiểm tra, giám sát hải quan đối với khu phi thuế quan như sau:
Điều 30. Nguyên tắc kiểm tra, giám sát hải quan đối với khu phi thuế quan
1. Hàng hóa vận chuyển trong cùng một khu phi thuế quan không phải làm thủ tục hải quan, trừ trường hợp doanh nghiệp phải thông báo theo quy định tại các điểm e và h khoản 1 Điều 32 Nghị định này. Doanh nghiệp trong khu phi thuế quan tự chịu trách nhiệm quản lý hàng hóa trong phạm vi khu phi thuế quan theo quy định của pháp luật về hóa đơn, kế toán.
2. Cơ quan hải quan thực hiện kiểm tra, giám sát hải quan đối với hàng hóa tại cổng ra, cổng vào khu phi thuế quan, bao gồm:
a) Hàng hóa đưa vào, đưa ra khu phi thuế quan từ nước ngoài hoặc từ nội địa;
b) Hàng hóa vận chuyển giữa các khu phi thuế quan.
3. Doanh nghiệp trong khu phi thuế quan thực hiện thủ tục hải quan tại đơn vị hải quan quản lý khu phi thuế quan.
4. Người khai không phải khai lại chỉ tiêu thông tin mà Hệ thống xử lý dữ liệu điện tử hải quan đã có hoặc đã nhận được thông qua việc kết nối, chia sẻ dữ liệu với cơ quan quản lý nhà nước khác, với hệ thống công nghệ thông tin quản lý hàng hóa của khu phi thuế quan hoặc của doanh nghiệp trong khu phi thuế quan theo quy định của pháp luật.
5. Việc thông báo, khai tờ khai đơn giản được thực hiện bằng phương thức điện tử thông qua phần mềm khai báo hải quan của người khai kết nối với Hệ thống xử lý dữ liệu điện tử hải quan. Trường hợp Hệ thống xử lý dữ liệu điện tử hải quan gặp sự cố thì thực hiện bằng giấy theo quy định tại Điều 33 Nghị định này.
6. Việc kiểm tra hồ sơ, kiểm tra thực tế, khai bổ sung, hủy tờ khai, thông quan, giải phóng hàng thực hiện theo quy định của pháp luật về hải quan.
Như vậy, theo Nghị định 378/2026/NĐ-CP, việc khai tờ khai đơn giản được thực hiện bằng phương thức điện tử thông qua phần mềm khai báo hải quan của người khai kết nối với Hệ thống xử lý dữ liệu điện tử hải quan.
Tuy nhiên, trường hợp Hệ thống xử lý dữ liệu điện tử hải quan gặp sự cố thì thực hiện bằng giấy.
Xác định sự cố hệ thống và tờ khai đơn giản bằng giấy được quy định thế nào?
Theo Điều 33 Nghị định 378/2026/NĐ-CP quy định về xác định sự cố hệ thống và tờ khai đơn giản bằng giấy, cụ thể như sau:
- Việc xác định sự cố của Hệ thống xử lý dữ liệu điện tử hải quan, sự cố của hệ thống khai hải quan điện tử của người khai và trách nhiệm thông báo sự cố thực hiện theo quy định của pháp luật về hải quan.
- Hệ thống công nghệ thông tin quản lý hàng hóa của khu phi thuế quan, hệ thống camera giám sát và thiết bị ghi nhận hàng hóa tại cổng được xác định là gặp sự cố theo quy định tại Phụ lục VII ban hành kèm theo Nghị định 378/2026/NĐ-CP.
Khi xảy ra sự cố, tổ chức quản lý khu phi thuế quan thông báo cho đơn vị hải quan quản lý khu phi thuế quan chậm nhất 02 giờ kể từ thời điểm phát hiện, nêu rõ thời điểm bắt đầu sự cố, nguyên nhân và thời hạn dự kiến khắc phục; thông báo lại cho đơn vị hải quan quản lý khu phi thuế quan khi đã khắc phục xong. Đơn vị hải quan quản lý khu phi thuế quan ghi nhận thời điểm bắt đầu và thời điểm kết thúc sự cố trên Hệ thống xử lý dữ liệu điện tử hải quan.
Trong thời gian sự cố, việc đưa hàng hóa qua cổng ra, cổng vào thực hiện dưới sự giám sát trực tiếp của công chức hải quan tại cổng theo quy định tại khoản 6 Điều 34 Nghị định 378/2026/NĐ-CP.
- Trường hợp quy định tại khoản 5 Điều 30 Nghị định 378/2026/NĐ-CP, người khai khai tờ khai đơn giản bằng giấy theo Mẫu số 18 Phụ lục VI ban hành kèm theo Nghị định 378/2026/NĐ-CP đối với tờ khai đơn giản áp dụng để khai báo hoặc theo Mẫu số 19 Phụ lục IX ban hành kèm theo Nghị định 378/2026/NĐ-CP đối với tờ khai đơn giản áp dụng để thông báo, lập thành 02 bản, 01 bản người khai lưu và 01 bản nộp đơn vị hải quan quản lý khu phi thuế quan.
- Đơn vị hải quan quản lý khu phi thuế quan tiếp nhận, ghi số tiếp nhận, ngày tiếp nhận và xác nhận trên tờ khai đơn giản bằng giấy.
- Trong thời hạn 02 ngày làm việc kể từ khi Hệ thống xử lý dữ liệu điện tử hải quan hoạt động trở lại, người khai khai lại bằng phương thức điện tử theo quy định tại khoản 5 Điều 30 Nghị định này, ghi rõ số và ngày của tờ khai đơn giản bằng giấy đã nộp.
- Dữ liệu trên tờ khai đơn giản bằng giấy đã được đơn vị hải quan quản lý khu phi thuế quan xác nhận theo quy định tại khoản 4 Điều 33 Nghị định 378/2026/NĐ-CP là căn cứ đối chiếu khi có sai lệch giữa dữ liệu giấy và dữ liệu điện tử được cập nhật sau khi khắc phục xong sự cố.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];