Hàng hóa nào chịu sự giám sát hải quan khi ra vào cửa khẩu thông minh từ 15/10/2026 theo Thông tư 128 2026 TT BTC?
Theo khoản 2 Điều 4 Thông tư 128/2026/TT-BTC, hàng hóa ra vào khu vực cửa khẩu thông minh chịu sự kiểm tra, giám sát và kiểm soát hải quan từ 15/10/2026 bao gồm:
(1) Hàng hóa xuất khẩu của Việt Nam hoặc hàng hóa từ nước khác quá cảnh qua lãnh thổ Việt Nam đã hoàn thành thủ tục hải quan, vận chuyền vào khu vực cửa khẩu thông minh để tập kết, chờ xếp lên phương tiện vận tải thông minh không người lái để thực xuất qua Trung Quốc;
(2) Hàng hóa nhập khẩu từ Trung Quốc được vận chuyển trên phương tiện vận tại thông minh không người lái đưa vào khu vực cửa khẩu thông minh để tập kết, chờ hoàn thành thủ tục hải quan để nhập khẩu vào Việt Nam hoặc quá cảnh qua lãnh thổ Việt Nam để xuất đi nước khác;
(3) Container không có chứa hàng hóa đưa vào khu vực cửa khẩu thông minh để chờ xuất khẩu đi Trung Quốc hoặc nhập khẩu vào Việt Nam.
Lưu ý:
Phương tiện vận tải thông minh không người lái khi ra vào khu vực cửa khẩu thông minh không phải làm thủ tục hải quan nhưng phải chịu sự kiểm tra, giám sát và kiểm soát hải quan theo quy định.
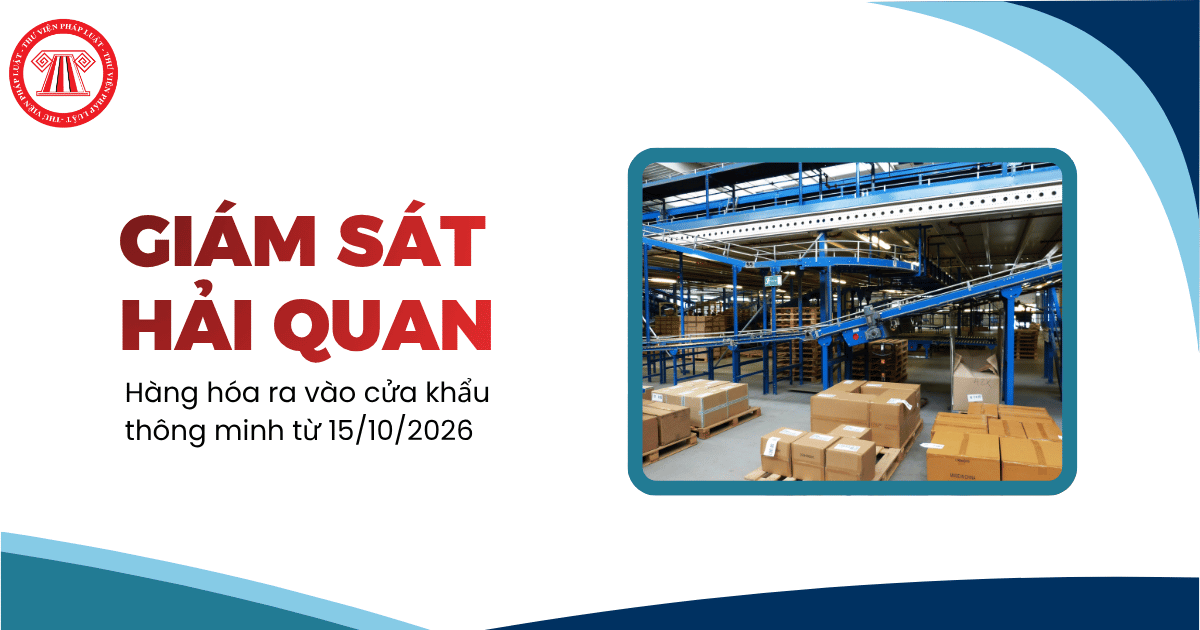
Hàng hóa nào chịu sự giám sát hải quan khi ra vào cửa khẩu thông minh từ 15/10/2026 theo Thông tư 128 2026 TT BTC? (hình từ internet)
Phương thức và thời gian giám sát hải quan được quy định ra sao?
Căn cứ theo Điều 38 Luật Hải quan 2014, phương thức và thời gian giám sát hải quan được quy định như sau:
(1) Phương thức giám sát hải quan:
- Niêm phong hải quan;
- Giám sát trực tiếp do công chức hải quan thực hiện;
- Sử dụng phương tiện, thiết bị kỹ thuật.
Căn cứ kết quả phân tích, đánh giá rủi ro và các thông tin khác có liên quan đến đối tượng giám sát hải quan, cơ quan hải quan quyết định phương thức giám sát phù hợp. Trường hợp có dấu hiệu vi phạm pháp luật, cơ quan hải quan tiến hành kiểm tra thực tế hàng hóa.
(2) Thời gian giám sát hải quan:
- Hàng hóa nhập khẩu chịu sự giám sát hải quan từ khi tới địa bàn hoạt động hải quan đến khi được thông quan, giải phóng hàng hóa và đưa ra khỏi địa bàn hoạt động hải quan;
- Hàng hóa xuất khẩu miễn kiểm tra thực tế hàng hóa chịu sự giám sát hải quan từ khi thông quan đến khi ra khỏi địa bàn hoạt động hải quan. Trường hợp phải kiểm tra thực tế, hàng hóa xuất khẩu chịu sự giám sát hải quan từ khi bắt đầu kiểm tra thực tế hàng hóa đến khi ra khỏi địa bàn hoạt động hải quan;
- Hàng hóa quá cảnh chịu sự giám sát hải quan từ khi tới cửa khẩu nhập đầu tiên đến khi ra khỏi cửa khẩu xuất cuối cùng;
- Thời gian giám sát hải quan đối với phương tiện vận tải thực hiện theo quy định tại Điều 68 của Luật này.
Người khai hải quan hoặc người điều khiển phương tiện vận tải có trách nhiệm gì trong hoạt động giám sát hải quan?
Căn cứ theo Điều 40 Luật Hải quan 2014, người khai hải quan hoặc người điều khiển phương tiện vận tải trong hoạt động giám sát hải quan có trách nhiệm sau:
(1) Chấp hành và tạo điều kiện để cơ quan hải quan thực hiện giám sát hải quan theo quy định của Luật Hải quan.
(2) Bảo đảm nguyên trạng hàng hóa và niêm phong hải quan; vận chuyển hàng hóa theo đúng tuyến đường, lộ trình, thời gian được cơ quan hải quan chấp nhận. Trường hợp hàng hóa bị mất, thất lạc hoặc hư hỏng thì người khai hải quan phải chịu trách nhiệm theo quy định của pháp luật.
(3) Sử dụng hàng hóa đúng mục đích khai báo với cơ quan hải quan.
(4) Sử dụng phương tiện vận chuyển hàng hóa đủ điều kiện theo quy định để cơ quan hải quan áp dụng các phương thức giám sát hải quan phù hợp.
(5) Xuất trình hồ sơ và hàng hóa cho cơ quan hải quan kiểm tra khi được yêu cầu.
(6) Trong trường hợp bất khả kháng mà không bảo đảm được nguyên trạng hàng hóa, niêm phong hải quan hoặc không vận chuyển hàng hóa theo đúng tuyến đường, lộ trình, thời gian thì sau khi áp dụng các biện pháp cần thiết để hạn chế và ngăn ngừa tổn thất xảy ra phải thông báo ngay với cơ quan hải quan để xử lý; trường hợp không thể thông báo ngay với cơ quan hải quan thì tùy theo địa bàn thích hợp thông báo với cơ quan công an, bộ đội biên phòng, cảnh sát biển để xác nhận.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];