Cách tra cứu mã số thuế tại tracuunnt gdt gov vn năm 2026 nhanh nhất cho người dân?
Mới đây, Cục Thuế đã ra Quyết định 595/QĐ-СТ triển khai Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh”. Theo đó, người nộp thuế cần tiến hành tra cứu mã số thuế để xác định tình trạng hoạt động của mã số thuế và phòng tránh rủi ro về hóa đơn, giao dịch.
Hướng dẫn tra cứu mã số thuế tại tracuunnt gdt gov vn năm 2026 nhanh nhất cho người dân:
Bước 1: Truy cập Cổng tra cứu thông tin người nộp thuế tại địa chỉ tracuunnt gdt gov vn
Bước 2: Tại giao diện tra cứu, chọn đúng mục cần tra cứu:
- Tra cứu doanh nghiệp, tổ chức, hộ kinh doanh: Chọn “Thông tin về người nộp thuế”
- Tra cứu thông tin cá nhân: Chọn “Thông tin về người nộp thuế TNCN”
Nhập mã số thuế, mã xác nhận (hiển thị trên màn hình) và bấm “Tra cứu”
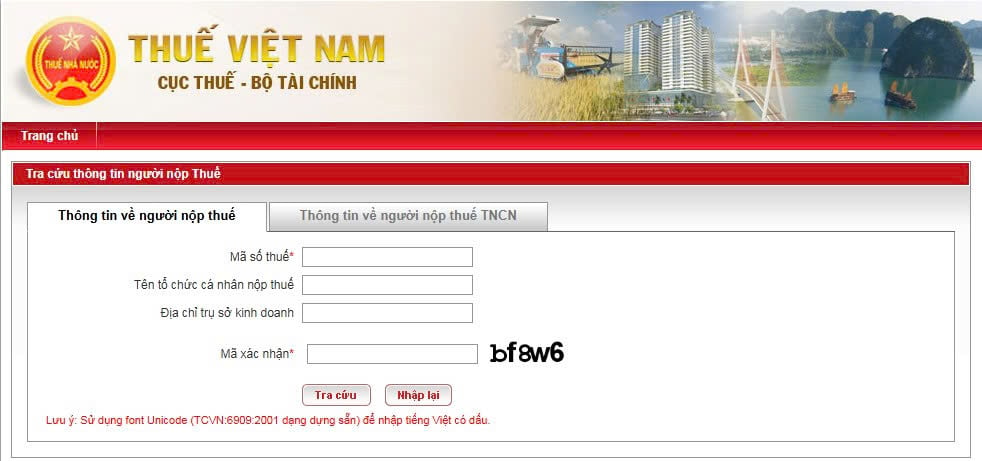
NNT không cần nhập tên và địa chỉ khi tiến hành tra cứu.
Bước 3: Kết quả sẽ hiển thị các thông tin cơ bản như tên người nộp thuế,cơ quan quản lý và trạng thái mã số thuế

Trên đây là hướng dẫn tra cứu mã số thuế tại tracuunnt gdt gov vn năm 2026 nhanh nhất cho người dân.
Cách tra cứu mã số thuế tại tracuunnt gdt gov vn năm 2026 nhanh nhất cho người dân? (hình từ internet)
Mục tiêu cụ thể của Chiến dịch Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh theo Quyết định 595 QĐ CT là gì?
Chiến dịch được triển khai thống nhất trong toàn ngành Thuế trong năm 2026, từ Cục Thuế đến Thuế tỉnh, thành phố và Thuế cơ sở; đồng thời tổ chức thực hiện trên cơ sở phối hợp với cơ quan đăng ký kinh doanh, chính quyền địa phương, cơ quan công an, cơ quan hải quan và các cơ quan có liên quan.
Trong đó, đối tượng trọng tâm cần hỗ trợ, xử lý:
- Người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03).
- Người nộp thuế không hoạt động tại địa chỉ đã đăng ký (trạng thái 06).
- Cá nhân bị lấy cắp, bị giả mạo thông tin để thành lập doanh nghiệp, hộ kinh doanh hoặc pháp nhân không phục vụ hoạt động sản xuất, kinh doanh thực tế.
Cụ thể, tại tiểu mục 3 Mục II Quyết định 595 QĐ CT năm 2026, Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh” đề cập về mục tiêu cụ thể năm 2026 như sau:
(1) Về phân công trách nhiệm – chuẩn hóa, làm sạch dữ liệu
- 100% người nộp thuế thuộc diện theo dõi trong Chiến dịch được giao đầu mối đơn vị, đầu mối lãnh đạo và đầu mối công chức phụ trách; được cập nhật trên hệ thống theo dõi, kiểm đếm thống nhất toàn ngành trên hệ thống báo cáo điện tử.
- Tối thiểu 80% người nộp thuế được rà soát để cập nhật thông tin cá nhân chủ, người đại diện theo pháp luật, thông tin liên hệ và dữ liệu liên quan phục vụ quản lý.
- 100% hồ sơ tồn trên hệ thống ứng dụng quản lý thuế được rà soát, xác định lại trạng thái hiện tại, đảm bảo các hồ sơ tổn ảo (không phát sinh trong thực tế hoặc đã xử lý xong nhưng chưa được cập nhật kết quả) được cập nhật theo trạng thái thực tế.
(2) Về xử lý hồ sơ tồn đọng
- Tổi thiểu 35% số hồ sơ tồn đọng trạng thái 03 tại thời điểm 31/3/2026 được xử lý dứt điểm trước ngày 31/12/2026 nếu đủ điều kiện theo quy định; trong đó ưu tiên xử lý ngay đối với nhóm hồ sơ không phát sinh doanh thu, không phát sinh hóa đơn, hồ sơ đủ điều kiện xác nhận nghĩa vụ, hoặc hồ sơ kéo dài trên 12 tháng.
(3) Về công khai, xử lý vi phạm
- 100% doanh nghiệp trạng thái 06 có lập hóa đơn điện tử nhưng không kê khai thuế do Cục Thuế xác định được rà soát, đánh giá rủi ro và phân nhóm xử lý.
- 100% doanh nghiệp trạng thái 06 không hợp tác để khắc phục, hoàn thành nghĩa vụ thuế được công khai thông tin theo quy định tại pháp luật quản lý thuế.
- 100% vụ việc có dấu hiệu hình sự rõ ràng được cũng cố hồ sơ, chuyển tin báo, hồ sơ kiến nghị điều tra, khởi tổ sang cơ quan công an theo quy định.
(4) Về ngăn ngừa phát sinh mới
- Giảm thời gian giải quyết bình quân của các hồ sơ giải thể, chấm dứt hoạt động phát sinh mới kể từ quý 2/2026 xuống còn không quá 04 tháng đối với hồ sơ thuộc thẩm quyền cơ quan thuế và đủ điều kiện xử lý.
- Tỷ lệ doanh nghiệp hoàn thành thủ tục chấm dứt hiệu lực mã số thuế trong tổng số doanh nghiệp rời bỏ thị trường năm 2026 đạt tối thiểu 40%. Số lượng doanh nghiệp không hoạt động tại địa chỉ đã đăng ký phát sinh mới trong năm 2026 giảm tối thiểu 20% so với năm 2025.
- 100% doanh nghiệp, hộ kinh doanh mới thành lập thuộc diện quản lý được tiếp cận tài liệu phổ biến chính sách, hướng dẫn tuân thủ cơ bản ngay từ đầu.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];