Tổng hợp cách tra cứu thuế đất online năm 2026 mới nhất?
Khi sử dụng đất ngoài việc có thể phải nộp một số khoản tiền như lệ phí trước bạ, tiền sử dụng đất thì hàng năm người dân phải nộp thuế sử dụng đất.
Thuế sử dụng đất hay còn gọi là thuế đất là một khoản nộp vào ngân sách nhà nước mà người sử dụng phải nộp trong quá trình sử dụng đất.
Thuế sử dụng đất gồm: Thuế sử dụng đất nông nghiệp, thuế sử dụng đất phi nông nghiệp.
Thuế sử dụng đất gồm: Thuế sử dụng đất nông nghiệp, thuế sử dụng đất phi nông nghiệp.
Dưới đây là cách tra cứu thuế đất online năm 2026 mới nhất:
Bước 1: Truy cập vào trang Cổng thông tin điện tử của Tổng cục thuế tại đường link: https://www.gdt.gov.vn/wps/portal

Bước 2: Tại màn hình chính, người nộp thuế kéo tìm mục "Tra cứu thông tin người nộp thuế"

Bước 3:
[1] Đối với tra cứu thông tin người nộp thuế doanh nghiệp: Người nộp thuế tiến hành điền đầy đủ các thông tin:
- Mã số thuế;
- Tên tổ chức cá nhân nộp thuế;
- Địa chỉ trụ sở kinh doanh;
- Số thẻ căn cước người đại diện;
- Mã xác nhận.
[2] Đối với tra cứu thông tin người nộp thuế là cá nhân:
Người nộp thuế bấm chọn “Thông tin vè người nộp thuế TNCN ” trên màn hình hiển thị và điền các thông tin:
- Mã số thuế
- Họ và tên
- Địa chỉ
- Số Thẻ căn cước người
- Mã xác nhận
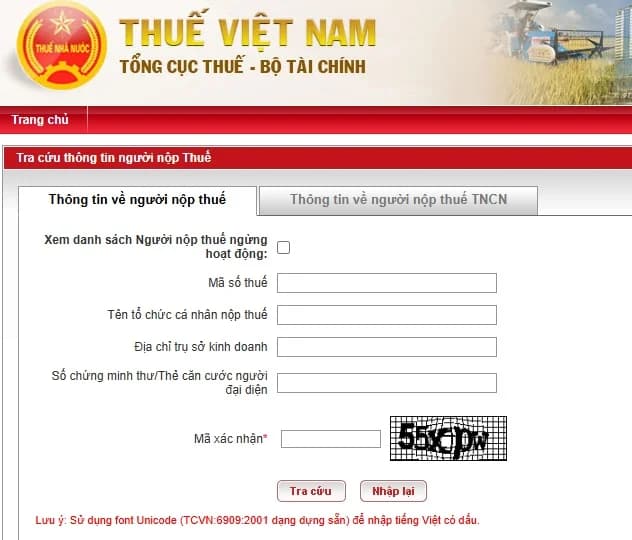
Bước 4: Xem kết quả
Sau khi hoàn thành các bước điền thông tin và nhập mã xác nhận, website sẽ trả về kết quả trên màn hình. Cụ thể như sau:
- Hiển thị đầy đủ thông tin về đối tượng được tra cứu.
- Trường hợp website hiển thị “Không tìm thấy người nộp thuế nào phù hợp tức doanh nghiệp hoặc cá nhân chưa đăng ký thông tin thuế.
*Vừa rồi là thông tin về Cách tra cứu thuế đất online năm 2026 mới nhất tham khảo.

Tổng hợp Cách tra cứu thuế đất online năm 2026 mới nhất? (Hình từ Internet)
Ai phải nộp Thuế sử dụng đất năm 2026 theo quy định mới nhất?
* Đối tượng nộp thuế sử dụng đất nông nghiệp
Căn cứ theo Điều 1 Nghị định 74-CP năm 1993 và Luật thuế sử dụng đất nông nghiệp năm 1993 các cá nhân, tổ chức đang sử dụng đất sản xuất nông nghiệp có trách nhiệm nộp thuế sử dụng đất nông nghiệp bao gồm:
- Các cá nhân, hộ gia đình, hộ tư nhân.
- Các cá nhân, tổ chức sử dụng đất nông nghiệp nằm trong khu vực dành cho nhu cầu công ích của xã.
- Các doanh nghiệp hoạt động trong lĩnh vực nông nghiệp, lâm nghiệp, thủy sản bao gồm lâm trường, nông trường, trạm trại, xí nghiệp và các doanh nghiệp khác, đơn vị sự nghiệp, cơ quan nhà nước, tổ chức xã hội, đơn vị lực lượng vũ trang và các đơn vị khác sử dụng đất để nuôi trồng thủy hải sản, sản xuất nông - lâm nghiệp.
* Đối tượng nộp thuế sử dụng đất phi nông nghiệp
Theo Điều 4 Luật Thuế sử dụng đất phi nông nghiệp 2010 quy định về người nộp thuế sử dụng đất phi nông nghiệp như sau:
- Người nộp thuế là tổ chức, hộ gia đình, cá nhân có quyền sử dụng đất thuộc đối tượng chịu thuế quy định tại Điều 2 Luật Thuế sử dụng đất phi nông nghiệp 2010.
- Trường hợp tổ chức, hộ gia đình, cá nhân chưa được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất (sau đây gọi chung là Giấy chứng nhận) thì người đang sử dụng đất là người nộp thuế.
- Người nộp thuế trong một số trường hợp cụ thể được quy định như sau:
+ Trường hợp được Nhà nước cho thuê đất để thực hiện dự án đầu tư thì người thuê đất ở là người nộp thuế;
+ Trường hợp người có quyền sử dụng đất cho thuê đất theo hợp đồng thì người nộp thuế được xác định theo thỏa thuận trong hợp đồng. Trường hợp trong hợp đồng không có thỏa thuận về người nộp thuế thì người có quyền sử dụng đất là người nộp thuế;
+ Trường hợp đất đã được cấp Giấy chứng nhận nhưng đang có tranh chấp thì trước khi tranh chấp được giải quyết, người đang sử dụng đất là người nộp thuế. Việc nộp thuế không phải là căn cứ để giải quyết tranh chấp về quyền sử dụng đất;
+ Trường hợp nhiều người cùng có quyền sử dụng một thửa đất thì người nộp thuế là người đại diện hợp pháp của những người cùng có quyền sử dụng thửa đất đó;
+ Trường hợp người có quyền sử dụng đất góp vốn kinh doanh bằng quyền sử dụng đất mà hình thành pháp nhân mới có quyền sử dụng đất thuộc đối tượng chịu thuế quy định tại Điều 2 Luật Thuế sử dụng đất phi nông nghiệp 2010 thì pháp nhân mới là người nộp thuế.
Đối tượng được miễn thuế sử dụng đất nông nghiệp theo Nghị định 292 cụ thể ra sao?
Tại Điều 2 Nghị định 292/2025/NĐ-CP quy định đối tượng được miễn thuế sử dụng đất nông nghiệp thực hiện theo quy định tại Điều 1 Nghị quyết 55/2010/QH12 về miễn, giảm thuế sử dụng đất nông nghiệp (đã được sửa đổi, bổ sung một số điều theo Nghị quyết 28/2016/QH14), cụ thể như sau:
[1] Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp phục vụ nghiên cứu, sản xuất thử nghiệm; diện tích đất trồng cây hàng năm theo quy định của pháp luật về đất đai; diện tích đất làm muối.
[2] Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp được Nhà nước giao hoặc công nhận quyền sử dụng đất cho hộ nghèo.
Việc xác định hộ nghèo được căn cứ vào chuẩn hộ nghèo ban hành theo Nghị định của Chính phủ.
Trường hợp Ủy ban nhân dân các tỉnh, thành phố trực thuộc trung ương có quy định cụ thể chuẩn hộ nghèo theo quy định của pháp luật áp dụng tại địa phương thì căn cứ chuẩn hộ nghèo do Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương quy định để xác định hộ nghèo.
[3] Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp cho các đối tượng sau đây:
- Hộ gia đình, cá nhân được Nhà nước giao, công nhận quyền sử dụng đất để sản xuất nông nghiệp, nhận chuyển quyền sử dụng đất nông nghiệp (bao gồm cả nhận thừa kế, tặng cho quyền sử dụng đất nông nghiệp).
- Hộ gia đình, cá nhân là thành viên hợp tác xã, liên hiệp hợp tác xã sản xuất nông nghiệp; hộ gia đình, cá nhân, cộng đồng dân cư đã nhận đất giao khoán ổn định của hợp tác xã, liên hiệp hợp tác xã, nông trường quốc doanh, lâm trường quốc doanh và hộ gia đình, cá nhân, cộng đồng dân cư nhận đất giao khoán ổn định của công ty nông, lâm nghiệp để sản xuất nông nghiệp theo quy định của pháp luật.
- Hộ gia đình, cá nhân sản xuất nông nghiệp góp quyền sử dụng đất nông nghiệp của mình để thành lập hợp tác xã, liên hiệp hợp tác xã sản xuất nông nghiệp theo quy định của Luật Hợp tác xã 2023.
[4] Miễn thuế sử dụng đất nông nghiệp đối với diện tích đất nông nghiệp được Nhà nước giao cho tổ chức kinh tế, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức xã hội - nghề nghiệp, đơn vị sự nghiệp và các đơn vị khác đang trực tiếp sử dụng đất để sản xuất nông nghiệp.
Đối với diện tích đất nông nghiệp mà Nhà nước giao cho tổ chức kinh tế, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức xã hội - nghề nghiệp, đơn vị sự nghiệp và các đơn vị khác đang quản lý nhưng không trực tiếp sử dụng đất để sản xuất nông nghiệp mà giao cho tổ chức, cá nhân khác nhận thầu theo hợp đồng để sản xuất nông nghiệp thì thực hiện thu hồi đất theo quy định của Luật Đất đai 2024; trong thời gian Nhà nước chưa thu hồi đất thì phải nộp 100% thuế sử dụng đất nông nghiệp.
[5] Thủ tục, hồ sơ kê khai, miễn thuế tại Điều 2 Nghị định 292/2025/NĐ-CP thực hiện theo quy định của pháp luật về quản lý thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];