Toàn văn Công văn 1727/BTC-QLCS hướng dẫn Nghị định 50 2026 tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai?
Ngày 31/01/2026, Chính phủ đã ban hành Nghị định 50/2026/NĐ-CP quy định chi tiết một số điều của Nghị quyết 254/2025/QH15 về một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai về tiền sử dụng đất, tiền thuê đất.
Vừa qua ngày 11/02/2026, Bộ Tài chính đã ban hành Công văn 1727/BTC-QLCS về việc triển khai thực hiện Nghị định 50/2026/NĐ-CP hướng dẫn Nghị quyết 254/2025/QH15 quy định cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai 2024 về tiền sử dụng đất, tiền thuê đất.
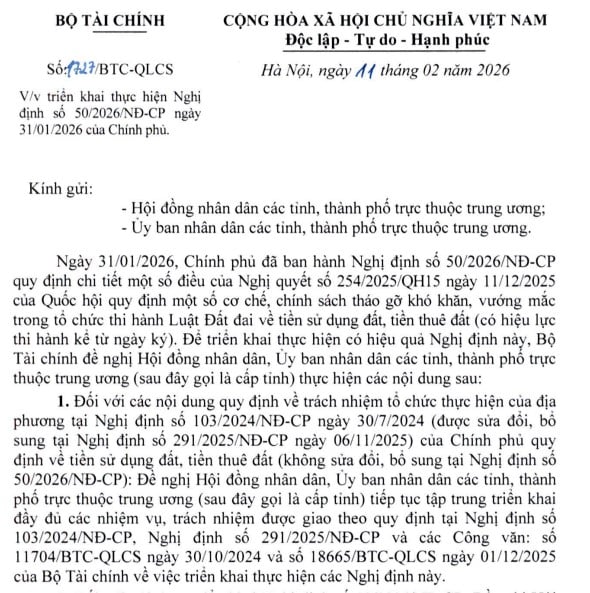
>>> TẢI VỀ Công văn 1727/BTC-QLCS hướng dẫn Nghị định 50 2026 tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai
Tại Công văn 1727/BTC-QLCS năm 2026 nêu rõ để triển khai thực hiện có hiệu quả Nghị định 50/2026/NĐ-CP, Bộ Tài chính đề nghị Hội đồng nhân dân, Ủy ban nhân dân các tỉnh, thành phố trực thuộc trung ương (sau đây gọi là cấp tỉnh) thực hiện các nội dung sau:
[1] Đối với các nội dung quy định về trách nhiệm tổ chức thực hiện của địa phương tại Nghị định 103/2024/NĐ-CP ngày 30/7/2024 (được sửa đổi, bổ sung tại Nghị định 291/2025/NĐ-CP ngày 06/11/2025) của Chính phủ quy định về tiền sử dụng đất, tiền thuê đất (không sửa đổi, bổ sung tại Nghị định 50/2026/NĐ-CP): Đề nghị Hội đồng nhân dân, Ủy ban nhân dân các tỉnh, thành phố trực thuộc trung ương (sau đây gọi là cấp tỉnh) tiếp tục tập trung triển khai đầy đủ các nhiệm vụ, trách nhiệm được giao theo quy định tại Nghị định 103/2024/NĐ-CP, Nghị định 291/2025/NĐ-CP và các Công văn: số 11704/BTC-QLCS ngày 30/10/2024 và số 18665/BTC-QLCS ngày 01/12/2025 của Bộ Tài chính về việc triển khai thực hiện các Nghị định này.
[2] Đối với nội dung triển khai Nghị định 50/2026/NĐ-CP: Đề nghị Hội đồng nhân dân, Ủy ban nhân dân cấp tỉnh chỉ đạo triển khai đầy đủ các nhiệm vụ, trách nhiệm được giao theo quy định tại Nghị định 50/2026/NĐ-CP và pháp luật có liên quan; trong đó lưu ý các nhiệm vụ, giải pháp trọng tâm sau:
- Tổ chức tuyên truyền, phổ biến theo quy định nội dung của Nghị định 50/2026/NĐ-CP tới các cơ quan, tổ chức, đơn vị và các đối tượng khác có liên quan, đảm bảo các đối tượng chịu sự tác động của Nghị định nắm bắt đầy đủ, chính xác, kịp thời nội dung Nghị định.
- Tổ chức rà soát các văn bản quy phạm pháp luật do địa phương ban hành liên quan đến tiền sử dụng đất, tiền thuê đất để sửa đổi, bổ sung, thay thế, bãi bỏ hoặc ban hành mới đảm bảo phù hợp với Nghị định 50/2026/NĐ-CP và Nghị định 49/2026/NĐ-CP (Nghị định chung hướng dẫn Nghị quyết 254/2025/QH15 do Bộ Nông nghiệp và Môi trường chủ trì trình Chính phủ ban hành).
[...]
>>> Xem chi tiết tại Công văn 1727/BTC-QLCS hướng dẫn Nghị định 50 2026 tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai.
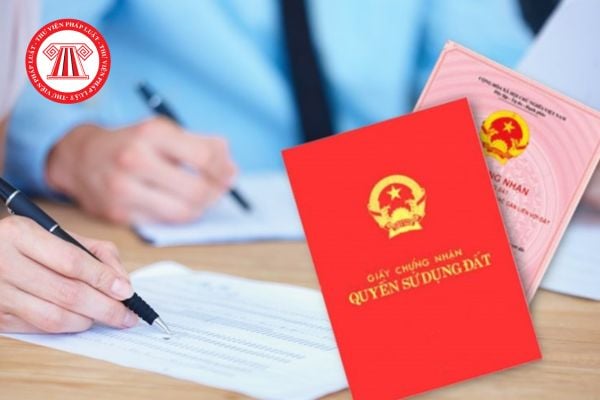
Toàn văn Công văn 1727/BTC-QLCS hướng dẫn Nghị định 50 2026 tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai? (Hình từ Internet)
Căn cứ tính tiền sử dụng đất quy định tại Nghị quyết 254/2025/QH15 theo Nghị định 50 2026 như thế nào?
Căn cứ tại Điều 3 Nghị định 50/2026/NĐ-CP về căn cứ tính tiền sử dụng đất quy định tại khoản 1 Điều 5 Nghị quyết 254/2025/QH15 như sau:
[1] Diện tích đất tính tiền sử dụng đất theo quy định tại Điều 4 Nghị định 103/2024/NĐ-CP của Chính phủ quy định về tiền sử dụng đất, tiền thuê đất (được sửa đổi, bổ sung bởi Nghị định 291/2025/NĐ-CP).
[2] Giá đất tính tiền sử dụng đất là giá đất được xác định theo quy định tại Điều 7 và Điều 8 Nghị quyết 254/2025/QH15, quy định của Chính phủ về giá đất và quy định tại khoản 1 Điều 13 Nghị định 50/2026/NĐ-CP.
[3] Chính sách miễn, giảm tiền sử dụng đất theo quy định tại các Điều 17, 18 và 19 Nghị định 103/2024/NĐ-CP (được sửa đổi, bổ sung tại các khoản 5, 6, 7 và điểm b khoản 22 Điều 1 Nghị định 291/2025/NĐ-CP).
[4] Chi phí xây dựng hạ tầng:
- Chi phí xây dựng hạ tầng được xác định theo quy định của pháp luật về xây dựng.
- Cơ quan có chức năng quản lý về xây dựng xác định chi phí xây dựng hạ tầng tính trên 1m2 đất thuộc phạm vi dự án (nếu có) và chuyển cho Văn phòng đăng ký đất đai hoặc bộ phận một cửa liên thông hoặc cơ quan ký hợp đồng BT (trong trường hợp giao đất, cho thuê đất để thanh toán hợp đồng BT) hoặc cơ quan, người có thẩm quyền được giao nhiệm vụ lập Phiếu chuyển thông tin để ghi trong Phiếu chuyển thông tin chuyển cho cơ quan thuế.
- Trường hợp giá đất tính tiền sử dụng đất là giá đất cụ thể hoặc trường hợp hệ số điều chỉnh giá đất hoặc bảng giá đất được xác định chưa bao gồm chi phí xây dựng hạ tầng thì căn cứ tính tiền sử dụng đất không bao gồm chi phí xây dựng hạ tầng của dự án.
[5] Tỷ lệ tính thu tiền sử dụng đất là 100%, trừ các trường hợp được quy định cụ thể tại điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15, khoản 4 Điều 6, các Điều 9, 10, 11 và 12 Nghị định 103/2024/NĐ-CP (được sửa đổi, bổ sung tại các điểm d, đ và e khoản 22 Điều 1 Nghị định 291/2025/NĐ-CP).
Nội dung quản lý Nhà nước về đất đai được quy định như thế nào?
Căn cứ theo Điều 20 Luật Đất đai 2024 quy định về nội dung quản lý Nhà nước về đất đai như sau:
- Ban hành và tổ chức thực hiện các văn bản quy phạm pháp luật về quản lý, sử dụng đất đai.
- Tuyên truyền, phổ biến, giáo dục, đào tạo, nghiên cứu khoa học, phát triển công nghệ, hợp tác quốc tế trong quản lý, sử dụng đất đai.
- Xác định địa giới đơn vị hành chính, lập và quản lý hồ sơ địa giới đơn vị hành chính.
- Đo đạc, chỉnh lý, lập bản đồ địa chính, bản đồ hiện trạng sử dụng đất, bản đồ quy hoạch sử dụng đất và các bản đồ chuyên ngành về quản lý, sử dụng đất.
- Điều tra, đánh giá và bảo vệ, cải tạo, phục hồi đất đai.
- Lập, điều chỉnh, quản lý quy hoạch, kế hoạch sử dụng đất.
- Giao đất, cho thuê đất, thu hồi đất, công nhận quyền sử dụng đất, trưng dụng đất, chuyển mục đích sử dụng đất.
- Điều tra, xây dựng bảng giá đất, giá đất cụ thể, quản lý giá đất.
- Quản lý tài chính về đất đai.
- Bồi thường, hỗ trợ, tái định cư khi Nhà nước thu hồi đất, trưng dụng đất.
- Phát triển, quản lý và khai thác quỹ đất.
- Đăng ký đất đai, lập và quản lý hồ sơ địa chính; cấp, đính chính, thu hồi, hủy giấy chứng nhận.
- Thống kê, kiểm kê đất đai.
- Xây dựng, quản lý, vận hành, khai thác Hệ thống thông tin quốc gia về đất đai.
- Quản lý, giám sát việc thực hiện quyền và nghĩa vụ của người sử dụng đất.
- Giải quyết tranh chấp đất đai; giải quyết khiếu nại, tố cáo về đất đai.
- Cung cấp, quản lý hoạt động dịch vụ công về đất đai.
- Thanh tra, kiểm tra, giám sát, theo dõi, đánh giá việc chấp hành quy định của pháp luật về đất đai và xử lý vi phạm pháp luật về đất đai.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];