Thu nhập từ lãi tiền gửi có kỳ hạn không được hưởng ưu đãi thuế TNDN
Chuyên viên pháp lý Kiều Diễm16:10 17/04/26
Tại Công văn 1983/CT-CS ngày 03/3/2026, Cục thuế có hướng dẫn thu nhập từ lãi tiền gửi có kỳ hạn không được hưởng ưu đãi thuế TNDN. Công ty phải kê khai nộp thuế theo quy định.
>> Quy định kê khai chi phí khấu hao tài sản cố định hộ kinh doanh 2026
>> Bộ hồ sơ ủy quyền thanh toán cho nhân viên 2026 không dùng tiền mặt
1. Thu nhập từ lãi tiền gửi có kỳ hạn không được hưởng ưu đãi thuế TNDN 2026
Thu nhập từ lãi tiền gửi có kỳ hạn không được hưởng ưu đãi thuế TNDN là nội dung được đề cập tại Công văn 1983/CT-CS ngày 03 tháng 4 năm 2026 của cục thuế.
Tải Công văn 1983/CT-CS ngày 03/4/2026 của cục thuế tại đây:
>>TẢI VỀ<< Công văn 1983/CT-CS ngày 03/4/2026 của cục thuế về thu nhập từ lãi tiền gửi có kỳ hạn không được hưởng ưu đãi thuế TNDN
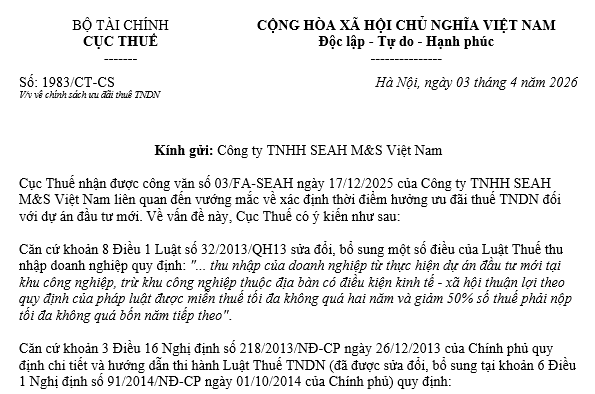
Theo đó, tại Công văn 1983/CT-CS Cục thuế có hướng dẫn về chính sách ưu đãi thuế TNDN đối với thu nhập từ lãi tiền gửi có kỳ hạn như sau:
|
Căn cứ các quy định nêu trên, thời gian hưởng miễn thuế, giảm thuế được tính từ năm đầu tiên Dự án đầu tư mới phát sinh khoản thu nhập chịu thuế được hưởng ưu đãi thuế TNDN. Trường hợp Công ty không có thu nhập chịu thuế trong ba năm đầu, kể từ năm đầu tiên có doanh thu từ dự án đầu tư mới thì thời gian miễn thuế, giảm thuế được tính từ năm thứ tư dự án đầu tư mới phát sinh doanh thu. Trường hợp Công ty có thu nhập chịu thuế từ lãi tiền gửi có kỳ hạn thì đây là khoản thu nhập khác phải kê khai, nộp thuế và không được hưởng quy định ưu đãi miễn thuế, giảm thuế đối với thu nhập từ dự án đầu tư mới. Công ty phải tính riêng thu nhập từ hoạt động kinh doanh không được ưu đãi thuế và thu nhập được hưởng ưu đãi thuế để kê khai nộp thuế riêng cho từng khoản thu nhập. |
Xem chi tiết hướng dẫn tại Công văn 1983/CT-CS ngày 03/4/2026 của cục thuế.

Thu nhập từ lãi tiền gửi có kỳ hạn không được hưởng ưu đãi thuế TNDN
(Ảnh minh họa – Nguồn Internet)
2. Các chính sách về ưu đãi thuế TNDN 2026
Doanh nghiệp được hưởng ưu đãi thuế TNDN theo ngành, nghề hoặc địa bàn ưu đãi; mức ưu đãi theo Điều 19, Điều 20 Nghị định 320/2025/NĐ-CP.
Ngoài ra, doanh nghiệp còn được hưởng chính sách miễn, giảm thuế quy định tại Nghị định 20/2026/NĐ-CP như:
- Công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, doanh nghiệp khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo có thu nhập từ hoạt động khởi nghiệp sáng tạo, đổi mới sáng tạo được miễn thuế, giảm thuế thu nhập doanh nghiệp trong thời hạn 02 năm và giảm 50% số thuế phải nộp trong 04 năm tiếp theo.
- Doanh nghiệp có thu nhập từ chuyển nhượng cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần, quyền mua phần vốn góp vào doanh nghiệp khởi nghiệp sáng tạo được miễn thuế thu nhập doanh nghiệp đối với khoản thu nhập này.
- Doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu được miễn thuế thu nhập doanh nghiệp trong 03 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Xem chi tiết tại công việc pháp lý: Chính sách về ưu đãi thuế thu nhập doanh nghiệp 2026 bao gồm các nội dung sau:
|
1. Nguyên tắc, đối tượng áp dụng ưu đãi thuế TNDN 2. Thuế suất ưu đãi 2.1. Thuế suất 10% trong 15 năm 2.2. Thuế suất 10% trong suốt thời gian hoạt động 2.3. Thuế suất 15% trong suốt thời gian hoạt động 2.4. Thuế suất 17% trong 10 năm 3. Quy định về miễn thuế, giảm thuế 4. Các trường hợp miễn thuế, giảm thuế khác 4.1. Giảm thuế TNDN do sử dụng nhiều lao động nữ 4.2. Giảm thuế TNDN do sử dụng lao động là người dân tộc thiểu số 4.3. Giảm thuế TNDN đối với chuyển giao công nghệ tại địa bàn khó khăn 4.4. Miễn thuế TNDN đối với doanh nghiệp thành lập mới từ hộ, cá nhân kinh doanh 4.5. Miễn thuế TNDN đối với đơn vị công lập hoạt động không vì lợi nhuận 4.6. Miễn, giảm thuế TNDN theo Nghị định 20/2026/NĐ-CP 5. Điều kiện áp dụng ưu đãi thuế TNDN |
3. Cập nhật Luật Thuế TNDN 2026 và các văn bản hướng dẫn
Luật Thuế thu nhập doanh nghiệp mới nhất 2026 là Luật số 67/2025/QH15 (Luật Thuế thu nhập doanh nghiệp 2025).
>>TÁI VỀ<< File word Luật Thuế TNDN 2026
>>TÁI VỀ<< File word Luật Thuế TNDN 2026 tiếng Anh
Luật Thuế thu nhập doanh nghiệp 2025 được sửa đổi, bổ sung bởi các luật sau:
- Luật Quản lý nợ công sửa đổi 2025
- Luật Thi hành án hình sự 2025
>>TẢI VỀ<< Văn bản hợp nhất Luật Thuế thu nhập doanh nghiệp 2026
Các văn bản hướng dẫn Luật Thuế TNDN 2026 bao gồm: Nghị định 320/2025/NĐ-CP và Thông tư 20/2026/TT-BTC.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- Ưu đãi thuế TNDN 2026
586

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026
Cùng chuyên mục
-
- Giảm trừ y tế khi tính thuế TNCN phải có đầy đủ hóa đơn, chứng từ và bảng kê chi phí khám chữa bệnh09:05 26/09/2026
-
- Các khoản chi y tế giáo dục không được giảm trừ khi tính thuế TNCN 2026 từ tiền lương tiền công08:36 26/09/2026
-
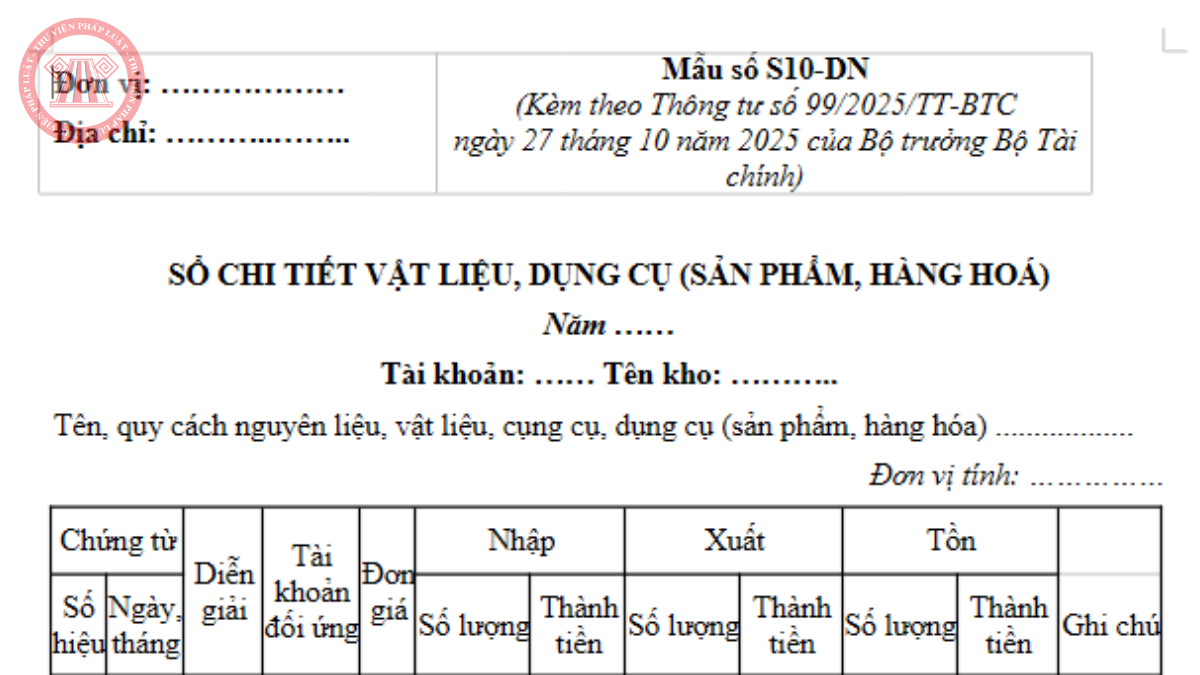
- Tải Mẫu S10-DN theo Thông tư 99/2025/TT-BTC - Mẫu sổ chi tiết vật liệu, dụng cụ (sản phẩm, hàng hóa)11:22 25/09/2026
-
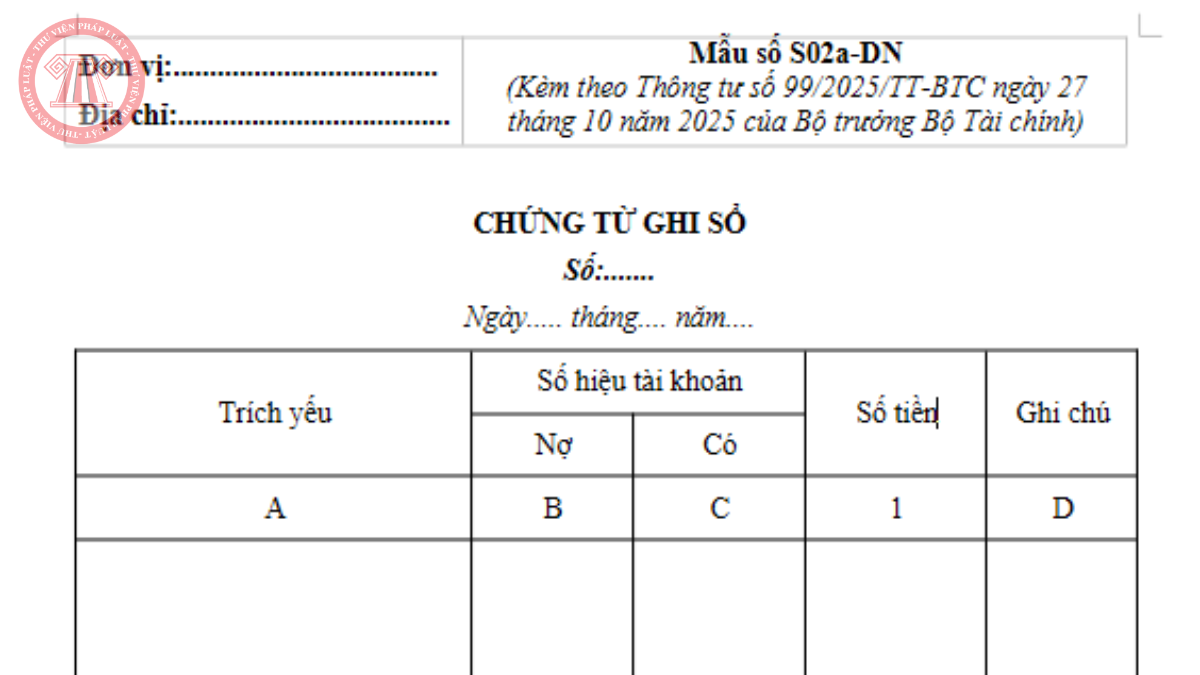
- Mẫu số S02a-DN Mẫu chứng từ ghi sổ theo Thông tư 99/2025/TT-BTC10:41 25/09/2026
-
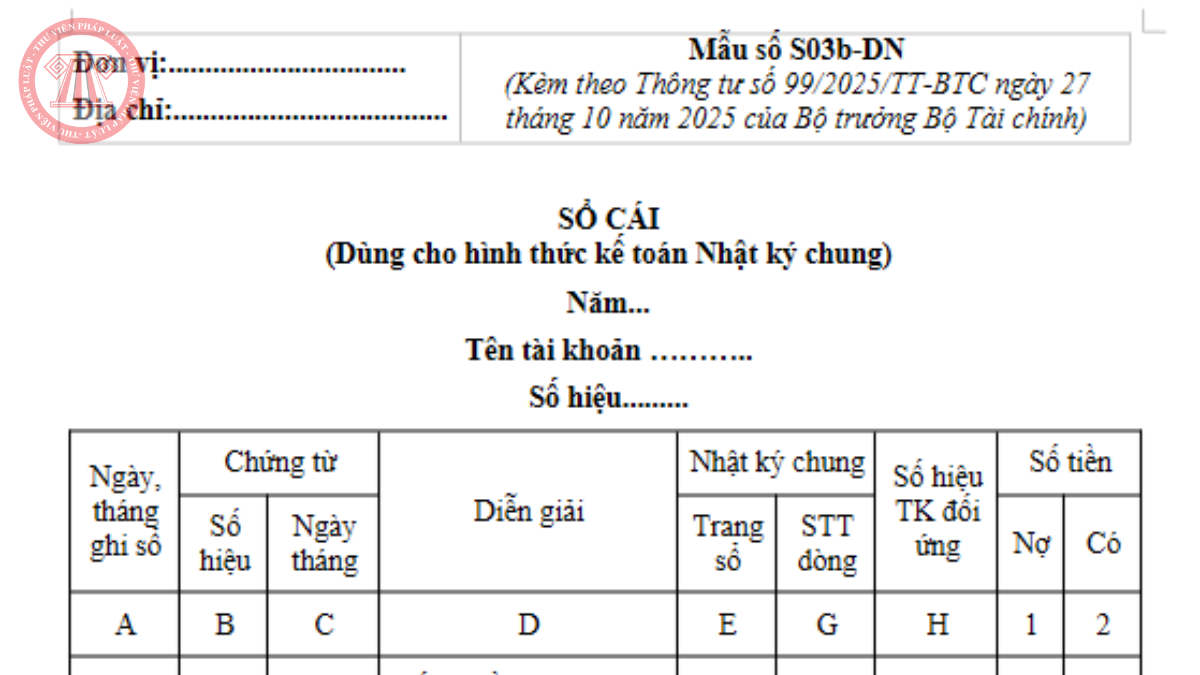
- Tải về Mẫu số S03b-DN theo Thông tư 99/2025/TT-BTC10:24 25/09/2026
-
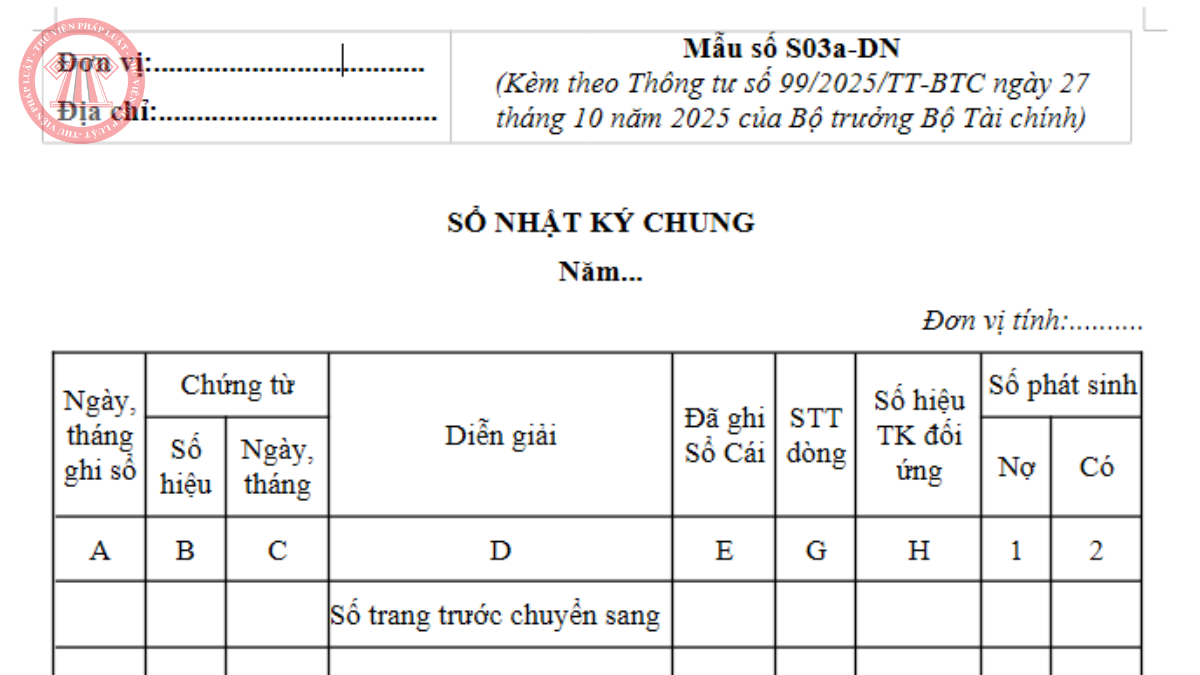
- Mẫu S03a-DN mẫu sổ nhật ký chung theo Thông tư 99/2025/TT-BTC10:04 25/09/2026
-
- Chi tiết các khoản giảm trừ khi tính thuế TNCN 2026 (giảm trừ gia cảnh, y tế, giáo dục)13:48 24/09/2026

