Tải về tờ khai đăng ký thuế dùng cho tổ chức áp dụng từ ngày 1/7/2025
Chuyên viên pháp lý Trúc Anh01:04 26/06/25
Bài viết cung cấp thông tin tải về tờ khai đăng ký thuế dùng cho tổ chức áp dụng từ ngày 1/7/2025. Hồ sơ đăng ký thuế lần đầu của tổ chức là đơn vị độc lập, đơn vị chủ quản.
1. Tải về tờ khai đăng ký thuế dùng cho tổ chức áp dụng từ ngày 1/7/2025
Thông tư 86/2024/TT-BTC ngày 23 tháng 12 năm 2024 được Bộ trưởng Bộ Tài chính ban hành kèm theo mẫu tờ khai đăng ký thuế dùng cho tổ chức tại mẫu 01-ĐK-TCT ban hành kèm theo Thông tư 86/2024/TT-BTC (được sửa đổi, bổ sung bởi Thông tư 40/2025/TT-BTC có hiệu lực từ ngày 01/07/2025).
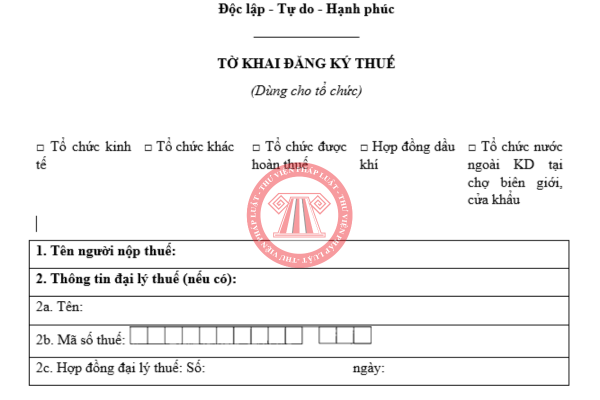
Tải về tờ khai đăng ký thuế dùng cho tổ chức áp dụng từ ngày 1/7/2025 dưới đây:
 |
Mẫu tờ khai đăng ký thuế dùng cho tổ chức |
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc
_______________________
TỜ KHAI ĐĂNG KÝ THUẾ
(Dùng cho tổ chức)
|
□ Tổ chức kinh tế |
□ Tổ chức khác |
□Tổ chức được hoàn thuế |
□ Hợp đồng dầu khí |
□Tổ chức nước ngoài KD tại chợ biên giới, cửa khẩu |
|
1. Tên người nộp thuế: |
|
2. Thông tin đại lý thuế (nếu có): |
|
2a. Tên: |
|
2b. Mã số thuế: |
|
2c. Hợp đồng đại lý thuế: Số: ngày: |

|
3. Địa chỉ trụ sở chính |
|
4. Địa chỉ nhận thông báo thuế [1](chỉ kê khai nếu địa chỉ nhận thông báo thuế khác địa chỉ trụ sở chính) |
|
3a. Số nhà, ngách, hẻ m, ngõ, đường/phố, tổ/xóm/ấp/thôn: |
|
4a. Số nhà, ngách, hẻm, ngõ, đường/phố, tổ/xóm/ấp/thôn hoặc hòm thư bưu điện: |
|
3b. Xã/phường/đặc khu: |
|
4b. Xã/phường/ đặc khu: |
|
3d. Tỉnh/Thành phố trực thuộc trung ương: |
|
4d. Tỉnh/Thành phố trực thuộc trung ương: |
|
3đ. Điện thoại: 3e. Fax ( nếu có): |
|
4đ. Điện thoại: 4e. Fax (nếu có): |
|
3g. Email: 3h. Website (nếu có): |
|
4g. E-mail: |
|
|
|
|
|
5. Quyết định thành lập |
|
6. Giấy chứng nhận đăng ký kinh doanh/Giấy phép thành lập và hoạt động hoặc Giấy tờ tương đương do cơ quan có thẩm quyền cấp |
|
5a. Số quyết định: |
|
6a. Số: |
|
5b. Ngày ký quyết định: …../…..../… |
|
6b. Ngày cấp: …./…./….. |
|
5c. Cơ quan ban hành quyết định: |
|
6c. Cơ quan cấp: |
|
7. Ngành nghề kinh doanh chính:
|
|
8. Vốn điều lệ (=8.1+8.2+8.3+8.4) |
|
9. Ngày bắt đầu hoạt động:[2] …./…./… |
|
|
8.1. Vốn nhà nước |
Tỷ trọng: % |
|
|
|
8.2. Vốn nước ngoài: |
Tỷ trọng: % |
|
|
|
8.3. Vốn tư nhân: |
Tỷ trọng: % |
|
|
|
8.4. Vốn khác (nếu có): |
Tỷ trọng: % |
|
|
|
10. Loại hình kinh tế[1] |
|||
|
□ Công ty TNHH 1 thành viên |
□ Công ty hợp danh |
□ Tổ chức kinh tế của lực lượng vũ trang |
□ Hợp tác xã |
|
□ Công ty TNHH 2 thành viên trở lên |
□ Hợp đồng hợp tác, kinh doanh với nước ngoài |
□ Tổ chức kinh tế của tổ chức chính trị, CT-XH, xã hội, XH-NN |
□ Cơ quan hành chính |
|
□ Đơn vị sự nghiệp ngoài công lập |
□ Đơn vị sự nghiệp công lập |
□ Loại hình khác |
|
|
11. Hình thức hạch toán kế toán về kết quả kinh doanh □ Độc lập □ Phụ thuộc □ Có báo cáo tài chính hợp nhất |
|
12. Năm tài chính |
Từ ngày .../… đến ngày …/… |
|
13. Thông tin về đơn vị cấp trên trực tiếp của người nộp thuế (nếu có) |
14. Thông tin người đại diện theo pháp luật/chủ DNTN/người đứng đầu tổ chức |
|
13a. Mã số thuế:
13b. Tên đơn vị đơn vị cấp trên: ………….. |
14a. Họ và tên: ……………………………………. 14b. Chức vụ:………………14c. Sinh ngày: .../.../… 14d. Số định danh cá nhân (đối với người Việt Nam):.... 14đ. Loại giấy tờ chứng thực cá nhân (đối với người nước ngoài): □ Hộ chiếu □ Giấy thông hành □ CMT biên giới □ Khác Số giấy tờ: ……………………………………….. Ngày cấp:……../……/………. Nơi cấp: …………………………………………….. 14e. Địa chỉ nơi thường trú: Số nhà, ngách, hẻm, ngõ, đường/phố, tổ/xóm/ấp/thôn:………………………… Xã/phường/đặc khu:…………………….. Tỉnh/Thành phố trực thuộc trung ương:……………. Quốc gia:…………………………… 14g. Địa chỉ hiện tại (nếu có): Số nhà, ngách, hẻm, ngõ, đường/phố, tổ/xóm/ấp/thôn:………………………… Xã/phường/đặc khu:…………………….. Tỉnh/Thành phố trực thuộc trung ương:……………. Quốc gia:…………………………… 14h. Thông tin khác: Điện thoại: ………………..Email:…………… |

|
15. Phương pháp tính thuế GTGT[4] |
□ Khấu trừ |
□ Trực tiếp trên GTGT |
□ Trực tiếp trên doanh số |
□ Không phải nộp thuế GTGT |
|
16. Thông tin về các đơn vị liên quan |
||
|
□ Có công ty con, công ty thành viên |
□ Có đơn vị phụ thuộc |
□ Có nhà thầu, nhà đầu tư dầu khí |
|
□ Có địa điểm kinh doanh, kho hàng phụ thuộc |
□ Có hợp đ ồ ng với nhà thầu nước ngoài, nhà thầu phụ nước ngoài |
□ Có nhà thầu, nhà đầu tư dầu khí |
|
17. Thông tin khác |
||
|
17.1. Giám đốc/Tổng giám đốc (nếu có): |
|
17.2. Kế toán trưởng/Phụ trách kế toán (nếu có): |
|
a. Họ và tên: |
a. Họ và tên: |
|
|
b. Mã số thuế cá nhân/số định danh cá nhân: |
b. Mã số thuế cá nhân/số định danh cá nhân: |
|
|
c. Ngày tháng năm sinh: |
c. Ngày tháng năm sinh: |
|
|
d. Điện thoại liê n lạc: |
d. Điện thoại liên lạc: |
|
|
đ. Email: |
đ . Email: |
|
|
18. Tình trạng trước khi tổ chức lại (nếu có): □ Chia □ Tách □ Hợp nhất □ Chuyển đơn vị phụ thuộc thành độc lập Mã số thuế trước của tổ chức đó:
|

Tôi xin cam đoan những nội dung trong bản kê khai này là đúng và chịu trách nhiệm trước pháp luật về những nội dung đã kê khai./.
|
NHÂN VIÊN ĐẠI LÝ THUẾ[5] Họ và tên: ……………… Chứng chỉ hành nghề số……………
|
….., ngày…/…/….. NGƯỜI NỘP THUẾ hoặc ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ[6] Ký, ghi rõ họ tên và đóng dấu (nếu có) |
[1] Nếu người nộp thuế là tổ chức có địa chỉ nhận các thông báo của cơ quan thuế khác với địa chỉ của trụ sở chính tại chỉ tiêu 3 nêu trên thì ghi rõ địa chỉ nhận thông báo thuế để cơ quan thuế liên hệ.
[2] Kê khai ngày người nộp thuế bắt đầu hoạt động thực tế nếu khác với ngày cấp mã số thuế.
[3] Đánh dấu X vào 1 trong những ô tương ứng.
[4] Đánh dấu X vào ô tương ứng của chỉ tiêu này.
[5] Trường hợp đại lý thuế kê khai thay cho người nộp thuế thì kê khai vào thông tin này.
[6] Người nộp thuế hoặc người đại diện theo pháp luật của người nộp thuế phải ký, ghi rõ họ tên vào phần này.
Tải về tờ khai đăng ký thuế dùng cho tổ chức áp dụng từ ngày 1/7/2025
(Ảnh minh họa – Nguồn từ Internet)
2. Hồ sơ đăng ký thuế lần đầu của tổ chức là đơn vị độc lập, đơn vị chủ quản
Căn cứ tiết a.1 điểm a khoản 1 Điều 7 Thông tư 86/2024/TT-BTC quy định hồ sơ đăng ký thuế lần đầu của tổ chức là đơn vị độc lập, đơn vị chủ quản như sau:
- Tờ khai đăng ký thuế mẫu số 01-ĐK-TCT ban hành kèm theo Thông tư 86/2024/TT-BTC.
- Bảng kê các công ty con, công ty thành viên mẫu số BK01-ĐK-TCT ban hành kèm Thông tư 86/2024/TT-BTC (nếu có).
- Bảng kê các đơn vị phụ thuộc mẫu số BK02-ĐK-TCT ban hành kèm Thông tư 86/2024/TT-BTC (nếu có).
- Bảng kê địa điểm kinh doanh mẫu số BK03-ĐK-TCT ban hành kèm Thông tư 86/2024/TT-BTC (nếu có).
- Bảng kê các nhà thầu nước ngoài, nhà thầu phụ nước ngoài mẫu số BK04-ĐK-TCT ban hành kèm Thông tư 86/2024/TT-BTC (nếu có).
- Bảng kê các nhà thầu, nhà đầu tư dầu khí mẫu số BK05-ĐK-TCT ban hành kèm Thông tư 86/2024/TT-BTC (nếu có).
- Bảng kê góp vốn của tổ chức, cá nhân mẫu số 06-ĐK-TCT ban hành kèm Thông tư 86/2024/TT-BTC (nếu có).
- Bản sao Giấy phép thành lập và hoạt động/Quyết định thành lập/ Văn bản tương đương do cơ quan có thẩm quyền cấp/ Giấy chứng nhận đăng ký kinh doanh theo quy định của pháp luật của nước có chung biên giới (đối với tổ chức của nước có chung biên giới đất liền với Việt Nam thực hiện hoạt động mua, bán, trao đổi hàng hóa tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu của Việt Nam).
3. Nghĩa vụ người nộp thuế phải hoàn thành trước khi chấm dứt hiệu lực mã số thuế
Căn cứ Điều 15 Thông tư 86/2024/TT-BTC quy định các nghĩa vụ người nộp thuế phải hoàn thành trước khi chấm dứt hiệu lực mã số thuế như sau:
Điều 15. Các nghĩa vụ người nộp thuế phải hoàn thành trước khi chấm dứt hiệu lực mã số thuế - Thông tư 86/2024/TT-BTC1. Người nộp thuế hoàn thành nghĩa vụ về hóa đơn theo quy định của pháp luật về hóa đơn.
2. Người nộp thuế hoàn thành nghĩa vụ nộp hồ sơ khai thuế, nộp thuế và xử lý số tiền thuế nộp thừa, số thuế giá trị gia tăng chưa được khấu trừ (nếu có) theo quy định tại Điều 43, 44, 47, 60, 67, 68, 70, 71 Luật Quản lý thuế với cơ quan quản lý thuế, bao gồm cả các nghĩa vụ theo mã số thuế nộp thay (nếu có).
3. Trường hợp đơn vị chủ quản có các đơn vị phụ thuộc thì toàn bộ các đơn vị phụ thuộc phải hoàn thành thủ tục chấm dứt hiệu lực mã số thuế trước khi chấm dứt hiệu lực mã số thuế của đơn vị chủ quản.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
711

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026


Cùng chuyên mục
-
- Tải về mẫu bảng đối chiếu công nợ mới nhất 202611:18 25/03/2026
-
- Mẫu Thông báo chứng từ điện tử đã lập sai năm 202611:39 09/02/2026
-
- Mẫu công văn đề nghị giảm thuế xuất nhập khẩu 2026 (Mẫu số 08 Nghị định 18/2021/NĐ-CP)11:44 20/01/2026