Mẫu biên bản kiểm kê tài sản cố định theo Thông tư 200
Chuyên viên pháp lý Tuyết Nhi10:58 08/12/25
Dưới đây là mẫu biên bản kiểm kê tài sản cố định theo Thông tư 200 và hướng dẫn chi tiết cách điền mẫu.
>> Đối tượng bị xử phạt theo Nghị định 310/2025/NĐ-CP: Người nộp thuế hay bên ủy quyền?
>> Tải mẫu biên bản kiểm kê tài sản cố định excel theo Thông tư 99/2025/TT-BTC
1. Mẫu biên bản kiểm kê tài sản cố định theo Thông tư 200
Biên bản kiểm kê tài sản cố định nhằm xác nhận số lượng, giá trị tài sản cố định hiện có, thừa thiếu so với sổ kế toán trên cơ sở đó tăng cường quản lý tài sản cố định và làm cơ sở quy trách nhiệm vật chất, ghi sổ kế toán số chênh lệch (căn cứ phụ lục III ban hành kèm theo Thông tư 200/2014/TT-BTC)
Mẫu biên bản kiểm kê tài sản cố định theo Thông tư 200 là mẫu số 05-TSCĐ.
>>TẢI VỀ<< Mẫu biên bản kiểm kê tài sản cố định theo Thông tư 200
Lưu ý: Từ ngày 01/01/2026 mẫu biên bản kiểm kê tài sản cố định là mẫu số 05-TSCĐ theo Thông tư 99/2025/TT-BTC. Xem chi tiết TẠI ĐÂY.
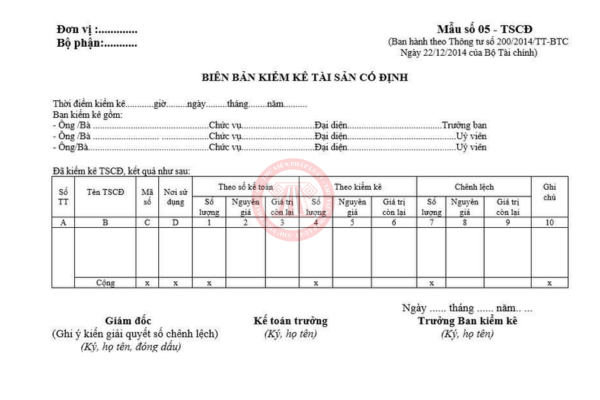
Mẫu biên bản kiểm kê tài sản cố định theo Thông tư 200
(Ảnh minh họa - Nguồn Internet)
2. Hướng dẫn điền mẫu biên bản kiểm kê tài sản cố định theo Thông tư 200
Căn cứ phụ lục III ban hành kèm theo Thông tư 200/2014/BTC, hướng dẫn điền mẫu biên bản kiểm kê tài sản cố định như sau:
Góc trên bên trái của Biên bản Kiểm kê TSCĐ ghi rõ tên đơn vị (hoặc đóng dấu đơn vị), bộ phận sử dụng. Việc kiểm kê tài sản cố định được thực hiện theo quy định của pháp luật và theo yêu cầu của đơn vị. Khi tiến hành kiểm kê phải lập Ban kiểm kê, trong đó kế toán theo dõi tài sản cố định là thành viên.
Biên bản kiểm kê TSCĐ phải ghi rõ thời điểm kiểm kê: (... giờ ... ngày … tháng ... năm ...).
Khi tiến hành kiểm kê phải tiến hành kiểm kê theo từng đối tượng ghi tài sản cố định.
Dòng “Theo sổ kế toán” căn cứ vào sổ kế toán TSCĐ phải ghi cả 3 chỉ tiêu: Số lượng, nguyên giá, giá trị còn lại vào cột 1,2,3.
Dòng “Theo kiểm kê” căn cứ vào kết quả kiểm kê thực tế để ghi theo từng đối tượng TSCĐ, phải ghi cả 3 chỉ tiêu: số lượng, nguyên giá, giá trị còn lại vào cột 4,5,6.
Dòng “Chênh lệch” ghi số chênh lệch thừa hoặc thiếu theo 3 chỉ tiêu: Số lượng, nguyên giá, giá trị còn lại vào cột 7,8,9.
Trên Biên bản kiểm kê TSCĐ cần phải xác định và ghi rõ nguyên nhân gây ra thừa hoặc thiếu TSCĐ, có ý kiến nhận xét và kiến nghị của Ban kiểm kê. Biên bản kiểm kê TSCĐ phải có chữ ký (ghi rõ họ tên) của Trưởng ban kiểm kê, chữ ký soát xét của kế toán trưởng và giám đốc doanh nghiệp duyệt. Mọi khoản chênh lệch về TSCĐ của đơn vị đều phải báo cáo giám đốc doanh nghiệp xem xét.
3. Phân loại tài sản cố định của doanh nghiệp
Căn cứ Điều 6 Thông tư 45/2013/TT-BTC (được sửa đổi, bổ sung bởi khoản 2 Điều 1 Thông tư 147/2016/TT-BTC), Căn cứ vào mục đích sử dụng của tài sản cố định, doanh nghiệp tiến hành phân loại tài sản cố định theo các chỉ tiêu sau:
(i) Tài sản cố định dùng cho mục đích kinh doanh là những tài sản cố định do doanh nghiệp quản lý, sử dụng cho các mục đích kinh doanh của doanh nghiệp.
- Đối với tài sản cố định hữu hình, doanh nghiệp phân loại như sau:
+ Loại 1: Nhà cửa, vật kiến trúc: là tài sản cố định của doanh nghiệp được hình thành sau quá trình thi công xây dựng như trụ sở làm việc, nhà kho, hàng rào, tháp nước, sân bãi, các công trình trang trí cho nhà cửa, đường xá, cầu cống, đường sắt, đường băng sân bay, cầu tầu, cầu cảng, ụ triền đà.
+ Loại 2: Máy móc, thiết bị: là toàn bộ các loại máy móc, thiết bị dùng trong hoạt động kinh doanh của doanh nghiệp như máy móc chuyên dùng, thiết bị công tác, giàn khoan trong lĩnh vực dầu khí, cần cẩu, dây chuyền công nghệ, những máy móc đơn lẻ.
+ Loại 3: Phương tiện vận tải, thiết bị truyền dẫn: là các loại phương tiện vận tải gồm phương tiện vận tải đường sắt, đường thủy, đường bộ, đường không, đường ống và các thiết bị truyền dẫn như hệ thống thông tin, hệ thống điện, đường ống nước, băng tải, ống dẫn khí.
+ Loại 4: Thiết bị, dụng cụ quản lý: là những thiết bị, dụng cụ dùng trong công tác quản lý hoạt động kinh doanh của doanh nghiệp như máy vi tính phục vụ quản lý, thiết bị điện tử, thiết bị, dụng cụ đo lường, kiểm tra chất lượng, máy hút ẩm, hút bụi, chống mối mọt.
+ Loại 5: Vườn cây lâu năm, súc vật làm việc và/hoặc cho sản phẩm: là các vườn cây lâu năm như vườn cà phê, vườn chè, vườn cao su, vườn cây ăn quả, thảm cỏ, thảm cây xanh...; súc vật làm việc và/hoặc cho sản phẩm như đàn voi, đàn ngựa, đàn trâu, đàn bò...
+ Loại 6: Các tài sản cố định là kết cấu hạ tầng, có giá trị lớn do Nhà nước đầu tư xây dựng từ nguồn ngân sách nhà nước giao cho các tổ chức kinh tế quản lý, khai thác, sử dụng:
++ Tài sản cố định là máy móc thiết bị, dây chuyền sản xuất, tài sản được xây đúc bằng bê tông và bằng đất của các công trình trực tiếp phục vụ tưới nước, tiêu nước (như hồ, đập, kênh, mương); Máy bơm nước từ 8.000 m3/giờ trở lên cùng với vật kiến trúc để sử dụng vận hành công trình giao cho các công ty trách nhiệm hữu hạn một thành viên do Nhà nước sở hữu 100% vốn điều lệ làm nhiệm vụ quản lý, khai thác công trình thủy lợi để tổ chức sản xuất kinh doanh cung ứng dịch vụ công ích.
++ Tài sản cố định là công trình kết cấu, hạ tầng khu công nghiệp do Nhà nước đầu tư để sử dụng chung của khu công nghiệp như: Đường nội bộ, thảm cỏ, cây xanh, hệ thống chiếu sáng, hệ thống thoát nước và xử lý nước thải….
++ Tài sản cố định là hạ tầng đường sắt, đường sắt đô thị (đường hầm, kết cấu trên cao, đường ray...).
+ Loại 7: Các loại tài sản cố định khác: là toàn bộ các tài sản cố định khác chưa liệt kê vào sáu loại trên.”
- Tài sản cố định vô hình: quyền sử dụng đất theo quy định tại điểm đ khoản 2 Điều 4 Thông tư 45/2013/TT-BTC, quyền phát hành, bằng sáng chế phát minh, tác phẩm văn học, nghệ thuật, khoa học, sản phẩm, kết quả của cuộc biểu diễn nghệ thuật, bản ghi âm, ghi hình, chương trình phát sóng, tín hiệu vệ tinh mang chương trình được mã hoá, kiểu dáng công nghiệp, thiết kế bố trí mạch tích hợp bán dẫn, bí mật kinh doanh, nhãn hiệu, tên thương mại và chỉ dẫn địa lý, giống cây trồng và vật liệu nhân giống.
(ii) Tài sản cố định dùng cho mục đích phúc lợi, sự nghiệp, an ninh, quốc phòng là những tài sản cố định do doanh nghiệp quản lý sử dụng cho các mục đích phúc lợi, sự nghiệp, an ninh, quốc phòng trong doanh nghiệp. Các tài sản cố định này cũng được phân loại theo quy định tại khoản (i) nêu trên.
(iii) Tài sản cố định bảo quản hộ, giữ hộ, cất giữ hộ là những tài sản cố định doanh nghiệp bảo quản hộ, giữ hộ cho đơn vị khác hoặc cất giữ hộ Nhà nước theo quy định của cơ quan Nhà nước có thẩm quyền.
Lưu ý: Tuỳ theo yêu cầu quản lý của từng doanh nghiệp, doanh nghiệp tự phân loại chi tiết hơn các tài sản cố định của doanh nghiệp trong từng nhóm cho phù hợp.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
1,053

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026



Cùng chuyên mục
-
- Trọn bộ hợp đồng giao khoán 2026 theo Thông tư 99: Bảng thanh toán tiền thuê ngoài, hợp đồng giao khoán, biên bản thanh lý hợp đồng nghiệm thu16:11 10/10/2026
-
- Hướng dẫn khai mẫu 01/CNKD quý 3/2026 trên cổng dịch vụ công 10:52 09/10/2026
-
- Mức phạt xuất hóa đơn sai thời điểm theo Nghị định 31009:58 09/10/2026
-
- Trường hợp mua hàng không có hóa đơn được tính vào chi phí được trừ thuế TNDN năm 202609:28 09/10/2026
-
- Phân biệt thuế GTGT 0% và không chịu thuế GTGT mới nhất 202607:47 09/10/2026
-
- Các đối tượng áp dụng thuế suất thuế GTGT 0% mới nhất 202619:46 08/10/2026

