Hướng dẫn kê khai tờ khai 05/QTT-TNCN trên Dịch vụ công
Chuyên viên pháp lý Tuyết Nhi08:34 28/01/26
Dưới đây là hướng dẫn kê khai tờ khai 05/QTT-TNCN trên Dịch vụ công và quy định về trường hợp cá nhân không phải quyết toán thuế TNCN.
>> Chính thức tiền lương trên 05 triệu phải chuyển khoản (Công văn 218/CST-TN)
>> Tổng hợp 05 Công văn Bộ Tài chính và Thuế về lương trên 5 triệu phải chuyển khoản
1. Hướng dẫn kê khai tờ khai 05/QTT-TNCN trên Dịch vụ công
Vừa qua, Trang thông tin Thuế tỉnh Quảng Trị vừa đăng tải hướng dẫn quyết toán thuế TNCN mẫu 05/QTT-TNCN trên Cổng Dịch vụ công.
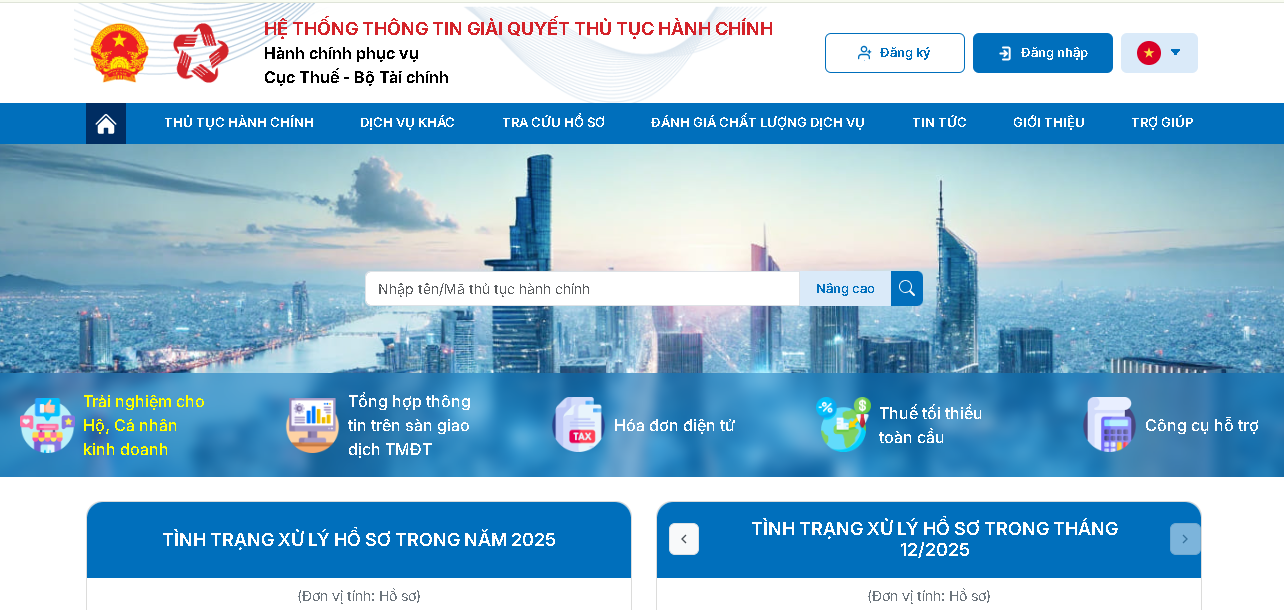
Theo đó, hướng dẫn kê khai tờ khai 05/QTT-TNCN trên Dịch vụ công Quý khách hàng thực hiện theo các bước sau:
Bước 1: Người nộp thuế đăng nhập vào Cổng dịch vụ công của ngành thuế https://dichvucong.gdt.gov.vn/
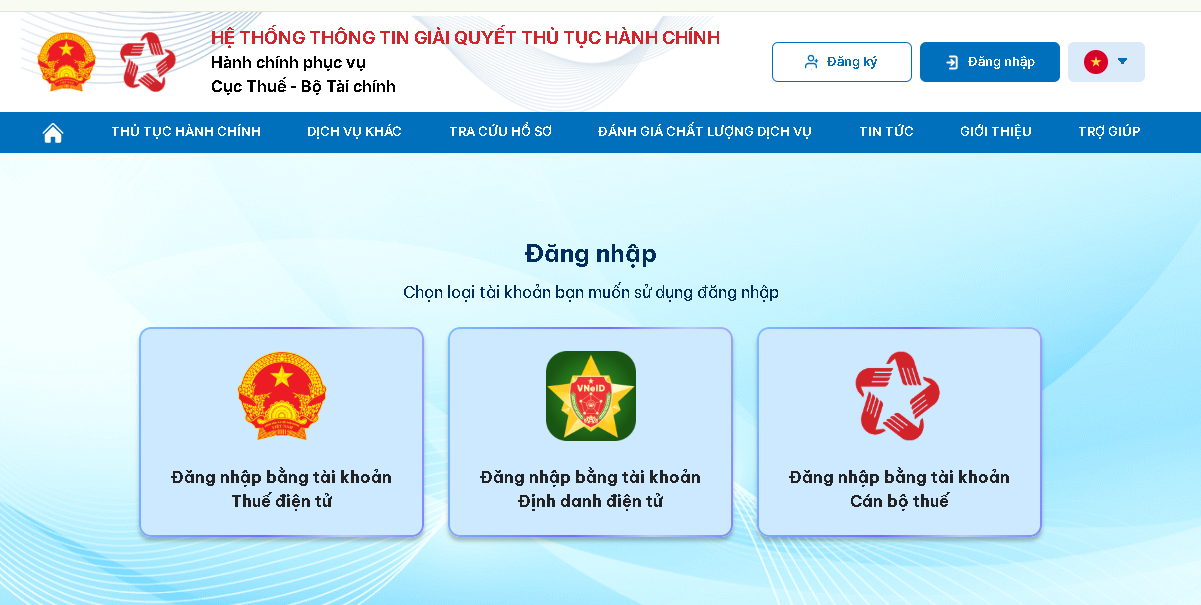
Bước 2: Người nộp thuế lựa chọn đăng nhập thông qua tài khoản thuế điện tử hoặc bằng tài khoản định danh điện tử
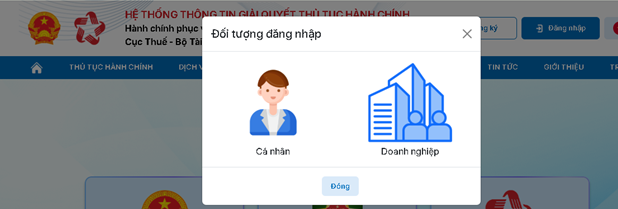
Bước 3: Trường hợp này chọn hình thức đăng nhập bằng tài khoản thuế điện tử, chọn “Doanh nghiệp”
Bước 4: Người nộp thuế gõ tên đăng nhập, mật khẩu và mã captcha để đăng nhập
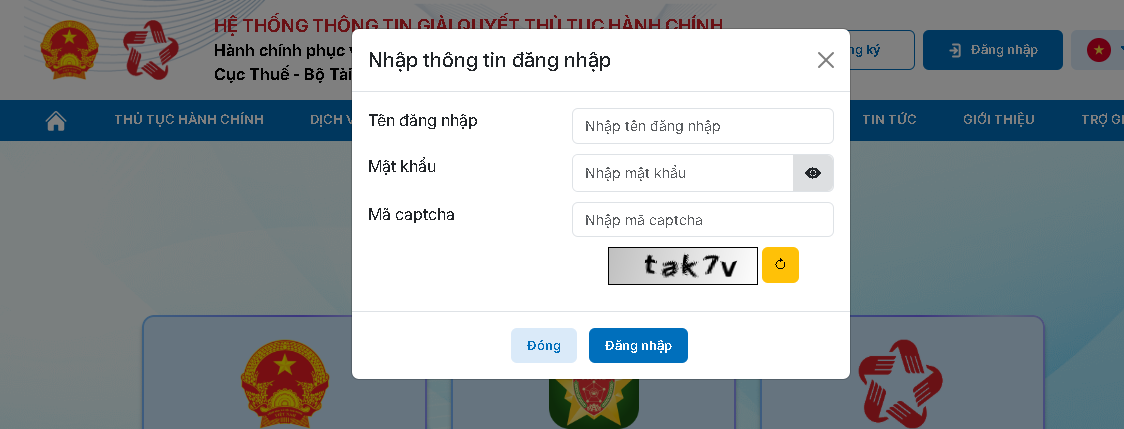 4
Bước 5: Người nộp thuế chọn Danh mục Thủ tục hành chính và chọn Mã TTHC: 1.008309 về Khai quyết toán thuế thu nhập cá nhân đối với tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công.
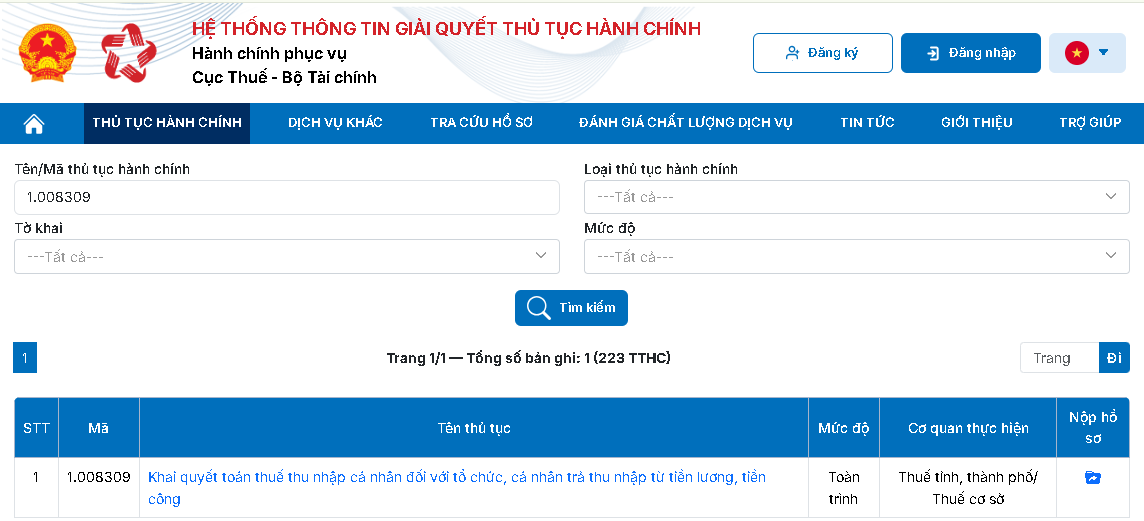
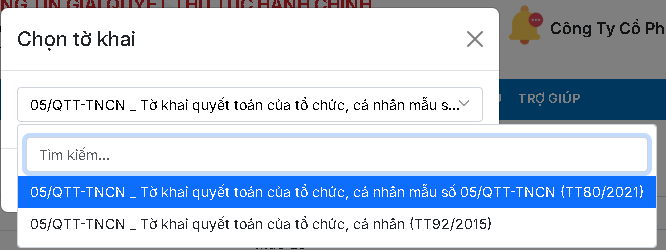
Bước 6: Người nộp thuế bấm nộp hồ sơ tại biểu tượng và chọn Khai quyết toán thuế thu nhập cá nhân đối với tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công
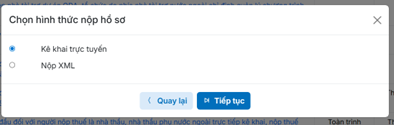
Bước 7: Người nộp thuế có thể lựa chọn hình thức nộp hồ sơ kê khai trực tuyến hoặc nộp file XML, trong trường hợp này hướng dẫn người nộp thuế kê khai trực tuyến. Người nộp thuế tích chọn Kê khai trực tuyến và bấm tiếp tục
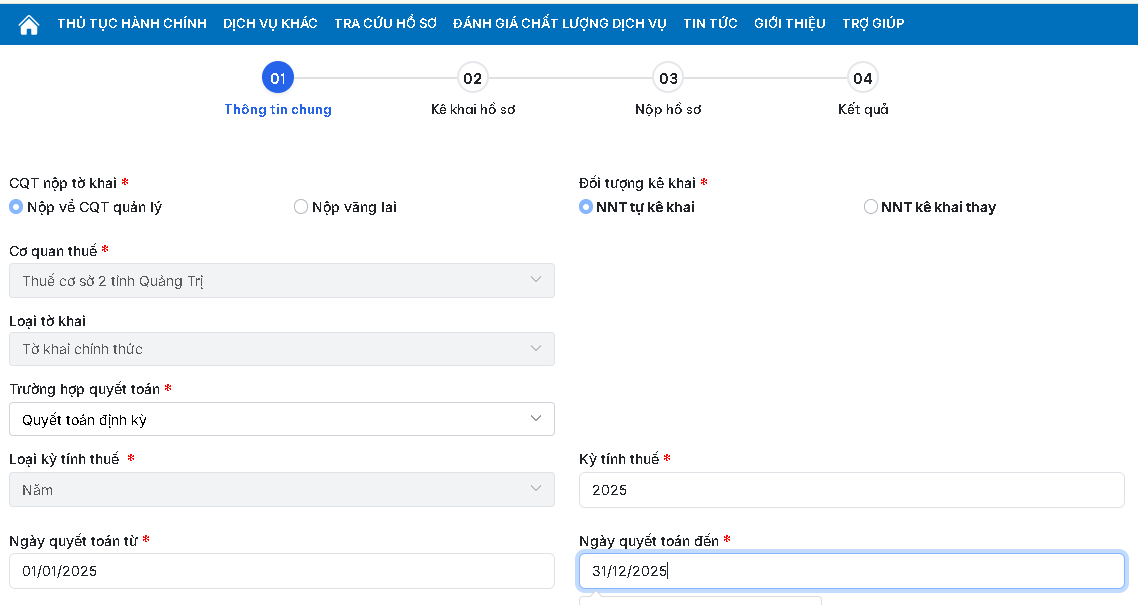
Bước 8: Người nộp thuế chọn Cơ quan thuế nộp tờ khai (mặc định) hoặc nộp vãng lai; Đối tượng kê khai (mặc đinh NNT tự khai); chọn kỳ tính thuế, sau đó bấm “tiếp tục”
Bước 9: Người nộp thuế cập nhập biểu “Tờ khai” gồm: Tổng số người lao động; số cá nhân cư trú có hợp đồng lao động.
 1
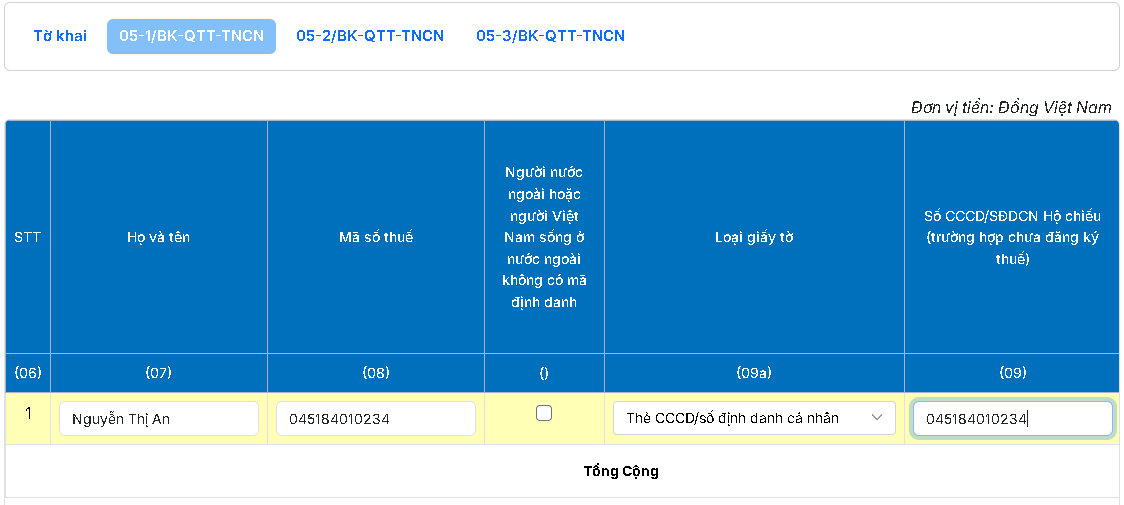
Bước 10: Người nộp thuế Chọn biểu 05-1/BK-QTT-TNCN để cập nhập thông tin người lao động
Bước 11: Người nộp thuế Chọn biểu 05-3/BK-QTT-TNCN để cập nhập thông tin Bảng kê chi tiết Người phụ thuộc giảm trừ gia cảnh

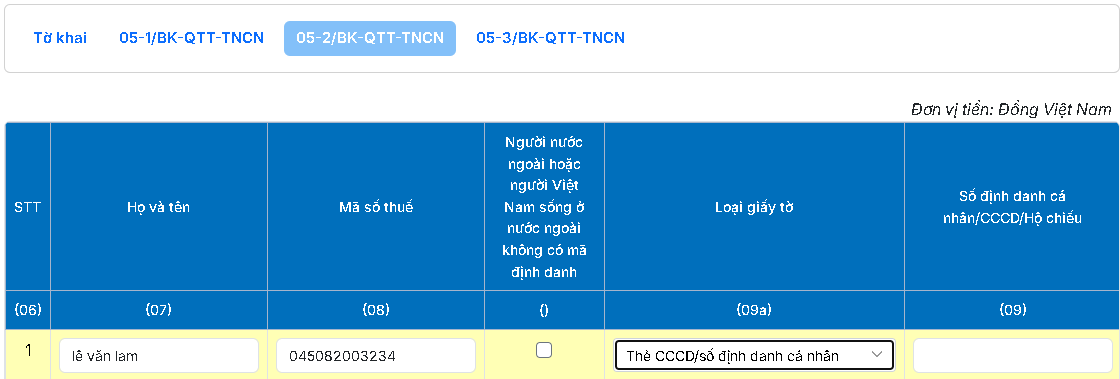
Bước 12: Người nộp thuế Chọn biểu 05-2/BK-QTT-TNCN để cập nhập thông tin Bảng kê chi tiết cá nhân thuộc diện tính thuế theo thuế suất toàn phần.
Bước 13: Người nộp thuế Chọn biểu Tờ khai và bấm “Kiểm tra thông tin”

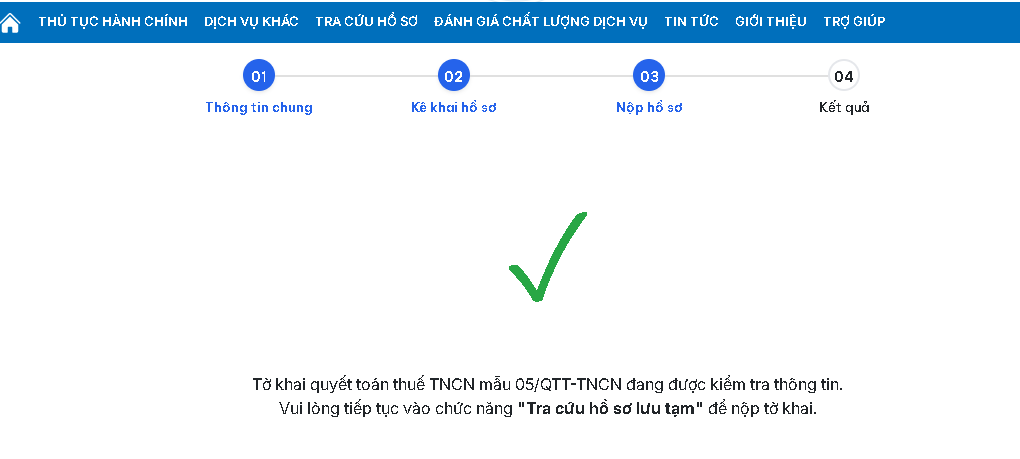
Bước 14: Người nộp thuế Chọn Mục Tra cứu Hồ sơ lưu tạm.
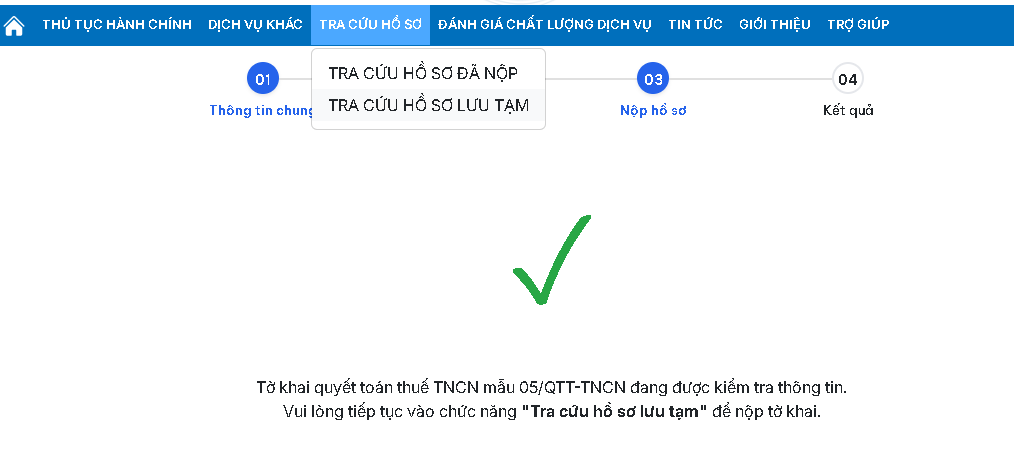
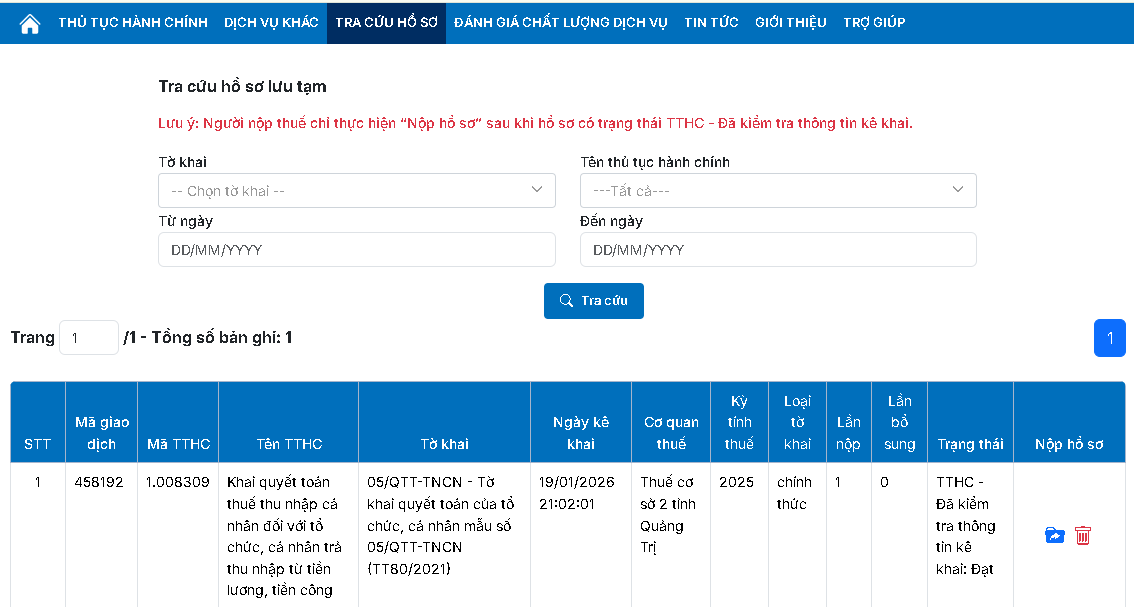
Bước 15: Người nộp thuế chọn nộp hồ sơ (lưu ý: Trạng thái hồ sơ: “đạt” mới nộp hồ sơ được).
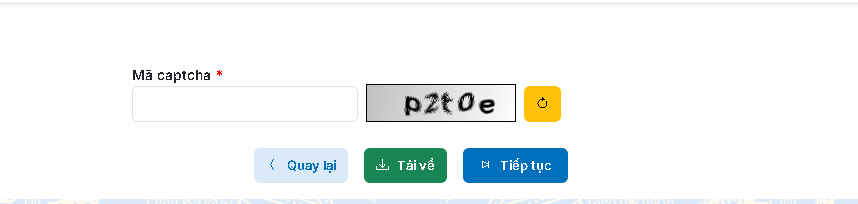
Bước 16: Người nộp thuế chọn “tiếp tục”, thực hiện kiểm tra thông tin tờ khai Quyết toán, sau đó gõ mã Captcha và bấm “tiếp tục”
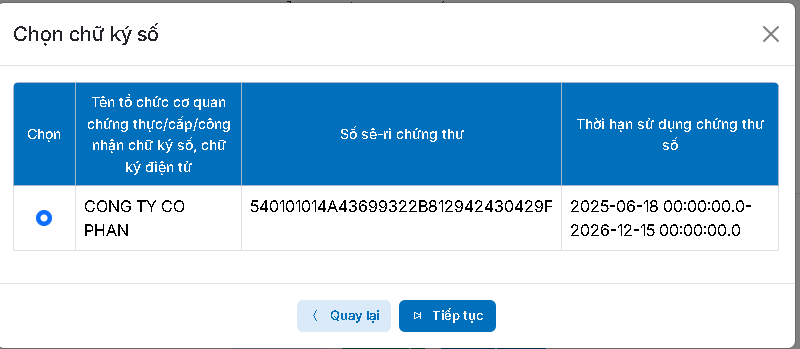
Bước 17: Người nộp thuế gắn Token vào máy tính và bấm “tiếp tục” để hoàn thành nộp tờ khai Quyết toán thuế TNCN (Mẫu 05/QTT-TNCN).
Ghi chú:
Trường hợp người nộp thuế kê khai nộp file XML, thực hiện từ bước 7 cụ thể như sau:
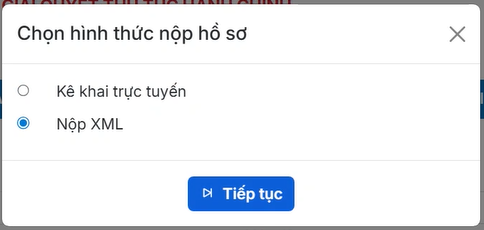
Bước 7: Người nộp thuế tích chọn mục Nộp XML
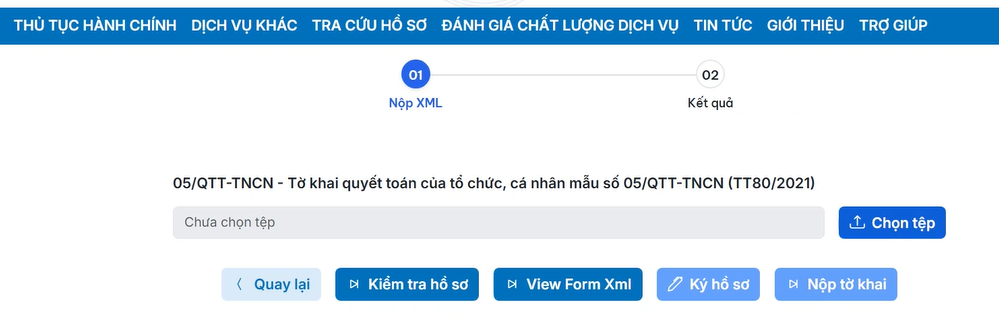
Bước 8: Người nộp thuế chọn Tệp (file XML Quyết toán thuế kết xuất từ ứng dụng hỗ trợ kê khai thuế HTKK)
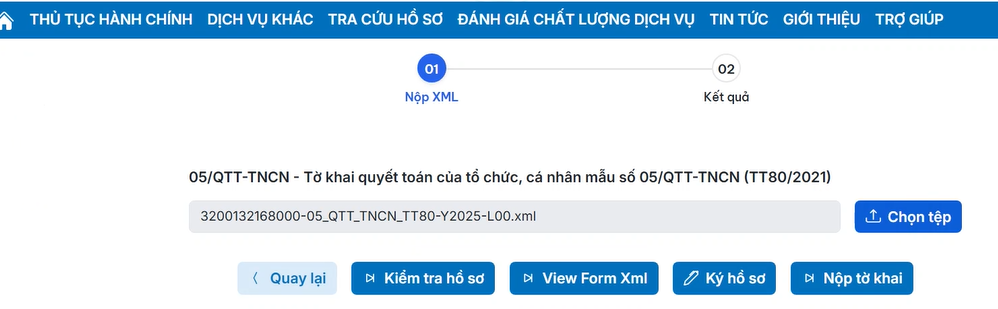
Bước 9: Người nộp thuế bấm “Kiểm tra hồ sơ”
Bước 10: Hệ thống đã lưu tạm hồ sơ Quyết toán thuế để kiểm tra thông tin. Để thực hiện nộp tờ khai, người nộp thuế tra cứu hồ sơ lưu tạm.
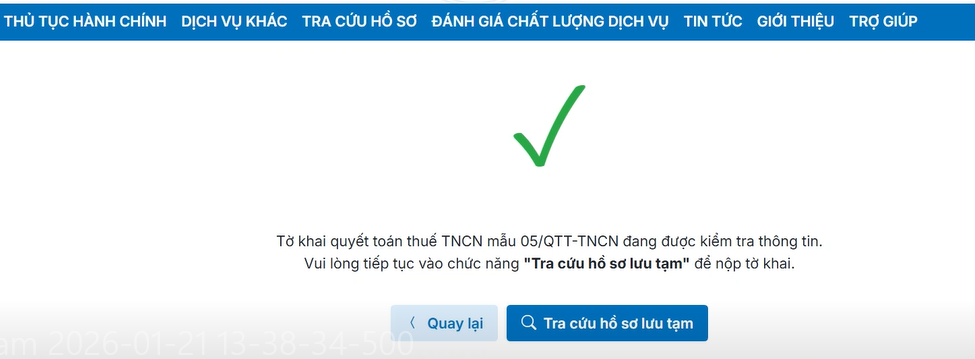
Lưu ý: Người nộp thuế chỉ thực hiện “Nộp hồ sơ” sau khi có trạng thái TTHC- đã kiểm tra thông tin kê khai: “đạt”
Bước 11: Người nộp thuế chọn nộp hồ sơ (lưu ý: Trạng thái hồ sơ: “đạt” mới nộp hồ sơ được).

Bước 12: Người nộp thuế chọn “tiếp tục”, thực hiện kiểm tra thông tin tờ khai Quyết toán, sau đó gõ mã Captcha và bấm “tiếp tục”
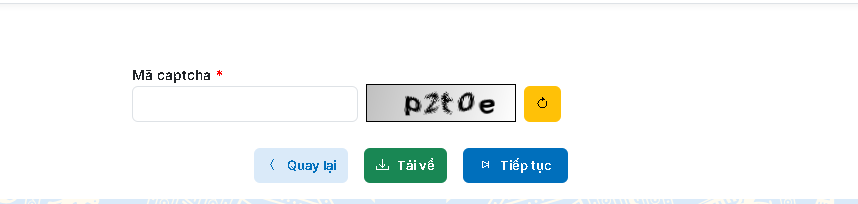
Bước 13: Người nộp thuế gắn Token vào máy tính và bấm “tiếp tục” để hoàn thành nộp tờ khai Quyết toán thuế TNCN (Mẫu 05/QTT-TNCN).
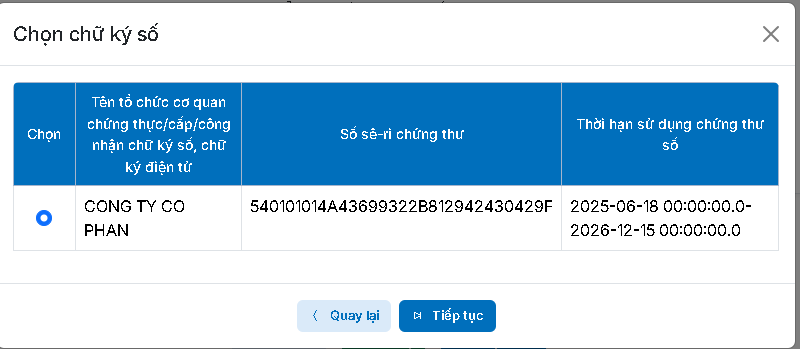
Trên đây là hướng dẫn kê khai tờ khai 05/QTT-TNCN trên Dịch vụ công.

Hướng dẫn kê khai tờ khai 05/QTT-TNCN trên Dịch vụ công
(Ảnh minh họa - Nguồn Internet)
2. Tải về file word mẫu tờ khai 05/QTT-TNCN
Mẫu 05/QTT-TNCN: Mẫu tờ khai quyết toán thuế TNCN (áp dụng đối với tổ chức, cá nhân trả thu nhập chịu thuế từ tiền lương, tiền công) ban hành kèm theo Thông tư 80/2021/TT-BTC (được sửa đổi, bổ sung bởi Thông tư 40/2025/TT-BTC)
>>TẢI VỀ<< File word mẫu tờ khai 05/QTT-TNCN
3. Trường hợp cá nhân không phải quyết toán thuế TNCN
Căn cứ tiết d3 điểm d khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP và hướng dẫn tại Mục 1 Phần II của Công văn 883/TCT-DNNCN ngày 24/3/2022, cá nhân có thu nhập từ tiền lương tiền công trong các trường hợp sau đây không phải quyết toán thuế thu nhập cá nhân:
- Cá nhân có số thuế thu nhập cá nhân phải nộp thêm sau quyết toán của từng năm từ 50.000 đồng trở xuống. Cá nhân được miễn thuế trong trường hợp này tự xác định số tiền thuế được miễn, không bắt buộc phải nộp hồ sơ quyết toán thuế thu nhập cá nhân và không phải nộp hồ sơ miễn thuế.
Trường hợp kỳ quyết toán từ năm 2019 trở về trước đã quyết toán trước ngày 05/12/2020 thì không xử lý hồi tố.
- Cá nhân có số thuế thu nhập cá nhân phải nộp nhỏ hơn số thuế đã tạm nộp mà không có yêu cầu hoàn thuế hoặc bù trừ vào kỳ khai thuế tiếp theo.
- Cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên tại một đơn vị, đồng thời có thu nhập vãng lai ở các nơi khác bình quân tháng trong năm không quá 10 triệu đồng và đã được khấu trừ thuế TNCN theo tỷ lệ 10% nếu không có yêu cầu thì không phải quyết toán thuế đối với phần thu nhập vãng lai này.
- Cá nhân được người sử dụng lao động mua bảo hiểm nhân thọ (trừ bảo hiểm hưu trí tự nguyện), bảo hiểm không bắt buộc khác có tích lũy về phí bảo hiểm mà người sử dụng lao động hoặc doanh nghiệp bảo hiểm đã khấu trừ thuế TNCN theo tỷ lệ 10% trên khoản tiền phí bảo hiểm tương ứng với phần người sử dụng lao động mua hoặc đóng góp cho người lao động thì người lao động không phải quyết toán thuế TNCN đối với phần thu nhập này.
>> Xem chi tiết tại công việc pháp lý: Quyết toán thuế thu nhập cá nhân năm 2025
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- thuế TNCN
- Quyết toán thuế tncn
- Mẫu 05/QTT-TNCN
682

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026

Cùng chuyên mục
-
- Quy định về bảng kê chi phí khám chữa bệnh 2026 để được giảm trừ y tế khi tính thuế TNCN13:45 26/09/2026
-
- Giảm trừ y tế giáo dục khi tính thuế TNCN 2026: Mức giảm, điều kiện, hồ sơ, lưu ý lập và sử dụng hóa đơn điện tử11:57 26/09/2026
-
- Điểm mới chế độ kế toán thay thế Thông tư 133 (tài khoản, chứng từ, sổ kế toán, báo cáo tài chính,..)12:01 26/09/2026
-
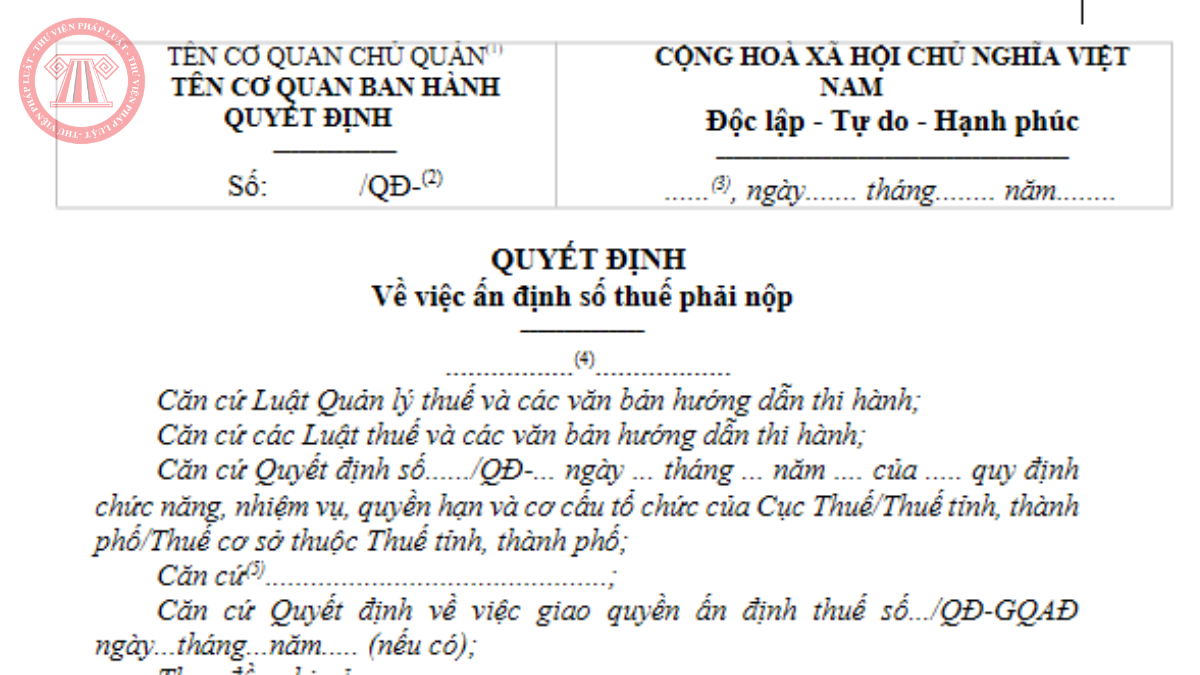
- Mẫu Quyết định về việc ấn định số thuế phải nộp mới nhất 2026 theo Thông tư 89/2026/TT-BTC10:25 26/09/2026
-
- Giảm trừ y tế khi tính thuế TNCN phải có đầy đủ hóa đơn, chứng từ và bảng kê chi phí khám chữa bệnh09:05 26/09/2026
-
- Các khoản chi y tế giáo dục không được giảm trừ khi tính thuế TNCN 2026 từ tiền lương tiền công08:36 26/09/2026