
- Toàn văn Công văn 7738 SNV VLATLD hướng dẫn thực hiện Điều 4 Nghị định 145/2020/NĐ-CP về báo cáo sử dụng lao động của Sở nội vụ TP HCM?
- Không có NLĐ doanh nghiệp có phải nộp báo cáo tình hình sử dụng lao động không?
- Xác định thu nhập tính thuế TNCN đối với thu nhập từ tiền lương tiền công của NLĐ như thế nào?
Toàn văn Công văn 7738 SNV VLATLD hướng dẫn thực hiện Điều 4 Nghị định 145/2020/NĐ-CP về báo cáo sử dụng lao động của Sở nội vụ TP HCM?
Ngày 09/05/2026, Sở nội vụ TP HCM vừa có Công văn 7738/SNV-VLATLD năm 2026 hướng dẫn thực hiện Điều 4 Nghị định 145/2020/NĐ-CP về báo cáo sử dụng lao động của Sở nội vụ TP HCM.
>> Tải về Công văn 7738/SNV-VLATLD năm 2026
Theo đó, nội dung Công văn 7738/SNV-VLATLD năm 2026 hướng dẫn thực hiện Điều 4 Nghị định 145/2020/NĐ-CP về báo cáo sử dụng lao động của Sở nội vụ TP HCM như sau:
Để triển khai thực hiện Điều 4 Nghị định 145/2020/NĐ-CP (được sửa đổi, bổ sung bởi khoản 1 Điều 73 Nghị định số 35/2022/NĐ-CP ngày 28 tháng 5 năm 2022 của Chính phủ quy định về quản lý khu công nghiệp và khu kinh tê), Sở Nội vụ đề nghị các Sở, ngành, Ủy ban nhân dân các phường, xã, đặc khu, Ban Quản lý các Khu chế xuất và Công nghiệp, Ban quản lý Khu Công nghệ cao, Ban quản lý Khu Nông nghiệp Công nghệ cao hướng dẫn các cơ quan, tổ chức, doanh nghiệp, hợp tác xã, hộ gia đỉnh, cá nhân có thuê mướn, sử dụng người lao động thuộc phạm vi quản lý thực hiện báo cáo tình hình sử dụng lao động định kỳ, nhu sau:
(1) Đối tượng thực hiện báo cáo: cơ quan, tổ chức, doanh nghiệp, hợp tác xã, hộ gia đình, cá nhân có thuê mướn, sử dụng người lao động và có trụ sở, địa điểm hoạt động trên địa bàn Thành phố Hồ Chí Minh (gọi tắt là đơn vị).
(2) Nội dung báo cáo: Báo cáo tình hình sử dụng lao động 06 tháng đầu năm 2026 theo Mẫu số 01/PLI Phụ lục I ban hành kèm theo Nghị định 145/2020/NĐCP (đính kèm biểu mẫu).
(3) Hình thức và thời gian nộp báo cáo
* Đơn vị có thể lựa chọn một trong hai hình thức sau:
- Nộp tại Cổng Dịch vụ công Quốc gia Đơn vị thực hiện "Thủ tục liên thông đăng ký điểu chinh đóng bảo hiểm xã hội bắt buộc, bảo hiểm y tế, bảo hiểm thất nghiệp và báo cáo tình hình sử dụng lao động" tại Cổng thông tin điện tử: https://dichvucong.gov.vn/
- Nộp tại Sở Nội vụ
+ Đơn vị gửi báo cáo về Sở Nội vụ theo hình thức trực tuyển, bằng cách: Truy cập vào link Google Form: https://forms.gle/aDoy9zq453ryuHwQ8
+ Hoặc quét mã QR code để truy cập đường link Báo cáo gửi trực tuyến bao gồm các thông tin chung, bản scan báo cáo có ký tên, đóng dầu đỏ (dạng tập tin *.pdf) và bản mềm (dạng tập tin Excel: *.xls, .xlsx) để thuận tiện trong công việc theo dõi và tổng hợp.
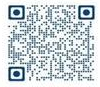
*Thời gian nộp báo cáo: Hoàn thành gửi báo cáo trên Cổng dịch vụ công Quốc gia hoặc gửi trực tuyến về Sở Nội vụ trước ngày 05 tháng 6 năm 2026.
Lưu ý: Sau thời gian quy định nêu trên, Sở Nội vụ không tiếp nhận báo cáo; đồng thời Sở Nội vụ sẽ tổng hợp tình hình thực hiện làm cơ sở để xác nhận việc chấp hành các quy định pháp luật khi có yêu cầu của các cơ quan.
Đề nghị các đơn vị nghiêm túc hiện để tránh vi phạm hành chính theo khoản 2 Điều 8 Nghị định 12/2022/ND-CP của Chính phủ quy định xử phạt vi phạm hành chính trong lĩnh vực lao động, bảo hiểm xã hội, người lao động Việt Nam đi làm việc ở nước ngoài theo hợp đồng.
Toàn văn Công văn 7738 SNV VLATLD hướng dẫn thực hiện Điều 4 Nghị định 145/2020/NĐ-CP về báo cáo sử dụng lao động của Sở nội vụ TP HCM? (Hình từ Internet)
Không có NLĐ doanh nghiệp có phải nộp báo cáo tình hình sử dụng lao động không?
Căn cứ theo khoản 2 Điều 3 Bộ luật Lao động 2019 có quy định như sau:
Giải thích từ ngữ
Trong Bộ luật này, các từ ngữ dưới đây được hiểu như sau:
1. Người lao động là người làm việc cho người sử dụng lao động theo thỏa thuận, được trả lương và chịu sự quản lý, điều hành, giám sát của người sử dụng lao động.
Độ tuổi lao động tối thiểu của người lao động là đủ 15 tuổi, trừ trường hợp quy định tại Mục 1 Chương XI của Bộ luật này.
2. Người sử dụng lao động là doanh nghiệp, cơ quan, tổ chức, hợp tác xã, hộ gia đình, cá nhân có thuê mướn, sử dụng người lao động làm việc cho mình theo thỏa thuận; trường hợp người sử dụng lao động là cá nhân thì phải có năng lực hành vi dân sự đầy đủ.
....
Đồng thời, theo Điều 12 Bộ luật Lao động 2019 quy định về trách nhiệm quản lý lao động của người sử dụng lao động như sau:
Trách nhiệm quản lý lao động của người sử dụng lao động
1. Lập, cập nhật, quản lý, sử dụng sổ quản lý lao động bằng bản giấy hoặc bản điện tử và xuất trình khi cơ quan nhà nước có thẩm quyền yêu cầu.
2. Khai trình việc sử dụng lao động trong thời hạn 30 ngày kể từ ngày bắt đầu hoạt động, định kỳ báo cáo tình hình thay đổi về lao động trong quá trình hoạt động với cơ quan chuyên môn về lao động thuộc Ủy ban nhân dân cấp tỉnh và thông báo cho cơ quan bảo hiểm xã hội.
3. Chính phủ quy định chi tiết Điều này.
Theo đó, doanh nghiệp có trách nhiệm phải nộp báo cáo tình hình sử dụng lao động hằng năm. Tuy nhiên, khi không có NLĐ hay nói cách khác là không có hoạt động thuê mướn, sử dụng người lao động làm việc cho mình theo thỏa thuận, doanh nghiệp sẽ không cần phải nộp báo cáo tình hình sử dụng lao động.
Như vậy, trường hợp doanh nghiệp không có NLĐ thì doanh nghiệp không phải nộp báo cáo tình hình sử dụng lao động.
Xác định thu nhập tính thuế TNCN đối với thu nhập từ tiền lương tiền công của NLĐ như thế nào?
Theo Điều 9 Luật Thuế thu nhập cá nhân 2025 quy định về thuế TNCN đối với thu nhập từ tiền lương tiền công như sau:
Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công
1. Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú được xác định bằng thu nhập tính thuế quy định tại khoản 2 Điều này, không phân biệt nơi trả thu nhập, nhân (x) với thuế suất tại Biểu thuế lũy tiến từng phần quy định tại Điều 9 của Luật này.
2. Thu nhập tính thuế đối với thu nhập từ tiền lương, tiền công là tổng thu nhập chịu thuế quy định tại khoản 2 Điều 3 của Luật này mà người nộp thuế nhận được trong kỳ tính thuế, trừ (-) đi các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ không vượt quá mức do Chính phủ quy định và các khoản giảm trừ quy định tại Điều 10 và Điều 11 của Luật này.
3. Thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm tổ chức, cá nhân trả thu nhập cho người nộp thuế hoặc thời điểm người nộp thuế nhận được thu nhập.
Như vậy, thu nhập tính thuế TNCN đối với thu nhập từ tiền lương, tiền công là tổng thu nhập chịu thuế quy định tại khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 2025 mà người nộp thuế nhận được trong kỳ tính thuế, trừ (-) đi các khoản đóng góp BHXH, BHYT, BHTN, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội 2024, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ không vượt quá mức do Chính phủ quy định và các khoản giảm trừ quy định tại Điều 10 và Điều 11 Luật Thuế thu nhập cá nhân 2025.
Lưu ý: Từ ngày 01/07/2026, Luật Thuế thu nhập cá nhân 2025 chính thức có hiệu lực thi hành, trừ các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú sẽ áp dụng từ kỳ tính thuế năm 2026 (tức ngày 01/01/2026).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];


































