Toàn văn Bản tuyên ngôn độc lập năm 1945?
Ngày 02/9/1945 tại Quảng trường Ba Đình Hà Nội, Bác Hồ đọc Bản tuyên ngôn độc lập khai sinh ra nước Việt Nam dân chủ cộng hòa. Bản tuyên ngôn độc lập năm 1945 đã tuyên bố sự chấm dứt ách thống trị của thực dân Pháp và phát xít Nhật, khẳng định quyền tự do và độc lập của dân tộc Việt Nam.
Bản tuyên ngôn độc lập 1945: Tải về
Bản tuyên ngôn độc lập 1945 được chia thành 03 phần như sau:
Phần 1: Cơ sở pháp lý của bản tuyên ngôn độc lập.
Phần 2: Cơ sở thực tiễn của bản tuyên ngôn độc lập.
Phần 3: Lời tuyên bố độc lập.
Trong Bản tuyên ngôn độc lập năm 1945, có một đoạn như sau:
"Tất cả mọi người đều sinh ra có quyền bình đẳng. Tạo hóa cho họ những quyền không ai có thể xâm phạm được; trong những quyền ấy, có quyền được sống, quyền tự do và quyền mưu cầu hạnh phúc."
Lưu ý: Thông tin mang tính tham khảo
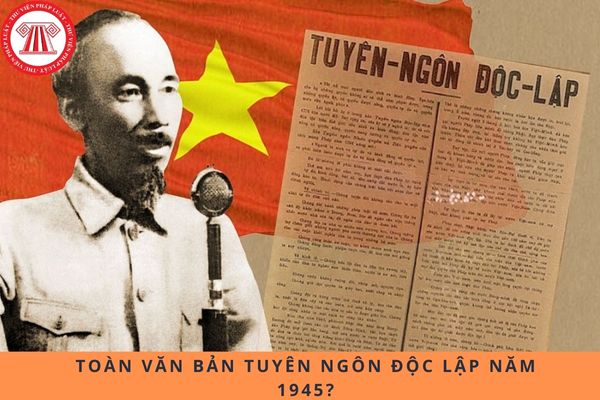
Toàn văn Bản tuyên ngôn độc lập năm 1945? (Hình từ Internet)
Công chức viên chức được nghỉ mấy ngày vào lễ Quốc Khánh 02/9/2025?
Căn cứ theo Điều 112 Bộ luật lao động 2019 có quy định như sau:
Nghỉ lễ, tết
1. Người lao động được nghỉ làm việc, hưởng nguyên lương trong những ngày lễ, tết sau đây:
a) Tết Dương lịch: 01 ngày (ngày 01 tháng 01 dương lịch);
b) Tết Âm lịch: 05 ngày;
c) Ngày Chiến thắng: 01 ngày (ngày 30 tháng 4 dương lịch);
d) Ngày Quốc tế lao động: 01 ngày (ngày 01 tháng 5 dương lịch);
đ) Quốc khánh: 02 ngày (ngày 02 tháng 9 dương lịch và 01 ngày liền kề trước hoặc sau);
e) Ngày Giỗ Tổ Hùng Vương: 01 ngày (ngày 10 tháng 3 âm lịch).
...
Lễ Quốc Khánh 02/9, người lao động nói chung sẽ được nghỉ 02 ngày. Ngày 02/9/2025 sẽ rơi vào Thứ 3, ngày 02/9/2025.
Ngoài ra theo quy định tại Thông báo 6150/TB-BLĐTBXH năm 2024 quy định Công chức viên chức được nghỉ dịp lễ Quốc khánh năm 2025 từ thứ Bảy ngày 30/8/2025 đến hết thứ Ba ngày 02/9/2025 Dương lịch. Đợt nghỉ này bao gồm 02 ngày nghỉ lễ Quốc khánh và 02 ngày nghỉ hằng tuần.
Thu nhập từ làm thêm vào ngày lễ Quốc khánh, công chức viên chức phải nộp thuế thu nhập cá nhân như thế nào?
Căn cứ tại Điều 2 Thông tư 111/2013/TT-BTC quy định như sau:
Các khoản thu nhập chịu thuế
Theo quy định tại Điều 3 Luật Thuế thu nhập cá nhân và Điều 3 Nghị định số 65/2013/NĐ-CP, các khoản thu nhập chịu thuế thu nhập cá nhân bao gồm:
...
2. Thu nhập từ tiền lương, tiền công
Thu nhập từ tiền lương, tiền công là thu nhập người lao động nhận được từ người sử dụng lao động, bao gồm:
a) Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công dưới các hình thức bằng tiền hoặc không bằng tiền.
b) Các khoản phụ cấp, trợ cấp, trừ các khoản phụ cấp, trợ cấp sau:
b.1) Trợ cấp, phụ cấp ưu đãi hàng tháng và trợ cấp một lần theo quy định của pháp luật về ưu đãi người có công.
b.2) Trợ cấp hàng tháng, trợ cấp một lần đối với các đối tượng tham gia kháng chiến, bảo vệ tổ quốc, làm nhiệm vụ quốc tế, thanh niên xung phong đã hoàn thành nhiệm vụ.
b.3) Phụ cấp quốc phòng, an ninh; các khoản trợ cấp đối với lực lượng vũ trang.
b.4) Phụ cấp độc hại, nguy hiểm đối với những ngành, nghề hoặc công việc ở nơi làm việc có yếu tố độc hại, nguy hiểm.
b.5) Phụ cấp thu hút, phụ cấp khu vực.
...
Theo quy định trên thì tiền lương công chức viên chức làm thêm vào lễ Quốc Khánh được xem là thu nhập chịu thuế thu nhập cá nhân.
Ngoài ra, căn cứ tại Điểm i khoản 1 Điều 3 Thông tư 111/2013/TT-BTC có quy định như sau:
Các khoản thu nhập được miễn thuế
1. Căn cứ quy định tại Điều 4 của Luật Thuế thu nhập cá nhân, Điều 4 của Nghị định số 65/2013/NĐ-CP, các khoản thu nhập được miễn thuế bao gồm:
...
i) Thu nhập từ phần tiền lương, tiền công làm việc ban đêm, làm thêm giờ được trả cao hơn so với tiền lương, tiền công làm việc ban ngày, làm việc trong giờ theo quy định của Bộ luật Lao động. Cụ thể như sau:
i.1) Phần tiền lương, tiền công trả cao hơn do phải làm việc ban đêm, làm thêm giờ được miễn thuế căn cứ vào tiền lương, tiền công thực trả do phải làm đêm, thêm giờ trừ (-) đi mức tiền lương, tiền công tính theo ngày làm việc bình thường.
Ví dụ 2: Ông A có mức lương trả theo ngày làm việc bình thường theo quy định của Bộ luật Lao động là 40.000 đồng/giờ.
- Trường hợp cá nhân làm thêm giờ vào ngày thường, cá nhân được trả 60.000 đồng/giờ thì thu nhập được miễn thuế là:
60.000 đồng/giờ – 40.000 đồng/giờ = 20.000 đồng/giờ
- Trường hợp cá nhân làm thêm giờ vào ngày nghỉ hoặc ngày lễ, cá nhân được trả 80.000 đồng/giờ thì thu nhập được miễn thuế là:
80.000 đồng/giờ – 40.000 đồng/giờ = 40.000 đồng/giờ
...
Theo đó, người lao động nói chung, công chức viên chức nói riêng khi làm thêm giờ được trả lương cao hơn tiền lương của ngày làm việc bình thường, thì phần tiền lương, tiền công trả cao hơn do làm thêm giờ được miễn thuế thu nhập cá nhân.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];