
Tải về Danh mục hàng hóa nhập khẩu trực tiếp phục vụ khắc phục hậu quả thiên tai?
Hiện nay, Danh mục hàng hóa nhập khẩu trực tiếp phục vụ khắc phục hậu quả thiên tai Mẫu số 04 tại Phụ lục VII ban hành kèm theo Nghị định 134/2016/NĐ-CP được thay thế bởi điểm d khoản 2 Điều 2 Nghị định 18/2021/NĐ-CP.
Danh mục hàng hóa nhập khẩu trực tiếp phục vụ khắc phục hậu quả thiên tai (Mẫu số 04) có dạng như sau:
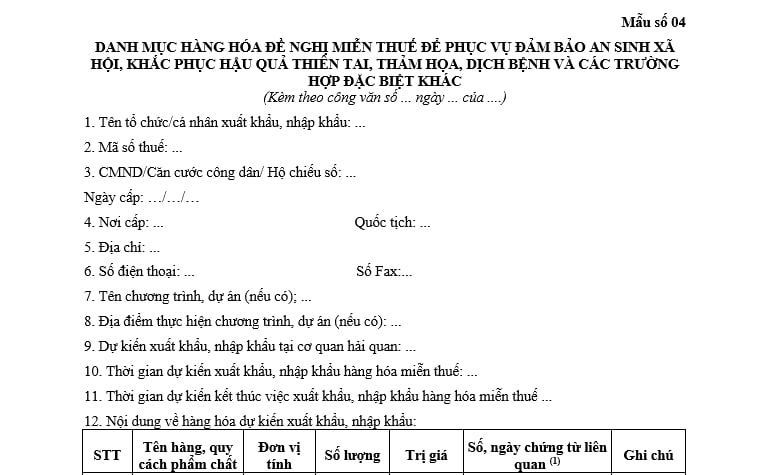
Tải về Mẫu số 04
Tải về Danh mục hàng hóa nhập khẩu trực tiếp phục vụ khắc phục hậu quả thiên tai? (Hình từ Internet)
Hồ sơ đề nghị miễn thuế đối với hàng hóa nhập khẩu để khắc phục hậu quả thiên tai gồm những gì?
Căn cứ tại khoản 3 Điều 28 Nghị định 134/2016/NĐ-CP được sửa đổi bổ sung bởi điểm d khoản 20 Điều 1 Nghị định 18/2021/NĐ-CP quy định như sau:
Miễn thuế đối với hàng hóa xuất khẩu, nhập khẩu để phục vụ đảm bảo an sinh xã hội, khắc phục hậu quả thiên tai, thảm họa, dịch bệnh và các trường hợp đặc biệt khác
...
3. Hồ sơ đề nghị miễn thuế trước khi làm thủ tục hải quan đối với hàng hóa nhập khẩu để khắc phục hậu quả thiên tai, thảm họa, dịch bệnh, gồm:
a) Công văn đề nghị miễn thuế của Ủy ban nhân dân cấp tỉnh, thành phố hoặc bộ hoặc cấp tương đương trong đó nêu rõ tình hình thiệt hại do thiên tai, thảm họa, dịch bệnh gây ra trên địa bàn: 01 bản chính;
b) Danh mục hàng hóa nhập khẩu trực tiếp phục vụ khắc phục hậu quả thiên tai, thảm họa, dịch bệnh theo Mẫu số 04 tại Phụ lục VII ban hành kèm theo Nghị định này: 01 bản chính;
c) Quyết định công bố dịch bệnh của cấp có thẩm quyền theo quy định của Luật phòng, chống bệnh truyền nhiễm đối với trường hợp nhập khẩu hàng hóa để khắc phục dịch bệnh: 01 bản chụp
4. Hồ sơ đề nghị miễn thuế trước khi làm thủ tục hải quan đối với hàng hóa nhập khẩu phục vụ trực tiếp đảm bảo an sinh xã hội, gồm:
a) Công văn đề nghị miễn thuế của Ủy ban nhân dân cấp tỉnh, thành phố hoặc bộ hoặc cấp tương đương: 01 bản chính;
b) Danh mục hàng hóa nhập khẩu trực tiếp phục vụ đảm bảo an sinh xã hội theo Mẫu số 04 tại Phụ lục VII ban hành kèm theo Nghị định này: 01 bản chính.
...
Như vậy, hồ sơ đề nghị miễn thuế đối với hàng hóa nhập khẩu để khắc phục hậu quả thiên tai bao gồm các giấy tờ sau:
- Công văn đề nghị miễn thuế của Ủy ban nhân dân cấp tỉnh, thành phố hoặc bộ hoặc cấp tương đương trong đó nêu rõ tình hình thiệt hại do thiên tai, thảm họa, dịch bệnh gây ra trên địa bàn: 01 bản chính.
- Danh mục hàng hóa nhập khẩu trực tiếp phục vụ khắc phục hậu quả thiên tai, thảm họa, dịch bệnh theo Mẫu số 04 tại Phụ lục VII ban hành kèm theo Nghị định 134/2016/NĐ-CP: 01 bản chính.
- Quyết định công bố dịch bệnh của cấp có thẩm quyền theo quy định của Luật phòng, chống bệnh truyền nhiễm 2007 đối với trường hợp nhập khẩu hàng hóa để khắc phục dịch bệnh: 01 bản chụp.
Người nộp thuế xuất nhập khẩu gồm những ai?
Căn cứ Điều 3 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định người nộp thuế xuất khẩu và thuế nhập khẩu bao gồm:
(1) Chủ hàng hóa xuất khẩu, nhập khẩu.
(2) Tổ chức nhận ủy thác xuất khẩu, nhập khẩu.
(3) Người xuất cảnh, nhập cảnh có hàng hóa xuất khẩu, nhập khẩu, gửi hoặc nhận hàng hóa qua cửa khẩu, biên giới Việt Nam.
(4) Người được ủy quyền, bảo lãnh và nộp thuế thay cho người nộp thuế, bao gồm:
- Đại lý làm thủ tục hải quan trong trường hợp được người nộp thuế ủy quyền nộp thuế xuất khẩu, thuế nhập khẩu;
- Doanh nghiệp cung cấp dịch vụ bưu chính, dịch vụ chuyển phát nhanh quốc tế trong trường hợp nộp thuế thay cho người nộp thuế;
- Tổ chức tín dụng hoặc tổ chức khác hoạt động theo quy định của Luật các tổ chức tín dụng trong trường hợp bảo lãnh, nộp thuế thay cho người nộp thuế;
- Người được chủ hàng hóa ủy quyền trong trường hợp hàng hóa là quà biếu, quà tặng của cá nhân; hành lý gửi trước, gửi sau chuyến đi của người xuất cảnh, nhập cảnh;
- Chi nhánh của doanh nghiệp được ủy quyền nộp thuế thay cho doanh nghiệp;
- Người khác được ủy quyền nộp thuế thay cho người nộp thuế theo quy định của pháp luật.
(5) Người thu mua, vận chuyển hàng hóa trong định mức miễn thuế của cư dân biên giới nhưng không sử dụng cho sản xuất, tiêu dùng mà đem bán tại thị trường trong nước và thương nhân nước ngoài được phép kinh doanh hàng hóa xuất khẩu, nhập khẩu ở chợ biên giới theo quy định của pháp luật.
(6) Người có hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng không chịu thuế, miễn thuế nhưng sau đó có sự thay đổi và chuyển sang đối tượng chịu thuế theo quy định của pháp luật.
(7) Trường hợp khác theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];
































