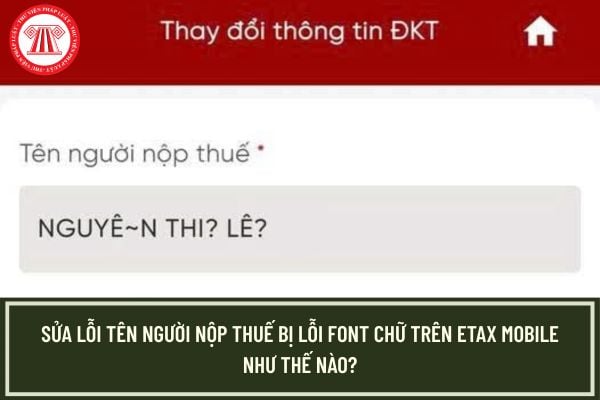
Sửa lỗi tên người nộp thuế bị lỗi font chữ trên Etax Mobile như thế nào?
Một số trường hợp NNT truy cập eTax Mobile phát hiện lỗi font chữ hiển thị kiểu (Ví dụ: NGUYÊ~N THỊ? LE? HA) thường xảy ra do hệ thống dữ liệu cũ hoặc gặp lỗi chưa đồng bộ tốt với bảng mã tiếng Việt trên ứng dụng di động.
Để khắc phục lỗi trên người nộp thuế tham khảo hướng dẫn dưới đây:
Thử nút "Lấy thông tin công dân"
- Vào mục [Thay đổi thông tin đăng ký thuế] => Chọn [Lấy thông tin công dân]
Dưới cùng màn hình có nút màu đỏ "Lấy thông tin công dân". Hệ thống sẽ kết nối với Cơ sở dữ liệu quốc gia về dân cư (VNeID/CCCD gắn chip) để tự động cập nhật lại họ tên chính xác theo định dạng chuẩn.
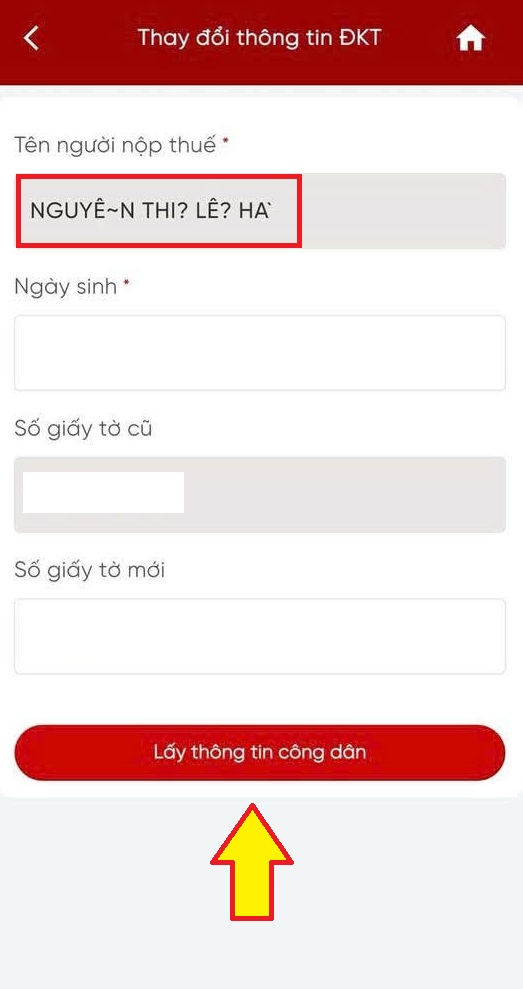
Ở bước này NNT kiểm tra lại phần "Số giấy tờ mới" đã nhập đúng số CCCD 12 số chưa (nếu chưa đồng bộ thông tin MST và số định danh)
- Click chọn thông tin sai cần điều chỉnh => Tiếp tục
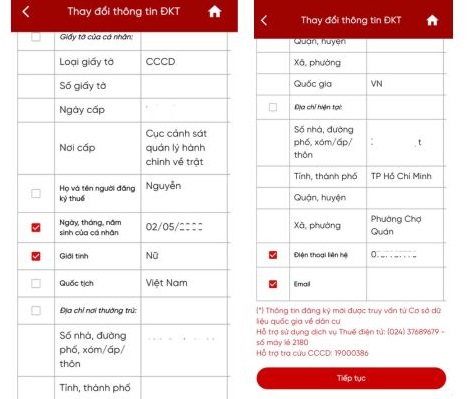
Trường hợp 1: Thông tin không hợp lệ Hệ thống sẽ hiển thị thông báo: "Thông tin NNT không có trên Cơ sở DLQG về dân cư, NNT liên hệ cơ quan công an để cập nhật thông tin vào Cơ sở DLQG về dân cư". Bạn cần kiểm tra lại với cơ quan công an.
Trường hợp 2: Thông tin hợp lệ Hệ thống sẽ hiển thị song song thông tin đăng ký thuế cũ và thông tin mới lấy về từ CSDL Quốc gia. Tại đây, bạn cần chọn Cơ quan Thuế nộp tờ khai:
"CQT theo địa chỉ thường trú": Tờ khai sẽ được gửi đến cơ quan thuế quản lý theo địa chỉ thường trú của bạn.
"CQT theo địa chỉ tạm trú": Tờ khai sẽ được gửi đến cơ quan thuế quản lý theo địa chỉ tạm trú bạn đã đăng ký.
- Kiểm tra lại tờ khai điều chỉnh thông tin => Tiếp tục
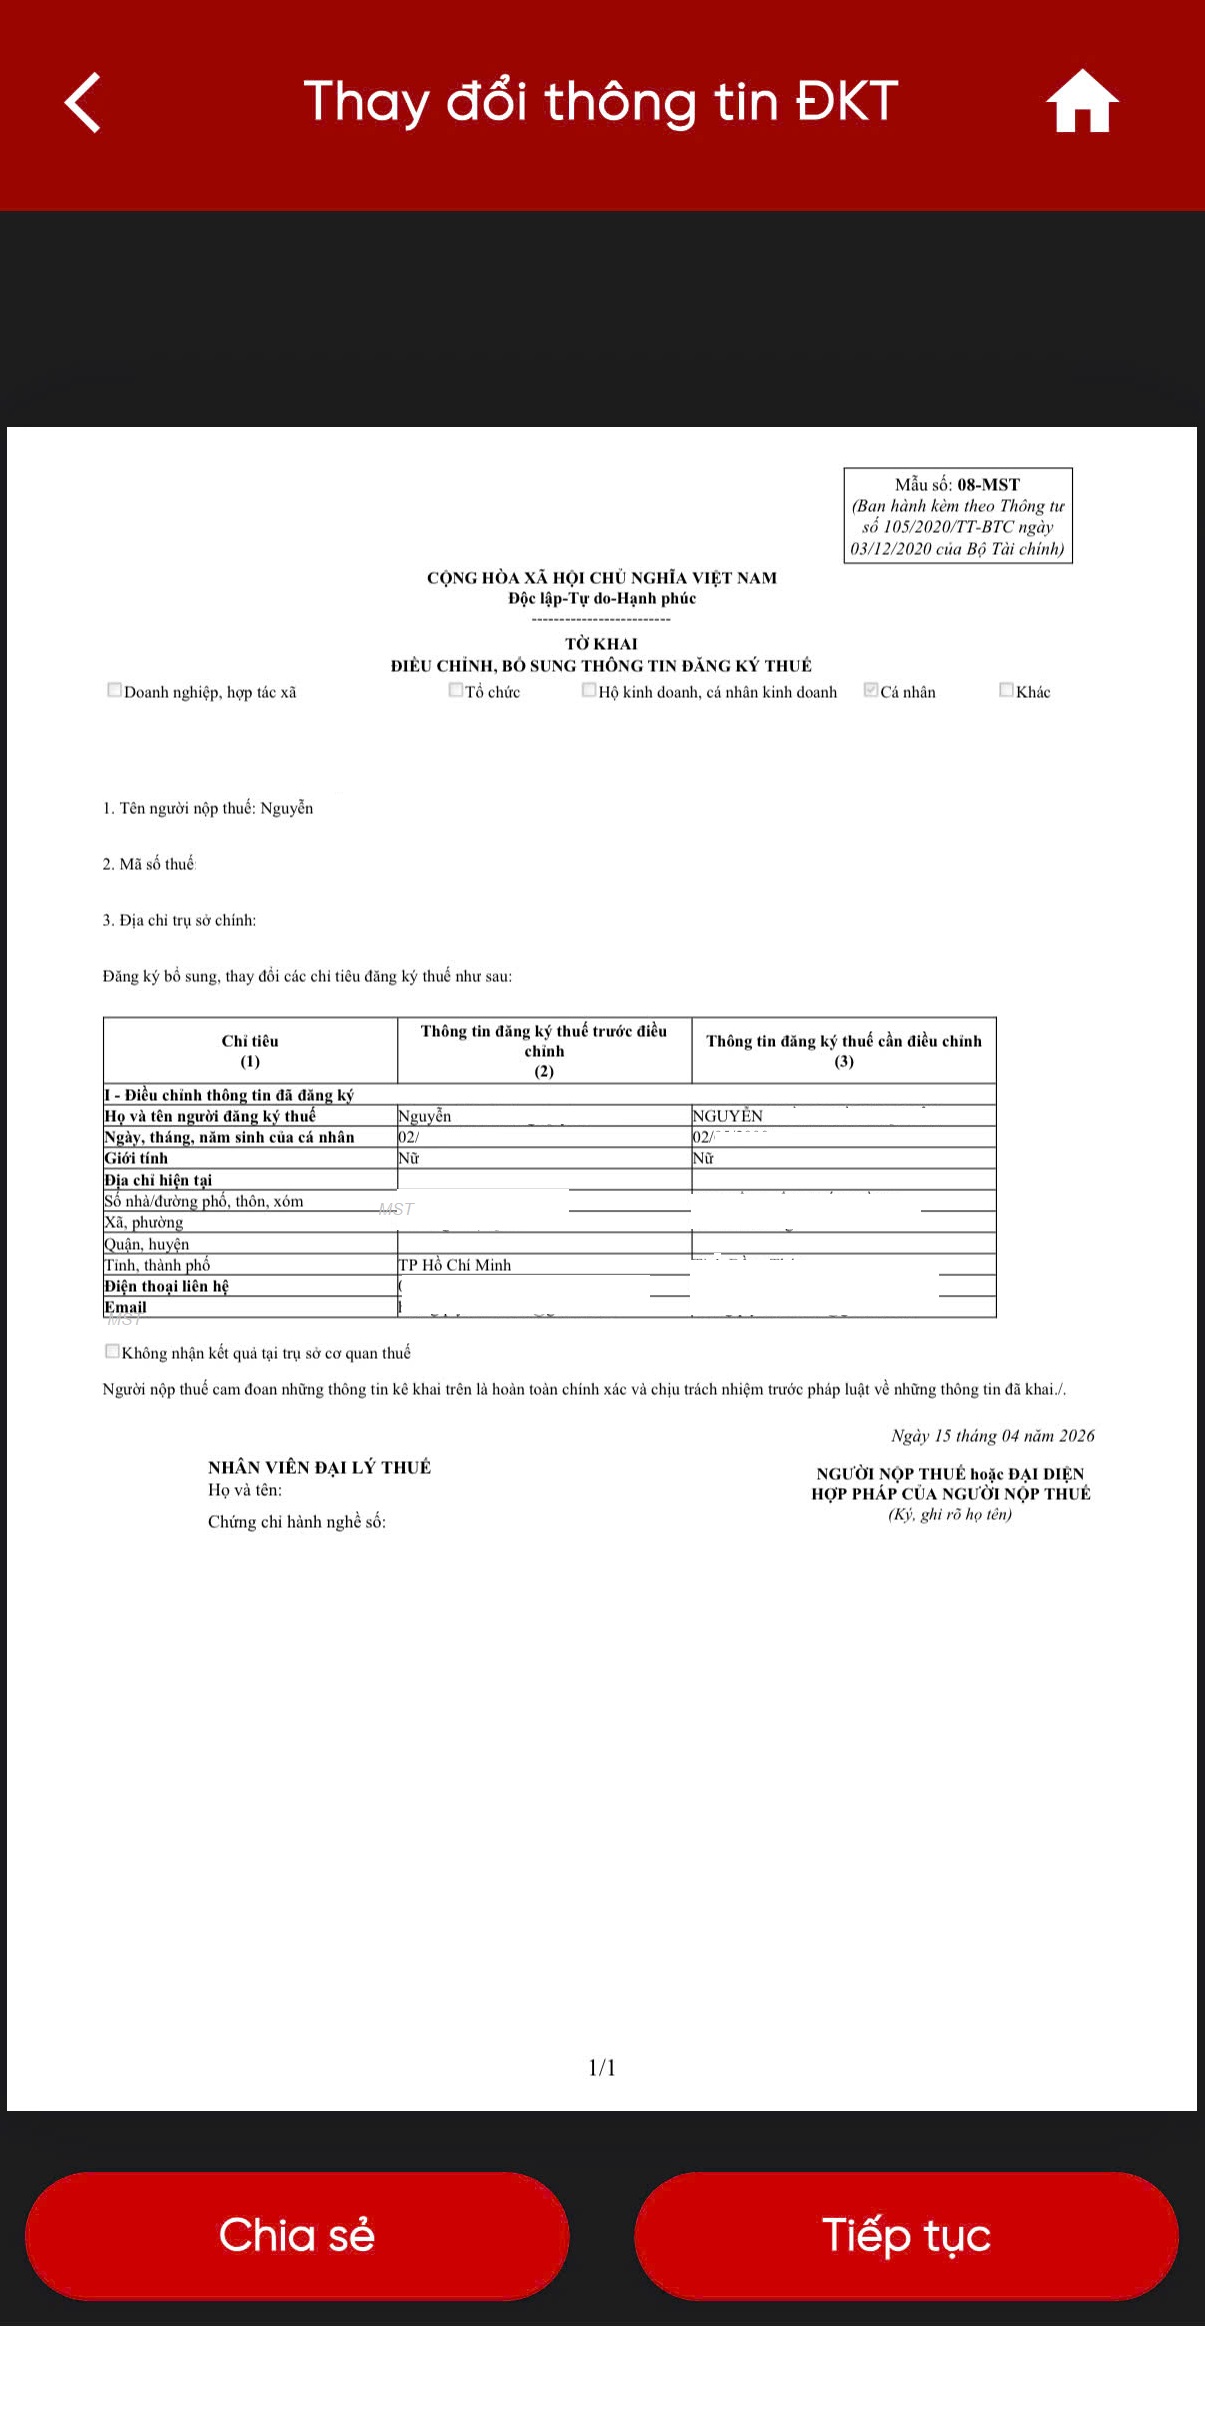
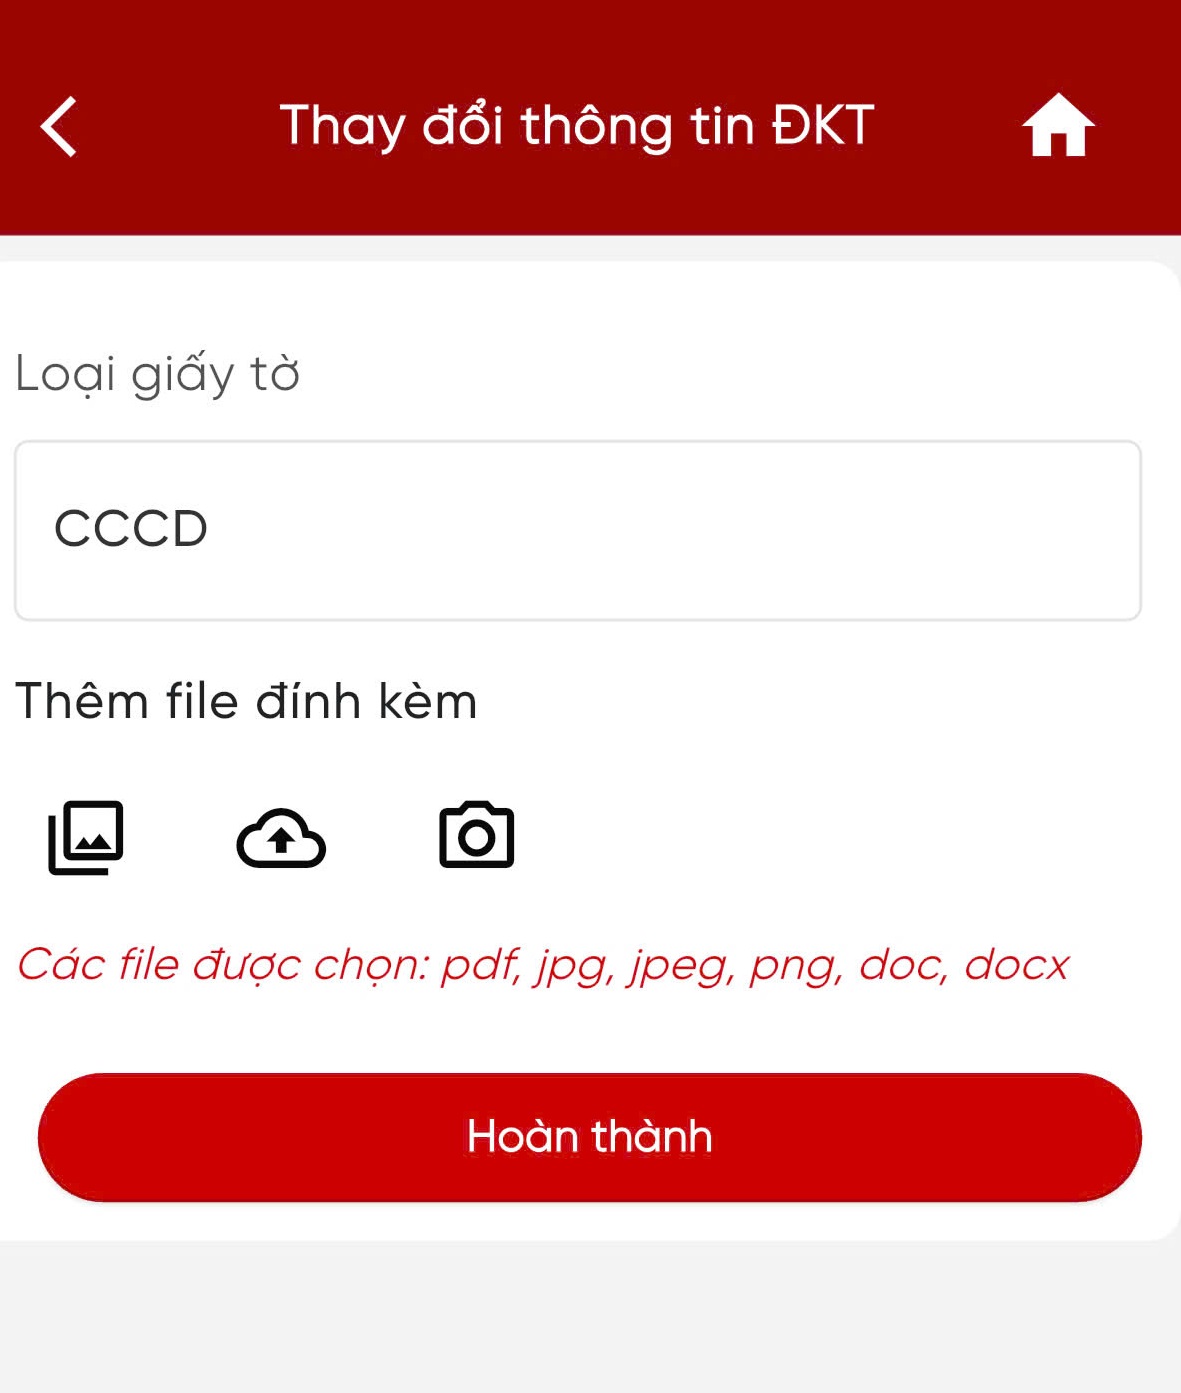
- Tải lên hồ sơ giấy tờ => Hoàn thành tờ khai và nhập mã OTP gửi về điện thoại
Sửa lỗi tên người nộp thuế bị lỗi font chữ trên Etax Mobile như thế nào?
Hành vi nào bị nghiêm cấm liên quan đến sử dụng mã số thuế?
Căn cứ Điều 6 Luật Quản lý thuế 2019 quy định như sau:
Các hành vi bị nghiêm cấm trong quản lý thuế
1. Thông đồng, móc nối, bao che giữa người nộp thuế và công chức quản lý thuế, cơ quan quản lý thuế để chuyển giá, trốn thuế.
2. Gây phiền hà, sách nhiễu đối với người nộp thuế.
3. Lợi dụng để chiếm đoạt hoặc sử dụng trái phép tiền thuế.
4. Cố tình không kê khai hoặc kê khai thuế không đầy đủ, kịp thời, chính xác về số tiền thuế phải nộp.
5. Cản trở công chức quản lý thuế thi hành công vụ.
6. Sử dụng mã số thuế của người nộp thuế khác để thực hiện hành vi vi phạm pháp luật hoặc cho người khác sử dụng mã số thuế của mình không đúng quy định của pháp luật.
7. Bán hàng hóa, cung cấp dịch vụ không xuất hóa đơn theo quy định của pháp luật, sử dụng hóa đơn không hợp pháp và sử dụng không hợp pháp hóa đơn.
8. Làm sai lệch, sử dụng sai mục đích, truy cập trái phép, phá hủy hệ thống thông tin người nộp thuế.
Theo quy định trên, hành vi bị nghiêm cấm liên quan đến sử dụng mã số thuế là hành vi: Sử dụng mã số thuế của người nộp thuế khác để thực hiện hành vi vi phạm pháp luật hoặc cho người khác sử dụng mã số thuế của mình không đúng quy định của pháp luật.
Phân nhóm người nộp thuế dựa trên tiêu chí nào theo Luật Quản lý thuế 2025?
Căn cứ Điều 3 Luật Quản lý thuế 2025 quy định phân nhóm người nộp thuế trong quản lý thuế:
Phân nhóm người nộp thuế trong quản lý thuế
1. Cơ quan thuế thực hiện phân nhóm người nộp thuế theo các tiêu chí quy định tại khoản 2 Điều này để xác định chế độ ưu tiên đối với người nộp thuế trong quản lý thuế, phân bổ nguồn lực quản lý; áp dụng biện pháp quản lý thuế, giám sát thực hiện nghĩa vụ thuế, quy trình nghiệp vụ quản lý thuế phù hợp với từng phân nhóm người nộp thuế; áp dụng phương pháp phân tích và đánh giá mức độ rủi ro về thuế, mức độ tuân thủ pháp luật về thuế của người nộp thuế và lịch sử tuân thủ pháp luật của người nộp thuế.
2. Tiêu chí phân nhóm người nộp thuế bao gồm:
a) Ngành nghề, lĩnh vực, đặc thù, phương thức hoạt động;
b) Loại hình pháp lý, cơ cấu sở hữu;
c) Quy mô hoạt động, quy mô doanh thu, số nộp ngân sách;
d) Mức độ tuân thủ và lịch sử tuân thủ pháp luật về thuế của người nộp thuế;
đ) Các tiêu chí khác theo quy định của Bộ trưởng Bộ Tài chính.
3. Bộ trưởng Bộ Tài chính quy định chi tiết Điều này.
Như vậy, phân nhóm người nộp thuế dựa trên các tiêu chí sau:
- Ngành nghề, lĩnh vực, đặc thù, phương thức hoạt động;
- Loại hình pháp lý, cơ cấu sở hữu;
- Quy mô hoạt động, quy mô doanh thu, số nộp ngân sách;
- Mức độ tuân thủ và lịch sử tuân thủ pháp luật về thuế của người nộp thuế;
- Các tiêu chí khác theo quy định của Bộ trưởng Bộ Tài chính.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];