Sản phẩm sách giáo khoa có chịu thuế giá trị gia tăng không?
Căn cứ khoản 15 Điều 4 Thông tư 219/2013/TT-BTC được bổ sung bởi khoản 2 Điều 1 Thông tư 26/2015/TT-BTC quy định như sau:
Đối tượng không chịu thuế GTGT
...
15. Xuất bản, nhập khẩu, phát hành báo, tạp chí, bản tin chuyên ngành, sách chính trị, sách giáo khoa, giáo trình, sách văn bản pháp luật, sách khoa học-kỹ thuật, sách in bằng chữ dân tộc thiểu số và tranh, ảnh, áp phích tuyên truyền cổ động, kể cả dưới dạng băng hoặc đĩa ghi tiếng, ghi hình, dữ liệu điện tử; tiền, in tiền.
Báo, tạp chí, bản tin chuyên ngành, bao gồm cả hoạt động truyền trang báo, tạp chí, bản tin chuyên ngành.
Sách chính trị là sách tuyên truyền đường lối chính trị của Đảng và Nhà nước phục vụ nhiệm vụ chính trị theo chuyên đề, chủ đề, phục vụ các ngày kỷ niệm, ngày truyền thống của các tổ chức, các cấp, các ngành, địa phương; các loại sách thống kê, tuyên truyền phong trào người tốt việc tốt; sách in các bài phát biểu, nghiên cứu lý luận của lãnh đạo Đảng và Nhà nước.
Sách giáo khoa là sách dùng để giảng dạy và học tập trong tất cả các cấp từ mầm non đến trung học phổ thông (bao gồm cả sách tham khảo dùng cho giáo viên và học sinh phù hợp với nội dung chương trình giáo dục).
Giáo trình là sách dùng để giảng dạy và học tập trong các trường đại học, cao đẳng, trung học chuyên nghiệp và dạy nghề.
Sách văn bản pháp luật là sách in các văn bản quy phạm pháp luật của Nhà nước.
Sách khoa học-kỹ thuật là sách dùng để giới thiệu, hướng dẫn những kiến thức khoa học, kỹ thuật có quan hệ trực tiếp đến sản xuất và các ngành khoa học, kỹ thuật.
Sách in bằng chữ dân tộc thiểu số bao gồm cả sách in song ngữ chữ phổ thông và chữ dân tộc thiểu số.
Tranh, ảnh, áp phích tuyên truyền cổ động là tranh, ảnh, áp phích, các loại tờ rơi, tờ gấp phục vụ cho mục đích tuyên truyền, cổ động, khẩu hiệu, ảnh lãnh tụ, Đảng kỳ, Quốc kỳ, Đoàn kỳ, Đội kỳ.
Như vậy, khi người tiêu dùng mua sản phẩm là sách giáo khoa thì không phải chịu thuế giá trị gia tăng do sản phẩm sách giao khoa thuộc đối tượng không chịu thuế giá trị gia tăng.
Cập nhật mới: Từ ngày 1/7/2025, Luật Thuế giá trị gia tăng 2024 có hiệu lực, thay thế hoàn toàn Luật Thuế giá trị gia tăng 2008. |
Căn cứ khoản 15 Điều 5 Luật Thuế giá trị gia tăng 2024 quy định đối tượng không chịu thuế GTGT như sau:
Đối tượng không chịu thuế
...
15. Xuất bản, nhập khẩu, phát hành báo, tạp chí, bản tin, đặc san, sách chính trị, sách giáo khoa, giáo trình, sách văn bản pháp luật, sách khoa học - kỹ thuật, sách phục vụ thông tin đối ngoại, sách in bằng chữ dân tộc thiểu số và tranh, ảnh, áp phích tuyên truyền cổ động, kể cả dưới dạng băng hoặc đĩa ghi tiếng, ghi hình, dữ liệu điện tử; tiền, in tiền.
Căn cứ điểm b khoản 8 Điều 4 Nghị định 181/2025/NĐ-CP quy định đối tượng không chịu thuế như sau:
Đối tượng không chịu thuế
Đối tượng không chịu thuế thực hiện theo quy định tại Điều 5 Luật Thuế giá trị gia tăng. Một số trường hợp được quy định chi tiết như sau:
...
8. Xuất bản, nhập khẩu, phát hành báo, tạp chí, bản tin, đặc san, sách chính trị, sách giáo khoa, giáo trình, sách văn bản pháp luật, sách khoa học - kỹ thuật, sách phục vụ thông tin đối ngoại, sách in bằng chữ dân tộc thiểu số và tranh, ảnh, áp phích tuyên truyền cổ động, kể cả dưới dạng băng hoặc đĩa ghi tiếng, ghi hình, dữ liệu điện tử; tiền, in tiền. Trong đó:
...
b) Sách giáo khoa là sách dùng để giảng dạy và học tập trong tất cả các cấp từ mầm non đến trung học phổ thông (bao gồm cả sách tham khảo dùng cho giáo viên và học sinh phù hợp với nội dung chương trình giáo dục).
Như vậy, sách giáo khoa là sách dùng để giảng dạy và học tập trong tất cả các cấp từ mầm non đến trung học phổ thông (bao gồm cả sách tham khảo dùng cho giáo viên và học sinh phù hợp với nội dung chương trình giáo dục) sẽ được miễn thuế TNCN.
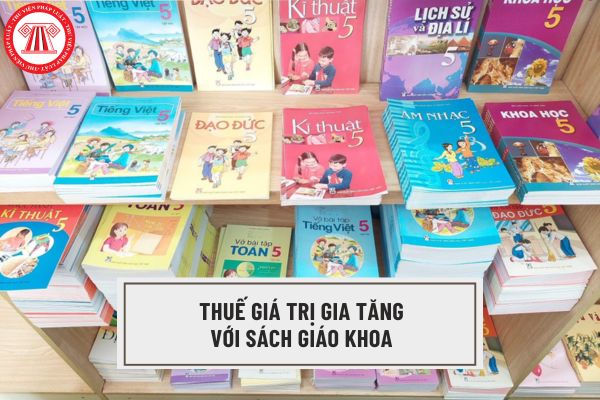
Sách giáo khoa có chịu thuế giá trị gia tăng không? (Hình từ Internet)
Người soạn sách giáo khoa cần đáp ứng những tiêu chuẩn gì?
Căn cứ Điều 11 Thông tư 33/2017/TT-BGDĐT sửa đổi bởi khoản 5 Điều 1 Thông tư 05/2022/TT-BGDĐT và sửa đổi bởi khoản 1 Điều 1 Thông tư 23/2020/TT-BGDĐT quy định như sau:
Tiêu chuẩn cá nhân biên soạn sách giáo khoa
1. Người biên soạn sách giáo khoa phải đáp ứng các tiêu chuẩn sau:
a) Có trình độ được đào tạo từ đại học trở lên theo chuyên ngành phù hợp với môn học, hoạt động giáo dục có sách giáo khoa được biên soạn; am hiểu về khoa học giáo dục; có ít nhất 03 (ba) năm trực tiếp giảng dạy hoặc nghiên cứu về chuyên môn phù hợp với môn học, hoạt động giáo dục có sách giáo khoa được biên soạn.
b) Là công dân Việt Nam, có phẩm chất đạo đức, tư tưởng tốt.
2. Người tham gia biên soạn sách giáo khoa không tham gia thẩm định sách giáo khoa.
Do vậy, cá nhân cần các tiêu chuẩn sau để được biên soạn sách giao khoa là:
- Có trình độ được đào tạo từ đại học trở lên theo chuyên ngành phù hợp với môn học, hoạt động giáo dục có sách giáo khoa được biên soạn; am hiểu về khoa học giáo dục; có ít nhất 03 (ba) năm trực tiếp giảng dạy hoặc nghiên cứu về chuyên môn phù hợp với môn học, hoạt động giáo dục có sách giáo khoa được biên soạn.
- Là công dân Việt Nam, có phẩm chất đạo đức, tư tưởng tốt.
Lưu ý: người tham gia biên soạn sách giáo khoa không tham gia thẩm định sách giáo khoa.
Tuy nhiên, quy định tại Điều 11 Thông tư 33/2017/TT-BGDĐT đã được sửa đổi bởi Khoản 2 Điều 1 Thông tư 26/2024/TT-BGDĐT, cụ thể như sau: |
Tiêu chuẩn cá nhân biên soạn sách giáo khoa
1. Người biên soạn sách giáo khoa có trình độ đào tạo từ đại học trở lên theo chuyên ngành phù hợp với môn học, hoạt động giáo dục có sách giáo khoa được biên soạn; am hiểu về khoa học giáo dục; có ít nhất 03 (ba) năm trực tiếp giảng dạy hoặc nghiên cứu về chuyên môn phù hợp với môn học, hoạt động giáo dục có sách giáo khoa được biên soạn.
2. Là công dân Việt Nam, có phẩm chất đạo đức, tư tưởng tốt.
Do vậy, hiện nay, cá nhân cần các tiêu chuẩn sau để được biên soạn sách giao khoa là:
- Có trình độ đào tạo từ đại học trở lên theo chuyên ngành phù hợp với môn học, hoạt động giáo dục có sách giáo khoa được biên soạn; am hiểu về khoa học giáo dục; có ít nhất 03 (ba) năm trực tiếp giảng dạy hoặc nghiên cứu về chuyên môn phù hợp với môn học, hoạt động giáo dục có sách giáo khoa được biên soạn.
- Là công dân Việt Nam, có phẩm chất đạo đức, tư tưởng tốt.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];