
Mẫu Tờ khai đăng ký thuế cho cá nhân không kinh doanh trực tiếp đăng ký thuế theo Thông tư 90?
Theo Phụ lục II ban hành kèm Thông tư 90/2026/TT-BTC quy định Mẫu Tờ khai đăng ký thuế cho cá nhân không kinh doanh trực tiếp đăng ký thuế là Mẫu số 05-ĐKT.
Theo đó, Mẫu số 05-ĐKT có dạng như sau:
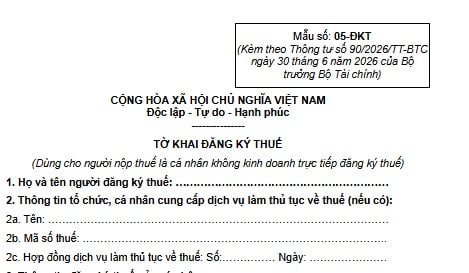
>> Tải về Mẫu số 05-ĐKT - Mẫu Tờ khai đăng ký thuế cho cá nhân không kinh doanh trực tiếp đăng ký thuế.
Xem thêm:
>>> Thời hạn đăng ký thuế lần đầu cho người lao động thay đổi như thế nào theo Nghị định 252?
>>> Công ty có trách nhiệm đăng ký thuế lần đầu cho người lao động không theo Nghị định 252?
>>> Quy định mới về thời hạn đăng ký thuế theo Nghị định 252/2026?
Mẫu Tờ khai đăng ký thuế cho cá nhân không kinh doanh trực tiếp đăng ký thuế theo Thông tư 90? (Hình từ Internet)
Cho thuê nhà có bắt buộc thành lập hộ kinh doanh không?
Căn cứ khoản 3, khoản 4 Điều 82 Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp quy định:
Quyền thành lập hộ kinh doanh
...
3. Hộ gia đình sản xuất nông, lâm, ngư nghiệp, làm muối và những người bán hàng rong, quà vặt, buôn chuyến, kinh doanh lưu động, kinh doanh thời vụ, làm dịch vụ có thu nhập thấp không phải đăng ký hộ kinh doanh, trừ trường hợp kinh doanh các ngành, nghề đầu tư kinh doanh có điều kiện. Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương quy định mức thu nhập thấp áp dụng trên phạm vi địa phương.
4. Trường hợp có nhu cầu thành lập hộ kinh doanh, các đối tượng tại khoản 3 Điều này đăng ký hộ kinh doanh theo quy định tại Nghị định này.
Đồng thời, tham khảo nội dung giải đáp của Cục Thuế tại Hội nghị đối thoại 2025, theo đó Cục Thuế đã có nội dung giải đáp về việc đăng ký hộ kinh doanh đối với cá nhân cho thuê nhà như sau:
- Trường hợp bạn đăng ký thành lập hộ kinh doanh thì ban thực hiện đăng ký thuế theo cơ chế một cửa liên thông cùng với đăng ký kinh doanh theo quy định tại Nghị định số 168/2025/NĐ-CP và Thông tư số 68/2025/TT-BTC.
- Trường hợp bạn không đăng ký thành lập hộ kinh doanh thì bạn thực hiện đăng ký thuế với cơ quan thuế theo quy định tại Thông tư số 86/2024/TT-BTC.
Từ những quy định và nội dung hướng dẫn trên thì cá nhân cho thuê nhà đăng ký hộ kinh doanh nếu có nhu cầu. Đồng nghĩa với việc, pháp luật không quy định bắt buộc đăng ký hộ kinh doanh đối với cá nhân cho thuê nhà. Tuy nhiên:
(1) Trường hợp cá nhân kinh doanh có nhu cầu đăng ký thành lập hộ kinh doanh thì thực hiện đăng ký thuế theo cơ chế một cửa liên thông cùng với đăng ký kinh doanh theo quy định tại Nghị định 168/2025/NĐ-CP và Thông tư 68/2025/TT-BTC.
(2) Trường hợp cá nhân kinh doanh không đăng ký thành lập hộ kinh doanh thì thực hiện đăng ký thuế với cơ quan thuế theo quy định tại Thông tư 86/2024/TT-BTC.
Không kinh doanh nhưng tiền về tài khoản cá nhân lớn thì có phải nộp thuế TNCN không?
Hiện hành, hành lang pháp lý Luật về thuế đã quy định rõ nhưng khoản thu nhập thuộc diện nào thì mới phải nộp thuế TNCN và khoản nào sẽ không thuộc diện phải nộp thuế TNCN.
Hiện tại, chúng ta đang ở ngưỡng đầu năm 2026, khi mà Luật Thuế thu nhập cá nhân 2025 có hiệu lực từ ngày 01/7/2026. Riêng thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ ngày 01/01/2026 (theo Điều 29 Luật Thuế thu nhập cá nhân 2025).
Từ năm 2025 trở về trước, theo Điều 3 Luật Thuế thu nhập cá nhân 2007 được sửa đổi bổ sung bởi Điều 1 Luật Thuế thu nhập cá nhân sửa đổi 2012, Điều 2 Luật Sửa đổi các Luật về thuế 2014, Điều 17 Luật Thuế giá trị gia tăng 2024 thì có 10 khoản thu nhập chịu thuế TNCN nếu tiền về tài khoản cá nhân của mình liên quan đến 10 khoản thu nhập này thì mới phải nộp thuế, bao gồm:
(1) Thu nhập từ kinh doanh;
(2) Thu nhập từ tiền lương, tiền công;
(3) Thu nhập từ đầu tư vốn;
(4) Thu nhập từ chuyển nhượng vốn;
(5) Thu nhập từ chuyển nhượng bất động sản;
(6) Thu nhập từ trúng thưởng;
(7) Thu nhập từ bản quyền;
(8) Thu nhập từ nhượng quyền thương mại;
(9) Thu nhập từ nhận thừa kế;
(10) Thu nhập từ nhận quà tặng.
Và từ ngày 01/01/2026 trở đi, thì tại Điều 3 Luật Thuế thu nhập cá nhân 2025 quy định về thu nhập chịu thuế TNCN đã bổ sung thêm khoản thu nhập khác, cụ thể có 5 khoản như sau:
(1) Thu nhập từ chuyển nhượng tên miền internet quốc gia Việt Nam “.vn”;
(2) Thu nhập từ chuyển nhượng kết quả giảm phát thải khí nhà kính, tín chỉ các bon;
(3) Thu nhập từ chuyển nhượng biển số xe trúng đấu giá theo quy định của pháp luật;
(4) Thu nhập từ chuyển nhượng tài sản số;
(5) Thu nhập từ chuyển nhượng vàng miếng.
Như vậy, từ năm 2026 trở đi, Luật Thuế thu nhập cá nhân 2025 đã mở rộng phạm vi thu nhập thêm 5 khoản và cộng với 10 khoản trước của Luật Thuế thu nhập cá nhân 2007 thì đâu đấy chúng ta sẽ có 15 khoản thu nhập chịu thuế phải nộp thuế TNCN và theo Điều 3 Luật Thuế thu nhập cá nhân 2025 thì cơ cấu thành 10 đầu mục thu nhập chịu thuế.
Như vậy, thì người nộp thuế phải xem lại khoản thu nhập của mình có nằm trong những khoản thu nhập chịu thuế đó không. Nếu như không nằm trong những khoản này thì cơ quan thuế vẫn cho phép người nộp thuế được phép giải trình rõ ràng, minh bạch và không phải nộp thuế TNCN đối với những khoản không nằm trong quy định phải nộp thuế.
Ví dụ: Những khoản chi tiêu gia đình, khoản tiền người thân trong nhà chuyển tiền qua lại với nhau, hay những khoản tiền bạn bè vay mượn thì về bản chất những khoản tiền này không phải nộp thuế TNCN.
Như vậy, không phải những hoản tiền nào về tài khoản cá nhân cũng đều phải nộp thuế TNCN mà cơ quan thuế sẽ xét bản chất của những khoản đó theo quy định pháp luật.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];


































