Hướng dẫn kê khai mẫu 04-ĐKT tờ khai đăng ký thuế dành cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài chi tiết?
Theo đó, mẫu 04-ĐKT tờ khai đăng ký thuế dành cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài được ban hành tại Phụ lục II kèm Thông tư 90/2026/TT-BTC áp dụng từ 01/7/2026 có dạng như sau:
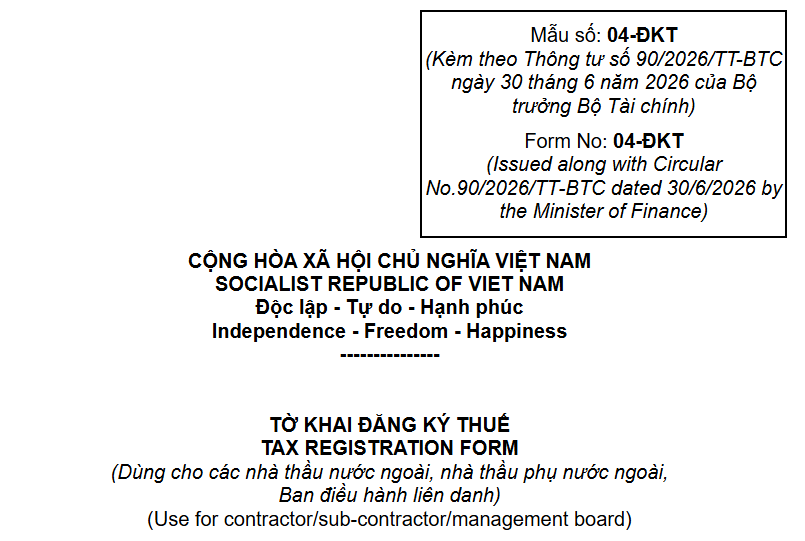
<<Tải về: Mẫu 04-ĐKT>>
Hướng dẫn cách điền mẫu 04-ĐKT tờ khai đăng ký thuế dành cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài:
Người nộp thuế phải tích chọn vào một trong các ô thích hợp trước khi kê khai vào phần thông tin chi tiết, cụ thể như sau:
Contractor/sub-contractor/management board select one of the appropriate boxes before declare detail information, as follows:
- “Kê khai-nộp thuế nhà thầu”: Áp dụng cho trường hợp nhà thầu nước ngoài, nhà thầu phụ nước ngoài, Ban điều hành liên danh trực tiếp kê khai và nộp thuế nhà thầu với cơ quan thuế (thuế GTGT, thuế TNDN theo quy định của pháp luật về thuế nhà thầu nước ngoài và pháp luật về quản lý thuế).
“Contractor tax declartion and payment”: Applicable to the Contractor/sub-contractor/management board direct contractor tax declartion and payment and submit to tax department (VAT, CIT in accordance with the contractor tax law and tax managment law).
- “Kê khai - nộp các loại thuế khác”: Áp dụng cho trường hợp nhà thầu nước ngoài, nhà thầu phụ nước ngoài trực tiếp kê khai thuế thu nhập cá nhân, lệ phí môn bài,... với cơ quan thuế và được Bên Việt Nam kê khai, khấu trừ, nộp thay thuế nhà thầu nước ngoài theo quy định của pháp luật về thuế nhà thầu nước ngoài và pháp luật về quản lý thuế.
“Other tax and fee declartion and payment”: Applicable to the Contractor/sub-contractor/management board direct PIT, other fees declartion and payment and submit to tax department and Vietnamese parties deduct and pay on behalf of contractor/sub-contractor about VAT, CIT in accordance with the contractor tax law and tax managment law.
(1) Tên nhà thầu nước ngoài, nhà thầu phụ nước ngoài, Ban điều hành liên danh: Ghi đầy đủ tên (kể cả viết tắt) của Nhà thầu hoặc Nhà thầu phụ hoặc Ban điều hành liên danh tham gia các hoạt động kinh doanh tại Việt Nam không theo các hình thức quy định tại Luật Đầu tư.
Name of contractor/sub-contractor/management board: Write full name (including abbreviated name) of contractor or sub-contractor or management board doing business in Vietnam under the form not stipulated in the Law of Invesment.
(2) Thông tin tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế (nếu có): Ghi đầy đủ các thông tin của tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế trong trường hợp tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế ký hợp đồng với người nộp thuế để thực hiện thủ tục đăng ký thuế thay cho người nộp thuế theo quy định tại Luật Quản lý thuế 2025.
Information of Tax agent: Write name, TIN, contract (number, date).
(3) Quốc tịch: Ghi rõ quốc tịch của Nhà thầu nước ngoài hoặc Nhà thầu phụ nước ngoài.
Nationality: Fill in clearly the nationality of the contractor/sub-contractor/management board.
(4) Địa chỉ trụ sở chính: Nếu người nộp thuế là cá nhân thì ghi địa chỉ, số điện thoại, số fax nơi cá nhân cư trú.
Nếu người nộp thuế là tổ chức hoặc công ty thì ghi địa chỉ, số điện thoại, số fax nơi đặt trụ sở chính.
Address of head office:
If contractor/sub-contractor is an idividual, fill in address, telephone number, fax number of residency.
If contractor/sub-contractor is an organisation or company, fill in address, telephone number, fax number of the head office.
(5) Địa chỉ văn phòng điều hành tại Việt Nam:
Nếu người nộp thuế là cá nhân thì ghi địa chỉ, số điện thoại, số fax nơi cá nhân cư trú tại Việt Nam để điều hành hoạt động.
Nếu người nộp thuế là các tổ chức hoặc công ty thì ghi địa chỉ, số điện thoại, số fax nơi đặt trụ sở văn phòng điều hành tại Việt Nam.
Address of Management office in Vietnam:
If contractor/sub-contractor is an idividual, fill in address, telephone number, fax number of the individual residing in Vietnam to do business.
If contractor/sub-contractor is an organisation or company, fill in address, telephone number, fax number of the management office in Vietnam.
(6) Giấy phép hoạt động kinh doanh tại Việt Nam: Căn cứ vào giấy phép hoạt động kinh doanh tại Việt Nam do cơ quan quản lý Nhà nước có thẩm quyền cấp (nếu có) để điền vào các chỉ tiêu tương ứng.
Business license in Vietnam: Based on the business license granted by the competent Goverment authority, fill in the relevant items in the form (if any).
(7) Hoạt động tại Việt Nam theo hợp đồng Nhà thầu nước ngoài hoặc Nhà thầu phụ nước ngoài: Căn cứ vào hợp đồng được ký kết mà điền vào các chỉ tiêu cho phù hợp. Chỉ kê khai nếu tích chọn “Kê khai- nộp thuế nhà thầu”.
Contract for contractor/sub-contractor operation in Vietnam: Based on the signed contract, fill in the relevant items in the form if select “Contractor tax declartion and payment”.
(8) Mục tiêu hoạt động tại Việt Nam theo hợp đồng: Ghi cụ thể từng mục tiêu hoạt động của hợp đồng. Chỉ kê khai nếu tích chọn “Kê khai-nộp thuế nhà thầu”.
Contract objectives: Declare each operation objective of the contract concretely if select “Contractor tax declartion and payment”.
(9) Địa điểm tiến hành công việc theo hợp đồng: Ghi cụ thể các địa điểm tiến hành công việc theo hợp đồng. Trong trường hợp tiến hành công việc tại nhiều địa phương khác nhau thì phải kê khai đầy đủ các địa điểm tiến hành công việc tại địa phương đó. Chỉ kê khai nếu tích chọn “Kê khai-nộp thuế nhà thầu”.
Location of business according to the contract: Declare each operation location of the contract concretely. In case of doing business at many different location, contractor/sub-contract has to declare fully the location to do business if select “Contractor tax declartion and payment”.
(10) Thời gian thực hiện hợp đồng: Ghi rõ thời gian thực hiện hợp đồng từ tháng, năm đến tháng, năm. Chỉ kê khai nếu tích chọn “Kê khai-nộp thuế nhà thầu”.
Contract duration: Fill inclearly contract duration from month, year to month, year if select “Contractor tax declartion and payment”.
(11) Nhà thầu phụ nước ngoài: Nếu có các Nhà thầu phụ nước ngoài thực hiện một phần hợp đồng yêu cầu kê khai đầy đủ các Nhà thầu phụ nước ngoài theo bảng kê mẫu số BK04-ĐKT đính kèm tờ khai đăng ký thuế.
Do you have sub-contractor: If there are sub-contractors taking part in the contract, please declare fully in the Sub-contracor form of BK04-ĐKT declare attached.
(12) Thông tin người đại diện của nhà thầu nước ngoài (hoặc nhà thầu phụ nước ngoài): Ghi rõ thông tin về người đại diện của nhà thầu (hoặc nhà thầu phụ).
Declare information of representative of contractor (or sub-contractor)
(13) Phương pháp tính thuế GTGT: Người nộp thuế kê khai thông tin về phương pháp tính thuế GTGT nếu tích chọn vào ô “Kê khai-nộp thuế nhà thầu”.
Declare information of VAT calculation method if select “Contractor tax declartion and payment”
(14) Phương pháp tính thuế TNDN: Người nộp thuế kê khai thông tin về phương pháp tính thuế TNDN nếu tích chọn vào ô “Kê khai-nộp thuế nhà thầu”.
Declare information of CIT calculation method if select “Contractor tax declartion and payment”
(15) Năm tài chính: Người nộp thuế kê khai thông tin về năm tài chính là năm dương lịch. Trường hợp năm tài chính khác năm dương lịch thì kê khai thông tin từ quý bắt đầu đến quý kết thúc năm tài chính và năm tài chính phải tròn 12 tháng.
Declare information of finacial year (From ... to ...) is calendar year. If finacial year is different from calendar year, declare information is from quarter to quarter and finacial year must be full 12 months.
(16) Tài liệu kèm theo: Ghi các tài liệu gửi cho cơ quan thuế kèm theo tờ khai đăng ký thuế.
Attachments: List all documents attached to the Tax Registration Form

Hướng dẫn kê khai mẫu 04-ĐKT tờ khai đăng ký thuế dành cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài chi tiết?
Nhà thầu nước ngoài nào thuộc đối tượng phải đăng ký thuế trực tiếp?
Căn cứ theo khoản 2 Điều 4 Thông tư 90/2026/TT-BTC quy định đối tượng đăng ký thuế trực tiếp với cơ quan thuế như sau:
Đối tượng đăng ký thuế
...
2. Người nộp thuế thuộc đối tượng thực hiện đăng ký thuế trực tiếp với cơ quan thuế, bao gồm:
a) Doanh nghiệp hoạt động trong các lĩnh vực chuyên ngành không phải đăng ký doanh nghiệp qua cơ quan đăng ký kinh doanh theo quy định của pháp luật chuyên ngành (sau đây gọi là tổ chức kinh tế);
b) Đơn vị sự nghiệp, tổ chức kinh tế của lực lượng vũ trang, tổ chức kinh tế của các tổ chức chính trị, chính trị - xã hội, xã hội, xã hội - nghề nghiệp hoạt động kinh doanh theo quy định của pháp luật nhưng không phải đăng ký doanh nghiệp qua cơ quan đăng ký kinh doanh; tổ chức của các nước có chung đường biên giới đất liền với Việt Nam thực hiện hoạt động mua, bán, trao đổi hàng hóa tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu; chi nhánh, văn phòng đại diện của tổ chức nước ngoài tại Việt Nam; tổ hợp tác được thành lập và tổ chức hoạt động theo quy định tại Nghị định số 77/2019/NĐ-CP của Chính phủ về tổ hợp tác nhưng không thuộc trường hợp đăng ký kinh doanh qua cơ quan đăng ký kinh doanh theo quy định tại khoản 2 Điều 107 Luật Hợp tác xã số 17/2023/QH15 (sau đây gọi là tổ chức kinh tế);
c) Tổ chức được thành lập bởi cơ quan có thẩm quyền không có hoạt động sản xuất, kinh doanh nhưng phát sinh nghĩa vụ với ngân sách nhà nước (sau đây gọi là tổ chức khác);
d) Người nộp thuế được hoàn thuế giá trị gia tăng theo quy định của pháp luật về thuế giá trị gia tăng trong các trường hợp (sau đây gọi là tổ chức khác), bao gồm:
...
đ) Tổ chức nước ngoài có phát sinh doanh thu tại Việt Nam thông qua hoạt động kinh doanh trên nền tảng thương mại điện tử theo quy định tại khoản 1 Điều 40 Nghị định số 252/2026/NĐ-CP (sau đây gọi là nhà cung cấp nước ngoài).
Nhà cung cấp nước ngoài không phải thực hiện thủ tục đăng ký thuế trong trường hợp toàn bộ doanh thu phát sinh tại Việt Nam đã được khấu trừ, nộp thay thuế;
e) Cá nhân không cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử không có chức năng đặt hàng trực tuyến và chức năng thanh toán theo quy định tại Điều 42 Nghị định số 252/2026/NĐ-CP;
g) Tổ chức nước ngoài không có tư cách pháp nhân tại Việt Nam (trừ nhà cung cấp nước ngoài quy định tại điểm đ khoản này), cá nhân nước ngoài hành nghề độc lập kinh doanh tại Việt Nam (trừ cá nhân không cư trú quy định tại điểm e khoản này) phù hợp với pháp luật Việt Nam có thu nhập phát sinh tại Việt Nam hoặc có phát sinh nghĩa vụ thuế tại Việt Nam (sau đây gọi là nhà thầu nước ngoài, nhà thầu phụ nước ngoài);
h) Doanh nghiệp, tổ chức, cá nhân có trách nhiệm khấu trừ và nộp thay số thuế đã khấu trừ của người nộp thuế khác (sau đây gọi là tổ chức, cá nhân khấu trừ nộp thay) trong các trường hợp sau:
...
Căn cứ quy định trên, tổ chức nước ngoài không có tư cách pháp nhân tại Việt Nam (trừ nhà cung cấp nước ngoài quy định tại điểm đ khoản 2 Điều 4 Thông tư 90/2026/TT-BTC), cá nhân nước ngoài hành nghề độc lập kinh doanh tại Việt Nam (trừ cá nhân không cư trú quy định tại điểm e khoản 2 Điều 4 Thông tư 90/2026/TT-BTC) phù hợp với pháp luật Việt Nam có thu nhập phát sinh tại Việt Nam hoặc có phát sinh nghĩa vụ thuế tại Việt Nam (sau đây gọi là nhà thầu nước ngoài, nhà thầu phụ nước ngoài) phải đăng ký thuế trực tiếp với cơ quan thuế.
Công thức tính thuế TNDN của nhà thầu nước ngoài?
Căn cứ theo quy định tại khoản 3 Điều 7 Thông tư 20/2026/TT-BTC quy định về thuế thu nhập doanh nghiệp đối với doanh nghiệp nước ngoài kinh doanh tại Việt Nam quy định tại Điều 2, khoản 4 Điều 3 và khoản 3 Điều 12 của Nghị định 320/2025/NĐ-CP thì nhà thầu nước ngoài nộp thuế TNDN theo công thức sau đây:
Số thuế TNDN nhà thầu nước ngoài phải nộp | = | Doanh thu tính thuế TNDN | X | Tỷ lệ % trên doanh thu tính thuế TNDN |
Trong đó:
- Doanh thu tính thuế TNDN là toàn bộ doanh thu mà nhà thầu nước ngoài, nhà thầu phụ nước ngoài nhận được, chưa trừ các khoản thuế phải nộp
- Doanh thu tính thuế TNDN được tính bao gồm cả các khoản chi phí do bên Việt Nam trả thay nhà thầu nước ngoài, nhà thầu phụ nước ngoài (nếu có)
- Tỷ lệ % trên doanh thu tính thuế TNDN áp dụng theo quy định tại khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];