Mẫu đề nghị hoàn trả khoản hỗ trợ giảm tiền thuê lại đất theo Nghị định 20?
Căn cứ theo Phụ lục I ban hành kèm Nghị định 20/2026/NĐ-CP quy định Mẫu đề nghị hoàn trả khoản hỗ trợ giảm tiền thuê lại đất có dạng như sau:
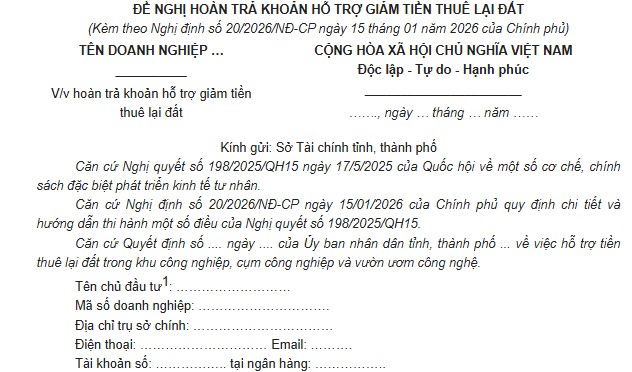
Tải về Mẫu đề nghị hoàn trả khoản hỗ trợ giảm tiền thuê lại đất.
Mẫu đề nghị hoàn trả khoản hỗ trợ giảm tiền thuê lại đất theo Nghị định 20? (Hình từ Internet)
Điều kiện để được hoàn trả khoản hỗ trợ giảm tiền thuế lại đất tại khu công nghiệp là gì?
Theo Điều 5 Nghị định 20/2026/NĐ-CP quy dịnh về hoàn trả khoản hỗ trợ giảm tiền thuê lại đất tại khu công nghiệp, cụm công nghiệp, vườn ươm công nghệ theo quy định tại khoản 6 Điều 7 Nghị quyết 198/2025/QH15 như sau:
Hoàn trả khoản hỗ trợ giảm tiền thuê lại đất tại khu công nghiệp, cụm công nghiệp, vườn ươm công nghệ theo quy định tại khoản 6 Điều 7 Nghị quyết số 198/2025/QH15
1. Ủy ban nhân dân cấp tỉnh công khai thông tin trên cổng thông tin, trang thông tin điện tử của cơ quan mình về mức giảm tiền thuê lại đất theo quy định tại khoản 6 Điều 7 Nghị quyết số 198/2025/QH15 dành cho các đối tượng quy định tại khoản 3 Điều này.
2. Đối tượng và điều kiện hoàn trả: Chủ đầu tư dự án đầu tư và kinh doanh kết cấu hạ tầng khu công nghiệp, cụm công nghiệp, vườn ươm công nghệ (sau đây gọi là chủ đầu tư) được hoàn trả khoản hỗ trợ đã giảm tiền thuê lại đất khi đáp ứng đầy đủ các điều kiện sau:
a) Có quỹ đất dành cho doanh nghiệp quy định tại khoản 3 Điều này thuê lại đất theo quyết định của Ủy ban nhân dân cấp tỉnh;
b) Đã ký hợp đồng cho thuê đất với doanh nghiệp quy định tại khoản 3 Điều này, trong đó bao gồm thông tin giá cho thuê lại đất đã được giảm theo quy định tại khoản 6 Điều 7 Nghị quyết số 198/2025/QH15;
c) Đã được doanh nghiệp quy định tại khoản 3 Điều này thanh toán tiền thuê lại đất theo hợp đồng trong năm đề nghị hoàn trả. Thời điểm chủ đầu tư đề nghị hoàn trả tiền thuê lại đất không quá 12 tháng kể từ thời điểm các bên thực hiện thanh toán tiền thuê lại đất theo hợp đồng cho thuê đất đã ký.
3. Đối tượng hỗ trợ: Các doanh nghiệp thuê lại đất trong khu công nghiệp, cụm công nghiệp, vườn ươm công nghệ (sau đây gọi là doanh nghiệp được hỗ trợ) bao gồm:
a) Doanh nghiệp được cấp Giấy chứng nhận doanh nghiệp công nghệ cao theo quy định của pháp luật công nghệ cao và thuộc loại hình kinh tế tư nhân theo quy định của pháp luật về thống kê;
b) Doanh nghiệp nhỏ và vừa theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa và các văn bản hướng dẫn;
c) Doanh nghiệp khởi nghiệp sáng tạo được công nhận theo quy định của Luật Khoa học, công nghệ và đổi mới sáng tạo và các văn bản hướng dẫn.
...
Như vậy, theo quy định trên, chủ đầu tư dự án đầu tư và kinh doanh kết cấu hạ tầng khu công nghiệp, cụm công nghiệp, vườn ươm công nghệ sẽ được hoàn trả khoản hỗ trợ đã giảm tiền thuê lại đất nếu đáp ứng các điều kiện sau:
- Có quỹ đất dành cho doanh nghiệp quy định tại khoản 3 Điều 5 Nghị định 20/2026/NĐ-CP thuê lại đất theo quyết định của Ủy ban nhân dân cấp tỉnh;
- Đã ký hợp đồng cho thuê đất với doanh nghiệp quy định tại khoản 3 Điều này, trong đó bao gồm thông tin giá cho thuê lại đất đã được giảm theo quy định tại khoản 6 Điều 7 Nghị quyết 198/2025/QH15;
- Đã được doanh nghiệp quy định tại khoản 3 Điều này thanh toán tiền thuê lại đất theo hợp đồng trong năm đề nghị hoàn trả. Thời điểm chủ đầu tư đề nghị hoàn trả tiền thuê lại đất không quá 12 tháng kể từ thời điểm các bên thực hiện thanh toán tiền thuê lại đất theo hợp đồng cho thuê đất đã ký.
Dự án đầu tư mới tại khu công nghiệp có được hưởng ưu đãi thuế TNDN từ ngày 01/10/2025 nữa không?
Trước đây, theo Điều 14 Luật Thuế thu nhập doanh nghiệp 2008, được sửa đổi, bổ sung bởi khoản 8 Điều 1 Luật thuế thu nhập doanh nghiệp sửa đổi năm 2013 có quy định như sau:
Ưu đãi về thời gian miễn thuế, giảm thuế
1. Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới quy định tại khoản 1, điểm a khoản 2 Điều 13 của Luật này và doanh nghiệp công nghệ cao, doanh nghiệp nông nghiệp ứng dụng công nghệ cao được miễn thuế tối đa không quá bốn năm và giảm 50% số thuế phải nộp tối đa không quá chín năm tiếp theo.
2. Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới quy định tại khoản 3 Điều 13 của Luật này và thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới tại khu công nghiệp, trừ khu công nghiệp thuộc địa bàn có điều kiện kinh tế - xã hội thuận lợi theo quy định của pháp luật được miễn thuế tối đa không quá hai năm và giảm 50% số thuế phải nộp tối đa không quá bốn năm tiếp theo.
...
Tuy nhiên, hiện nay theo khoản 3 Điều 12 Luật Thuế thu nhập doanh nghiệp 2025 có quy định về các địa bàn được hưởng thuế TNDN bao gồm:
Nguyên tắc, đối tượng áp dụng ưu đãi thuế thu nhập doanh nghiệp
...
3. Địa bàn ưu đãi thuế thu nhập doanh nghiệp do Chính phủ quy định, bao gồm:
a) Địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn;
b) Địa bàn có điều kiện kinh tế - xã hội khó khăn;
c) Khu kinh tế, khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao, khu công nghệ số tập trung.
...
Vì vậy, từ ngày 01/10/2025, các khu công nghiệp không còn được hưởng ưu đãi theo địa bàn.
Đồng nghĩa với việc các dự án đầu tư mới/ dự án đầu tư mới trong khu công nghiệp không còn được hưởng ưu đãi miễn thuế trong 02 năm và giảm thuế trong 04 năm.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];