Mã tiểu mục nộp thuế xuất khẩu mới nhất năm 2026 là mã gì?
>>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Thuế TNCN 2025. >>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Thuế GTGT 2025. >>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Quản lý thuế 2025. |
Căn cứ theo Điều 4 Thông tư 130/2025/TT-BTC quy định phân loại mục lục ngân sách nhà nước theo “Mục và Tiểu mục" như sau:
Phân loại mục lục ngân sách nhà nước theo “Mục và Tiểu mục"
1. Nội dung phân loại
a) Mục dùng để phân loại các khoản thu, chi ngân sách nhà nước căn cứ nội dung kinh tế theo các chính sách, chế độ thu, chi ngân sách nhà nước.
Các Mục có tính chất giống nhau theo yêu cầu quản lý được tập hợp thành Tiều nhóm.
Các Tiểu nhóm có tính chất giống nhau theo yêu cầu quản lý được tập hợp thành Nhóm.
b) Tiểu mục là phân loại chi tiết của Mục, dùng để phân loại các khoản thu, chi ngân sách nhà nước chi tiết theo các đối tượng quản lý trong từng Mục.
....
Theo đó, Mục dùng để phân loại các khoản thu, chi ngân sách nhà nước căn cứ nội dung kinh tế theo các chính sách, chế độ thu, chi ngân sách nhà nước.
Tiểu mục là phân loại chi tiết của Mục, dùng để phân loại các khoản thu, chi ngân sách nhà nước chi tiết theo các đối tượng quản lý trong từng Mục.
Đồng thời, Phụ lục 3 Thông tư 130/2025/TT-BTC ban hành kèm theo Danh mục mã mục tiểu mục, trong đó mã tiểu mục nộp thuế xuất khẩu mới nhất năm 2026 như sau:
Mục | 1850 |
| Thuế xuất khẩu |
|
Tiểu mục |
| 1851 | Thuế xuất khẩu |
|
|
| 1852 | Thuế xuất khẩu qua biên giới đất liền |
|
Như vậy, mã tiểu mục nộp thuế xuất khẩu mới nhất năm 2026 là mã 1851.
Xem thêm:
>> Hồ sơ hải quan đối với hàng hóa xuất khẩu theo Thông tư 121 từ 01/02/2026 gồm giấy tờ gì?
>> Tải Phụ lục 3 Thông tư 130/2025/TT-BTC danh mục mã mục tiểu mục mới nhất?
Mã tiểu mục nộp thuế xuất khẩu mới nhất năm 2026 là mã gì? (Hình từ Internet)
Tải file excel Biểu thuế xuất khẩu sửa đổi theo Nghị định 260?
Ngày 10/10/2025, Chính phủ đã ban hành Nghị định 260/2025/NĐ-CP sửa đổi mức thuế suất thuế xuất khẩu đối với một số mặt hàng thuộc nhóm 71.13, 71.14 và 71.15 tại Biểu thuế xuất khẩu theo Danh mục mặt hàng chịu thuế ban hành kèm theo Nghị định 26/2023/NĐ-CP ngày 31 tháng 5 năm 2023 của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan.
Tại Phụ lục ban hành kèm theo Nghị định 260/2025/NĐ-CP sửa đổi mức thuế suất thuế xuất khẩu đối với một số mặt hàng thuộc nhóm 71.13, 71.14 và 71.15 tại Phụ lục 1 ban hành kèm theo Nghị định 26/2023/NĐ-CP.
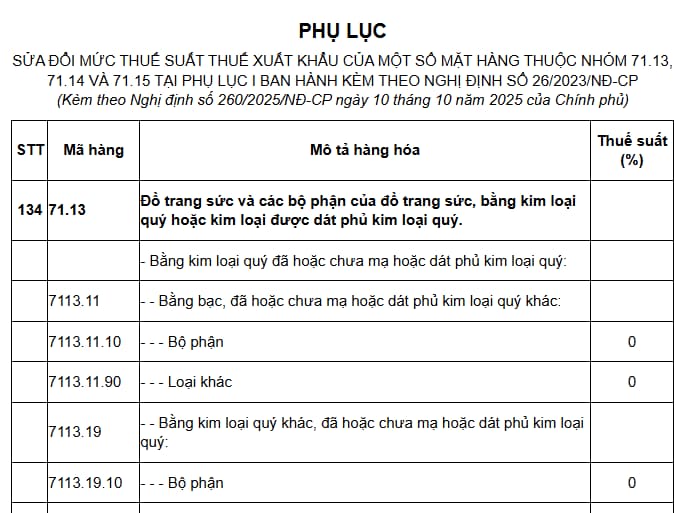
Tải về file excel Biểu thuế xuất khẩu 2025 sửa đổi theo Nghị định 260/2025/NĐ-CP.
Ai phải nộp thuế xuất khẩu theo quy định hiện hành?
Căn cứ quy định tại Điều 3 Luật Thuế xuất khẩu, nhập khẩu 2016 quy định ngườii nộp thuế xuất khẩu bao gồm:
(1) Các cá nhân, tổ chức sở hữu hàng hóa xuất khẩu hoặc nhập khẩu, chịu trách nhiệm nộp thuế.
(2) Các tổ chức thực hiện các giao dịch xuất khẩu, nhập khẩu dưới hình thức ủy thác cũng phải nộp thuế.
(3) Những người xuất cảnh hoặc nhập cảnh mà mang theo hàng hóa xuất khẩu, nhập khẩu, gửi hoặc nhận hàng qua cửa khẩu, biên giới Việt Nam cũng có nghĩa vụ nộp thuế.
(4) Người được ủy quyền, bảo lãnh và nộp thuế thay cho người nộp thuế:
- Đại lý làm thủ tục hải quan
- Doanh nghiệp cung cấp dịch vụ bưu chính, chuyển phát nhanh quốc tế
- Tổ chức tín dụng hoặc tổ chức khác
- Người được ủy quyền nộp thuế thay cho chủ hàng hóa
- Chi nhánh của doanh nghiệp (nếu được ủy quyền nộp thuế thay cho doanh nghiệp);
- Người khác được ủy quyền nộp thuế thay cho người nộp thuế theo quy định pháp luật.
(5) Người thu mua, vận chuyển hàng hóa trong định mức miễn thuế của cư dân biên giới nhưng không sử dụng cho sản xuất, tiêu dùng, mà đem bán tại thị trường trong nước cũng phải nộp thuế.
(6) Người có hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng không chịu thuế, miễn thuế nhưng sau đó có sự thay đổi, chuyển sang đối tượng chịu thuế thì cũng phải nộp thuế theo quy định.
(7) Trường hợp khác theo quy định của pháp luật.
Hàng hóa được giảm thuế xuất khẩu khi nào?
Căn cứ khoản 1 Điều 32 Nghị định 134/2016/NĐ-CP quy định như sau:
Giảm thuế xuất khẩu, thuế nhập khẩu
1. Hàng hóa xuất khẩu, nhập khẩu đang trong quá trình giám sát của cơ quan hải quan theo quy định tại Luật hải quan năm 2014 và các văn bản hướng dẫn thi hành, nếu bị hư hỏng, mất mát do nguyên nhân khách quan được giảm thuế theo quy định tại khoản 1 Điều 18 Luật thuế xuất khẩu, thuế nhập khẩu.
...
Như vậy, hàng hóa sẽ được giảm thuế xuất khẩu khi đáp ứng đồng thời 02 điều kiện sau:
(1) Hàng hóa xuất khẩu, nhập khẩu đang trong quá trình giám sát của cơ quan hải quan theo quy định tại Luật Hải quan 2014 và các văn bản hướng dẫn thi hành.
(2) Bị hư hỏng, mất mát do nguyên nhân khách quan
Khi đáp ứng 2 điều kiện trên, hàng hóa sẽ được giảm thuế theo quy định tại khoản 1 Điều 18 Luật thuế xuất khẩu, thuế nhập khẩu 2016.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];