
Kiểm tra tình trạng tờ khai thuế đã nộp cho cơ quan thuế ở đâu?
Hiện nay có thể xem tình trạng tờ khai thuế đã nộp cho cơ quan thuế bằng cách tra cứu tờ khai thuế đã nộp ở trang Thuế điện tử của Tổng cục Thuế.
Theo đó, cách xem tình trạng tờ khai thuế đã nộp cho cơ quan thuế như sau:
Bước 1: Truy cập trang web Thuế điện tử
Truy cập vào trang Thuế điện tử của Tổng cục Thuế tại địa chỉ: https://thuedientu.gdt.gov.vn.
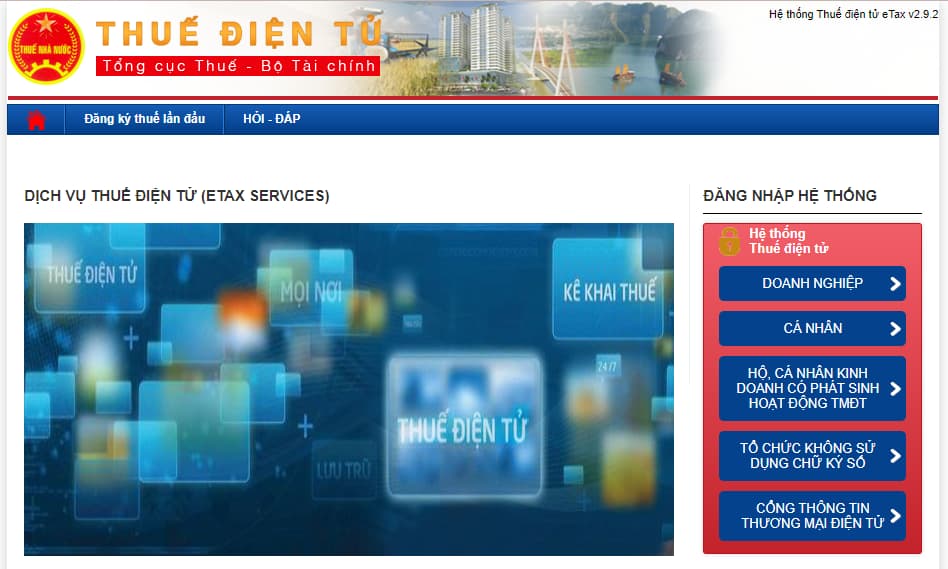
Bước 2: Đăng nhập tài khoản
Đối với cá nhân: Chọn mục "Cá nhân" và đăng nhập bằng mã số thuế cùng mật khẩu.
Đối với doanh nghiệp: Chọn mục "Doanh nghiệp" và đăng nhập bằng chữ ký số hoặc mã số thuế và mật khẩu.
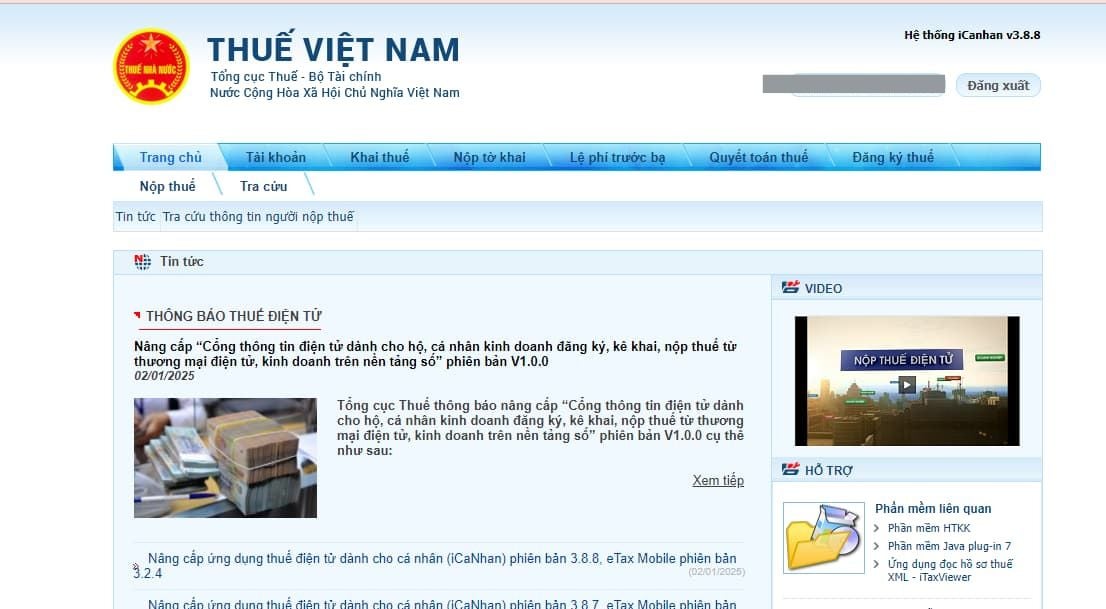
Bước 3: Chọn mục "Khai thuế"
Sau khi đăng nhập thành công, tìm và chọn mục "Khai thuế" trên thanh menu.
Bước 4: Tra cứu tờ khai thuế
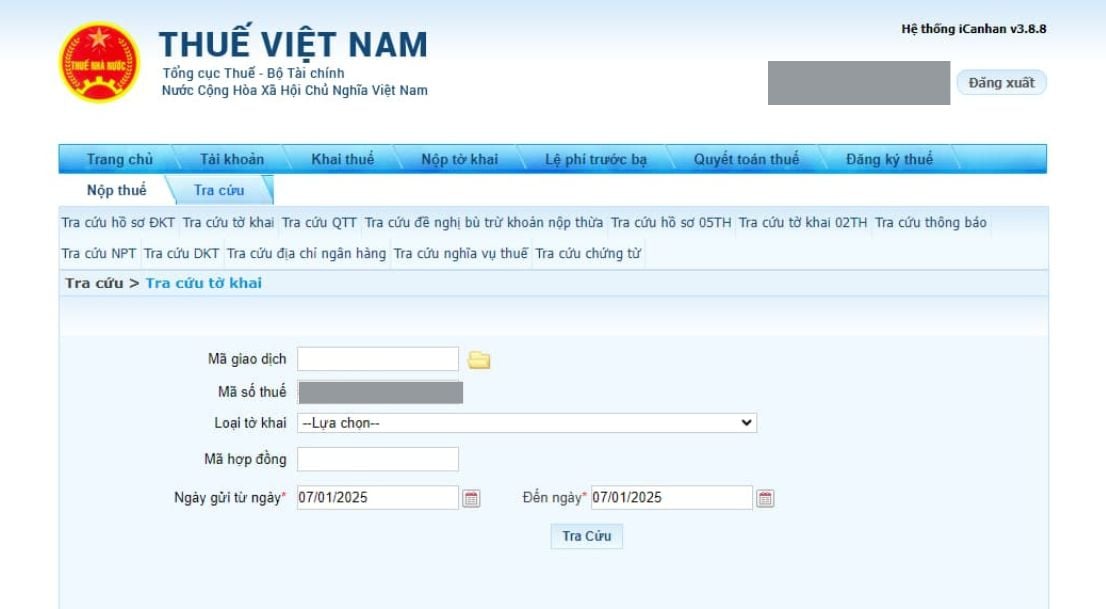
Trong phần "Khai thuế", chọn mục "Tra cứu" để tra cứu các tờ khai đã nộp.
Chọn loại tờ khai cần xem, ví dụ: Tờ khai thuế TNCN, Tờ khai thuế GTGT, Tờ khai thuế TNDN, v.v.
Xác định khoảng thời gian muốn tra cứu để tìm tờ khai trong thời gian tương ứng.
Nhấn nút "Tra cứu" để hiển thị danh sách các tờ khai đã nộp.
Lưu ý: Hướng dẫn trên thực hiện tại Hệ thống iCanhan.
Xem tình trạng tờ khai thuế đã nộp cho cơ quan thuế ở đâu? (Hình từ Internet)
Khai sai các chỉ tiêu trên tờ khai thuế bị phạt bao nhiêu tiền?
Theo khoản 2 Điều 12 Nghị định 125/2020/NĐ-CP quy định về xử phạt hành vi khai sai, khai không đầy đủ các nội dung trong hồ sơ thuế không dẫn đến thiếu số tiền thuế phải nộp hoặc không dẫn đến tăng số tiền thuế được miễn, giảm, hoàn như sau:
Xử phạt hành vi khai sai, khai không đầy đủ các nội dung trong hồ sơ thuế không dẫn đến thiếu số tiền thuế phải nộp hoặc không dẫn đến tăng số tiền thuế được miễn, giảm, hoàn
1. Phạt tiền từ 500.000 đồng đến 1.500.000 đồng đối với hành vi khai sai, khai không đầy đủ các chỉ tiêu trong hồ sơ thuế nhưng không liên quan đến xác định nghĩa vụ thuế, trừ hành vi quy định tại khoản 2 Điều này.
2. Phạt tiền từ 1.500.000 đồng đến 2.500.000 đồng đối với hành vi khai sai, khai không đầy đủ các chỉ tiêu trên tờ khai thuế, các phụ lục kèm theo tờ khai thuế nhưng không liên quan đến xác định nghĩa vụ thuế.
3. Phạt tiền từ 5.000.000 đồng đến 8.000.000 đồng đối với một trong các hành vi sau đây:
a) Khai sai, khai không đầy đủ các chỉ tiêu liên quan đến xác định nghĩa vụ thuế trong hồ sơ thuế;
b) Hành vi quy định tại khoản 3 Điều 16; khoản 7 Điều 17 Nghị định này.
4. Biện pháp khắc phục hậu quả:
a) Buộc khai lại và nộp bổ sung các tài liệu trong hồ sơ thuế đối với hành vi quy định tại khoản 1, 2 và điểm a khoản 3 Điều này;
b) Buộc điều chỉnh lại số lỗ, số thuế giá trị gia tăng đầu vào được khấu trừ chuyển kỳ sau (nếu có) đối với hành vi quy định tại khoản 3 Điều này.
Đồng thời, khoản 5 Điều 5 Nghị định 125/2020/NĐ-CP quy định về nguyên tắc xử phạt vi phạm hành chính về thuế, hóa đơn như sau:
Nguyên tắc xử phạt vi phạm hành chính về thuế, hóa đơn
...
5. Đối với cùng một hành vi vi phạm hành chính về thuế, hóa đơn thì mức phạt tiền đối với tổ chức bằng 02 lần mức phạt tiền đối với cá nhân, trừ mức phạt tiền đối với hành vi quy định tại Điều 16, Điều 17 và Điều 18 Nghị định này.
Ngoài ra, tại điểm a khoản 4 Điều 7 Nghị định 125/2020/NĐ-CP quy định về hình thức xử phạt, biện pháp khắc phục hậu quả và nguyên tắc áp dụng mức phạt tiền khi xử phạt vi phạm hành chính về thuế, hóa đơn như sau:
Hình thức xử phạt, biện pháp khắc phục hậu quả và nguyên tắc áp dụng mức phạt tiền khi xử phạt vi phạm hành chính về thuế, hóa đơn
...
4. Nguyên tắc áp dụng mức phạt tiền
a) Mức phạt tiền quy định tại Điều 10, 11, 12, 13, 14, 15, khoản 1, 2 Điều 19 và Chương III Nghị định này là mức phạt tiền áp dụng đối với tổ chức.
Đối với người nộp thuế là hộ gia đình, hộ kinh doanh áp dụng mức phạt tiền như đối với cá nhân.
...
Như vậy, khai sai các chỉ tiêu trên tờ khai thuế thì sẽ bị phạt từ 1,5 - 2 triệu đồng đối với tổ chức, đối với cá nhân, hộ gia đình, hộ kinh doanh sẽ bị phạt tiền từ 750 nghìn - 1 triệu đồng.
Ngoài ra, người vi phạm còn bị buộc khai lại và nộp bổ sung các tài liệu trong hồ sơ thuế
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];

































