HOẢ TỐC: Công văn 1825/BCT-TTTN Thông báo điều chỉnh giá bán xăng dầu áp dụng từ 23h ngày 19/03/2026?
HOT: Chính thức thống nhất tăng thêm từ 1.250.000 đồng đến 1.750.000 đồng mức hưởng trợ cấp thất nghiệp
CẬP NHẬT: Tết Âm lịch năm 2027: rơi vào thứ mấy, ngày mấy? Còn bao nhiêu ngày nữa đến Tết?
Mới đây ngày 19/03/2026, Bộ Công thương vừa có Công văn 1825/BCT-TTTN hoả tốc Thông báo điều chỉnh giá bán xăng dầu áp dụng từ 23h ngày 19/03/2026.
>> Tải về Công văn 1825/BCT-TTTN năm 2026
Cụ thể, Công văn 1825/BCT-TTTN Thông báo điều chỉnh giá bán xăng dầu áp dụng từ 23h ngày 19/03/2026 như sau:
Sau khi thực hiện việc trích lập và chi sử dụng Quỹ Bình ổn giá xăng dầu đối với các mặt hàng xăng dầu như trên, kể từ 23h00 ngày 19/3, giá bán các mặt hàng xăng dầu tiêu dùng phổ biến trên thị trường, giá bán lẻ tối đa đối với các mặt hàng xăng dầu được áp dụng áp dụng như sau:
- Xăng E5RON92: không cao hơn 27.177 đồng/lít, tăng 3.673 đồng/lít so với kỳ điều hành trước.
- Xăng RON95-III: không cao hơn 30.690 đồng/lít, tăng 4.115 đồng/lít so với kỳ điều hành trước.
- Dầu điêzen 0.05S: không cao hơn 33.420 đồng/lít, tăng 5.395 đồng/lít so với kỳ điều hành trước.
- Dầu hỏa: không cao hơn 35.926 đồng/lít, tăng 7.994 đồng/lít so với kỳ điều hành trước.
- Dầu madút 180CST 3.5S: không cao hơn 22.189 đồng/kg, tăng 2.528 đồng/lít so với kỳ điều hành trước.
Xem thêm:
>>> Công văn 1825 cập nhật giá xăng dầu Petrolimex từ 0h ngày 20/3/2026 bao nhiêu tiền 1 lít?
>>> Giá xăng 95 ngày 20/3/2026 cập nhật theo Công văn mới bao nhiêu tiền một lít?
>>> Bảng giá xe máy điện phổ biến mới nhất 2026? Xe máy điện có phải chịu lệ phí trước bạ không?
>> Doanh nghiệp có bắt buộc hỗ trợ tiền xăng cho người lao động không?
>>> Giá xăng hôm nay ngày 20/3/2026 30 nghìn được 1 lít không?
>>> Giá xăng 95 Petrolimex ngày 20 3 2026 bao nhiêu một lít?
>> Doanh nghiệp phụ cấp xăng xe cho người lao động được tính chi phí hợp lý tối đa bao nhiêu?
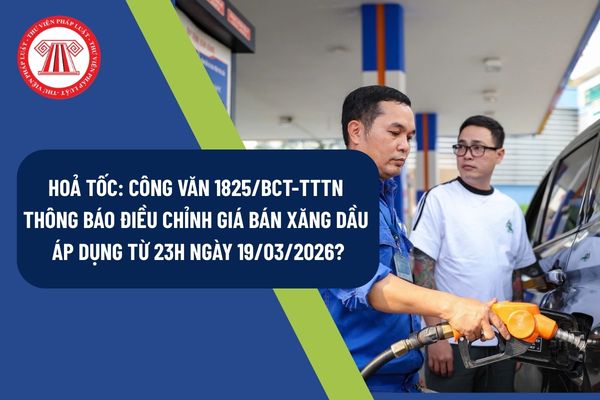
HOẢ TỐC: Công văn 1825/BCT-TTTN Thông báo điều chỉnh giá bán xăng dầu áp dụng từ 23h ngày 19/03/2026? (Hình từ Internet)
Mức thuế nhập khẩu xăng dầu đến hết ngày 30/04/2026 là bao nhiêu?
Theo Điều 2 Nghị định 72/2026/NĐ-CP quy định từ ngày 09/03/2026 cho đến hết ngày 30/04/2026 Nghị định 72/2026/NĐ-CP sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu tại Biểu thuế nhập khẩu ưu đãi kèm theo Nghị định 26/2023/NĐ-CP về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan sẽ được áp dụng.
Theo đó từ ngày 09/03/2026 cho đến hết ngày 30/04/2026 mức thuế nhập khẩu xăng dầu sẽ áp dụng theo quy định tại Nghị định 72/2026/NĐ-CP.
Cụ thể căn cứ theo nội dung tại phụ lục II ban hành kèm theo Nghị định 72/2026/NĐ-CP thì mức thuế nhập khẩu xăng dầu hiện nay như sau:
Mã hàng | Mô tả hàng hóa | Thuế suất (%) |
27.07 | Dầu và các sản phẩm khác từ chưng cất hắc ín than đá ở nhiệt độ cao; các sản phẩm tương tự có khối lượng cấu tử thơm lớn hơn cấu tử không thơm. | |
2707.10.00 | - Benzen | 3 |
2707.20.00 | - Toluen | 0 |
2707.30.00 | - Xylen | 0 |
2707.40.00 | - Naphthalen | 0 |
2707.50.00 | - Các hỗn hợp hydrocarbon thơm khác có từ 65% thể tích trở lên (kể cả lượng hao hụt) được chưng cất ở nhiệt độ 250°C theo phương pháp ISO 3405 (tương đương phương pháp ASTM D 86) | 0 |
- Loại khác: | ||
2707.91.00 | - - Dầu creosote | 0 |
2707.99 | - - Loại khác: | |
2707.99.10 | - - - Nguyên liệu để sản xuất than đen | 0 |
2707.99.90 | - - - Loại khác | 0 |
27.09 | Dầu mỏ và các loại dầu thu được từ các khoáng bi-tum, ở dạng thô. | |
2709.00.10 | - Dầu mỏ thô | 0 |
2709.00.20 | - Condensate | 0 |
2709.00.90 | - Loại khác | 0 |
27.10 | Dầu có nguồn gốc từ dầu mỏ và các loại dầu thu được từ các khoáng bi-tum, trừ dầu thô; các chế phẩm chưa được chi tiết hoặc ghi ở nơi khác, có chứa hàm lượng từ 70% trở lên là dầu có nguồn gốc từ dầu mỏ hoặc các loại dầu thu được từ các khoáng bi-tum, những loại dầu này là thành phần cơ bản của các chế phẩm đó; dầu thải. | |
- Dầu có nguồn gốc từ dầu mỏ và các loại dầu thu được từ các khoáng bi-tum (trừ dầu thô) và các chế phẩm chưa được chi tiết hoặc ghi ở nơi khác, có chứa hàm lượng từ 70% trở lên là dầu có nguồn gốc từ dầu mỏ hoặc các loại dầu thu được từ các khoáng bi-tum, những loại dầu này là thành phần cơ bản của các chế phẩm đó, trừ loại chứa dầu diesel sinh học và trừ dầu thải: | ||
2710.12 | - - Dầu nhẹ và các chế phẩm: | |
- - - Xăng động cơ, có pha chì: | ||
2710.12.11 | - - - - RON 97 và cao hơn | 20 |
2710.12.12 | - - - - RON 90 và cao hơn nhưng dưới RON 97 | 20 |
2710.12.13 | - - - - RON khác | 20 |
- - - Xăng động cơ, không pha chì: | ||
- - - - RON 97 và cao hơn: | ||
2710.12.21 | - - - - - Chưa pha chế | 0 |
2710.12.22 | - - - - - Pha chế với ethanol | 0 |
2710.12.23 | - - - - - Loại khác | 10 |
- - - - RON 90 và cao hơn nhưng dưới RON 97: | ||
2710.12.24 | - - - - - Chưa pha chế | 0 |
2710.12.25 | - - - - - Pha chế với ethanol | 0 |
2710.12.26 | - - - - - Loại khác | 10 |
- - - - RON khác: | ||
2710.12.27 | - - - - - Chưa pha chế | 10 |
2710.12.28 | - - - - - Pha chế với ethanol | 10 |
2710.12.29 | - - - - - Loại khác | 10 |
- - - Xăng máy bay, loại sử dụng cho động cơ máy bay kiểu piston: | ||
2710.12.31 | - - - - Octane 100 và cao hơn | 7 |
2710.12.39 | - - - - Loại khác | 7 |
2710.12.40 | - - - Tetrapropylene | 10 |
2710.12.50 | - - - Dung môi trắng (white spirit) | 10 |
2710.12.60 | - - - Dung môi có hàm lượng cấu tử thơm thấp dưới 1% tính theo trọng lượng | 10 |
2710.12.70 | - - - Dung môi nhẹ khác | 10 |
2710.12.80 | - - - Naphtha, reformate và các chế phẩm khác để pha chế xăng động cơ | 0 |
- - - Loại khác: | ||
2710.12.91 | - - - - Alpha olefins | 10 |
2710.12.92 | - - - - Loại khác, spirit dầu mỏ, có độ chớp cháy dưới 23°C | 10 |
2710.12.99 | - - - - Loại khác | 10 |
2710.19 | - - Loại khác: | |
2710.19.20 | - - - Dầu thô đã tách phần nhẹ | 5 |
2710.19.30 | - - - Nguyên liệu để sản xuất than đen | 5 |
- - - Dầu và mỡ bôi trơn: | ||
2710.19.41 | - - - - Dầu khoáng đã tinh chế để sản xuất dầu bôi trơn | 5 |
2710.19.42 | - - - - Dầu bôi trơn cho động cơ máy bay | 5 |
2710.19.44 | - - - - Mỡ bôi trơn | 5 |
2710.19.45 | - - - - Dầu bôi trơn cho nguyên liệu dệt | 5 |
2710.19.46 | - - - - Dầu bôi trơn khác | 5 |
2710.19.50 | - - - Dầu dùng trong bộ hãm thủy lực (dầu phanh) | 3 |
2710.19.60 | - - - Dầu dùng cho máy biến điện (máy biến áp và máy biến dòng) và dầu dùng cho bộ phận ngắt mạch | 5 |
- - - Nhiên liệu diesel; các loại dầu nhiên liệu: | ||
2710.19.71 | - - - - Nhiên liệu diesel cho ô tô | 0 |
2710.19.72 | - - - - Nhiên liệu diesel khác | 0 |
2710.19.79 | - - - - Dầu nhiên liệu | 0 |
2710.19.81 | - - - Nhiên liệu động cơ máy bay (nhiên liệu phản lực) có độ chớp cháy từ 23°C trở lên | 0 |
2710.19.82 | - - - Nhiên liệu động cơ máy bay (nhiên liệu phản lực) có độ chớp cháy dưới 23°C | 0 |
2710.19.83 | - - - Các kerosine khác | 0 |
2710.19.89 | - - - Dầu trung khác và các chế phẩm | 5 |
2710.19.90 | - - - Loại khác | 0 |
2710.20.00 | - Dầu mỏ và các loại dầu thu được từ các khoáng bi-tum (trừ dầu thô) và các chế phẩm chưa được chi tiết hoặc ghi ở nơi khác, có chứa từ 70% trọng lượng trở lên là dầu mỏ hoặc các loại dầu thu được từ các khoáng bi-tum, những loại dầu này là thành phần cơ bản của các chế phẩm đó, có chứa dầu diesel sinh học, trừ dầu thải | 0 |
- Dầu thải: | ||
2710.91.00 | - - Chứa polychlorinated biphenyls (PCBs), polychlorinated terphenyls (PCTs) hoặc polybrominated biphenyls (PBBs) | 20 |
2710.99.00 | - - Loại khác | 20 |
29.02 | Hydrocarbon mạch vòng. | |
- Cyclanes, cyclenes và cycloterpenes: | ||
2902.11.00 | - - Cyclohexane | 0 |
2902.19.00 | - - Loại khác | 0 |
2902.20.00 | - Benzen | 3 |
2902.30.00 | - Toluen | 0 |
- Xylenes: | ||
2902.41.00 | - - o-Xylen | 0 |
2902.42.00 | - - m-Xylen | 0 |
2902.43.00 | - - p-Xylen | 0 |
2902.44.00 | - - Hỗn hợp các đồng phân của xylen | 0 |
2902.50.00 | - Styren | 0 |
2902.60.00 | - Etylbenzen | 0 |
2902.70.00 | - Cumen | 0 |
2902.90 | - Loại khác: | |
2902.90.10 | - - Dodecylbenzen | 0 |
2902.90.20 | - - Các loại alkylbenzen khác | 0 |
2902.90.90 | - - Loại khác | 0 |
Lưu ý: Sau ngày 30/04/2026 mức thuế nhập khẩu xăng dầu sẽ tiếp tục áp dụng theo quy định tại Phụ lục II - Biểu thuế nhập khẩu ưu đãi theo Danh mục mặt hàng chịu thuế ban hành kèm theo Nghị định 26/2023/NĐ-CP.
Hiện nay có mấy phương pháp tính thuế xuất nhập khẩu?
Căn cứ tại khoản 2, khoản 3, khoản 4 Điều 4 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 như sau:
Giải thích từ ngữ
Trong Luật này, các từ ngữ dưới đây được hiểu như sau:
1. Khu phi thuế quan là khu vực kinh tế nằm trong lãnh thổ Việt Nam, được thành lập theo quy định của pháp luật, có ranh giới địa lý xác định, ngăn cách với khu vực bên ngoài bằng hàng rào cứng, bảo đảm điều kiện cho hoạt động kiểm tra, giám sát, kiểm soát hải quan của cơ quan hải quan và các cơ quan có liên quan đối với hàng hóa xuất khẩu, nhập khẩu và phương tiện, hành khách xuất cảnh, nhập cảnh; quan hệ mua bán, trao đổi hàng hóa giữa khu phi thuế quan với bên ngoài là quan hệ xuất khẩu, nhập khẩu.
2. Phương pháp tính thuế hỗn hợp là việc áp dụng đồng thời phương pháp tính thuế theo tỷ lệ phần trăm và phương pháp tính thuế tuyệt đối.
3. Phương pháp tính thuế theo tỷ lệ phần trăm là việc xác định thuế theo phần trăm (%) của trị giá tính thuế hàng hóa xuất khẩu, nhập khẩu.
4. Phương pháp tính thuế tuyệt đối là việc ấn định số tiền thuế nhất định trên một đơn vị hàng hóa xuất khẩu, nhập khẩu.
5. Thuế chống bán phá giá là thuế nhập khẩu bổ sung được áp dụng trong trường hợp hàng hóa bán phá giá nhập khẩu vào Việt Nam gây ra hoặc đe dọa gây ra thiệt hại đáng kể cho ngành sản xuất trong nước hoặc ngăn cản sự hình thành của ngành sản xuất trong nước.
6. Thuế chống trợ cấp là thuế nhập khẩu bổ sung được áp dụng trong trường hợp hàng hóa được trợ cấp nhập khẩu vào Việt Nam gây ra hoặc đe dọa gây ra thiệt hại đáng kể cho ngành sản xuất trong nước hoặc ngăn cản sự hình thành của ngành sản xuất trong nước.
7. Thuế tự vệ là thuế nhập khẩu bổ sung được áp dụng trong trường hợp nhập khẩu hàng hóa quá mức vào Việt Nam gây thiệt hại nghiêm trọng hoặc đe dọa gây ra thiệt hại nghiêm trọng cho ngành sản xuất trong nước hoặc ngăn cản sự hình thành của ngành sản xuất trong nước.
Bên cạnh đó, tại Điều 5 và Điều 6 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định căn cứ tính thuế xuất khẩu, thuế nhập khẩu đối với hàng hóa áp dụng phương pháp tính thuế theo tỷ lệ phần trăm, phương pháp tính thuế tuyệt đối và phương pháp tính thuế hỗn hợp.
Từ những quy định trên thì các phương pháp tính thuế xuất nhập khẩu bao gồm:
(1) Phương pháp tính thuế hỗn hợp;
(2) Phương pháp tính thuế theo tỷ lệ phần trăm;
(3) Phương pháp tính thuế tuyệt đối.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];