Hồ sơ khai thuế của tổ chức thuê bất động sản khai thay, nộp thay bao gồm những gì?
Căn cứ vào khoản 2 Điều 4 Thông tư 18/2026/TT-BTC có quy định về hồ sơ khai thuế GTGT, thuế TNCN đối với trường hợp tổ chức, cá nhân khấu trừ khai thuế thay, nộp thuế thay như sau:
Hồ sơ thông báo doanh thu, kê khai thuế
...
2. Hồ sơ khai thuế giá trị gia tăng, thuế thu nhập cá nhân đối với trường hợp tổ chức, cá nhân khấu trừ khai thuế thay, nộp thuế thay
a) Đối với tổ chức khai thuế thay, nộp thuế thay cho cá nhân hợp tác kinh doanh với tổ chức là Tờ khai theo Mẫu số 01/TCKT và Phụ lục Bảng kê chi tiết hộ kinh doanh, cá nhân kinh doanh theo Mẫu số 01/BK-KTHTKD ban hành kèm theo Thông tư này.
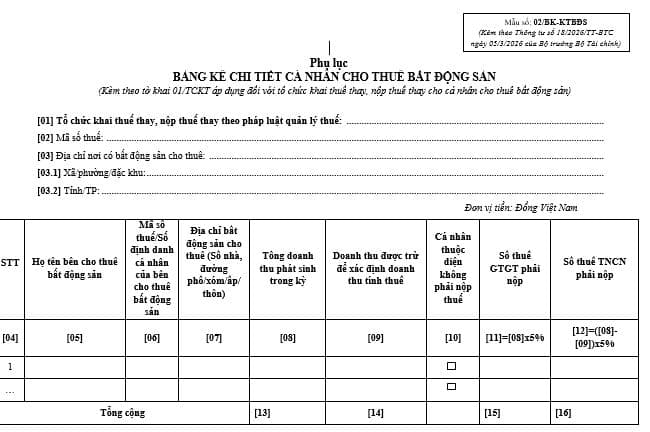
b) Đối với tổ chức khai thuế thay, nộp thuế thay cho cá nhân cho thuê bất động sản, trừ hoạt động kinh doanh lưu trú là Tờ khai theo Mẫu số 01/TCKT và Phụ lục Bảng kê chi tiết cá nhân cho thuê bất động sản theo Mẫu số 02/BKKTBĐS ban hành kèm theo Thông tư này.
c) Đối với doanh nghiệp xổ số, bảo hiểm, bán hàng đa cấp trả tiền hoa hồng cho cá nhân trực tiếp ký hợp đồng làm đại lý bán đúng giá; doanh nghiệp bảo hiểm trả phí tích lũy bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác, hồ sơ gồm:
- Tờ khai theo Mẫu số 01/XSBHĐC ban hành kèm theo Thông tư này;
- Phụ lục Bảng kê chỉ tiết cá nhân có phát sinh doanh thu từ hoạt động đại lý xổ số, đại lý bảo hiểm, bán hàng đa cấp theo Mẫu số 01/BK-XSBHĐC ban hành kèm theo Thông tư này và gửi kèm theo Tờ khai thuế của tháng/quý cuối cùng trong năm tính thuế.
Theo quy định trên, hồ sơ khai thuế GTGT, thuế TNCN đối với tổ chức khai thuế thay, nộp thuế thay cho cá nhân cho thuê bất động sản, trừ hoạt động kinh doanh lưu trú bao gồm:
- Tờ khai theo Mẫu số 01/TCKT <<<Tải về>>>
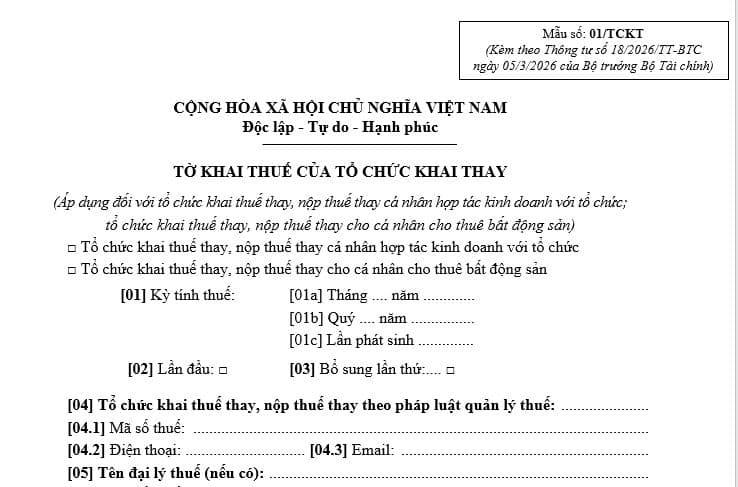
- Phụ lục Bảng kê chi tiết cá nhân cho thuê bất động sản theo Mẫu số 02/BKKTBĐS ban hành kèm theo Thông tư 18/2026/TT-BTC <<<Tải về>>>
Hồ sơ khai thuế của tổ chức thuê bất động sản khai thay, nộp thay bao gồm những gì? (Hình từ Internet)
Tổ chức thuê bất động sản khai thay, nộp thay thuế thì nộp hồ sơ khai thuế khi nào?
Căn cứ vào khoản 3 Điều 8 Nghị định 68/2026/NĐ-CP có quy định như sau:
Nguyên tắc khai thuế, tính thuế và sử dụng hóa đơn
...
3. Thời hạn nộp hồ sơ khai thuế, nộp thuế
...
d) Trường hợp tổ chức thuê bất động sản của cá nhân mà trong hợp đồng thuê bất động sản có thỏa thuận bên đi thuê là người khai thuế thay, nộp thuế thay thì tổ chức thực hiện khai thuế thay, nộp thuế thay cho cá nhân. Thời hạn nộp hổ sơ khai thuế xác định theo kỳ thanh toán tiền thuê bất động sản.
Trường hợp cá nhân cho cá nhân thuê bất động sản thì cá nhân cho thuê bất động sản phải trực tiếp khai thuế;
...
Theo quy định trên, trường hợp tổ chức thuê bất động sản của cá nhân mà trong hợp đồng thuê bất động sản có thỏa thuận bên đi thuê là người khai thuế thay, nộp thuế thay thì tổ chức thực hiện khai thuế thay, nộp thuế thay cho cá nhân.
Thời hạn nộp hồ sơ khai thuế của tổ chức thuê bất động sản khai thay, nộp thay được xác định theo kỳ thanh toán tiền thuê bất động sản
Việc cá nhân cho thuê bất động sản có bắt buộc phải thành lập doanh nghiệp theo quy định của pháp luật hay không?
Căn cứ theo quy định tại khoản 1 Điều 9 Luật Kinh doanh bất động sản 2023 quy định về điều kiện đối với tổ chức, cá nhân khi kinh doanh bất động sản như sau:
Điều kiện đối với tổ chức, cá nhân khi kinh doanh bất động sản
1. Tổ chức, cá nhân khi kinh doanh bất động sản phải thành lập doanh nghiệp theo quy định của pháp luật về doanh nghiệp hoặc thành lập hợp tác xã, liên hiệp hợp tác xã theo quy định của pháp luật về hợp tác xã, có ngành, nghề kinh doanh bất động sản (gọi chung là doanh nghiệp kinh doanh bất động sản), trừ trường hợp quy định tại khoản 3 và khoản 4 Điều này.
Trường hợp tổ chức, cá nhân khi kinh doanh dịch vụ bất động sản thực hiện theo quy định tại khoản 5 Điều này.
2. Doanh nghiệp kinh doanh bất động sản phải đáp ứng các điều kiện sau đây:
a) Không trong thời gian bị cấm hoạt động kinh doanh bất động sản, bị tạm ngừng, bị đình chỉ hoạt động theo bản án, quyết định của Tòa án, quyết định của cơ quan nhà nước có thẩm quyền;
b) Bảo đảm tỷ lệ dư nợ tín dụng, dư nợ trái phiếu doanh nghiệp trên số vốn chủ sở hữu;
c) Doanh nghiệp kinh doanh bất động sản thông qua dự án bất động sản phải có vốn chủ sở hữu không thấp hơn 20% tổng vốn đầu tư đối với dự án có quy mô sử dụng đất dưới 20 ha, không thấp hơn 15% tổng vốn đầu tư đối với dự án có quy mô sử dụng đất từ 20 ha trở lên và phải bảo đảm khả năng huy động vốn để thực hiện dự án đầu tư; trường hợp doanh nghiệp kinh doanh bất động sản đồng thời thực hiện nhiều dự án thì phải có vốn chủ sở hữu đủ phân bổ để bảo đảm tỷ lệ nêu trên của từng dự án để thực hiện toàn bộ các dự án.
3. Cá nhân kinh doanh bất động sản quy mô nhỏ thì không phải thành lập doanh nghiệp kinh doanh bất động sản nhưng phải kê khai nộp thuế theo quy định của pháp luật.
...
Như vậy, khi cho thuê bất động sản thì cá nhân sẽ phải thực hiện đăng ký doanh nghiệp hoặc hợp tác xã, liên hiệp hợp tác xã trừ trường kinh doanh bất động sản quy mô nhỏ thì không phải thành lập doanh nghiệp mà chỉ cần kê khai thuế theo quy định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];