Đất sử dụng vào mục đích công cộng có phải chịu thuế không?
Căn cứ khoản 1 Điều 3 Luật Thuế sử dụng đất phi nông nghiệp năm 2010 được hướng dẫn bởi khoản 1 Điều 3 Nghị định 53/2011/NĐ-CP quy định những loại đất sử dụng vào mục đích công cộng sẽ không phải nộp thuế sử dụng đất phi nông nghiệp gồm:
- Đất giao thông, thủy lợi bao gồm đất sử dụng vào mục đích xây dựng công trình đường giao thông, cầu, cống, vỉa hè, đường sắt, đất xây dựng kết cấu hạ tầng cảng hàng không, sân bay.
Trong đó bao gồm cả đất nằm trong quy hoạch xây dựng cảng hàng không, sân bay nhưng chưa xây dựng do được phân kỳ đầu tư theo từng giai đoạn phát triển được cơ quan nhà nước có thẩm quyền phê duyệt, đất xây dựng các hệ thống cấp nước (không bao gồm nhà máy sản xuất nước), hệ thống thoát nước, hệ thống công trình thủy lợi, đê, đập và đất thuộc hành lang bảo vệ an toàn giao thông, an toàn thủy lợi.
- Đất xây dựng công trình văn hóa, y tế, giáo dục và đào tạo, thể dục thể thao phục vụ lợi ích công cộng bao gồm:
+ Đất sử dụng làm nhà trẻ, trường học, bệnh viện, chợ, công viên, vườn hoa, khu vui chơi cho trẻ em, quảng trường, công trình văn hóa, điểm bưu điện – văn hóa xã, phường, thị trấn, tượng đài, bia tưởng niệm, bảo tàng, cơ sở phục hồi chức năng cho người khuyết tật, cơ sở dạy nghề, cơ sở cai nghiện ma túy, trại giáo dưỡng, trại phục hồi nhân phẩm;
+ Đất khu nuôi dưỡng người già và trẻ em có hoàn cảnh khó khăn;
- Đất có di tích lịch sử – văn hóa, danh lam thắng cảnh đã được xếp hạng hoặc được Ủy ban nhân dân tỉnh quyết định bảo vệ.
- Đất xây dựng công trình công cộng khác bao gồm:
+ Đất sử dụng cho mục đích công cộng trong khu đô thị, khu dân cư nông thôn;
+ Đất xây dựng kết cấu hạ tầng sử dụng chung trong khu công nghiệp, khu công nghệ cao, khu kinh tế theo quy hoạch được cấp có thẩm quyền phê duyệt;
+ Đất xây dựng công trình hệ thống đường dây tải điện, hệ thống mạng truyền thông, hệ thống dẫn xăng, dầu, khí và đất thuộc hành lang bảo vệ an toàn các công trình trên;
+ Đất trạm điện;
+ Đất hồ, đập thủy điện;
+ Đất xây dựng nhà tang lễ, nhà hỏa táng;
+ Đất để chất thải, bãi rác, khu xử lý chất thải được cơ quan nhà nước có thẩm quyền cho phép.
Tuy nhiên, trường hợp người sử dụng những loại đất phi nêu trên sử dụng nhằm mục đích kinh doanh thì phải nộp thuế sử dụng đất phi nông nghiệp theo đúng quy định.
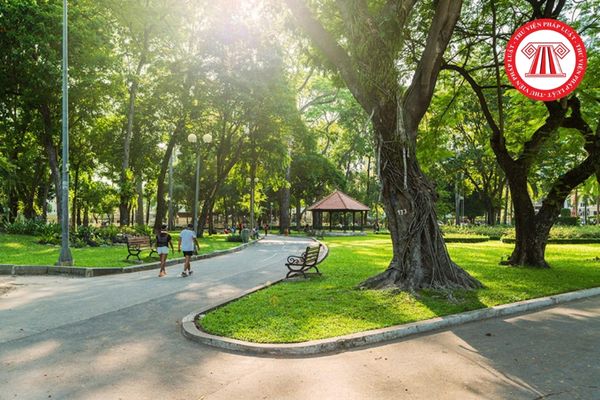
Đất sử dụng vào mục đích công cộng có phải chịu thuế không? (Hình từ Internet)
Đất sử dụng vào mục đích công cộng là gì?
Căn cứ điểm e khoản 3 Điều 9 Luật Đất đai 2024 quy định như sau:
Phân loại đất
...
d) Đất xây dựng công trình sự nghiệp, gồm: đất xây dựng cơ sở văn hóa, xã hội, y tế, giáo dục và đào tạo, thể dục, thể thao, khoa học và công nghệ, môi trường, khí tượng thủy văn, ngoại giao và công trình sự nghiệp khác hoặc đất xây dựng trụ sở của đơn vị sự nghiệp công lập khác;
đ) Đất sản xuất, kinh doanh phi nông nghiệp, gồm: đất khu công nghiệp, cụm công nghiệp; đất thương mại, dịch vụ; đất cơ sở sản xuất phi nông nghiệp; đất sử dụng cho hoạt động khoáng sản;
e) Đất sử dụng vào mục đích công cộng, gồm: đất công trình giao thông; đất công trình thủy lợi; đất công trình cấp nước, thoát nước; đất công trình phòng, chống thiên tai; đất có di tích lịch sử - văn hóa, danh lam thắng cảnh, di sản thiên nhiên; đất công trình xử lý chất thải; đất công trình năng lượng, chiếu sáng công cộng; đất công trình hạ tầng bưu chính, viễn thông, công nghệ thông tin; đất chợ dân sinh, chợ đầu mối; đất khu vui chơi, giải trí công cộng, sinh hoạt cộng đồng;
...
Theo đó, đất sử dụng vào mục đích công cộng gồm các loại đất sau:
- Đất công trình giao thông;
- Đất công trình thủy lợi;
- Đất công trình cấp nước, thoát nước;
- Đất công trình phòng, chống thiên tai;
- Đất có di tích lịch sử - văn hóa, danh lam thắng cảnh, di sản thiên nhiên;
- Đất công trình xử lý chất thải;
- Đất công trình năng lượng, chiếu sáng công cộng;
- Đất công trình hạ tầng bưu chính, viễn thông, công nghệ thông tin;
- Đất chợ dân sinh, chợ đầu mối;
- Đất khu vui chơi, giải trí công cộng, sinh hoạt cộng đồng.
Những hành vi bị nghiêm cấm về đất đai là gì?
Căn cứ Điều 11 Luật Đất đai 2024 đã quy định 11 hành vi bị nghiêm cấm thực hiện trong lĩnh vực đất đai, bao gồm:
- Lấn, chiếm, hủy hoại đất;
- Vi phạm quản lý nhà nước về đất đai;
- Vi phạm chính sách về đất đai với người dân tộc thiểu số;
- Lợi dụng chức vụ, quyền hạn để làm trái quy định;
- Không cung cấp thông tin hoặc cung cấp thông tin không chính xác, không đáp ứng yêu cầu về thời hạn;
- Không ngăn chặn, xử lý hành vi vi phạm pháp luật về đất đai;
- Không thực hiện đúng quy định khi thực hiện quyền của người sử dụng đất;
- Sử dụng đất, thực hiện giao dịch mà không đăng ký với cơ quan có thẩm quyền;
- Không thực hiện hoặc không đầy đủ nghĩa vụ tài chính đối với Nhà nước;
- Gây khó khăn với việc sử dụng đất;
- Phân biệt đối xử về giới trong quản lý, sử dụng đất đai.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];