
Đã có Dự thảo Nghị định gia hạn thời hạn nộp thuế và tiền thuê đất trong năm 2026 mới nhất?
Ngày 15/06/2026, Bộ Tài chính công bố Dự thảo Nghị định gia hạn thời hạn nộp thuế và tiền thuê đất trong năm 2026 (gọi tắt là dự thảo Nghị định).
Theo đó, Dự thảo Nghị định sẽ đề xuất quy định gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2026.
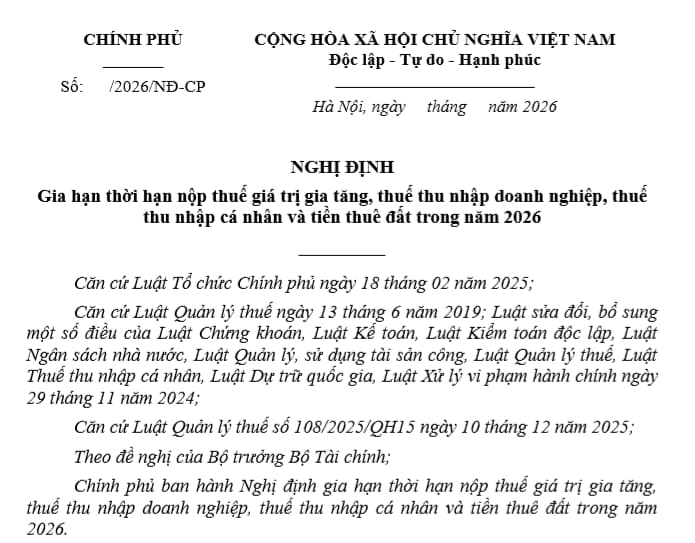
>>Tải về Dự thảo Nghị định gia hạn thời hạn nộp thuế và tiền thuê đất trong năm 2026
Xem thêm:
>> 43 ngành nghề sẽ được gia hạn nộp thuế và tiền thuê đất trong năm 2026 theo dự thảo mới nhất?
>>> Bộ Tài chính đề xuất gia hạn 125 000 tỷ đồng tiền thuế, tiền thuê đất trong năm 2026?
Đã có Dự thảo Nghị định gia hạn thời hạn nộp thuế và tiền thuê đất trong năm 2026 mới nhất? (Hình từ Internet)
Trường hợp nào được gia hạn nộp thuế từ ngày 01/07/2026?
Căn cứ tại khoản 7 Điều 14 Luật Quản lý thuế 2025 quy định các trường hợp người nộp thuế được gia hạn nộp thuế như sau:
Nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt; gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt
...
7. Người nộp thuế được gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt trong các trường hợp sau:
a) Bị thiệt hại vật chất, gây ảnh hưởng trực tiếp đến sản xuất, kinh doanh do gặp trường hợp bất khả kháng theo quy định của Luật này;
b) Phải ngừng hoạt động do di dời cơ sở sản xuất, kinh doanh theo yêu cầu của cơ quan nhà nước có thẩm quyền làm ảnh hưởng đến kết quả sản xuất, kinh doanh;
c) Gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt trong trường hợp đặc biệt do Chính phủ quy định. Việc gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt không dẫn đến điều chỉnh dự toán thu ngân sách nhà nước đã được Quốc hội quyết định.
Người nộp thuế được gia hạn theo quy định tại khoản này không phải nộp tiền chậm nộp tính trên số tiền thuế nợ được gia hạn trong thời gian gia hạn
....
Đồng thời, tại Điều 52 Luật Quản lý thuế 2025 quy định hiệu lực thi hành như sau:
Điều khoản thi hành
1. Luật này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026, trừ quy định tại khoản 2 Điều này.
2. Quy định tại Điều 13 và việc sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh quy định tại Điều 26 của Luật này có hiệu lực thi hành từ ngày 01 tháng 01 năm 2026.
...
Như vậy, từ ngày 01/07/2026, 03 trường hợp được gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt gồm:
(1) Bị thiệt hại vật chất, gây ảnh hưởng trực tiếp đến sản xuất, kinh doanh do gặp trường hợp bất khả kháng theo quy định của Luật Quản lý thuế 2025;
(2) Phải ngừng hoạt động do di dời cơ sở sản xuất, kinh doanh theo yêu cầu của cơ quan nhà nước có thẩm quyền làm ảnh hưởng đến kết quả sản xuất, kinh doanh;
(3) Gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt trong trường hợp đặc biệt do Chính phủ quy định. Việc gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt không dẫn đến điều chỉnh dự toán thu ngân sách nhà nước đã được Quốc hội quyết định.
Lưu ý: Người nộp thuế được gia hạn theo các trường hợp trên không phải nộp tiền chậm nộp tính trên số tiền thuế nợ được gia hạn trong thời gian gia hạn.
04 nguyên tắc cần thực hiện trong quản lý thuế theo Luật Quản lý thuế 2025?
Căn cứ theo quy định tại Điều 6 Luật Quản lý thuế 2025 thì nguyên tắc quản lý thuế từ ngày 01/07/2026 được quy định như sau:
(1) Quản lý thuế phải bảo đảm nguyên tắc công khai, minh bạch, bình đẳng, lấy người nộp thuế làm trung tâm phục vụ, bảo đảm quyền và lợi ích hợp pháp của người nộp thuế, nâng cao hiệu lực, hiệu quả quản lý thu ngân sách nhà nước.
(2) Người nộp thuế có nghĩa vụ nộp thuế, các khoản thu khác thuộc ngân sách nhà nước theo quy định của luật thuế và quy định của pháp luật. Người nộp thuế tự xác định nghĩa vụ thuế, các khoản thu khác thuộc ngân sách nhà nước phải nộp, tự kê khai thuế, các khoản thu khác thuộc ngân sách nhà nước và tự nộp thuế, các khoản thu khác thuộc ngân sách nhà nước vào ngân sách nhà nước theo quy định của pháp luật về thuế, pháp luật về quản lý thuế và các quy định khác của pháp luật có liên quan, trừ trường hợp do cơ quan quản lý thuế tính thuế, khoản thu khác, thông báo thuế, khoản thu khác theo quy định của pháp luật.
(3) Cơ quan quản lý thuế, cơ quan nhà nước, tổ chức khác của nhà nước được giao nhiệm vụ quản lý thu ngân sách nhà nước thực hiện việc quản lý thuế, các khoản thu khác thuộc ngân sách nhà nước theo quy định của Luật này và quy định khác của pháp luật có liên quan.
(4) Các nguyên tắc áp dụng trong quản lý thuế:
- Nguyên tắc bản chất hoạt động, giao dịch quyết định nghĩa vụ thuế trong quản lý thuế để xác định bản chất của các giao dịch, hoạt động sản xuất, kinh doanh của người nộp thuế làm cơ sở xác định nghĩa vụ thuế, khoản thu khác, đảm bảo các giao dịch của người nộp thuế thể hiện đúng bản chất thương mại, kinh tế, tài chính, không phụ thuộc hình thức của giao dịch được thể hiện trong hợp đồng, văn bản giữa người nộp thuế với bên liên quan;
- Nguyên tắc giao dịch độc lập;
- Nguyên tắc quản lý rủi ro dựa trên mức độ rủi ro để sử dụng hiệu quả nguồn lực và nâng cao hiệu quả quản lý;
- Nguyên tắc quản lý tuân thủ theo mức độ tuân thủ của người nộp thuế để có biện pháp khuyến khích tự giác, tự nguyện thực hiện nghĩa vụ nộp thuế;
- Nguyên tắc quản lý thuế theo thông lệ quốc tế phù hợp với điều kiện của Việt Nam.
Lưu ý: Luật Quản lý thuế 2025 sẽ chính thức có hiệu lực thi hành từ ngày 01/07/2026 trừ các quy định tại Điều 13, Điêu 26 sẽ có hiệu lực từ ngày 01/01/2026.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];































