Công văn 3211 Bộ tài chính triển khai vận hành tổ chức bộ máy mới của cơ quan thuế các cấp?
Bộ Tài chính ban hành Công văn 3211/BTC-CT ngày 18/3/2025 về việc phối hợp triển khai vận hành tổ chức bộ máy mới của cơ quan thuế các cấp.
Công văn 3211/BTC-CT năm 2025: Tải về
Bộ Tài chính trân trọng cảm ơn sự quan tâm, hỗ trợ và sự phối hợp tích cực, chặt chẽ của đồng chí Bí thư, Chủ tịch Ủy ban nhân dân các tỉnh, thành phố trực thuộc Trung ương trong việc chỉ đạo, triển khai nhiệm vụ thu ngân sách nhà nước. Sự hợp tác này đã góp phần quan trọng vào sự phát triển kinh tế - xã hội của đất nước trong thời gian qua.
Theo chủ trương của Trung ương và Bộ Chính trị về việc sắp xếp, tinh gọn tổ chức bộ máy, ngày 24/02/2025, Thủ tướng Chính phủ đã ban hành Nghị định 29/2025/NĐ-CP, quy định về chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của Bộ Tài chính. Tiếp theo, ngày 26/02/2025, Bộ Tài chính cũng đã ban hành Quyết định 381/QĐ-BTC năm 2025 về chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của Cục Thuế thuộc Bộ Tài chính, có hiệu lực từ ngày 01/03/2025. Mô hình tổ chức ngành thuế hiện nay được xác định bao gồm 03 cấp: Cục Thuế trực thuộc Bộ Tài chính, 20 Chi cục Thuế khu vực và 350 Đội thuế liên huyện. Đây là cơ hội lớn để cơ quan Thuế thực hiện việc sắp xếp lại tổ chức bộ máy, tinh gọn và nâng cao hiệu quả hoạt động, đồng thời cũng đặt ra nhiều thách thức mà chúng ta cần vượt qua. Hiện nay, cơ quan Thuế đang tích cực triển khai các công việc cần thiết nhằm ổn định và vận hành bộ máy mới một cách thông suốt và hiệu quả.
Trong thời gian tới, nhằm giúp ngành Tài chính, đặc biệt là cơ quan Thuế, thực hiện thành công Nghị quyết 18-NQ/TW năm 2017 của Ban Chấp hành Trung ương Đảng và các chỉ đạo của Chính phủ, Bộ Tài chính trân trọng đề nghị đồng chí Bí thư, Chủ tịch Ủy ban nhân dân các tỉnh, thành phố trực thuộc Trung ương tiếp tục quan tâm và chỉ đạo:
Tạo điều kiện hỗ trợ cơ quan thuế: Đề nghị đồng chí tiếp tục quan tâm, hỗ trợ và tạo điều kiện thuận lợi cho cơ quan thuế các cấp trong việc triển khai sắp xếp, kiện toàn, ổn định tổ chức bộ máy theo các chỉ đạo của Trung ương, Chính phủ và Bộ Tài chính.
Chỉ đạo phối hợp giữa các cơ quan: Đề nghị đồng chí chỉ đạo các sở, ban, ngành và chính quyền địa phương tiếp tục phối hợp chặt chẽ với cơ quan thuế trong việc trao đổi thông tin, liên thông thủ tục hành chính, giải quyết các khó khăn, vướng mắc liên quan đến công tác thuế. Điều này sẽ góp phần nâng cao hiệu quả, hiệu lực công tác thu thuế, hoàn thành vượt mức nhiệm vụ thu ngân sách, phục vụ tốt nhất lợi ích của người dân và doanh nghiệp.
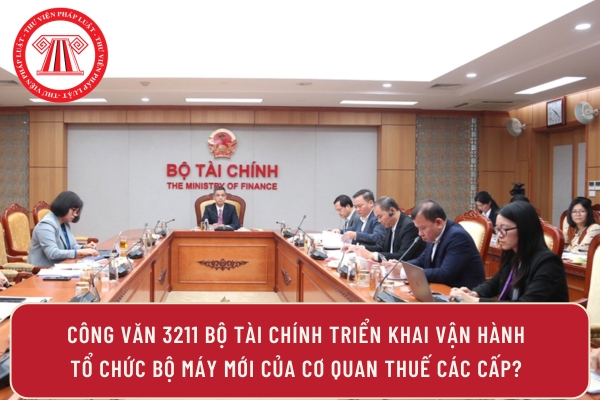
Công văn 3211 Bộ Tài chính triển khai vận hành tổ chức bộ máy mới của cơ quan thuế các cấp?
Cơ cấu tổ chức của Cục thuế hiện nay?
Căn cứ quy định tại Điều 3 Nghị định 29/2025/NĐ-CP quy định về tổ chức hoạt động của Cục Thuế theo 03 cấp:
- Cục Thuế (12 đơn vị);
- 20 Chi cục Thuế khu vực;
Danh sách 20 Chi cục Thuế khu vực trên toàn quốc căn cứ Phụ lục ban hành kèm theo Quyết định 381/QĐ-BTC năm 2025 :
STT | Tên đơn vị | Địa bàn quản lý | Trụ sở chính |
1 | Chi cục Thuế khu vực I | Hà Nội, Hòa Bình | Hà Nội |
2 | Chi cục Thuế khu vực II | Thành phố Hồ Chí Minh | Thành phố Hồ Chí Minh |
3 | Chi cục Thuế khu vực III | Hải Phòng, Quảng Ninh | Hải Phòng |
4 | Chi cục Thuế khu vực IV | Hưng Yên, Hà Nam, Nam Định, Ninh Bình | Hưng Yên |
5 | Chi cục Thuế khu vực V | Bắc Ninh, Hải Dương, Thái Bình | Hải Dương |
6 | Chi cục Thuế khu vực VI | Bắc Giang, Lạng Sơn, Bắc Kạn, Cao Bằng | Bắc Giang |
7 | Chi cục Thuế khu vực VII | Thái Nguyên, Tuyên Quang, Hà Giang, | Thái Nguyên |
8 | Chi cục Thuế khu vực VIII | Vĩnh Phúc, Phú Thọ, Yên Bái, Lào Cai | Phú Thọ |
9 | Chi cục Thuế khu vực IX | Sơn La, Điện Biên, Lai Châu | Sơn La |
10 | Chi cục Thuế khu vực X | Thanh Hóa, Nghệ An | Nghệ An |
11 | Chi cục Thuế khu vực XI | Hà Tĩnh, Quảng Bình, Quảng Trị | Hà Tĩnh |
12 | Chi cục Thuế khu vực XII | Huế, Đà Nẵng, Quảng Nam, Quảng Ngãi | Đà Nẵng |
13 | Chi cục Thuế khu vực XIII | Khánh Hòa, Lâm Đồng, Bình Định, Phú Yên | Khánh Hòa |
14 | Chi cục Thuế khu vực XIV | Gia Lai, Kon Tum, Đắk Lắk, Đắk Nông | Đắk Lắk |
15 | Chi cục Thuế khu vực XV | Ninh Thuận, Bình Thuận, Bà Rịa - Vũng Tàu, Đồng Nai | Bà Rịa - Vũng Tàu |
16 | Chi cục Hải quan khu vực XVI | Bình Dương, Bình Phước, Tây Ninh | Bình Dương |
17 | Chi cục Thuế khu vực XVII | Long An, Tiền Giang, Vĩnh Long | Long An |
18 | Chi cục Thuế khu vực XVIII | Trà Vinh, Bến Tre, Sóc Trăng | Bến Tre |
19 | Chi cục Thuế khu vực XIX | Cần Thơ, Hậu Giang, Đồng Tháp, An Giang | Cần Thơ |
20 | Chi cục Thuế khu vực XX | Kiên Giang, Cà Mau, Bạc Liêu | Kiên Giang |
Cục trưởng Cục Thuế có trách nhiệm gì?
Căn cứ khoản 4 Điều 3 Quyết định 381/QĐ-BTC năm 2025 quy định Cục trưởng Cục Thuế có trách nhiệm:
- Trình Bộ trưởng Bộ Tài chính quy định chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế thương mại điện tử, Chi cục Thuế khu vực;
- Quy định chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của các Ban, Văn phòng thuộc Cục Thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];